ثلاثة أرقام تنفصل — وخلطها أصل الخطأ
في العقد الطويل تنفصل ثلاثة أرقام لا يفترق بعضها عن بعض في البيع العادي:
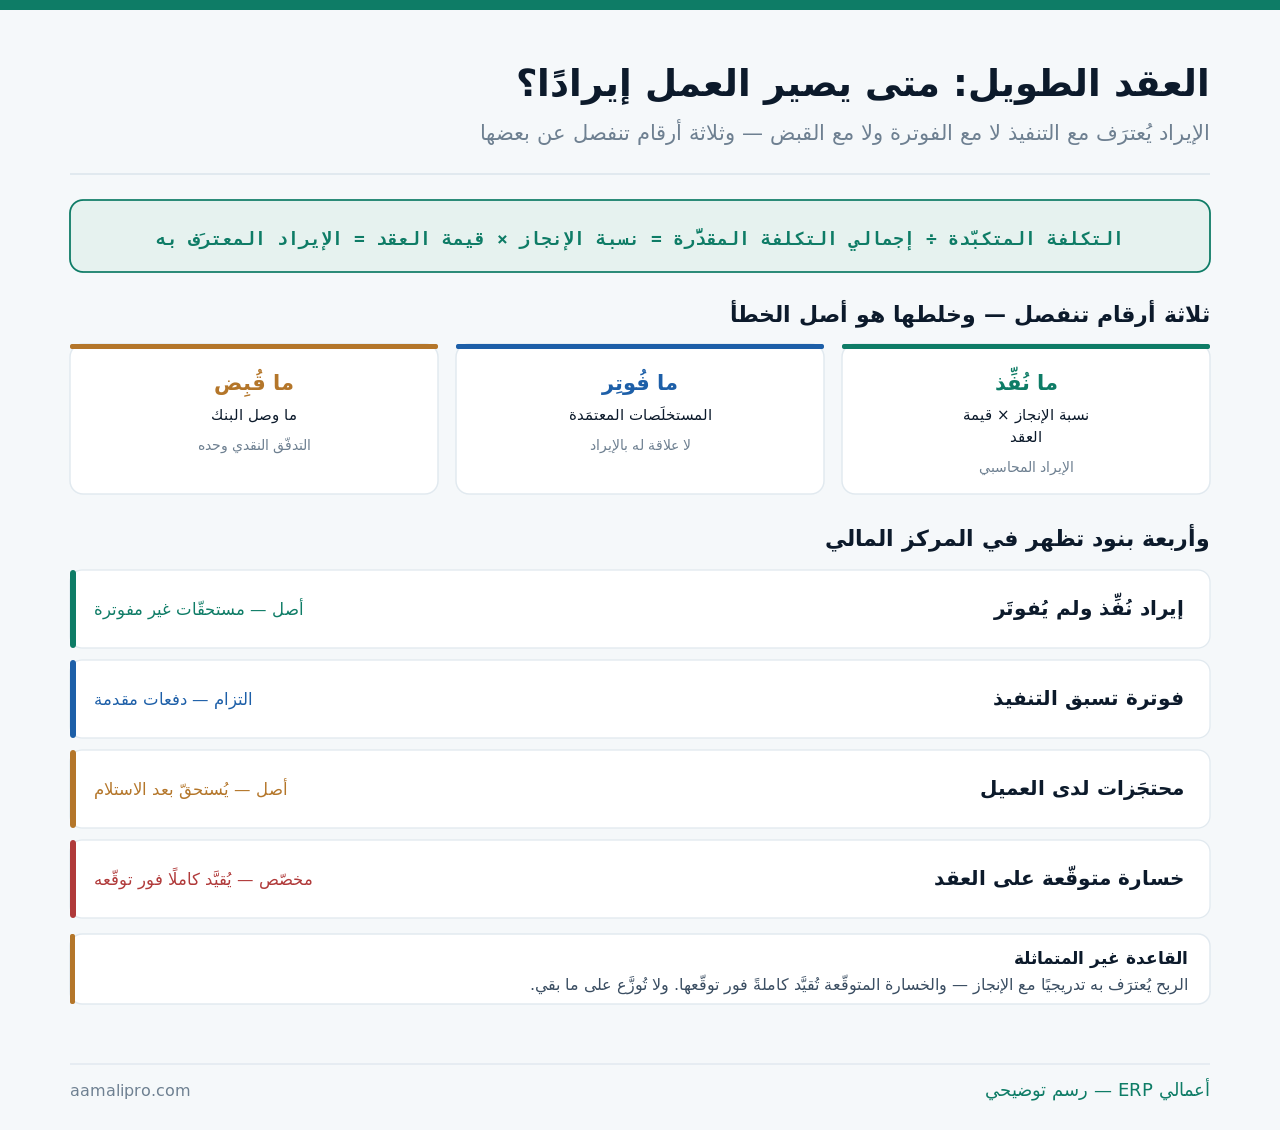
والفصل بين المنفَّذ والمفوتَر ليس تفصيلًا محاسبيًا: عقد نُفِّذ منه ٤٠٪ وفُوتِر منه ٢٥٪ يحمل إيرادًا بـ٤٠٪. والفرق أصل قائم — مستحقّات نُفِّذت ولم تُفوتَر — لا إيراد مؤجَّل.
نسبة الإنجاز: ثلاث طرق لقياسها
الطريقة المختارة تُعلَن وتثبت، ولكلٍّ حالتها:
| الطريقة | كيف تُقاس | تصلح لـ |
|---|---|---|
| بالتكلفة | المتكبّدة ÷ إجمالي المقدَّرة | أعمال تكلفتها موزّعة بانتظام |
| بالوحدات المنجَزة | الوحدات المنفَّذة ÷ الإجمالي | أعمال متكررة قابلة للعدّ |
| بالمسح الهندسي | تقييم فنّي للمنجَز | أعمال متفاوتة الطبيعة |
والطريقة الأولى أشيعها ولها فخّ معروف: مواد وُرِّدت ولم تُركَّب ترفع النسبة زورًا. لأنها تكلفة تكبّدتها ولا تعكس إنجازًا. والصحيح استبعادها من التكلفة المتكبّدة حتى تُركَّب — وتفصيله في ربط الحسابات بالمخزون في مواقع العمل.
وفخّ ثانٍ يُغفَل: إجمالي التكلفة المقدَّرة يتغيّر. وحين يرتفع، تنخفض نسبة الإنجاز رغم استمرار العمل — ويُعاد احتساب الإيراد المعترَف به. وهذا سليم محاسبيًا وصادم إداريًا إن لم يُشرَح.
التقدير: أضعف حلقة في السلسلة
كل شيء هنا مبنيّ على تقدير إجمالي التكلفة. وهو رقم يتغيّر — ويجب أن يتغيّر:
- حدّث التقدير شهريًا لا عند الأزمة فقط.
- من يحدّثه ليس من يُقيّم أداءه به — فصل يحمي الرقم.
- وثّق سبب كل تغيير — كمية أم سعر أم نطاق.
- قارن التقدير الأول بالحالي عبر عمر المشروع.
- راجع المشاريع المكتملة لتحسين تقدير القادم.
والبند الخامس يبني قدرة تسعير: الفرق بين التقدير الأول والتكلفة النهائية في عشرة مشاريع يعطيك نمط انحرافك — وهو أنفع من أي معيار خارجي في تسعير عرضك القادم.
أربعة بنود تنشأ في المركز المالي
| البند | طبيعته | ينشأ حين |
|---|---|---|
| مستحقّات غير مفوترة | أصل | التنفيذ يسبق الفوترة |
| دفعات مقدمة من العميل | التزام | الفوترة تسبق التنفيذ |
| محتجَزات لدى العميل | أصل | نسبة تُحبَس حتى الاستلام |
| مخصّص خسارة عقد | التزام | تُتوقَّع خسارة على العقد كلّه |
والبند الثالث يُعامَل خطأً كذمّة عادية: المحتجَز لا يُستحقّ إلا بشرط — مضيّ فترة الضمان أو الاستلام النهائي. وإدراجه في أعمار الذمم بوصفه متأخرًا يُشوّه تقرير التحصيل كلّه.
والبند الأول يجب أن يُتابَع بعمره: عمل نُفِّذ ولم يُفوتَر منذ ثلاثة أشهر إمّا مستخلَص متعثّر أو نزاع على النطاق. وكلاهما يُعالَج مبكرًا أو يصير مطالبة.
والمحتجَزات خاصةً: مال لك لا تراه سنوات
نسبة تُحبَس من كل مستخلَص وتتراكم عبر المشاريع — وأثرها النقدي أكبر مما يُظنّ:
| الوجه | ما يجب فعله |
|---|---|
| التسجيل | حساب مستقلّ لا ضمن ذمم العملاء |
| المتابعة | بالمشروع وبتاريخ الاستحقاق المتوقّع |
| الأثر النقدي | يدخل التوقّع في شهر استحقاقه لا قبله |
| المطالبة | تُذكَّر عند اكتمال شرطها — لا تُنتَظَر |
| التقادم | محتجَز عمره سنوات يُراجَع بجدّية |
والسطر الرابع يُغفَل فتضيع مبالغ: المحتجَز لا يُدفَع تلقائيًا. وكثير من المقاولين يكتشفون بعد سنوات محتجَزات لم يُطالِبوا بها — لأن لا أحد كان يتابع تواريخ استحقاقها.
واجمعها في تقرير واحد: إجمالي محتجَزاتك عبر كل المشاريع. والرقم يفاجئ كثيرين — وقد يقارب رأس مالك العامل.
أتعرف ما نُفِّذ ولم يُفوتَر؟ نضبط معك الاعتراف بالإيراد بنسبة الإنجاز — ونفصل المنفَّذ عن المفوتَر عن المقبوض في تقاريرك.
اطلب عرضًا توضيحيًاالضمانات البنكية: التزام لا يظهر في دفاترك
العقود الكبيرة تُلزِمك بضمانات بنكية تُصدَر لصالح العميل. وهي لا تُقيَّد التزامًا في المركز المالي — لكنها تستهلك تسهيلاتك وتحبس ضمانات نقدية:
| نوع الضمان | متى يُصدَر | متى يُفكّ |
|---|---|---|
| ضمان ابتدائي | مع تقديم العرض | عند الترسية أو الاعتذار |
| ضمان حسن التنفيذ | عند توقيع العقد | عند الاستلام الابتدائي |
| ضمان الدفعة المقدمة | قبل استلامها | يتناقص مع استقطاعها |
| ضمان الصيانة | عند الاستلام الابتدائي | بعد فترة الضمان |
والسطر الثالث يُغفَل فيبقى قائمًا بلا داعٍ: ضمان الدفعة المقدمة يتناقص مع استقطاع الدفعة من المستخلَصات. ومن لا يطالب بتخفيضه دوريًا يبقى محمّلًا برسوم على مبلغ سُدِّد أكثره.
وتابعها في سجل مستقلّ بأربعة حقول: المشروع · المبلغ · تاريخ الانتهاء · شرط الفكّ. لأن ضمانًا انتهى موجبه ولم يُفَكّ يستهلك حدّ تسهيلاتك ويمنعك من ضمان لعقد جديد.
الأوامر التغييرية: أكثر ما يُنازَع عليه
عمل إضافي يُطلَب أثناء التنفيذ. ومعالجته المحاسبية تتبع حالته لا رغبتك:
| حالة الأمر التغييري | المعالجة |
|---|---|
| معتمَد بقيمة متفق عليها | يُضاف لقيمة العقد وللتكلفة المقدَّرة |
| منفَّذ ولم يُعتمَد بعد | تكلفته تُسجَّل — وإيراده بحدّ التحقّق |
| متنازَع عليه | تكلفة بلا إيراد حتى يُحسَم |
| مرفوض | تكلفة على العقد الأصلي — خسارة |
والسطر الثاني أشيع الحالات وأخطرها إداريًا: عمل نُفِّذ بطلب شفهي ولم يُعتمَد. تكلفته واقعة وإيراده غير مؤكَّد — والاعتراف به قبل التحقّق يُنتج إيرادًا قد يُعكَس لاحقًا.
والقاعدة التشغيلية أوضح من المحاسبية: لا يُنفَّذ أمر تغييري بلا اعتماد مكتوب. وكل ريال يُصرَف على عمل غير معتمَد مخاطرة كاملة على المقاول.
العقد الممتدّ عبر سنتين ماليتين
هنا يظهر أثر الاعتراف على القوائم — وتظهر ضرورة ثبات الطريقة:
- كل سنة تحمل نصيبها من الإيراد والتكلفة بنسبة ما نُفِّذ فيها.
- لا تُرحَّل الأرباح إلى سنة الاستلام — توزَّع بالإنجاز.
- تغيّر التقدير يُعالَج مستقبليًا لا بتعديل السنة السابقة.
- الطريقة تثبت عبر السنوات — وأي تغيير يُفصَح عنه.
والبند الثالث يمنع فتح سنة مقفَلة: ارتفاع التقدير هذه السنة لا يُصحَّح بأثر رجعي. تُعدَّل النسبة والإيراد المعترَف به في السنة الحالية — وتُستوعَب الفروق فيها.
ولا نُفتي في المعايير المحاسبية الواجبة على منشأتك: اسأل مراجعك أو مستشارك عن الطريقة المعتمَدة لحجم نشاطك ونوع عقودك — واحصل على إجابة مكتوبة قبل أن تُهيَّأ الدفاتر عليها.
ما الذي يلزم النظام ليدعم ذلك؟
| المتطلّب | وإلا |
|---|---|
| المشروع بُعد على كل حركة | لا تكلفة متكبّدة يُعتمَد عليها |
| حقل لإجمالي التكلفة المقدَّرة يُحدَّث | النسبة تُحسب يدويًا كل شهر |
| فصل المستخلَص عن الإيراد | الفوترة تُعامَل إيرادًا |
| حساب مستحقّات غير مفوترة | الفرق يختفي في الذمم |
| حساب محتجَزات مستقلّ | أعمار الذمم مشوَّهة |
| سجل الأوامر التغييرية بحالاتها | إيراد يُعترَف به قبل التحقّق |
والسطر الثالث هو الفارق بين نظام يدعم هذا النشاط وآخر لا يدعمه: المستخلَص مطالبة لا إيراد. ونظام يقيّد الإيراد عند إصدار الفاتورة لا يصلح للعقود الطويلة بلا معالجة إضافية.
واسأل في العرض التوضيحي سؤالًا واحدًا: «أرِني عقدًا نُفِّذ منه ٤٠٪ وفُوتِر منه ٢٥٪ — أين يظهر الفرق؟» والجواب العملي يكشف كل شيء.
أربعة تقارير للعقود الطويلة
حالة العقد الشاملة
القيمة · المنفَّذ · المفوتَر · المقبوض · المحتجَز · التكلفة · الهامش المتوقّع. صفحة واحدة لكل عقد.
التقدير مقابل الفعلي
التكلفة المقدَّرة الأصلية والحالية والمتكبّدة. اتجاه الفجوة يُنذر قبل أن يُنذر الهامش.
المستحقّ غير المفوتَر بأعماره
عمل نُفِّذ ولم يُطالَب به. كل يوم تأخير هنا نقد لا يصل.
والرابع ربعي: المحتجَزات بتواريخ استحقاقها عبر المشاريع. ويُقرأ مع التوقّع النقدي — فهو مال مؤكَّد بتاريخ معلوم.
والبطاقة الثانية تعطي إنذارًا مبكرًا لا يعطيه الهامش: ارتفاع التقدير الكلي قبل أن يظهر أثره في النتيجة — تفصيل منطق الإنذار في كيف تكتشف تراجع الأرباح مبكرًا؟.
ومتى لا تحتاج هذا التعقيد؟
هذا القسم يخالف مصلحتنا — وحدات المشاريع والاعتراف بالإيراد بند تسعير كبير. لكنها لا تلزم دائمًا:
عقود أقصر من دورة إقفالك
عمل يبدأ وينتهي داخل الشهر نفسه. لا يمتدّ عبر فترة فلا حاجة لتوزيع — الفاتورة عند الإنجاز تكفي.
عقود بدفعات عند مراحل واضحة
مراحل محدّدة تُسلَّم وتُقبَل. كل مرحلة عقد صغير مكتمل — والاعتراف عند تسليم المرحلة أبسط وأدقّ.
لا تقدير موثوق للتكلفة
نسبة الإنجاز بالتكلفة تفترض تقديرًا يُعتمَد عليه. وبلا ذلك تُنتج إيرادًا مبنيًّا على رقم مخترَع.
والبطاقة الثالثة هي الشرط الذي يسبق كل ما سبق: نسبة إنجاز مبنية على تقدير ضعيف أسوأ من عدم الاعتراف التدريجي. لأنها تُنتج أرباحًا معلنة تُعكَس لاحقًا — وهذا أضرّ من التحفّظ.
ونقولها صراحة: ابنِ قدرة التقدير قبل أن تشتري وحدة اعتراف بالإيراد. وعشرة مشاريع مقيسة تكلفتها الفعلية تعطيك أساسًا — والنظام يخدم الأساس ولا يصنعه.
ما طبيعة عقودك ومدّتها؟ صِف لنا عقودك ومراحلها وطريقة مستخلَصاتك — نقترح أبسط معالجة صحيحة لحالتك.
اطلب رأيًا صريحًاقائمة فحص للعقود الطويلة
- المشروع بُعد إلزامي على كل حركة تكلفة.
- إجمالي التكلفة المقدَّرة يُحدَّث شهريًا.
- من يحدّث التقدير ليس من يُقاس أداؤه به.
- المواد غير المركَّبة مستبعَدة من التكلفة المتكبّدة.
- المستخلَص مفصول عن الإيراد المعترَف به.
- حساب مستقلّ للمستحقّات غير المفوترة.
- حساب مستقلّ للمحتجَزات بتواريخ استحقاقها.
- الدفعات المقدمة التزام لا إيراد.
- الخسارة المتوقّعة تُقيَّد كاملةً فور توقّعها.
- الأوامر التغييرية بسجل وحالات معلنة.
- لا تنفيذ لأمر تغييري بلا اعتماد مكتوب.
- طريقة القياس ثابتة عبر السنوات ومُفصَح عن أي تغيير.
تسع من اثنتي عشرة تعني عقودًا مُدارة محاسبيًا. والبند الثالث يحمي كل ما قبله — التقدير الذي يضعه من يُقاس به ليس تقديرًا محايدًا.