المادة تمرّ بأربع محطات لا محطتين
الشائع أن يُتعامَل مع الأمر كخطوتين: خرجت من المستودع ← صُرِفت على المشروع. والواقع أربع:
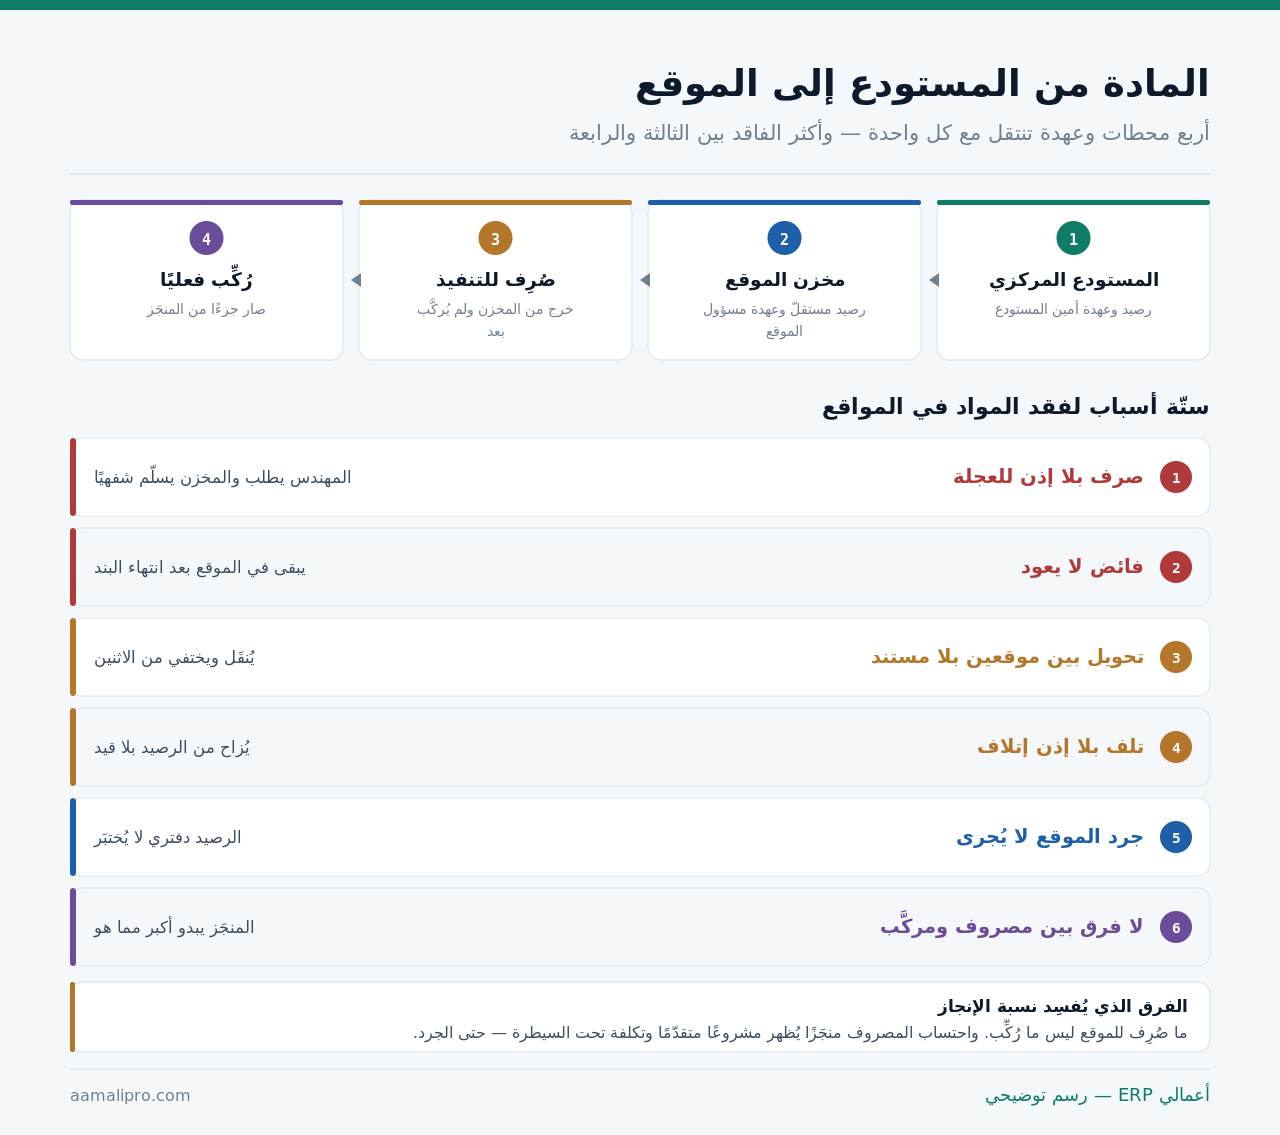
والمحطة الثانية هي التي تُلغى غالبًا: مخزن مستقلّ للموقع. وبدونه تُحمَّل المواد على المشروع لحظة خروجها من المستودع المركزي — فتظهر التكلفة كاملة قبل أن يُنفَّذ شيء، ويصير أي قياس للإنجاز مضلّلًا.
العهدة: من يضمن المادة في كل محطة؟
الرصيد بلا مسؤول رقم بلا معنى. وكل محطة يقابلها ضامن محدّد بالاسم:
| المحطة | المسؤول | المستند الذي ينقل العهدة |
|---|---|---|
| المستودع المركزي | أمين المستودع | إذن صرف/تحويل موقّع |
| مخزن الموقع | مسؤول مخزن الموقع | إذن استلام بالكمية والحالة |
| صُرِف للتنفيذ | مشرف التنفيذ | إذن صرف داخلي بالبند |
| رُكِّب فعليًا | يخرج من العهدة | تقرير إنجاز أو محضر |
| فائض عائد | يعود لمسؤول المخزن | إذن وارد بالفائض |
والسطر الثالث يُغفَل في أكثر المواقع: مواد تُسلَّم للمشرف بلا مستند. فتبقى في رصيد مخزن الموقع وهي ليست فيه — ويظهر العجز في الجرد بلا مسؤول محدّد.
والسطر الخامس هو أكبر مصدر للفاقد بعد انتهاء البنود: الفائض لا يعود. ومادة صُرِفت لبند انتهى وبقيت في الموقع تُستهلك أو تتلف أو تُنسى — والإذن العائد هو ما يمنع ذلك.
ستة أسباب لفقد المواد في المواقع
| السبب | كيف يظهر | الضابط |
|---|---|---|
| صرف بلا إذن للعجلة | عجز في جرد الموقع | إذن قبل التسليم — بلا استثناء |
| فائض لا يعود | تكلفة بند أعلى من المخطّط | إذن وارد عند إغلاق البند |
| تحويل بين موقعين بلا مستند | عجز هنا وفائض هناك | تحويل بطرفين كالفروع |
| تلف بلا إذن إتلاف | كمية تختفي بلا قيد | إذن إتلاف باعتماد |
| جرد الموقع لا يُجرى | الرصيد دفتري لا يُختبَر | جرد دوري لعشرة أصناف |
| لا فرق بين مصروف ومركَّب | إنجاز مضخَّم | قياس المركَّب لا المصروف |
والسبب الأول أكثرها وقوعًا وأسهلها تبريرًا: «الموقع متوقّف والمهندس ينتظر». والحلّ ليس رفض التسليم بل جعل الإذن سريعًا — إذن على الجوال بتوقيع إلكتروني أنفع من نموذج ورقي يحتاج مكتبًا.
والسبب الثالث ينتج عرضًا مربكًا: عجز في موقع وفائض في آخر بالمقدار نفسه. لا شيء ضاع — مادة انتقلت بلا مستند. وهذه علامة تُقرأ فورًا بلا تحقيق.
المصروف مقابل المركَّب: الفرق الذي يقرّر كل شيء
هذا التمييز يمسّ التكلفة والإنجاز والفوترة معًا:
| الوجه | المصروف للموقع | المركَّب فعليًا |
|---|---|---|
| ما يعنيه | خرج من المخزن | صار جزءًا من المنجَز |
| أثره في التكلفة | تكلفة محمَّلة | تكلفة مبرَّرة |
| أثره في الإنجاز | لا يُحتسَب إنجازًا | أساس نسبة الإنجاز |
| أساس المستخلَص | لا يصلح | يصلح |
| ما بينهما | مواد في الموقع لم تُركَّب | تُجرَد وتُقاس |
والسطر الرابع مسألة تعاقدية لا محاسبية فقط: المستخلَص يُبنى على المنفَّذ. ومن يطالب على أساس المصروف يُواجَه باعتراض الاستشاري — والمعلومة يجب أن تكون جاهزة قبل المطالبة لا بعدها.
والسطر الأخير هو ما يُقاس دوريًا: مواد في الموقع لم تُركَّب بعد. وهي أصل قائم لا مصروف — وحجمها الكبير يعني إمّا صرفًا مبكرًا أو تعثّرًا في التنفيذ.
وقياس الإنجاز وربحية المشروع في حل مشكلة عدم معرفة الربح الحقيقي لكل مشروع.
أتعرف ما في مواقعك؟ نبني معك مخازن مواقع بعهدة ومستندات — ونفصل المصروف عن المركَّب في تقاريرك.
اطلب عرضًا توضيحيًاجرد الموقع: أصعب من المستودع وأكثر لزومًا
لا يمكن إيقاف موقع للجرد كما يُوقَف مستودع. والحلّ جرد انتقائي متكرر:
- اجرد عشرة أصناف عالية القيمة أسبوعيًا لا كل الأصناف شهريًا.
- اجرد عند إغلاق كل بند — وهي أفضل لحظة لأن الفائض يظهر.
- اجرد عند تغيّر مسؤول الموقع — تسليم عهدة بمحضر.
- افصل المركَّب عن الموجود — العدّ للموجود لا للمنفَّذ.
- وثّق الحالة لا الكمية فقط — مادة تالفة موجودة عددًا ومفقودة قيمةً.
والبند الثالث لا يُتنازَل عنه: تغيّر مسؤول الموقع بلا محضر تسليم يجعل كل عجز لاحق بلا مسؤول. والمحضر يحمي الطرفين — الخارج والداخل.
والبند الخامس مهمّ في مواد البناء خاصةً: إسمنت تعرّض للرطوبة موجود ولا يصلح. وعدّه سليمًا يؤجّل اكتشاف الخسارة إلى لحظة الاستعمال — وهي أسوأ لحظة.
المعالجة المحاسبية: متى يصير مخزونًا ومتى مصروفًا؟
سؤال يُخطئ فيه كثيرون — والفرق يظهر مباشرة في نتيجة الفترة:
| الحدث | المعالجة |
|---|---|
| شراء مواد للمستودع المركزي | مخزون — أصل |
| تحويل إلى مخزن الموقع | ما زال مخزونًا — تغيّر الموقع فقط |
| صرف للتنفيذ | تكلفة عمل تحت التنفيذ |
| تركيب واعتماد | يدخل في تكلفة المنجَز |
| فائض عائد للمستودع | يعود مخزونًا — تُعكَس التكلفة |
| تلف معتمَد | مصروف فاقد في فترته |
والسطر الثاني هو أكثر ما يُخطأ فيه: تحميل المواد مصروفًا عند تحويلها للموقع. وهي ما زالت مخزونًا مملوكًا لك في موقع آخر — وتحميلها مصروفًا يُنقص ربح الفترة بما لم يُستهلَك.
والسطر الخامس يُنسى فيتراكم: الفائض العائد يجب أن تُعكَس تكلفته عن المشروع. وإلّا بقي المشروع محمَّلًا بمواد استُعمِلت في غيره.
حين تتعدّد المواقع: التحويل والمشاركة
مخزن لكل موقع
مستقلّ بأرصدته وعهدته وجرده. الأساس — وبدونه لا تعرف أين المادة ولا من يضمنها.
التحويل بين المواقع
بإذنين وحساب «مواد في الطريق» — كالتحويل بين الفروع تمامًا. وأي فرق يُفتَح باسم مسؤول.
معدّات مشتركة تتنقّل
ليست مخزونًا بل أصولًا. تُتابَع بموقعها الحالي وساعات تشغيلها على كل مشروع — لا بصرفها.
والبطاقة الثالثة تمييز مهمّ: الرافعة والمولّد أصول لا مواد. وتحميلها على مشروع يكون بالإهلاك أو بأجرة داخلية عن مدة استعمالها — لا بصرفها كصنف يُستهلَك.
والبطاقة الثانية تكرّر منطقًا سبق: التحويل بلا طرفين يُخفي المادة أيامًا — تفصيله في إدارة مبيعات الفروع والمخزون من منصة واحدة.
التسجيل في الميدان: العقبة الحقيقية
كل ما سبق يفترض أن الحركة تُسجَّل حين تقع. وفي الموقع هذا أصعب مما في المستودع:
| العقبة | المعالجة العملية |
|---|---|
| لا حاسب في الموقع | تطبيق جوال بشاشة واحدة |
| اتصال متقطّع | عمل دون اتصال ومزامنة لاحقة |
| المستلِم لا يعرف النظام | توقيع إلكتروني بلا حساب |
| الأيدي مشغولة | مسح باركود لا إدخال يدوي |
| التسجيل يؤخّر العمل | إذن مبدئي فوري يُستكمَل لاحقًا |
والسطر الثاني شرط لا تحسين: نظام يحتاج اتصالًا مستمرًّا لا يعمل في مواقع كثيرة. ومن يشتري حلًّا لحظيًّا لموقع بلا تغطية سيعود إلى الورق خلال أسبوع.
والسطر الخامس يوازن بين الضبط والسرعة: إذن مبدئي بالصنف والكمية فورًا، وتفاصيله لاحقًا. لأن التسجيل الناقص السريع خير من التسجيل الكامل الذي لا يقع.
أربعة تقارير تُقرأ
رصيد كل موقع بالصنف
ما في كل موقع الآن. أساس أي قرار شراء — ويمنع شراء ما هو موجود في موقع آخر.
المصروف مقابل المخطّط بالبند
كم مادة خُطِّط لها في البند وكم صُرِف. تجاوز مبكر يظهر هنا قبل أن يظهر في التكلفة.
المصروف غير المركَّب
ما خرج للتنفيذ ولم يُعتمَد منجَزًا. رقم كبير يعني صرفًا مبكرًا أو تعثّرًا — أو فقدًا.
والرابع عند إغلاق كل بند: الفائض غير المرتجَع. ومراجعته لحظة الإغلاق تسترد مواد كثيرة — وتأجيلها إلى نهاية المشروع يجعلها بلا قيمة.
والبطاقة الأولى توفّر مالًا مباشرًا: شراء صنف موجود في موقع مجاور. وهو خطأ يتكرر في المنشآت متعددة المواقع لأن لا أحد يرى الصورة كاملة.
ومتى لا يستحق الموقع مخزنًا مستقلًّا؟
هذا القسم يخالف مصلحتنا — تعدّد المخازن بند تسعير في كل عرض. لكنه لا يلزم دائمًا:
توريد مباشر يومي
مواد تصل للموقع وتُستعمَل في اليوم نفسه. لا مخزون يبقى — فلا معنى لمخزن. الشراء يُحمَّل على البند مباشرةً.
مشروع أقلّ من شهر
مدة قصيرة بمواد محدودة. جرد واحد عند الإغلاق يكفي — وإنشاء مخزن وإغلاقه عبء يفوق فائدته.
لا مسؤول في الموقع
مخزن بلا أمين هو رصيد بلا ضامن. وإن لم يوجد من يستلم ويصرف بمستند، فالمخزن سيصير رقمًا وهميًا.
والبطاقة الثالثة أهمّها: المخزن يحتاج شخصًا لا شاشة. ومنشأة تفتح مخازن مواقع بلا أمناء ستحصل على أرصدة دفترية لا تطابق شيئًا — وثقة مهدورة في النظام كلّه.
ونقولها صراحة: الضبط المادي يسبق البرمجي هنا أكثر من أي مجال آخر. سور وباب وأمين ودفتر تسليم يمنع من الفقد أكثر مما يمنعه أي نظام في موقع مفتوح.
كم موقعًا وأي مواد؟ صِف لنا مواقعك ومدد مشاريعك — نقترح أبسط بنية تعطيك رصيدًا يُوثَق به.
اطلب تصميم بنيةقائمة فحص لمخزون المواقع
- مخزن مستقلّ لكل موقع بأمين محدّد بالاسم.
- التحويل للموقع لا يُحمَّل مصروفًا — يبقى مخزونًا.
- إذن استلام في الموقع بالكمية والحالة.
- كل صرف للتنفيذ بإذن مرتبط ببند.
- الفائض يعود بإذن وارد عند إغلاق البند.
- التحويل بين المواقع بطرفين وحساب مواد في الطريق.
- الإتلاف بإذن باعتماد لا بحذف.
- جرد أسبوعي لعشرة أصناف عالية القيمة.
- جرد وتسليم عهدة عند تغيّر مسؤول الموقع.
- تقرير المصروف غير المركَّب يُقرأ أسبوعيًا.
- نسبة الإنجاز تُقاس بالمركَّب لا بالمصروف.
- المعدّات تُعالَج أصولًا لا مواد.
تسع من اثنتي عشرة تعني مواقع مضبوطة. والبند الحادي عشر يمنع أخطر تشويه — مشروع يبدو متقدّمًا لأن مواده صُرِفت لا لأنها رُكِّبت.