ثمانية قرارات: أين يُتخذ كل واحد؟
المركزية الكاملة تعطّل الفرع فيلتف عليها. واللامركزية الكاملة تُفقد السيطرة. والتوزيع الصحيح يختلف بحسب طبيعة القرار:
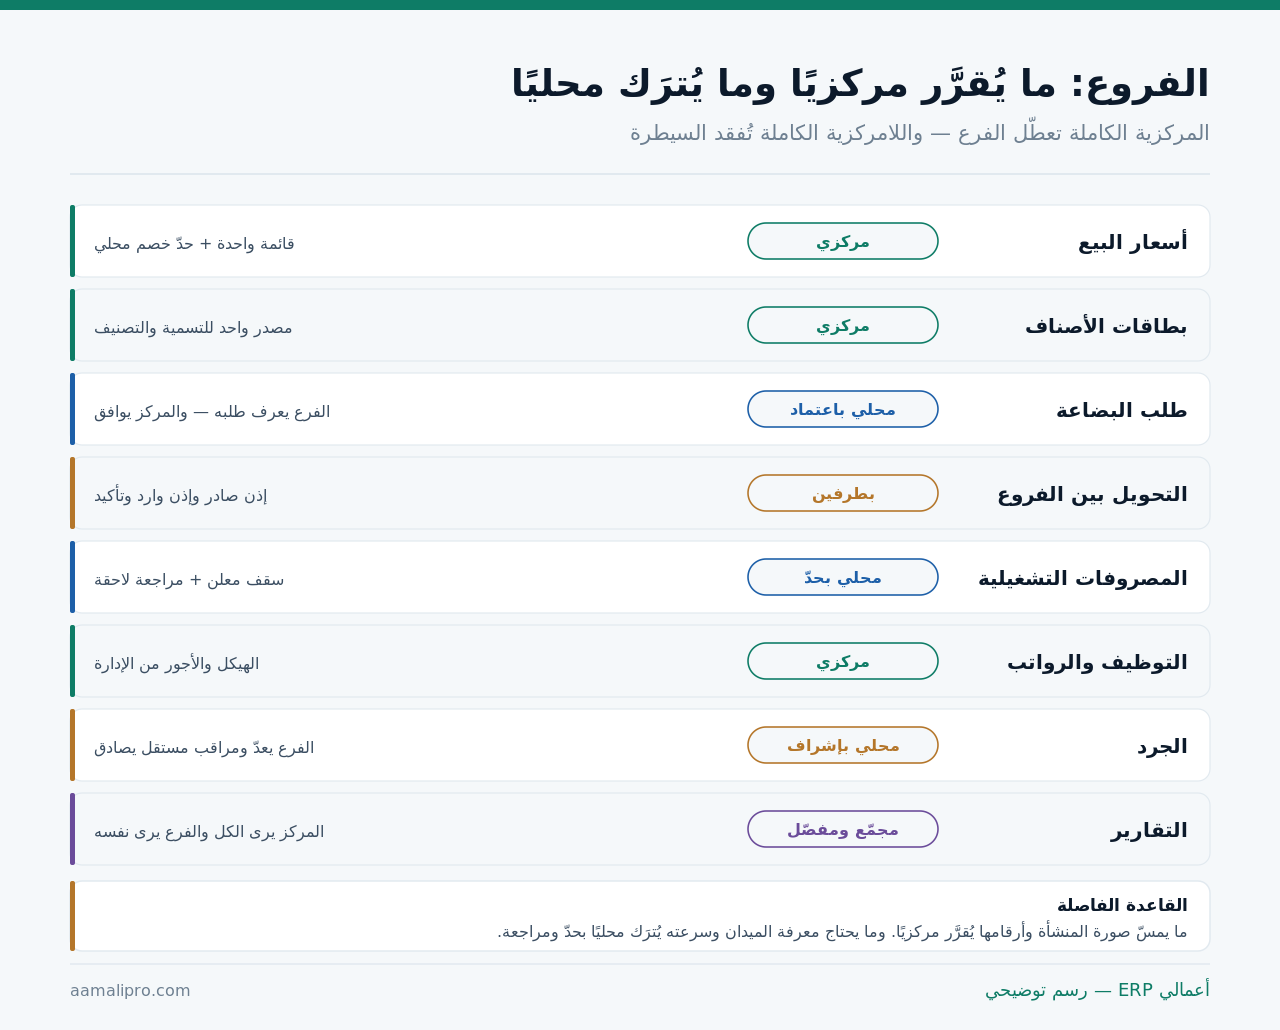
والقرار الأول — الأسعار — لا يقبل الاجتهاد المحلي إطلاقًا. لأن سعرين لصنف واحد في فرعين يُفقد ثقة العميل، ويجعل مقارنة أداء الفرعين بلا معنى. والمرونة المطلوبة تُعطى كحدّ خصم لا كحرية تسعير.
المخزون: مخزن لكل فرع لا رصيد واحد
أول خطأ بنيوي في التوسّع أن يبقى المخزون رصيدًا واحدًا. والصحيح أن يكون لكل فرع مخزن مستقل بأرصدته وتكلفته:
| الوجه | رصيد واحد مجمّع | مخزن لكل فرع |
|---|---|---|
| معرفة ما في الفرع | مستحيلة | لحظية |
| الجرد | بلا معنى | لكل فرع على حدة |
| مسؤولية الفروق | لا مسؤول | واضحة |
| تكلفة البيع | متوسط عام | تكلفة المخزن الفعلية |
| إعادة الطلب | قرار مركزي أعمى | بحدّ لكل فرع |
والسطر الأخير عملي جدًّا: حدّ إعادة طلب لكل فرع على حدة. لأن معدّل دوران الصنف يختلف بين فرع وآخر اختلافًا كبيرًا — وحدّ موحّد يُنتج نفادًا في فرع وركودًا في آخر.
واحتفظ بتقرير مجمّع للمركز: الرصيد الكلي مفيد للشراء، والرصيد بالفرع مفيد للتشغيل. والنظام يجب أن يعطي الاثنين لا أحدهما.
التحويل بين الفروع: أشيع نقطة تسرّب
البضاعة تنتقل بين الفروع يوميًا في كثير من الأنشطة. وحين تنتقل بلا مستند بطرفين، تختفي المسؤولية:
- إذن صادر من الفرع المرسِل يخصم من مخزنه فور الشحن.
- حساب «بضاعة في الطريق» تُقيَّد فيه حتى الاستلام — لا في مخزن أيّ منهما.
- إذن وارد من الفرع المستقبِل بتأكيد الكمية والحالة.
- الفرق بين المرسَل والمستلَم يُفتَح فورًا باسم مسؤول لا يُسوّى لاحقًا.
- التكلفة تنتقل مع الصنف — لا يُعاد تسعيره بتكلفة المخزن المستقبِل.
والخطوة الخامسة خطأ محاسبي شائع: إعادة تسعير الصنف عند التحويل. التحويل حركة داخلية لا بيع — والتكلفة تنتقل كما هي. وأي «ربح» من تحويل داخلي ربح وهمي يتلاشى عند التجميع.
وأثر الفروق المخزنية في أخطاء المخزون والأرباح.
مقارنة الفروع: بالنسب لا بالمبالغ
ترتيب الفروع بالمبيعات المطلقة ظلم يُنتج قرارات خاطئة. فرع في موقع أكبر بحركة أعلى سيبيع أكثر بالضرورة:
| المؤشر | المعادلة | ما يكشفه |
|---|---|---|
| الهامش كنسبة | مجمل الربح ÷ مبيعات الفرع | انضباط التسعير والخصم |
| المصروف إلى الإيراد | مصروف الفرع ÷ إيراده | الكفاءة التشغيلية |
| المبيعات لكل موظف | المبيعات ÷ عدد الموظفين | إنتاجية الطاقم |
| دوران المخزون | تكلفة المبيعات ÷ متوسط المخزون | جودة إدارة البضاعة |
| نسبة الفاقد | الفاقد ÷ المبيعات | انضباط العمليات |
| متوسط قيمة الفاتورة | المبيعات ÷ عدد الفواتير | مهارة البيع والعرض |
والمؤشر الرابع يكشف ما لا يكشفه أي مؤشر آخر: فرع مبيعاته جيدة ودورانه بطيء يخزّن نقدك. وهو يبدو ناجحًا في تقرير المبيعات وحده.
واقرأ ثلاثة مؤشرات معًا قبل أي حكم. الفرع الأعلى مبيعًا قد يكون الأسوأ هامشًا والأبطأ دورانًا — ومكافأته على المبيعات وحدها تُثبّت السلوك الخاطئ.
أتقارن فروعك بعدل؟ نبني معك لوحة مقارنة بالنسب لا بالمبالغ — يراها كل مدير فرع عن فرعه، والمركز عن الجميع.
اطلب عرضًا توضيحيًاالمتجر الإلكتروني: عامله كفرع لا كقناة
حين يُضاف بيع إلكتروني إلى منشأة لها فروع، يُعامَل غالبًا كقناة مبيعات تُسجَّل على أحد الفروع. وهذا يفسد أرقام الفرع ويُخفي أداء المتجر معًا. والصحيح أن يكون فرعًا كامل الأركان.
| الركن | يُعامَل كقناة على فرع | يُعامَل كفرع مستقل |
|---|---|---|
| المخزون | يُخصم من مخزن فرع | مخزن خاص أو محجوز |
| المبيعات | تضخّم أرقام الفرع | تُقاس على حدة |
| المصروفات | تختلط بمصروف الفرع | شحن وعمولة وتسويق منفصلة |
| المرتجعات | تُنسب للفرع ظلمًا | مؤشر خاص بالمتجر |
| الربحية | غير معروفة | محسوبة كاملة |
والسطر الرابع تحديدًا يظلم الفرع: نسبة المرتجع في البيع الإلكتروني أعلى بطبيعتها — لأن العميل لم يرَ المنتج. وخلطها بمرتجعات الفرع يجعل مؤشره سيئًا بلا ذنب، ويُخفي عنك النسبة الحقيقية للمتجر.
وتبقى مسألة واحدة تحتاج قرارًا صريحًا: من أين يُشحَن الطلب الإلكتروني؟ ولها ثلاثة نماذج:
- مخزن مخصّص للمتجر — أوضح محاسبيًا، وأقلّ مرونة، ويحتاج مخزونًا إضافيًا.
- الشحن من أقرب فرع — أسرع للعميل، ويحتاج تحويلًا داخليًا يُسجَّل عند كل طلب.
- كمية محجوزة داخل مخزن الفرع — حلّ وسط: الرصيد في مكانه والحجز يمنع البيع المزدوج.
من يرى ماذا؟ مستويان لا مستوى واحد
خطأ متكرر في الاتجاهين: إمّا أن يرى كل فرع كل شيء، أو ألّا يرى شيئًا. والتوزيع العملي مستويان:
| المستوى | يرى | لا يرى |
|---|---|---|
| مدير الفرع | أرقام فرعه كاملة ومؤشراته | أرقام الفروع الأخرى بالتفصيل |
| مدير الفرع | ترتيبه بين الفروع بالمؤشرات | تفاصيل مصروفات غيره |
| المركز | الكل مجمّعًا ومفصّلًا | — |
| المحاسب المركزي | كل الحركات المالية | قد لا يحتاج تفاصيل تشغيلية |
والسطر الثاني يوازن بين الشفافية والخصوصية: مدير الفرع يرى ترتيبه لا تفاصيل غيره. فيعرف موقعه ويُحفَّز، ولا تتحوّل الأرقام إلى مادة مقارنة شخصية بين المديرين.
وأتِح لكل مدير فرع تقريره بنفسه لا بطلب. لأن التقرير الذي يُطلَب من المركز يصل متأخرًا — والقرار التشغيلي لا ينتظر. الصلاحيات في إدارة المستخدمين والصلاحيات.
فتح فرع جديد: ما الذي يُجهَّز قبل الافتتاح؟
الفرع الذي يُفتح ثم يُضبَط يعمل شهورًا بأرقام غير موثوقة. والتجهيز المسبق يستغرق أيامًا ويوفّر شهورًا:
- مخزن مستقل ومركز تكلفة قبل أول حركة — لا بعدها.
- أرصدة افتتاحية للمخزون بكمياتها وتكلفتها لا بجرد لاحق.
- صلاحيات الطاقم بالدور لا بالأشخاص.
- حدود الصرف والخصم المحلية معلنة مكتوبة.
- تدريب على السيناريوهات لا جولة شاشات.
- تقرير الفرع مُعدّ ليُقرأ من أول أسبوع.
والبند الأول لا يُصحَّح بأثر رجعي: مركز تكلفة أُنشئ بعد شهرين من التشغيل يترك شهرين بلا نسبة. وهي فترة الافتتاح — أهمّ فترة تريد قياسها.
والبند السادس يبني عادة من اليوم الأول: مدير فرع يقرأ أرقامه أسبوعيًا منذ الافتتاح يختلف عمّن يبدأ القراءة بعد سنة.
خمسة أخطاء متكررة في التوسّع
| الخطأ | أثره |
|---|---|
| نسخ الفرع الأول حرفيًا | ما نجح في موقع قد لا ينجح في آخر |
| مخزون مجمّع بلا فصل | لا جرد ولا مسؤولية |
| تحويلات بلا مستند بطرفين | بضاعة تختفي بين الفرعين |
| أسعار محلية اجتهادية | مقارنة بلا معنى وثقة مهزوزة |
| مركزية كل قرار صغير | تعطيل ثم التفاف بالعهدة |
الخطأ الأول استراتيجي لا تشغيلي: الفرع الأول نجح لأسباب قد يكون بعضها خاصًّا بموقعه — طاقم مميّز أو حركة عابرين. ونسخه حرفيًا ينقل الشكل ولا ينقل السبب.
والخطأ الخامس يعالج نفسه بأسوأ طريقة: حين يُمنَع الفرع من صرف صغير، يصرف من العهدة بلا مستند. فتخسر الضبط الذي أردته والمعلومة معًا — تفصيله في ضبط مصروفات الفروع.
التجميع: فروع أم شركات؟
تمييز يُخلَط ويُنتج بنية خاطئة يصعب تصحيحها: هل هذه فروع لكيان واحد أم كيانات مستقلة؟
| الوجه | فروع لكيان واحد | كيانات مستقلة |
|---|---|---|
| الدفاتر | دفتر واحد بمراكز تكلفة | دفتر لكل كيان |
| القوائم | قائمة واحدة مقسّمة | قوائم منفصلة + توحيد |
| التحويل بينها | حركة داخلية بلا ربح | بيع بين أطراف ذات علاقة |
| الرقم الضريبي | واحد | لكلٍّ رقمه |
| التعقيد | أبسط بكثير | يحتاج توحيدًا واستبعادات |
والسطر الثالث هو الفرق العملي الأكبر: بين الكيانات المستقلة يوجد بيع حقيقي يجب استبعاده عند التوحيد — وإلا ظهر إيراد المجموعة مضخَّمًا بمبيعات داخلية.
ولا تختر البنية بناءً على النظام: الشكل القانوني يقرّرها لا التفضيل التقني. واسأل مستشارك — ثم اطلب من النظام أن يعكس ما قرّرته لا العكس.
ومتى لا يستحق الفرع منصة مشتركة؟
هذا القسم يخالف مصلحتنا — تعدّد الفروع بند تسعير في كل عرض. لكن التوحيد ليس دائمًا الأنسب:
نشاط مختلف تمامًا
فرع يبيع تجزئة وآخر يقدّم خدمات. دورتاهما مختلفتان — وتوحيدهما في تهيئة واحدة يُنتج حلًّا وسطًا لا يخدم أيًّا منهما.
فرع بمستخدم واحد
نقطة بيع صغيرة بموظف واحد. قد يكفيها جهاز نقاط بيع يُرسل مبيعاته يوميًا — بلا وحدات كاملة.
اتصال غير موثوق
موقع بإنترنت متقطّع. نظام يعتمد الاتصال اللحظي يعطّل البيع — والحلّ عمل محلي بمزامنة لا اتصال دائم.
والبطاقة الثالثة تسبق أي قرار برمجي: لا تشترِ نظامًا سحابيًا لموقع لا يثبت اتصاله. راجع البنية التحتية أولًا — أو اختر حلًّا يعمل محليًا ويزامن. تفصيل الخيارات في الحلول الهجينة.
ونقولها صراحة: فرعان صغيران قريبان قد لا يحتاجان أكثر من مخزنين ومركزَي تكلفة — لا وحدة «تعدّد فروع» بكل تعقيدها.
كم فرعًا وأي نشاط؟ صِف لنا فروعك وأنشطتها وبنيتها القانونية — نقترح البنية الأبسط التي تعطيك ما تحتاجه.
اطلب تصميم بنيةقائمة فحص لإدارة الفروع
- مخزن مستقل ومركز تكلفة لكل فرع قبل أول حركة.
- قائمة أسعار مركزية مع حدّ خصم محلي معلن.
- بطاقات الأصناف من مصدر واحد لا تُنشأ محليًا.
- التحويل بين الفروع بإذنين وحساب بضاعة في الطريق.
- التكلفة تنتقل مع الصنف بلا إعادة تسعير.
- حدّ إعادة طلب لكل فرع لا حدّ موحّد.
- سقف مصروف محلي معلن مع مراجعة لاحقة.
- الجرد لكل فرع بمصادقة مراقب مستقل.
- ستة مؤشرات مقارنة بالنسب لا بالمبالغ.
- مدير الفرع يرى أرقامه بنفسه بلا طلب.
- الفرع الجديد يُجهَّز قبل الافتتاح لا بعده.
- البنية تعكس الشكل القانوني: فروع أم كيانات.
تسع من اثنتي عشرة تعني توسّعًا مُدارًا. والبند الأول شرط لكل ما بعده — فرع بلا مخزن ومركز تكلفة منفصلين هو فرع لا تعرف عنه شيئًا.
وهذا المقال عن تشغيل الفروع القائمة وإدارتها. أمّا مشروع إضافة فرع أو نشاط جديد إلى نظام يعمل — ما يُعاد وما يُنشأ وجدول التجهيز قبل الافتتاح — فمفصّل في إضافة فرع أو نشاط جديد إلى نظام قائم.