ما يُعاد استعماله وما يُنشأ جديدًا
القرار في كل بند يوفّر أسابيع أو يُنتج خلطًا يمتدّ سنوات:
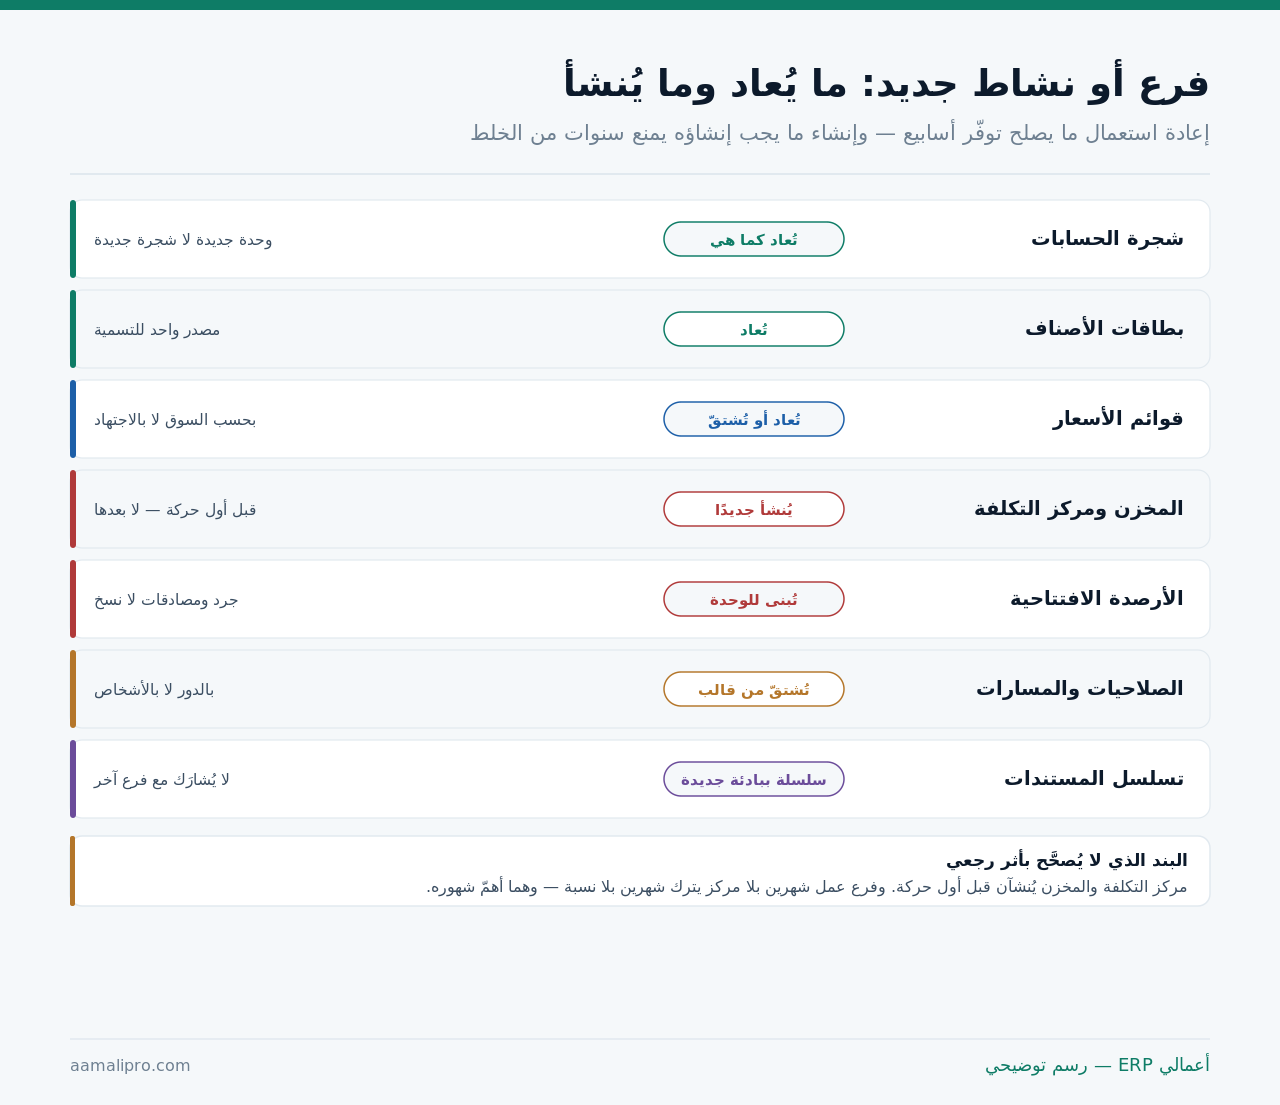
والقاعدة العامة: ما يصف «ماذا» يُعاد وما يصف «أين» يُنشأ. فالصنف والحساب والسعر تصف ماذا — والمخزن والمركز والسلسلة تصف أين. وخلط الاثنين هو أصل أكثر أخطاء التوسّع.
جدول التجهيز: أربعة أسابيع قبل الافتتاح
التجهيز الذي يتمّ قبل الافتتاح يستغرق أيامًا — وبعده يستغرق شهورًا من التصحيح:
| المدّة قبل الافتتاح | ما يُنجَز |
|---|---|
| أربعة أسابيع | قرار البنية: فرع أم كيان · مخزن · مركز تكلفة |
| ثلاثة أسابيع | إنشاء المخزن والمركز والسلسلة والصلاحيات |
| أسبوعان | قائمة الأسعار والأصناف المتاحة في الوحدة |
| أسبوع | تدريب الطاقم على سيناريوهات الوحدة |
| أيام | الأرصدة الافتتاحية للمخزون والعهد |
| يوم الافتتاح | أول معاملة حقيقية بمرافقة |
والسطر الرابع يُختصَر غالبًا وهو الأهمّ عمليًا: تدريب بسيناريوهات الوحدة نفسها. فطاقم فرع تجزئة يحتاج دورة البيع النقدي والمرتجع — لا جولة على كل شاشات النظام.
والسطر الخامس يُنجَز في آخر لحظة بقصد: الأرصدة الافتتاحية أقرب ما يكون للافتتاح. فجرد قبل أسبوعين يحتاج تسوية حركات أسبوعين — وقد فصّلنا بناء الأرصدة في كيف تنقل الأرصدة الافتتاحية بشكل صحيح؟.
أول قرار: فرع أم كيان أم نشاط؟
القرار يسبق كل إعداد — وتغييره لاحقًا يعني إعادة بناء:
| الحالة | البنية | ما يترتّب |
|---|---|---|
| موقع جديد لنشاط قائم | فرع: مخزن + مركز تكلفة | دفتر واحد وتقارير مقارنة |
| نشاط جديد في الموقع نفسه | خطّ نشاط: حسابات إيراد + مركز | قائمة دخل بأعمدة |
| كيان مستقلّ نظامًا | شركة منفصلة | دفتر مستقلّ وتوحيد |
| مشروع مؤقّت | بُعد مشروع لا فرع | يُغلَق عند الانتهاء |
والسطر الرابع يُخطأ فيه كثيرًا: مشروع مؤقّت يُنشأ فرعًا. فيبقى في القوائم والتقارير بعد انتهائه — والصحيح بُعد مشروع يُغلَق ويختفي من الشاشات ويبقى في التاريخ.
والسطر الثالث يُسأل عنه مختصّ قبل أي بناء: الشكل القانوني يقرّر البنية لا التفضيل التقني. وتفصيل الفرق في تنظيم حسابات المنشأة متعددة الأنشطة.
الأرصدة الافتتاحية للوحدة الجديدة
ليست نسخة من وحدة أخرى — بل تُبنى من واقع الوحدة نفسها:
- المخزون بجرد فعلي في الوحدة — لا بما حُوِّل إليها دفتريًا.
- العهد النقدية بمبلغ محدّد ومسؤول باسمه.
- الأصول المسلَّمة بمحاضر عهدة لا بقائمة تحويل.
- العملاء المنقولون بأرصدتهم — إن نُقِل بعضهم للوحدة.
- لا أرصدة افتتاحية للحسابات العامة — فالدفتر واحد.
والبند الأول يمنع خطأً متكرّرًا: الاعتماد على ما حُوِّل دفتريًا. فبضاعة حُوِّلت ولم تصل أو وصلت ناقصة تظهر في رصيد الوحدة الجديدة — والجرد الفعلي يوم الافتتاح هو المرجع.
ما الذي قد يختلف في الوحدة الجديدة؟
ليست الوحدة نسخة — وبعض الاختلافات مشروعة وتُعرَّف لا تُقاوَم:
| العنصر | يختلف؟ | الضابط |
|---|---|---|
| قائمة الأسعار | قد تختلف | بمبرّر كلفة لا باجتهاد محلي |
| الأصناف المتاحة | غالبًا تختلف | مجموعة من الكتالوج لا كتالوج جديد |
| ساعات العمل والورديات | تختلف | إعداد محلي |
| حدود الصرف والخصم | قد تختلف | بحسب الحجم لا بحسب الشخص |
| شجرة الحسابات | لا تختلف | وحدة واحدة للجميع |
| معايير التسمية والترميز | لا تختلف | مركزية دائمًا |
والسطر الثاني عملي جدًّا: الفرع الجديد لا يحتاج كل الكتالوج. وتحديد مجموعة الأصناف المتاحة فيه يبسّط شاشاته ويقلّل الخطأ — بلا إنشاء بطاقات جديدة.
والسطر السادس لا يُتنازَل عنه: معايير التسمية مركزية. فوحدة تنشئ أصنافًا بأسمائها تُنتج ازدواجًا يُفسِد تقارير المجموعة — وقد فصّلناه في حوكمة البيانات الرئيسية.
أتفتح فرعًا أو نشاطًا؟ نجهّز معك الوحدة قبل الافتتاح: بنية ومخزن ومركز وسلسلة وأرصدة — لا بعده.
اطلب جلسة تجهيزأول إقفال بالوحدة الجديدة
الإقفال الأول بعد الإضافة يختبر ما لا يختبره التشغيل اليومي:
- تحقّق أن كل حركة حملت المركز — لا حركات غير موزَّعة.
- طابق مخزن الوحدة بجرد فعلي أول مرة.
- راجع التحويلات بين الوحدة وغيرها — بطرفين مكتملين.
- اقرأ قائمة الدخل بالأعمدة — هل تظهر الوحدة منفصلة؟
- افحص المصروف المشترك — هل وُزِّع على الوحدة بأساسه؟
| ما يُفحَص في أول إقفال | الرقم المقبول | إن اختلف |
|---|---|---|
| حركات بلا مركز تكلفة | صفر | حركات لن تظهر في تقرير أي وحدة |
| فرق جرد مخزن الوحدة | ضمن حدّ التسامح | أرصدة افتتاحية غير دقيقة |
| تحويلات بطرف واحد | صفر | بضاعة معلّقة بين وحدتين |
| مبيعات بلا سلسلة الوحدة | صفر | سلسلة مشتركة بالخطأ |
| حصّة الوحدة من المشترك | محمَّلة | ربح ظاهري لا يستمرّ |
والبند الخامس يُغفَل في أول شهر فيُظهر الوحدة مربحة زورًا: حصّتها من المصروف المشترك. فإيجار الإدارة ورواتبها لا تتغيّر — لكن نصيب الوحدة منها يجب أن يُحمَّل عليها منذ شهرها الأول.
والبند الأول أسرع فحص: تقرير الحركات بلا مركز تكلفة. وصفر هو الهدف — وأي رقم فيه يعني حركات لن تظهر في تقرير أي وحدة.
ستّة أخطاء تتكرّر في كل إضافة
| الخطأ | أثره |
|---|---|
| التشغيل قبل إنشاء المركز | شهور بلا نسبة لا تُصحَّح |
| مشاركة سلسلة مستندات مع فرع آخر | فجوات لا تُفسَّر |
| نسخ شجرة حسابات للوحدة | شجرة تتضخّم ومقارنة تُكسَر |
| إنشاء أصناف محلية | ازدواج يُفسِد تقارير المجموعة |
| صلاحيات منسوخة من شخص | يرث ما لا يحتاجه |
| إغفال إبلاغ الأطراف الخارجية | تأمين وعقود لا تشمل الموقع |
والخطأ الخامس شائع لأنه سريع: نسخ صلاحيات موظف قائم. فيرث الجديد صلاحيات تراكمت لغيره عبر سنوات — والصحيح قالب بالدور لا نسخة عن شخص.
والخطأ السادس يقع خارج النظام: موقع جديد غير مذكور في وثيقة التأمين ولا في عقود الخدمة. وتفصيله في التأمين على الأصول والمخزون.
ما يتغيّر في تقاريرك بعد الإضافة
المقارنة الزمنية تنكسر مؤقّتًا
نموّ الإيراد سببه وحدة جديدة لا تحسّن أداء. اقرأ «نموّ الوحدات القائمة» منفصلًا عن الإجمالي.
المصروف المشترك يُعاد توزيعه
إضافة وحدة تُغيّر حصّة كل وحدة قائمة من المشترك — فتبدو أرباحها أعلى بلا تغيّر حقيقي.
وحدة جديدة لا تُقارَن بناضجة
فرع في شهره الثالث لا يُقاس بفرع عمره ثلاث سنوات. قارنه بأول ثلاثة أشهر لفرع آخر.
والبطاقة الأولى تمنع خداعًا ذاتيًا: نموّ إجمالي مصدره الافتتاح لا التحسّن. ومنشأة تفتح فرعًا كل سنة تُظهر نموًّا مستمرًّا بينما وحداتها القائمة راكدة — والفصل بين الرقمين يكشف ذلك.
والبطاقة الثالثة تحمي مدير الوحدة الجديدة من حكم ظالم: منحنى التعلّم حقيقي. وتفصيل المقارنة العادلة في إدارة مبيعات الفروع والمخزون من منصة واحدة.
إن كنت ستكرّر: ابنِ قالبًا
منشأة تفتح وحدة كل سنة تبني القالب مرة وتوفّره كل مرة:
- وثيقة بنية الوحدة: ما يُنشأ وما يُعاد وبأي أسماء.
- قوالب صلاحيات بالدور جاهزة للتطبيق.
- قائمة تجهيز بأربعة أسابيع بمسؤول لكل بند.
- حزمة تدريب بسيناريوهات الوحدة.
- قائمة أطراف تُبلَّغ: تأمين · بنك · مورّدون · جهات.
والبند الخامس هو ما يُنسى دائمًا لأنه خارج النظام: قائمة من يُبلَّغ. وكل وحدة جديدة تكشف طرفًا نُسي في السابقة — فتُضاف إلى القائمة ولا تتكرّر.
والقالب يُحدَّث بعد كل إضافة: ما تعثّر هذه المرة يُضاف للمرة القادمة. وهذا ما يجعل الوحدة الخامسة أسرع من الثانية بكثير.
ومتى لا تضيف الوحدة إلى النظام أصلًا؟
هذا القسم يخالف مصلحتنا — كل وحدة إضافية بند تسعير في أكثر العقود:
نشاط تجريبي قصير
تجربة ثلاثة أشهر لسوق جديد. بُعد مشروع يكفي — وإنشاء فرع كامل ثم إغلاقه يترك أثرًا في الشجرة والتقارير.
نقطة بيع صغيرة بموظف
كشك أو منفذ محدود. ملخّص يومي يُرحَّل يكفي — والوحدة الكاملة بصلاحياتها وتقاريرها كلفة بلا عائد.
قبل تعيين مسؤول
وحدة بلا من يُدخِل ويجرد ويصفّي. ستُنتج أرصدة دفترية لا تطابق شيئًا — والمسؤول يسبق الإعداد.
والبطاقة الثالثة هي الشرط الذي يسبق كل ما في هذا المقال: وحدة بلا مسؤول ليست وحدة. ومخزن بلا أمين ومركز بلا مدير يُنتجان أرقامًا لا يقف خلفها أحد — وهي أسوأ من عدم الفصل أصلًا.
ونقولها صراحة: ليس كل توسّع يحتاج بنية جديدة في النظام. واسأل أولًا: أي قرار سأتخذه بأرقام هذه الوحدة منفصلة؟ فإن لم يكن ثمّة قرار، فالفصل عبء إدخال يومي بلا عائد.
ما شكل توسّعك؟ صِف لنا الوحدة الجديدة ومدّتها وحجمها — نقترح أبسط بنية تعطيك ما تحتاج قياسه.
اطلب تصميم بنيةقائمة فحص لإضافة وحدة جديدة
- قرار البنية محسوم: فرع أم نشاط أم كيان أم مشروع.
- الشكل القانوني سُئل عنه مختصّ إن كان كيانًا.
- مركز التكلفة والمخزن أُنشئا قبل أول حركة.
- سلسلة مستندات مستقلّة ببادئة خاصّة.
- الشجرة والأصناف مُعادة لا منسوخة.
- الأصناف المتاحة مجموعة من الكتالوج لا كتالوج جديد.
- الصلاحيات من قالب بالدور لا نسخة عن شخص.
- أرصدة المخزون بجرد فعلي يوم الافتتاح.
- لا أرصدة افتتاحية للحسابات — الدفتر واحد.
- تدريب بسيناريوهات الوحدة قبل الافتتاح بأسبوع.
- الأطراف الخارجية مُبلَّغة: تأمين وعقود وبنك.
- أول إقفال يفحص الحركات بلا مركز والمصروف المشترك.
تسع من اثنتي عشرة تعني وحدة تدخل النظام نظيفة. والبند الثالث هو الوحيد الذي لا يُصحَّح لاحقًا — ما لم يُنشأ قبل أول حركة يترك فترة بلا نسبة إلى الأبد.