المبدأ: تفصيل لا إجمال
الإغراء واضح: النظام القديم يعطيك رصيدًا إجماليًا للعملاء، والنظام الجديد يقبل رقمًا واحدًا. تُدخله فيتوازن الميزان وينتهي الأمر في ساعة.
والثمن يظهر في الأسبوع الأول: تقرير أعمار الديون فارغ، والمطابقة مع العميل مستحيلة، والتحصيل يعمل بمعلومة ناقصة. ووظيفة كاملة تعطّلت لتوفير يوم عمل واحد.
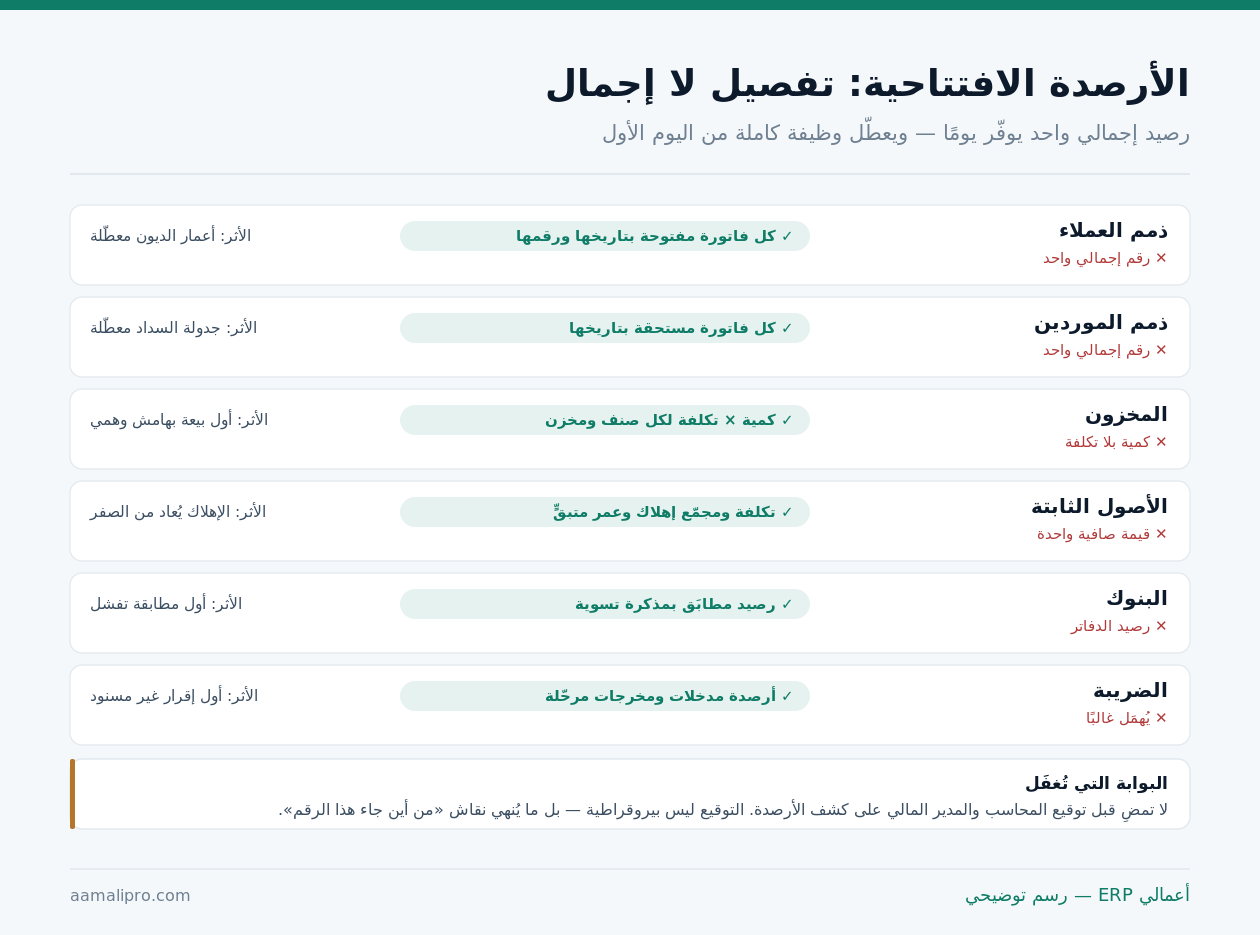
ستة أرصدة ومستوى التفصيل المطلوب لكل واحد
| الرصيد | الخطأ الشائع | المطلوب | الوظيفة المعطّلة إن نقص |
|---|---|---|---|
| ذمم العملاء | رقم إجمالي | كل فاتورة مفتوحة برقمها وتاريخها | أعمار الديون والتحصيل |
| ذمم الموردين | رقم إجمالي | كل فاتورة مستحقة بتاريخ استحقاقها | جدولة السداد |
| المخزون | كمية بلا تكلفة | كمية × تكلفة لكل صنف ومخزن | تكلفة البضاعة المباعة |
| الأصول الثابتة | قيمة صافية | تكلفة ومجمّع إهلاك وعمر متبقٍّ وطريقة | الإهلاك الآلي |
| البنوك والصناديق | رصيد الدفاتر | رصيد مطابَق بمذكرة تسوية وشيكات معلّقة | أول مطابقة بنكية |
| حسابات الضريبة | يُهمَل | أرصدة مدخلات ومخرجات مرحّلة | أول إقرار مسنود |
السطر الرابع يُغفَل أكثر مما يُتوقّع: ترحيل الأصل بقيمته الصافية يعني أن النظام سيبدأ إهلاكه من جديد بالكامل — فيُهلَك الأصل مرتين محاسبيًا. رحّل التكلفة والمجمّع منفصلَين.
والسطر الأخير يظهر أثره عند أول إقرار: حسابات ضريبية بلا أرصدة مرحّلة تجعل الإقرار الأول غير قابل للإسناد إلى الدفاتر. تفصيله في تجهيز النظام للمراجعة الضريبية.
وما الذي لا يُرحَّل — ولماذا؟
بقدر أهمية ما يُرحَّل، تحديد ما لا يُرحَّل يوفّر أسابيع ويمنع تضخّمًا بلا فائدة:
الفواتير المسدّدة
تبقى في النظام القديم للاطلاع. ترحيلها مشروع بحجم المشروع كله وفائدته قريبة من الصفر — والاطلاع التاريخي لا يحتاج نظامًا حيًّا.
حركات سنوات سابقة
كل قيود الماضي. ما تحتاجه منها مُلخَّص في الأرصدة الافتتاحية أصلًا — وهذا معنى «افتتاحي».
أصناف وعملاء غير نشطين
ما لم يتحرّك سنتين. ترحيله يورّث فوضى البيانات القديمة إلى نظام نظيف — نظّف قبل أن ترحّل.
البطاقة الثالثة فرصة نادرة: الترحيل هو المرة الوحيدة التي يُقبَل فيها حذف بيانات قديمة بلا نقاش. ملف عملاء فيه ألفان نصفهم لم يشترِ منذ ثلاث سنوات يمكن أن ينتقل بألف نشط فقط — والباقي يبقى في الأرشيف.
لكن انتبه: العميل غير النشط الذي عليه ذمة يُرحَّل بذمته مهما طال ركوده. التنظيف يشمل الخاملين بلا أرصدة فقط.
كيف يُبنى قيد الافتتاح ويُوازَن؟
الأرصدة لا تدخل متفرقة — بل تُبنى في قيد افتتاحي واحد متوازن. وهذه بنيته:
| الجانب | ما يُدرَج |
|---|---|
| مدين | النقدية والبنوك · ذمم العملاء · المخزون · الأصول بتكلفتها · ضريبة المدخلات · مصروفات مقدمة |
| دائن | ذمم الموردين · القروض · مجمّع الإهلاك · ضريبة المخرجات · مصروفات مستحقة · رأس المال والأرباح المبقاة |
- اجمع الأرصدة من ميزان المراجعة الختامي للنظام القديم بتاريخ محدّد متفق عليه.
- أدخل التفاصيل في وحداتها أولًا — الذمم في وحدة المبيعات، والمخزون في وحدة المخازن — لا كأرقام في القيد.
- دع النظام يُنتج أرصدة الحسابات من التفاصيل المدخَلة، ثم قارنها بميزان المراجعة القديم.
- أدخل حسابات حقوق الملكية أخيرًا — وهي التي تُغلق الفرق إن وُجد.
- لا تستخدم حساب «فروق ترحيل» لإغلاق فرق لا تعرف سببه. الفرق غير المفسَّر يعني خطأ لم يُكتشف.
بوابة التوقيع: لا تمضِ قبلها
قبل أي حركة تشغيلية في النظام الجديد، يجب أن يوقّع المحاسب والمدير المالي على كشف الأرصدة الافتتاحية. وهذه ليست بيروقراطية:
| ما يوفّره التوقيع | البديل بلا توقيع |
|---|---|
| إنهاء نقاش «من أين جاء هذا الرقم» | جدل متكرر بعد شهور |
| مراجعة فعلية للأرقام قبل اعتمادها | أرقام تمرّ بلا فحص |
| نقطة مرجعية عند أي فرق لاحق | لا مرجع للمقارنة |
| مسؤولية واضحة عند الخطأ | اللوم يتنقّل |
| سند للمراجع الخارجي | سؤال مفتوح في المراجعة |
والتوقيع نفسه يفرض المراجعة. من يعرف أنه سيوقّع يقرأ قبل أن يوقّع — وهذا وحده يكشف عادةً ثلاثة أو أربعة أخطاء كانت ستمرّ.
تستعدّ لترحيل أرصدتك؟ نعطيك قوالب الكشوف الستة ونماذج المطابقة — ونراجع معك المخزون والأصول تحديدًا لأنهما أصعب ما يُرحَّل.
اطلب قوالب الترحيلمطابقة ما بعد الترحيل: سبعة أرقام
الترحيل لا ينتهي بالإدخال — بل بالمطابقة. وهذه سبعة أرقام تُقارَن بين النظامين قبل أي حركة جديدة:
| الرقم | مصدره في القديم | الفرق المقبول |
|---|---|---|
| إجمالي ذمم العملاء | كشف أعمار الديون | صفر |
| عدد فواتير العملاء المفتوحة | كشف الذمم التفصيلي | صفر |
| إجمالي ذمم الموردين | كشف الدائنين | صفر |
| قيمة المخزون | تقرير تقييم المخزون | فروق تقريب فقط |
| عدد الأصناف بأرصدة | تقرير أرصدة الأصناف | صفر |
| صافي الأصول الثابتة | سجل الأصول | صفر |
| مجموع ميزان المراجعة | الميزان الختامي | صفر |
السطران الثاني والخامس مهمّان تحديدًا: مطابقة الإجمالي لا تكفي. مئة فاتورة مجموعها صحيح قد تكون تسعين فاتورة رُحّلت وعشرًا دُمجت — والإجمالي يخفي ذلك تمامًا.
وفرق تقييم المخزون هو الوحيد المتوقّع، لاختلاف طريقة التكلفة أحيانًا. فسّره واعتمده مكتوبًا ولا تعامله خطأً في كل مطابقة لاحقة. السياق الكامل في دليل ترحيل البيانات.
ستة أخطاء تبقى في دفاترك سنوات
| الخطأ | متى يظهر أثره | كلفة التصحيح لاحقًا |
|---|---|---|
| ذمم إجمالية بلا فواتير | الأسبوع الأول | إعادة إدخال كاملة |
| مخزون بكمية بلا تكلفة | أول بيعة | إعادة تسعير وتسويات |
| أصل بقيمة صافية | أول إهلاك شهري | إعادة بناء سجل الأصول |
| رصيد بنك بلا مذكرة تسوية | أول مطابقة | مطاردة شيكات قديمة |
| حساب فروق ترحيل برصيد | أول مراجعة | تحقيق في مصدر الفرق |
| تاريخ افتتاح غير موحّد | أول إقفال | ازدواج أو فجوة في الحركة |
السطر الأخير خطأ إجرائي بسيط وأثره كبير: أن تُرحَّل بعض الأرصدة بتاريخ نهاية الشهر وأخرى بتاريخ بدء التشغيل. النتيجة حركات مزدوجة أو فجوة أيام لا يغطيها أي نظام. حدّد تاريخًا واحدًا واكتبه في أعلى كل كشف.
اكتشفت خطأً بعد بدء التشغيل — ماذا تفعل؟
سيحدث. مهما دقّقت، سيظهر بعد أسابيع أن ذمة عميل نُقلت ناقصة أو أن صنفًا رُحّل بتكلفة خاطئة. والمهم أن تعرف أن معالجة الخطأ تختلف باختلاف وقت اكتشافه — لا بحجمه.
| وقت الاكتشاف | المعالجة | ما يجب تجنّبه |
|---|---|---|
| قبل أي حركة تشغيلية | عدّل الرصيد مباشرة | لا شيء — هذه النافذة الذهبية |
| بعد حركة وقبل أول إقفال | قيد تسوية بتاريخ الافتتاح | تعديل الرصيد وقد بُنيت عليه حركة |
| بعد أول إقفال معتمد | قيد تصحيح بتاريخ الاكتشاف | التعديل بأثر رجعي على فترة مقفلة |
| بعد إقرار ضريبي مقدَّم | تصحيح موثّق + مذكرة | التصحيح الصامت بلا مبرّر مكتوب |
| بعد إقفال سنوي | يُعالَج كتصحيح فترة سابقة | إعادة فتح السنة المقفلة |
القاعدة الحاكمة: لا تُعدّل رصيدًا بُنيت عليه حركة. الرصيد الافتتاحي بعد أول حركة صار جزءًا من سلسلة — وتعديله مباشرة يجعل تقارير الفترة الماضية تتغيّر بلا تفسير.
- وثّق الخطأ قبل تصحيحه — ما كان، وما يجب أن يكون، وكيف اكتُشف.
- افحص إن كان الخطأ منفردًا أم نمطًا. ذمة واحدة ناقصة قد تعني أن الكشف كله رُحّل من مصدر خاطئ.
- اعتمد التصحيح بتوقيع كما اعتُمد الأصل — نفس البوابة لا أقلّ منها.
- أبلغ من بنى قرارًا على الرقم القديم إن كان قد استُخدم في تقرير أو مطالبة.
والبند الثاني هو الأهم عمليًا: أخطاء الترحيل نادرًا ما تأتي فرادى. حين تجد ذمة عميل ناقصة، افحص عشر ذمم أخرى قبل أن تصحّح واحدة — غالبًا ستجد أن مصدر الكشف نفسه كان ناقصًا.
التوقيت: متى تُرحَّل الأرصدة؟
توقيت الترحيل يقرّر نصف صعوبته:
بداية سنة مالية
الأفضل بلا منافس. الأرصدة مغلقة ومراجَعة، والمقارنات السنوية تبدأ نظيفة، ولا حاجة لترحيل حركة السنة الجارية.
بداية ربع
مقبول. الأرصدة مراجَعة ربعيًا، لكن مقارنة السنة ستكون بين نظامين — يحتاج تجميعًا يدويًا مرة واحدة.
منتصف شهر
يُتجنَّب. أرصدة غير مغلقة وحركة جارية، والمطابقة تصير على هدف متحرّك — أشيع سبب لترحيل يفشل.
وإن اضطررت لغير بداية السنة، اجعله بداية شهر على الأقل بعد إقفال الشهر السابق واعتماده. الترحيل على أرصدة غير مقفلة يعني أن الرقم الذي رحّلته سيتغيّر بعد أن رحّلته.
ومتى يكفي الترحيل المختصر فعلًا؟
هذا القسم يخالف مصلحتنا — الترحيل التفصيلي بند ساعات في كل مشروع. لكن التفصيل الكامل ليس ضروريًا دائمًا:
منشأة تبيع نقدًا فقط
لا ذمم عملاء أصلًا. رصيد النقدية والمخزون والأصول يكفي — ولا معنى لكشف أعمار ديون فارغ.
نشاط خدمي بلا مخزون
أصعب ما في الترحيل غائب. يبقى الذمم والبنك والأصول — ويُنجَز في يوم لا أسبوع.
منشأة جديدة
إن كانت في سنتها الأولى بحركة محدودة، فقد يكون إدخال الحركة كاملة من البداية أسهل وأنظف من ترحيل أرصدة.
والبطاقة الثالثة خيار نقترحه أحيانًا ونخسر به ساعات: منشأة عمرها أشهر وحركتها بضع مئات المستندات قد يكون إدخالها كاملة أنظف من ترحيل أرصدة — فتحصل على تاريخ حركة كامل داخل النظام بدل رصيد افتتاحي جامد.
كم يحتاج ترحيلك فعلًا؟ صِف لنا نشاطك وحجم ذممك وأصنافك — نقول لك ما يجب أن يُرحَّل تفصيلًا وما يمكن اختصاره بلا خسارة.
اطلب تقديرًاقائمة فحص الترحيل
- تاريخ افتتاح واحد موحّد مكتوب في أعلى كل كشف.
- الأرصدة مأخوذة من ميزان مراجعة مقفل ومعتمد.
- ذمم العملاء بكل فاتورة مفتوحة برقمها وتاريخها.
- ذمم الموردين بتواريخ استحقاقها.
- المخزون بكمية وتكلفة لكل صنف ومخزن.
- الأصول بتكلفتها ومجمّع إهلاكها منفصلَين.
- رصيد البنك مطابَق بمذكرة تسوية وشيكات معلّقة.
- حسابات الضريبة مرحّلة بأرصدتها.
- قيد الافتتاح متوازن بلا حساب «فروق ترحيل».
- العملاء والأصناف الخاملون بلا أرصدة لم يُرحَّلوا.
- كشف الأرصدة موقَّع من المحاسب والمدير المالي.
- الأرقام السبعة مطابَقة بين النظامين قبل أي حركة.
عشر من اثنتي عشرة شرط للانتقال. والبند التاسع وحده — قيد متوازن بلا حساب فروق — يكشف أكثر أخطاء الترحيل قبل أن تستقر في الدفاتر.
ولمن ينتقل من دفتر ورقي لا من ملف — حيث لا شيء يُستورَد وكل رقم يُبنى من الواقع — انظر الانتقال من الدفاتر الورقية إلى النظام.