ستّ خطوات بالترتيب
الترتيب هنا ليس اقتراحًا — كل خطوة تحتاج ما قبلها:
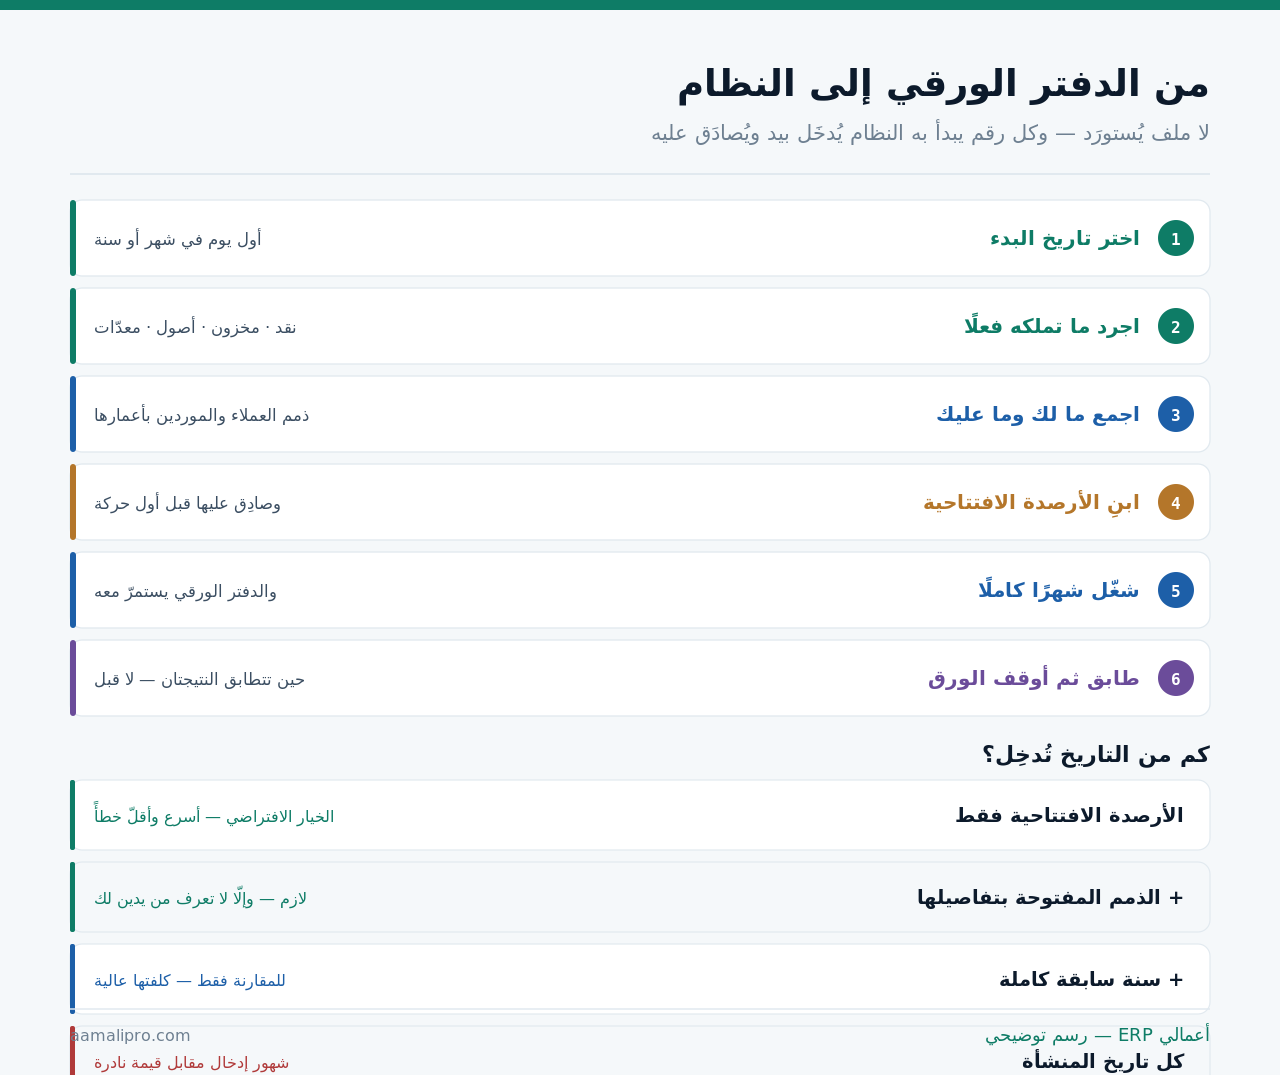
والخطوة السادسة تحمل المعيار الوحيد للنجاح: لا يُوقَف الورق بالتاريخ بل بالتطابق. ومن يوقفه لأن «الشهر انتهى» قد يوقفه وفي النظام أرقام لم تُختبَر.
تاريخ البدء: اختره ولا تتركه يقع
هذا أول قرار وأكثره أثرًا على ما يليه:
| التاريخ | ما يعطيه | الحكم |
|---|---|---|
| أول السنة المالية | سنة كاملة في النظام ومقارنة سليمة | الأفضل |
| أول ربع | ربع كامل — مقبول ومقارنة جزئية | جيد |
| أول شهر | أسرع بدءًا — سنة مقسّمة بين نظامين | مقبول عند الحاجة |
| منتصف شهر | شهر مقسّم لا يُقرأ | لا |
والصف الأخير خطأ يقع بلا قصد: يبدأ الإدخال يوم وصول النظام. فيصير الشهر نصفه في الورق ونصفه في النظام — ولا يُقرأ لا هذا ولا ذاك. وانتظار أسبوعين حتى أول الشهر أنفع من البدء اليوم.
ولا تربط تاريخ البدء بتاريخ التوقيع: وقّع اليوم وابدأ الإدخال أول الشهر القادم. والفترة بينهما تُستعمَل في التهيئة والتدريب وبناء الأرصدة.
كم من التاريخ تُدخِل؟
أكثر ما يُهدَر من وقت في هذا النوع من المشاريع يُهدَر هنا:
| ما يُدخَل | الجهد | القيمة |
|---|---|---|
| الأرصدة الافتتاحية فقط | أيام | تكفي للتشغيل |
| + الذمم المفتوحة بتفاصيلها | أيام | لازمة — لا غنى عنها |
| + أرصدة الأصناف بكمياتها وتكلفتها | أيام | لازمة إن كان لديك مخزون |
| + سنة سابقة كاملة | أسابيع | للمقارنة فقط |
| كل تاريخ المنشأة | شهور | نادرة جدًّا |
والصف الرابع يُطلَب بحجة المقارنة: «نريد مقارنة هذا العام بالماضي». وهي حاجة مشروعة تُلبَّى بأرقام إجمالية شهرية لا بإدخال كل حركة — سطر واحد لكل شهر يكفي للرسم البياني.
بناء الأرصدة الافتتاحية من دفتر ورقي
هنا يختلف الانتقال من الورق عن غيره أشدّ اختلاف — لأن الرصيد يُبنى من الواقع لا من ملف:
- النقد: عُدّ الصندوق واطلب كشف حساب بنكي بتاريخ البدء.
- المخزون: اجرد فعليًا — لا تنقل رقمًا من دفتر لم يُجرَد.
- ذمم العملاء: اجمعها من الفواتير المفتوحة وصادِق عليها مع العملاء.
- ذمم الموردين: من كشوفهم لا من دفترك — واطلب كشفًا موقّعًا.
- الأصول: اجرد ما تملكه وقدّر قيمته المتبقية بمستشارك.
- الفرق: ما لا يتوازن يُقيَّد في حقوق الملكية بوصفه رصيدًا افتتاحيًا.
والخطوة الرابعة تخالف الحدس: ذمم الموردين تُؤخَذ من كشوفهم. لأن دفترك قد تكون فيه فاتورة لم تصلك — والمورّد لن ينسى ما لك عليه. وهذا يكشف التزامات غير مسجَّلة قبل أن تبدأ.
والخطوة الثالثة أهمّ ما يُفعَل في المشروع كلّه: مصادقة العملاء على أرصدتهم. لأن رصيدًا غير مصادَق عليه قد يُنازَع بعد سنة — وحينها لا مستند يحسم. وتفصيل بناء الأرصدة في ترحيل البيانات والأرصدة الافتتاحية دون كوارث.
جرّب على معاملات حقيقية قبل يوم البدء
بين اعتماد الأرصدة ويوم البدء أيام تُهدَر عادةً في الانتظار. واستعمالها في تجربة صامتة يكشف ما لا يكشفه أي تدريب:
| المعاملة التجريبية | ما تختبره | الخطأ الذي يظهر |
|---|---|---|
| بيع نقدي كامل | الفاتورة والصندوق والمخزن معًا | صنف بلا سعر أو بلا وحدة |
| بيع آجل ثم تحصيل جزئي | الذمّة والتحصيل الجزئي | الرصيد لا يُقفَل جزئيًا |
| شراء ثم إدخال مخزن | التكلفة تدخل صحيحة | تكلفة بلا مصاريف شحن |
| مرتجع من عميل | الإشعار الدائن وإذن الوارد | المرتجع لا يعيد الصنف |
| مصروف نقدي بسند | الصرف والتصنيف | حساب مصروف ناقص في الشجرة |
ثم — وهذه الخطوة هي المقصودة — احذف كل ما أدخلته في التجربة وأعد الأرصدة إلى ما اعتُمِد. فالتجربة تُجرى في بيئة اختبار أو تُلغى بالكامل قبل أول يوم حقيقي.
والسطر الثالث يكشف خطأً يتكرر عند من ينتقل من ورق: مصاريف الشحن والتخليص لا تُضاف إلى تكلفة الصنف. فتظهر تكلفة الشراء أقلّ من الحقيقة، ويبدو هامشك أعلى مما هو من أول يوم.
شهر متوازٍ: الورق يستمرّ
الانتقال من الورق يحتاج متوازيًا أكثر من غيره — لأن لا شيء يُقارَن به إلا الورق نفسه:
| المقارنة | ما تكشفه |
|---|---|
| مبيعات الشهر | فواتير أُدخِلت في أحدهما دون الآخر |
| مصروفات الشهر | مصروف نقدي لم يُسجَّل في النظام |
| رصيد الصندوق | حركة نقدية مفقودة |
| رصيد البنك بعد المطابقة | تحويل لم يُقيَّد |
| إجمالي ذمم العملاء | تحصيل سُجّل في أحدهما |
| كمية صنفين أو ثلاثة | صرف غير مسجَّل |
والقاعدة أن المتوازي شهر واحد كافٍ في أكثر الحالات: إن تطابقت الستّة، أوقف الورق. وإن لم تتطابق، فالسبب يُعالَج ولا يُمدَّد المتوازي بلا معالجة.
وحدّد من يقارن: شخص واحد مسؤول عن المقارنة يوميًا لا أسبوعيًا. لأن فرقًا عمره يوم يُذكَر سببه، وفرقًا عمره ثلاثة أسابيع يحتاج بحثًا.
أتنتقل من دفتر ورقي؟ نساعدك في بناء أرصدتك الافتتاحية من واقعك — بجرد ومصادقات لا بنقل أرقام.
اطلب جلسة تجهيزالفريق: أصعب جزء وليس الأرقام
من عمل على الورق عشرين سنة لا يقاوم النظام — يقاوم فقدان ما يتقنه. والفرق بين المقاومتين يحدّد المعالجة:
الخوف من الظهور بمظهر العاجز
محاسب خبير يخشى أن يبدو بطيئًا أمام موظف أصغر. عالِجها بتدريب فردي أولًا لا بجلسة جماعية.
الخوف من انكشاف تصرّفات سابقة
أحيانًا يكون الورق يستر معالجات مرتجَلة. أعلن أن الهدف بناء لا محاسبة على ما مضى — وتمسّك بذلك.
الشعور بأن الورق أوثق
شعور مفهوم من دفتر بخطّ اليد. يُعالَج بالتجربة لا بالجدل — شهر متوازٍ يُنهي النقاش.
والبطاقة الثانية تحتاج موقفًا واضحًا من المالك: أعلن أن المشروع لبناء المستقبل لا لمراجعة الماضي. وبلا هذا الإعلان ستُدخَل أرقام «مرتّبة» لا صحيحة — وتبدأ بأساس مغشوش.
وأشرِك من سيستعمل في بناء الشجرة وتسمية الحسابات: من يشارك في التصميم لا يقاوم النتيجة.
ما الذي يبقى ورقيًا بعد الانتقال؟
الانتقال لا يعني إلغاء الورق كلّه. وبعضه يبقى لأسباب وجيهة:
| المستند | يبقى ورقيًا؟ |
|---|---|
| العقود الموقّعة | الأصل يُحفَظ + نسخة ممسوحة |
| سندات القبض بتوقيع العميل | الأصل يُحفَظ |
| إذن استلام بتوقيع المستلِم | الأصل يُحفَظ |
| الفواتير الصادرة | إلكترونية — بحسب متطلّبات نشاطك |
| دفتر اليومية | لا — النظام يحلّ محلّه |
| كشوف حسابات العملاء | لا — تُخرَج من النظام |
والدفاتر القديمة نفسها تُحفَظ: لا تُتلَف دفاترك بعد الانتقال. هي مرجعك لكل ما قبل تاريخ البدء — ومدة الحفظ النظامية مسألة تُسأل عنها مختصًّا، وتفصيل الحفظ الرقمي في كيف تحفظ الفواتير والمستندات إلكترونيًا؟.
الشهر الأول: ما الذي يتغيّر يوميًا؟
أكثر ما يفشل الانتقال ليس التهيئة بل العادة اليومية. وثلاثة تغييرات تُبنى في الشهر الأول:
- التسجيل لحظي لا آخر اليوم — تجميع اليوم ثم إدخاله يعيد إنتاج الورق داخل النظام.
- المستند يُصدَر من النظام لا يُكتَب بيد ثم يُدخَل.
- الرقم يُقرأ من النظام — من يعود إلى دفتره ليتأكّد لم ينتقل بعد.
والبند الثاني هو الفاصل بين انتقال حقيقي وانتقال شكلي: فاتورة تُكتَب بيد ثم تُدخَل تعني عملًا مضاعفًا وخطأ محتملًا وتسلسلًا مكسورًا. والنظام يجب أن يكون مصدر المستند لا سجلًّا لما كُتب.
والبند الثالث يُقاس ولا يُفترَض: راقب متى يتوقّف الفريق عن الرجوع إلى الورق. وهو أصدق مؤشر على نجاح الانتقال من أي تقرير.
وما الذي تكسبه في هذا الشهر نفسه؟
تعرف من يدين لك
أعمار الذمم بضغطة. وهذا وحده يغيّر التحصيل — لأن الورق يُظهر المبالغ ولا يُظهر أعمارها بسهولة.
الفاتورة في دقيقة
بلا حساب يدوي ولا خطأ جمع ولا بحث عن سعر. وهو أوضح مكسب يشعر به الفريق نفسه.
رصيد صنف بلا رفّ
تعرف ما لديك بلا نزول إلى المخزن. وهذا يمنع بيعًا لصنف نافد ووعدًا لا يُوفى.
والبطاقة الأولى هي أسرع عائد مالي مباشر: ذمم منسيّة تظهر. وكل منشأة انتقلت من ورق وجدت مبالغ لها عند عملاء لم تكن تتابعها — وتحصيلها وحده يقارب كلفة المشروع.
ومتى لا تنتقل من الورق بعد؟
هذا القسم يخالف مصلحتنا مباشرة — نبيع الأنظمة. لكن الانتقال في هذه الحالات يفشل:
لا أحد يستطيع الإدخال يوميًا
إن لم يوجد شخص يُدخِل الحركة يوم وقوعها، سيتراكم الإدخال ويعود الورق مرجعًا. النظام يحتاج يدًا منتظمة لا أسبوعية.
دفاترك الورقية نفسها غير منتظمة
من لا يُمسك دفترًا منضبطًا لن يُمسك نظامًا. رتّب الورق ثلاثة أشهر أولًا — ثم انتقل بأرصدة يُوثَق بها.
موسم الذروة
الانتقال في أعلى شهورك يعرّض العمل نفسه. أجّله أسابيع — فالتأجيل المحدود أرخص من تعثّر في الذروة.
والبطاقة الثانية هي التي نردّ بها طلبات فعليًا: نظام لا يُصلِح فوضى ورقية. من دفتره ناقص وسنداته مفقودة سينقل النقص نفسه — ويظنّ بعد ستة أشهر أن النظام هو المشكلة.
ونقولها صراحة: الورق المنضبط خير من نظام مهمَل. ومنشأة صغيرة بدفتر منتظم ومستندات محفوظة أفضل حالًا من منشأة اشترت نظامًا ولا تُدخِل فيه إلا آخر الشهر.
أوضعك جاهز للانتقال؟ صِف لنا حالة دفاترك ومن سيُدخِل يوميًا — نقول لك بصراحة إن كان الوقت مناسبًا أو ما الذي يُرتَّب أولًا.
اطلب رأيًا صريحًاقائمة فحص للانتقال من الورق
- تاريخ البدء أول شهر أو ربع أو سنة — لا منتصف شهر.
- يوجد شخص محدّد يُدخِل الحركة يوم وقوعها.
- المخزون جُرد فعليًا لا نُقل من دفتر.
- ذمم العملاء مصادَق عليها منهم.
- ذمم الموردين مأخوذة من كشوفهم.
- الأرصدة الافتتاحية متوازنة ومعتمَدة قبل أول حركة.
- التاريخ المُدخَل: أرصدة وذمم فقط — لا كل الماضي.
- شهر متوازٍ بمقارنة يومية لستّة أرقام.
- الورق يُوقَف بالتطابق لا بالتاريخ.
- المستندات تُصدَر من النظام لا تُكتَب ثم تُدخَل.
- الدفاتر القديمة محفوظة لا متلَفة.
- أُعلِن أن المشروع للبناء لا لمراجعة الماضي.
تسع من اثنتي عشرة تعني انتقالًا يثبت. والبند الثاني شرط لكل ما بعده — نظام بلا يد منتظمة يصير أرشيفًا متأخرًا، والورق يعود مرجعًا.
وهذا المقال يتناول الانتقال من الورق تحديدًا — حيث تُبنى الأرصدة من جرد ومصادقات لا من ملف. أمّا القواعد العامة لنقل الأرصدة الافتتاحية بأي مصدر فمفصّلة في كيف تنقل الأرصدة الافتتاحية بشكل صحيح؟.