أرشيف موجود ليس أرشيفًا يُسترجَع
لا تسأل «هل عندنا أرشيف؟» — السؤال بلا معنى لأن الجواب دائمًا نعم. اسأل ستة أسئلة عملية وقِس الزمن:
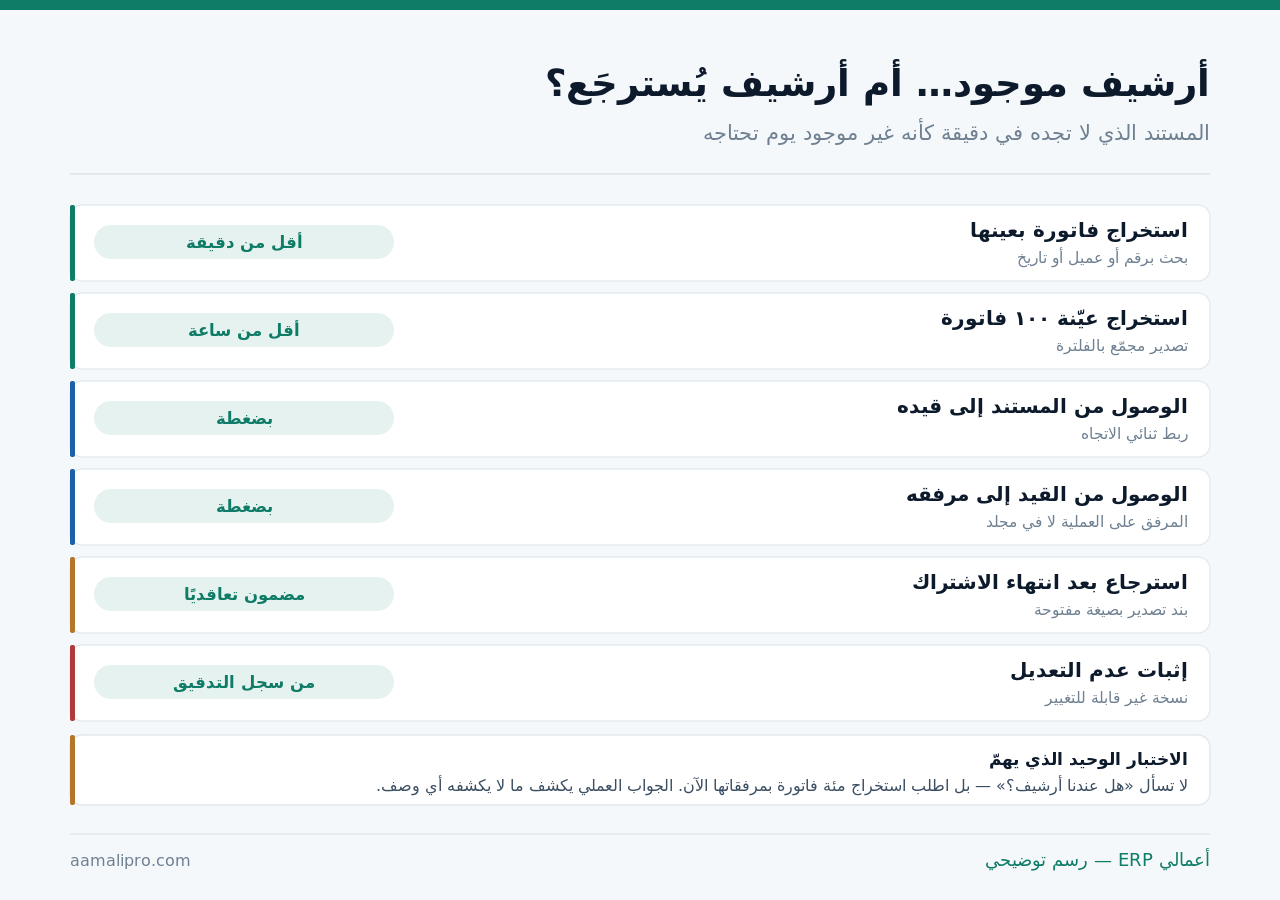
والاختبار السادس أخفاها وأهمّها عند المراجعة: إثبات أن المستند لم يُعدَّل بعد حفظه. نسخة في مجلد قابلة للاستبدال بأخرى بالاسم نفسه — ولا شيء يُثبت أيّهما الأصل.
ما الذي يجب حفظه — ولأي مدة؟
القاعدة العامة: يُحفَظ كل ما يُسنَد إليه رقم في دفاترك أو إقرارك. وهذه الفئات الأساسية:
| الفئة | أمثلة | ملاحظة على الحفظ |
|---|---|---|
| فواتير المبيعات | الفاتورة بختمها ورمزها | بصيغتها المبلَّغة لا نسخة مطبوعة |
| فواتير المشتريات | فواتير الموردين | أساس خصم المدخلات — أهمّها |
| الإشعارات | دائنة ومدينة | مربوطة بفواتيرها الأصلية |
| مستندات الدفع والقبض | سندات وإشعارات بنكية | مربوطة بالفواتير المسدَّدة |
| مستندات المخزون | أذون استلام وصرف وإتلاف | تُطلَب عند تفسير الفروق |
| العقود والاتفاقات | عقود العملاء والموردين | أساس المعالجة المحاسبية |
| الإقرارات وإيصالاتها | الإقرار وما يُسنده | مع ورقة التسوية بالدفاتر |
أما مدة الحفظ فتحدّدها المتطلبات النظامية ولا نقدّم فيها رأيًا — راجع مستشارك أو الجهة المختصة، واضبط سياسة الاحتفاظ في نظامك على ما يقرّره لا على تقدير.
والنصيحة العملية: احتفظ أطول من الحدّ الأدنى بقليل. كلفة التخزين الرقمي ضئيلة، وكلفة عدم وجود مستند مطلوب ليست كذلك.
الربط ثنائي الاتجاه: من المستند إلى القيد وبالعكس
هذا هو الفرق الجوهري بين أرشيف منفصل وأرشيف داخل النظام. والمعيار سؤالان يجب أن يُجابا بضغطة:
- من القيد إلى مستنده: أرى قيدًا في ميزان المراجعة — أين المستند الذي أنتجه؟
- من المستند إلى قيده: أرى فاتورة — ما القيد الذي نتج عنها وأين أثرها؟
| النموذج | الوصول من القيد للمستند | الوصول من المستند للقيد |
|---|---|---|
| مجلدات على جهاز | بحث يدوي | مستحيل عمليًا |
| نظام أرشفة منفصل | برقم مرجعي إن وُجد | برقم مرجعي إن وُجد |
| مرفقات داخل النظام | بضغطة | بضغطة |
والسطر الثاني يستحق تنبيهًا: نظام أرشفة منفصل ممتاز لا يحلّ المشكلة وحده إن لم يكن الربط برقم مرجعي مُلزَمًا في الطرفين. ومتى اعتمد الربط على انضباط بشري، انكسر خلال أشهر.
والحل العملي: المرفق يُرفَع على العملية نفسها لحظة إنشائها — لا في مجلد يُنظَّم لاحقًا. وحين يصير الرفع جزءًا من الحفظ لا خطوة تالية عليه، يختفي الأرشيف الناقص.
نقطة الالتقاط: أين يدخل المستند؟
أكثر ما يُفقَد من المستندات يُفقَد قبل أن يصل المحاسبة أصلًا. والحل تقريب نقطة الالتقاط من لحظة الحدث:
تصوير فوري من الجوال
الموظف يصوّر الإيصال لحظة الصرف ويرفعه على العملية. الورقة تُسلَّم لاحقًا — لكن الأثر وُجد فورًا.
بريد استقبال مخصّص
عنوان بريد يستقبل فواتير الموردين فتُرفَق آليًا في قائمة انتظار للمطابقة بدل بريد شخصي.
الاستلام شرط للصرف
لا صرف ولا تعويض بلا مستند مرفوع. القاعدة أقوى من أي تذكير — وتُطبَّق بلا استثناء.
والبطاقة الثالثة هي ما يُغيّر السلوك فعلًا: حين يصير المستند شرطًا لصرف المال، يصير أولوية لمن يريد ماله. ولا يحتاج ذلك نظامًا — بل قرارًا يُطبَّق. تفصيله في إدارة العهد والسلف.
جودة النسخة الإلكترونية: تفاصيل تُهمَل
صورة موجودة لكنها غير مقروءة أسوأ من عدمها — لأنها تُعطي طمأنينة كاذبة حتى تُفتَح وقت الحاجة:
| المعيار | الحدّ المقبول |
|---|---|
| وضوح الأرقام والختم | مقروءة بلا تكبير |
| اكتمال الصفحات | كل صفحات المستند لا الأولى فقط |
| صيغة الملف | صيغة قياسية مفتوحة تُقرأ بعد سنوات |
| التسمية والفهرسة | حقول بحث لا اسم ملف فقط |
| النص قابل للبحث | يُفضَّل — يختصر الاسترجاع كثيرًا |
| حجم معقول | يوازن بين الوضوح والتخزين |
والسطر الرابع أهمّها عمليًا: الفهرسة بالحقول لا بأسماء الملفات. مجلد فيه ثلاثة آلاف ملف بأسماء وصفية أفضل من عشوائية — لكنه يبقى غير قابل للبحث بالمورّد والتاريخ والمبلغ معًا.
اختبر أرشيفك أمامنا نطلب منك استخراج عشر فواتير عشوائية بمرفقاتها ونقيس الزمن — ثم نُريك الفرق حين يكون المرفق على العملية نفسها.
اطلب عرضًا توضيحيًاالأرشيف الورقي القديم: هل تُرقمنه كلّه؟
سؤال يواجه كل منشأة تنتقل: عندنا أدراج وصناديق من سنوات — ماذا نفعل بها؟ والجواب المتداول «نرقمن كل شيء» مكلف وغير ضروري غالبًا.
| الفئة | القرار | السبب |
|---|---|---|
| مستندات الفترات المفتوحة ضريبيًا | رقمنة كاملة | قابلة للطلب في أي مراجعة |
| ذمم وعقود ما زالت سارية | رقمنة كاملة | تُستخدم في العمل اليومي |
| مستندات فترات مقفلة ومراجَعة | رقمنة بالعيّنة أو الفهرسة | تُطلَب نادرًا — يكفي فهرس |
| مستندات تجاوزت مدة الاحتفاظ | إتلاف بمحضر | حفظها كلفة بلا التزام |
| نسخ مكررة وأوراق عمل | إتلاف | ليست مستندات مؤيِّدة |
السطر الثالث هو أكبر وفر: فهرسة الصندوق بدل رقمنة محتواه. جدول يقول أي صندوق يحوي أي فترة وأي فئة يجعل استخراج مستند نادر ممكنًا في نصف ساعة — بجزء يسير من كلفة المسح الكامل.
- ابدأ بالفترات المفتوحة ثم تراجع في الزمن — لا من الأقدم.
- افهرس أولًا ثم امسح — الفهرسة وحدها تحلّ نصف المشكلة بعُشر الجهد.
- لا ترقمن ما ستتلفه — راجع مدة الاحتفاظ قبل أن تصرف على المسح.
- وثّق الإتلاف بمحضر يبيّن الفئة والفترة والمسؤول — الإتلاف بلا محضر يُفسَّر لغير صالحك.
والبند الأخير مهمّ عند المراجعة: غياب مستند مع محضر إتلاف نظامي موقف مختلف تمامًا عن غيابه بلا تفسير. الأول إجراء والثاني إهمال — والفرق بينهما ورقة واحدة كُتبت في وقتها.
من يصل إلى ماذا — ومن يستطيع الحذف؟
الأرشيف يحمل معلومات حساسة: أسعار وعقود وبيانات عملاء. وضبط الوصول جزء من حفظه لا إضافة عليه:
| الضابط | لماذا |
|---|---|
| صلاحية اطلاع بحسب الدور | ليس كل من يعمل يحتاج رؤية كل العقود |
| منع حذف المرفق بعد الترحيل | المستند جزء من القيد لا ملحق به |
| سجل من اطّلع على ماذا | يهمّ في المستندات الحساسة |
| نسخ احتياطية باختبار استعادة | نسخة لم تُختبَر افتراض لا نسخة |
| حماية النسخ المصدَّرة | الأرشيف المصدَّر يخرج من رقابتك |
السطر الثاني قاعدة مهمة: حذف المرفق بعد ترحيل القيد يجب أن يكون ممنوعًا لا مقيّدًا — لأن القيد بلا مستنده رقم غير مسنود. والتصحيح يكون بإضافة مستند لا بحذفه.
وتفصيل النسخ الاحتياطي في النسخ الاحتياطي واستعادة البيانات، والصلاحيات في إدارة المستخدمين والصلاحيات.
حقّك في مستنداتك: بند لا يُؤجَّل
مستنداتك مسؤوليتك النظامية بغضّ النظر عن مزوّد النظام. وإن انتهت العلاقة تبقى المسؤولية عليك:
- انصّ على تصدير كامل بصيغة مفتوحة يشمل المستندات ومرفقاتها لا البيانات وحدها.
- اشترط أن يعمل التصدير بعد انتهاء الاشتراك بمهلة معقولة معلنة.
- جرّبه مرة وأنت مرتاح — لا تكتشف قيوده يوم تحتاجه.
- احتفظ بنسخة دورية عندك ولو كنت راضيًا تمامًا عن المزوّد.
- تأكّد أن التصدير يحفظ الروابط — مستندات بلا ربط بقيودها أرشيف نصف مفيد.
والبند الخامس يُغفَل: تصدير يعطيك آلاف الملفات في مجلد بلا ربط بقيودها يستوفي البند شكلًا ويُفقده معناه. اشترط أن يحمل التصدير الفهرسة والروابط.
وبنود التعاقد كاملة في ما الذي يجب أن يتضمّنه عقد النظام.
ومتى لا تحتاج نظام أرشفة أصلًا؟
هذا القسم يخالف مصلحتنا — الأرشفة وحدة تُباع. لكن كثيرًا من المنشآت لا تحتاج أكثر من الانضباط:
المرفقات داخل نظامك تكفي
إن كان نظامك المحاسبي يقبل مرفقًا على كل عملية بحقول بحث، فأنت لا تحتاج نظام أرشفة منفصلًا — تحتاج أن تستخدم ما لديك.
حجم مستندات صغير
مئات المستندات سنويًا بمجلدات منظّمة وتسمية موحّدة ونسخ احتياطية. يكفي مع مراجعة سنوية.
المستندات رقمية أصلًا
إن كانت كل فواتيرك إلكترونية ومحفوظة في نظام الفوترة بربطها، فالأرشفة الإضافية تكرار.
والبطاقة الأولى نقولها كثيرًا ونخسر بها بيعًا: افحص أولًا ما إذا كان نظامك الحالي يقبل مرفقات ولم تُستخدَم. في كثير من الحالات الخاصية موجودة ومعطّلة — وتفعيلها ساعة عمل لا مشروع.
أتحتاج نظام أرشفة أم تفعيل ما لديك؟ صِف لنا كيف تحفظ مستنداتك اليوم وحجمها — نقول لك إن كان الانضباط يكفي أو الأداة ضرورية.
اطلب رأيًاقائمة فحص للأرشيف الإلكتروني
- كل فئات المستندات السبع مشمولة بالحفظ.
- مدة الاحتفاظ مضبوطة على المتطلب النظامي.
- المرفق يُرفَع على العملية لحظة إنشائها.
- الوصول من القيد للمستند وبالعكس بضغطة.
- لا صرف ولا تعويض بلا مستند مرفوع.
- النسخ واضحة كاملة الصفحات بصيغة قياسية.
- الفهرسة بحقول بحث لا بأسماء ملفات.
- حذف المرفق بعد الترحيل ممنوع لا مقيّد.
- صلاحية الاطلاع بحسب الدور.
- اختبار استعادة دوري بتقرير.
- بند تصدير بصيغة مفتوحة مع الروابط في العقد.
- استخراج ١٠٠ فاتورة بمرفقاتها في أقل من ساعة — مُختبَر.
تسع من اثنتي عشرة تعني أرشيفًا يصمد أمام مراجعة. والبند الأخير هو الاختبار الوحيد الذي يهمّ — نفّذه فعلًا ولا تفترض نتيجته.