ثلاثة مفاهيم يُخلط بينها — ولكلٍّ معالجة
أول مصدر للفوضى أن تُعامَل ثلاثة أشياء مختلفة بالطريقة نفسها:
| المفهوم | ما هو | كيف يُصفَّى | أين يُقيَّد |
|---|---|---|---|
| عهدة مؤقتة | مبلغ لغرض محدّد ومدة | بمستندات صرف + ردّ الفائض | ذمة على الموظف |
| عهدة مستديمة | رصيد دائم يُجدَّد بما أُنفق | بتقديم مستندات دوريًا | ذمة قائمة بسقف |
| سلفة على الراتب | قرض شخصي لا علاقة له بالعمل | خصم من الراتب بجدول | ذمة بجدول سداد |
| مصروف مسترد | دفع الموظف من ماله ثم عُوّض | إثبات المصروف وسداده | مصروف مباشر لا ذمة |
والسلفة تحديدًا تحتاج تفريقًا واضحًا: ليست مصروف عمل، ولا تُصفَّى بمستندات — بل قرض يُسدَّد بجدول. وخلطها بالعهد يجعل تقرير أعمار العهد بلا معنى.
دورة العهدة: أربع خطوات لا اثنتان
الممارسة الشائعة خطوتان: صرف وتصفية. والدورة الكاملة أربع، والخطوتان المفقودتان هما ما يمنع المشكلات:
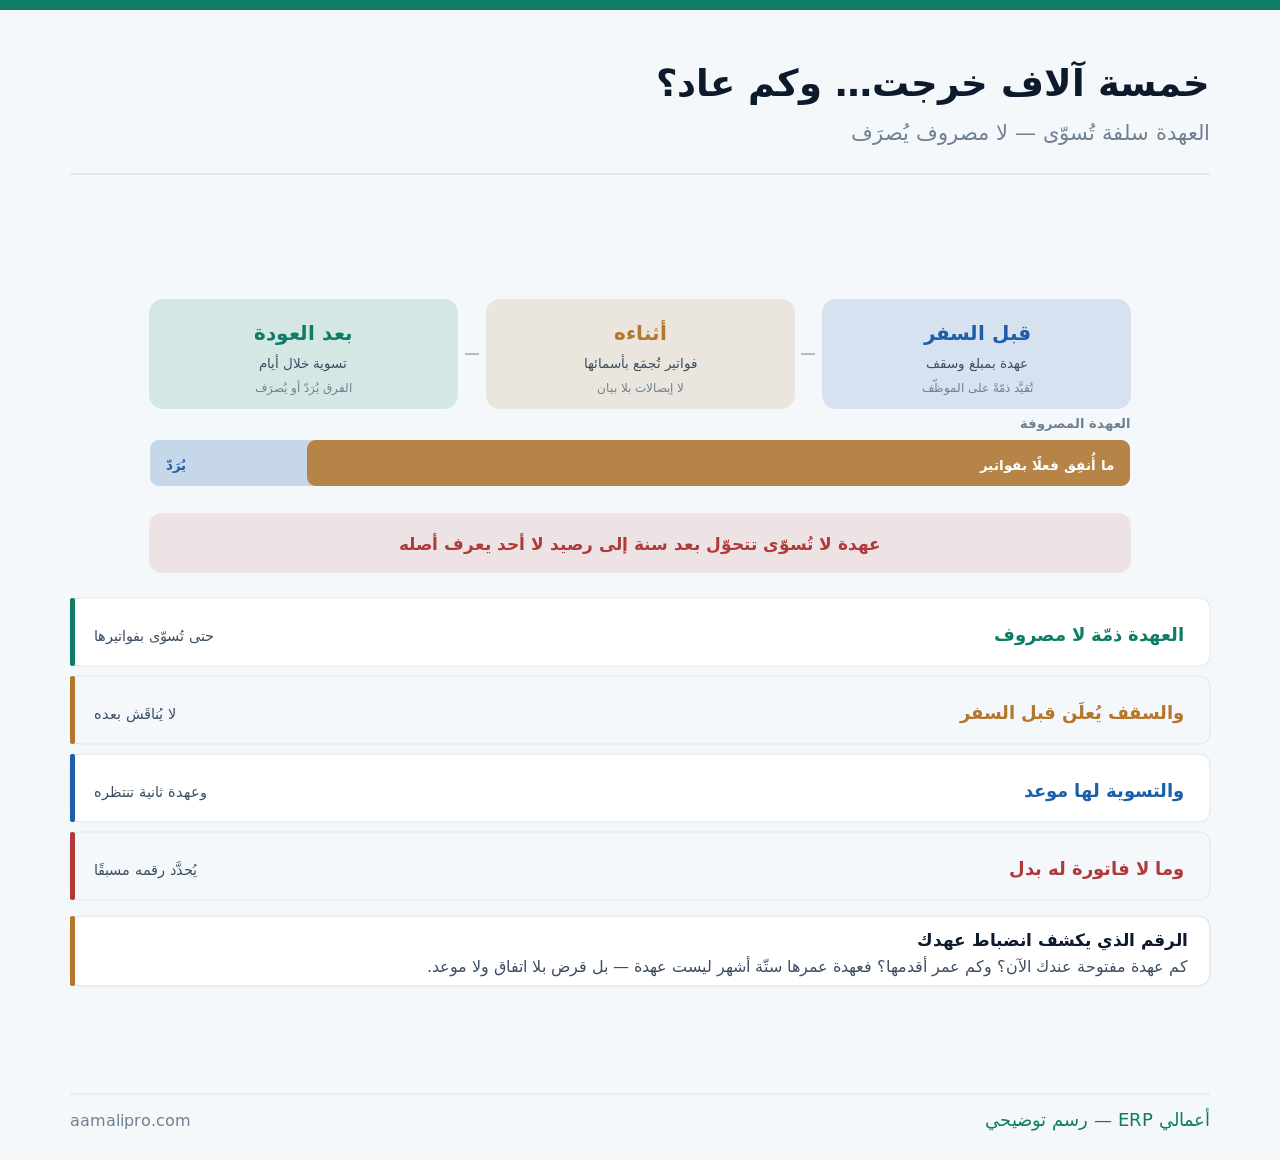
- الطلب: بمبلغ وغرض ومدة متوقّعة — لا «أحتاج مبلغًا». الغرض هو ما يُقاس عليه الإنفاق لاحقًا.
- الاعتماد: بحدّ معلن لكل درجة وظيفية، ومسار واضح لما يتجاوزه.
- الصرف: قيد على ذمة الموظف باسمه — لا على حساب مصروف مباشرة.
- التصفية: مستندات بقيمة ما أُنفق + ردّ الفائض نقدًا، ثم يُقفَل السطر.
الخطوة الثالثة هي الفاصلة محاسبيًا: صرف العهدة ليس مصروفًا. المصروف يُثبَت عند التصفية بمستنداته. ومن يقيّد الصرف مصروفًا مباشرة يعترف بمصروف لم يثبت بعد — وقد يُعترَف به مرتين إن سُجّلت المستندات لاحقًا.
أعمار العهد المفتوحة: الإجراء يتبع الشريحة
ما لا يُتابَع لا يُصفَّى. وتقرير أعمار العهد بشرائحه هو أداة المتابعة، بشرط أن يقابل كل شريحة إجراء محدّد:
| الشريحة | الحال | الإجراء |
|---|---|---|
| حتى ١٥ يومًا | ضمن المدة | متابعة عادية |
| ١٦–٣٠ يومًا | تجاوز أول | تنبيه للموظف ومديره |
| ٣١–٦٠ يومًا | تأخّر مؤثّر | إيقاف صرف عهد جديدة |
| أكثر من ٦٠ يومًا | صارت قرضًا فعليًا | خصم من الراتب باتفاق موقّع |
والضابط الذي يُغني عن أكثر ما سبق واحد: لا تُصرَف عهدة جديدة لمن لم يُصفِّ السابقة. قاعدة تُطبَّق بلا استثناء تُنهي أكثر من نصف المشكلة — ولا تحتاج نظامًا، بل قرارًا يُحترَم.
وانتبه للشريحة الأخيرة: الخصم من الراتب يحتاج اتفاقًا موقّعًا مسبقًا — يُوقَّع عند صرف العهدة لا عند التأخّر. اجعله جزءًا من نموذج الطلب نفسه.
ما الذي يُقبَل مستندًا للتصفية؟
أكثر النزاعات على التصفية سببها غياب معيار مكتوب لما يُقبَل. وهذا حدّ أدنى معقول:
| المستند | يُقبَل؟ | ملاحظة |
|---|---|---|
| فاتورة ضريبية باسم المنشأة | نعم | الأفضل — قابل لخصم المدخلات |
| فاتورة مبسّطة | نعم | لا يُخصَم منها مدخلات |
| إيصال يدوي بختم المورّد | بحدّ مبلغي | لبعض المصروفات الصغيرة |
| إشعار تحويل بنكي | مع ما يبيّن الغرض | لا يكفي وحده |
| إقرار من الموظف بلا مستند | بحدّ ضيق جدًا | وباعتماد استثنائي |
والسطر الأخير يجب أن يكون نادرًا ومسقوفًا. إن تكرر الإقرار بلا مستند فهو ليس استثناءً — بل صار الإجراء. راجع تقرير الاستثناءات شهريًا؛ تكراره من شخص واحد أو في بند واحد يستحق نظرة.
وذكّر الفريق بأثر ضريبي عملي: الفاتورة الضريبية باسم المنشأة تُتيح خصم المدخلات، والفاتورة باسم الموظف لا. هذا وحده يبرّر الإصرار عليها — تفصيله في تجهيز النظام للمراجعة الضريبية.
العهدة المستديمة: رصيد دائم يحتاج انضباطًا أعلى
العهدة المؤقتة تُصرَف لغرض وتُصفَّى وتُقفَل. أما المستديمة فرصيد دائم بيد مسؤول يُنفِق منه ويُجدَّد بما أنفق — وهي مريحة تشغيليًا وأخطر رقابيًا، لأنها لا تُغلَق أبدًا فلا يوجد لحظة مراجعة طبيعية.
| الوجه | العهدة المؤقتة | العهدة المستديمة |
|---|---|---|
| الغرض | محدّد ومعلن مسبقًا | مصروفات صغيرة متكررة |
| المدة | محدّدة بأيام | مفتوحة — وهنا الخطر |
| التصفية | مرة واحدة ثم تُقفَل | دورية بالتجديد |
| الرصيد المتوقّع | صفر بعد التصفية | يساوي السقف دائمًا |
| المراجعة | عند التصفية طبيعيًا | تحتاج جردًا مفاجئًا |
| أنسب لـ | سفر · مهمة · شراء محدّد | صندوق فرع · مصروفات يومية |
السطر الرابع هو أداة الرقابة كلها: في أي لحظة، النقد الموجود + المستندات غير المصفّاة = السقف بالضبط. وأي فرق في هذه المعادلة هو عجز أو زيادة تستحق تفسيرًا فوريًا.
- سقف مكتوب لكل عهدة مستديمة يُحدَّد بحجم المصروف الشهري لا اجتهادًا.
- جرد نقدي مفاجئ دوريًا — هو البديل عن لحظة التصفية المفقودة.
- تجديد بما أُنفق فقط لا بمبلغ مقطوع — التجديد بمبلغ ثابت يُخفي العجز.
- حدّ للعملية الواحدة — ما تجاوزه يمرّ بدورة الشراء لا بالعهدة.
- مسؤول واحد بالاسم — ولو تغيّر، تُجرَد وتُسلَّم بمحضر.
والبند الخامس يُغفَل عند دوران الموظفين: عهدة تنتقل بين أشخاص بلا محضر تسليم تجعل أي عجز لاحق بلا مسؤول. ولحظة التسليم هي أفضل فرصة للجرد على الإطلاق — لأن الطرفين يريدانه.
ربط السلف بالرواتب: أين يقع الخلل
السلفة تُسدَّد بالخصم من الراتب. والمشكلة أن السجل غالبًا في مكانين: المالية تعرف المبلغ، والموارد البشرية تنفّذ الخصم — والاثنان لا يتطابقان دائمًا.
جدول سداد من البداية
عدد الأقساط ومبلغ كل قسط وتاريخ أولها — يُوقَّع مع طلب السلفة لا يُتفق عليه لاحقًا.
الخصم آلي من الرواتب
الراتب يقرأ الرصيد المتبقي ويخصم القسط ويُحدّثه. لا جدول جانبي ولا تذكّر شهري.
حالة نهاية الخدمة
رصيد سلفة قائم عند الاستقالة. انصّ على التسوية من المستحقات في نموذج السلفة نفسه.
البطاقة الثالثة تكلّف فعلًا: موظف يغادر ورصيد سلفته لم يُخصَم من مستحقاته — ويصير تحصيله بعد المغادرة شبه مستحيل. اجعل التسوية شرطًا في إجراء إنهاء الخدمة لا خطوة اختيارية.
وتكامل الرواتب مع المحاسبة في وحدة الموارد البشرية والرواتب.
رصيد «ذمم موظفين» عندك بلا تفاصيل؟ نعرض عليك كيف يُفصَّل بالاسم والغرض والعمر — ويُخصَم القسط آليًا من الراتب بلا جدول جانبي.
اطلب عرضًا توضيحيًاستة ضوابط تُنهي أكثر المشكلات
| الضابط | ما يمنعه |
|---|---|
| لا عهدة جديدة قبل تصفية السابقة | تراكم عهد مفتوحة على شخص واحد |
| حدّ عهدة معلن لكل درجة وظيفية | مبالغ اجتهادية بلا مرجع |
| مدة محدّدة في نموذج الطلب | عهدة بلا موعد تصفية |
| اتفاق خصم موقّع مع الصرف | تعذّر الخصم عند التأخّر |
| من يعتمد غير من يصرف | صرف بلا مراجعة |
| تسوية العهد شرط في إنهاء الخدمة | رصيد يغادر مع الموظف |
وأضف إجراءً بسيطًا عالي الأثر: مصادقة دورية — كشف يُرسَل لكل موظف عليه رصيد كل ربع، يوقّع بأنه مطّلع. هذا يمنع مفاجأة «لم أكن أعلم أن عليّ مبلغًا» بعد سنة.
والفصل بين المهام في السطر الخامس جزء من ضوابط أوسع — حماية المنشأة من الاحتيال المالي.
أربعة تقارير تكفي للمتابعة
| التقرير | يجيب عن | دوريته |
|---|---|---|
| أعمار العهد المفتوحة بالموظف | من عليه ماذا ومنذ متى؟ | أسبوعيًا |
| العهد المتجاوزة للمدة | من يستحقّ تنبيهًا أو إيقافًا؟ | أسبوعيًا |
| أرصدة السلف وجداول سدادها | كم بقي وكم قسطًا؟ | شهريًا مع الرواتب |
| تصفيات بلا مستندات كافية | أين يتساهل الإجراء؟ | شهريًا |
والتقرير الرابع هو مؤشر انضباط الإجراء لا انضباط الأشخاص. ارتفاعه يعني أن معيار المستندات غير واضح أو غير مطبَّق — والعلاج توضيح المعيار لا لوم من صفّى.
واجعل التقرير الأول يصل لمدير كل موظف لا للمالية وحدها. المتابعة من المدير المباشر أسرع أثرًا من مطالبة المالية.
ومتى لا تحتاج عهدة نقدية أصلًا؟
هذا القسم يخالف مصلحتنا — إدارة العهد وحدة قابلة للبيع. لكن أفضل معالجة للعهدة أحيانًا هي إلغاؤها:
بطاقة شركة بحدّ
تحلّ محلّ العهدة النقدية تمامًا: الكشف مستند، والحدّ ضابط، ولا نقد يُصرَف ولا فائض يُردّ.
الشراء المركزي
إن كان أكثر ما تُصرف له العهد أصنافًا متكررة، فأمر شراء مركزي بحساب آجل يُلغي الحاجة كلها.
التعويض اللاحق
للمصروفات النادرة الصغيرة: يدفع الموظف ويُعوَّض بمستند خلال أيام. أبسط من دورة عهدة كاملة.
والبطاقة الثانية تعالج الجذر: راجع أكثر خمسة بنود تُصرَف لها العهد. إن كانت متكررة ومعروفة فالحل تعاقد مع مورّد وشراء آجل — لا تحسين دورة العهدة.
ونقولها صراحةً: منشأة صغيرة بعهدتين اثنتين لا تحتاج وحدة عهد — تحتاج نموذجًا من صفحة وقاعدة «لا جديدة قبل تصفية السابقة».
كم عهدة عندك فعلًا؟ أخبرنا بعددها وأكثر ما تُصرَف له — نقترح إن كان الأنسب ضبط الدورة أو إلغاء الحاجة إليها.
اطلب رأيًاقائمة فحص للعهد والسلف
- العهدة والسلفة والمصروف المسترد مفصولة في حسابات مختلفة.
- صرف العهدة يُقيَّد ذمةً على الموظف لا مصروفًا.
- كل عهدة لها غرض ومدة محدّدان في الطلب.
- حدّ عهدة معلن لكل درجة وظيفية.
- لا تُصرَف عهدة جديدة قبل تصفية السابقة.
- اتفاق خصم من الراتب موقّع عند الصرف لا عند التأخّر.
- معيار مكتوب لما يُقبَل مستندًا للتصفية.
- من يعتمد الصرف غير من ينفّذه.
- أقساط السلف تُخصَم آليًا من الرواتب بلا جدول جانبي.
- تسوية الأرصدة شرط في إجراء إنهاء الخدمة.
- مصادقة ربعية يوقّعها كل موظف عليه رصيد.
- تقرير الأعمار يصل لمدير كل موظف لا للمالية وحدها.
تسع من اثنتي عشرة تعني دورة منضبطة. والبند الخامس وحده — لا جديدة قبل تصفية السابقة — يُنهي أكثر من نصف المشكلة، ولا يكلّف ريالًا.