ستّة مواضع تُغفَل في التغطية
ولا يُكتشَف إغفالها إلا عند المطالبة — حين لا يمكن تداركه:
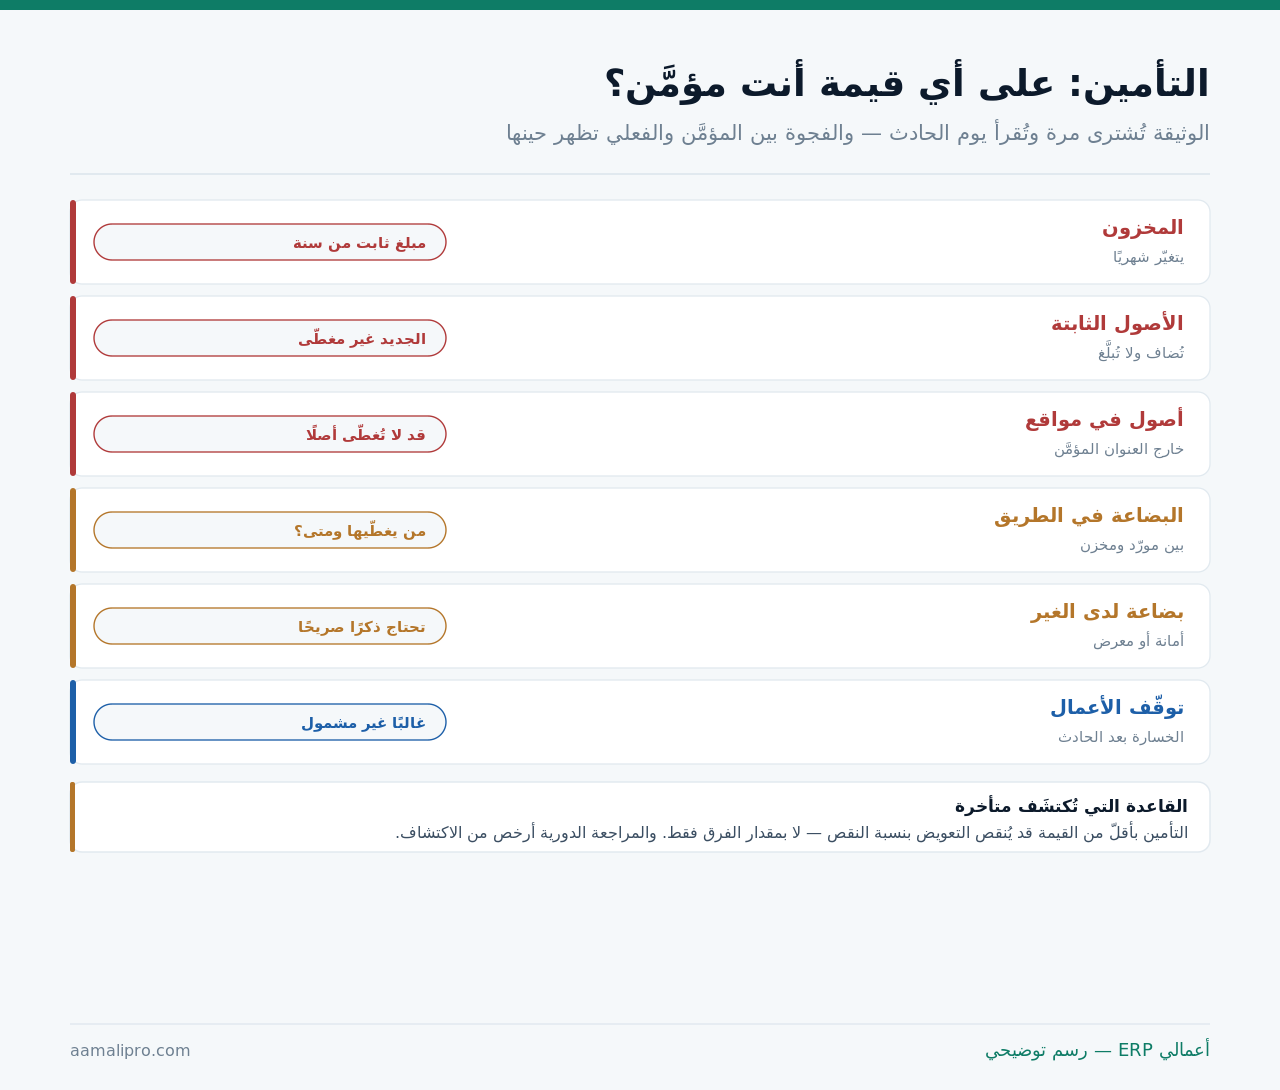
والموضع الأول أشيعها في المنشآت النامية: المخزون يتغيّر شهريًا والمبلغ المؤمَّن ثابت من سنة. وقد يكون مخزونك اليوم ضعف ما أُمِّن عليه — أو نصفه فتدفع على ما لا تملك.
على أي قيمة تؤمّن؟ الفرق كبير
سؤال يُطرَح عند الشراء ويحدّد كل شيء عند المطالبة:
| الأساس | ما يعنيه | متى يناسب |
|---|---|---|
| قيمة الاستبدال | ثمن شراء بديل جديد اليوم | ما تحتاج استبداله فورًا |
| القيمة الدفترية | التكلفة ناقص الإهلاك | أقلّ قسطًا وأقلّ تعويضًا |
| القيمة السوقية | ثمن مثله مستعمَلًا | الأصول التي لها سوق |
| قيمة متفق عليها | مبلغ محدّد مسبقًا | الأصول النادرة أو الخاصّة |
والفرق بين الأول والثاني هو ما يفاجئ: أصل دفتريّته قليلة وثمن بديله كبير. فمعدّة أُهلِكت أكثرها قيمتها الدفترية زهيدة — والتعويض عليها لا يشتري بديلًا. وقد شرحنا الفجوة نفسها في التعامل مع ارتفاع الأسعار في حساباتك.
والمخزون له خصوصية: يُؤمَّن غالبًا بالتكلفة لا بسعر البيع. فالتأمين يعوّض خسارتك لا ربحك الفائت — وهذا يُفهَم مسبقًا لا يُكتشَف عند المطالبة.
المبلغ المؤمَّن: يُحدَّث لا يُجدَّد
الفرق بين التجديد والتحديث هو الفرق بين وثيقة تحميك وأخرى تحمل اسمك:
- اقرأ رصيد مخزونك بمتوسط آخر اثني عشر شهرًا لا بلحظة التجديد.
- أضِف موسمية الذروة — إن كان مخزونك يتضاعف موسمًا، فالتغطية تشمله.
- راجع سجل الأصول لما أُضيف منذ آخر تجديد.
- احذف ما استُبعِد — لا تدفع على أصول بِعتها.
- راجع المواقع — كل عنوان يُذكَر صراحةً.
والبند الخامس مسألة صياغة لا مبلغ: موقع غير مذكور قد لا يُغطّى إطلاقًا. ومستودع مؤقّت أو مخزن فرع جديد يُبلَّغ به فور استعماله — لا عند التجديد القادم.
البضاعة في الطريق ولدى الغير
البضاعة التي ليست في مخزنك تحتاج ذكرًا صريحًا — ولا تدخل تغطية المكان:
| الحالة | من يتحمّلها عادةً | ما يُوضَّح |
|---|---|---|
| في الطريق من المورّد | بحسب شرط التسليم | متى تنتقل الملكية والمخاطرة |
| في الطريق للعميل | بحسب شرط البيع | إلى أين تمتدّ مسؤوليتك |
| أمانة لدى وكيل | ملكك — وعهدته | تُذكَر في وثيقتك |
| في معرض أو فعالية | خارج العنوان | تغطية مؤقّتة تُطلَب |
| لدى مقاول أو ورشة | يعتمد على العقد | من يؤمّن — يُكتَب |
والسطران الأول والثاني يعتمدان على شرط التسليم في العقد: لحظة انتقال المخاطرة تُحدَّد بالشرط لا بالتسليم الفعلي. واسأل مختصًّا عن شروطك التجارية — فالفرق بينها يقرّر من يتحمّل الخسارة.
والسطر الرابع حالة موسمية تُنسى: بضاعة في معرض لأسبوع. وقيمتها قد تكون كبيرة — وتغطيتها المؤقّتة تُطلَب قبل النقل لا بعده.
دورة المطالبة: ما يُجهَّز قبل الحادث
المطالبة تُربَح أو تُخسَر بما وثّقته قبل الحادث لا بعده:
- سجل أصول محدَّث بالأرقام التسلسلية وتواريخ الشراء وفواتيرها.
- جرد مخزون موثَّق بتواريخه — آخر جرد قبل الحادث هو مرجعك.
- صور دورية للمخازن والمعدّات — مؤرَّخة.
- نسخة من الوثيقة والملاحق في مكان يصل إليه أكثر من شخص.
- مهلة الإبلاغ معروفة سلفًا — تجاوزها قد يُسقِط الحقّ.
والبند الأول هو ما يفصل بين مطالبة تُقبَل وأخرى تُناقَش: إثبات ما كان موجودًا. ومنشأة بلا سجل أصول تُطالِب بما لا تستطيع إثباته — وتفصيل بناء السجل في إدارة الأصول الثابتة وحساب الإهلاك آليًا وإدارة عهد الأصول.
والبند الخامس نظامي لا إداري: مهلة الإبلاغ في الوثيقة. واعرفها اليوم — فالبحث عنها بعد الحادث في وقت الارتباك يُضيّع أيامًا قد تكون حاسمة.
متى راجعت مبلغك المؤمَّن؟ نُخرج معك قيمة مخزونك وأصولك الفعلية من دفاترك — لتقارنها بما أنت مؤمَّن عليه قبل التجديد.
اطلب مراجعة تغطيةالمعالجة المحاسبية للحادث والتعويض
الحادث والتعويض حدثان منفصلان زمنيًا — ومعالجتهما تتبع ذلك:
| الحدث | المعالجة |
|---|---|
| تلف أو فقد الأصل | يُستبعَد من السجل بقيمته الدفترية |
| تلف مخزون | يُخرَج من المخزون — خسارة في فترتها |
| مطالبة قُدِّمت ولم تُحسَم | لا يُقيَّد إيراد قبل التأكّد |
| موافقة شركة التأمين | يُقيَّد مستحقّ من شركة التأمين |
| استلام التعويض | يُقفَل المستحقّ بالنقد |
| فرق التعويض عن الدفترية | ربح أو خسارة يُعرَض صراحةً |
والسطر الثالث قاعدة تحفّظ: لا يُقيَّد التعويض إيرادًا قبل تأكّده. لأن المطالبة قد تُرفَض أو تُخفَّض — وقيدها مبكرًا يُظهر أصلًا قد لا يتحقّق.
ولا نُفتي في المعالجة الواجبة على منشأتك ولا في أثرها الضريبي: اسأل مراجعك عن المعيار المطبَّق وعن معاملة التعويض — واحصل على إجابة مكتوبة، فالخسارة والتعويض قد يقعان في فترتين مختلفتين.
التحمّل والاستثناءات: حيث يُقرأ الرقم الحقيقي
القسط ليس الرقم الوحيد — والوثيقة الأرخص قد تكون الأغلى:
| البند | أثره | ما يُسأل عنه |
|---|---|---|
| مبلغ التحمّل | ما تدفعه قبل التعويض | هل هو لكل حادث أم سنوي؟ |
| حدّ التعويض لكل حادث | سقف قد يقلّ عن خسارتك | يُقارَن بأسوأ سيناريو |
| الاستثناءات | ما لا يُغطّى إطلاقًا | اقرأها — لا تفترضها |
| شروط الوقاية | التزامات عليك | إخلالها قد يُسقِط التغطية |
| فترة الانتظار | مدّة قبل سريان بعض التغطيات | تُعرَف عند البدء |
والسطر الرابع أخطرها لأنه يبدو إجرائيًا: شروط الوقاية — كنظام إطفاء يُصان أو حارس ليلي أو كاميرات تعمل. وإخلالها قد يُسقِط التغطية كليًّا مهما دفعت من أقساط.
ولذلك لا تُقارَن الوثائق بأقساطها: قارن بالقسط والتحمّل والسقف والاستثناءات معًا. ووثيقة أرخص بتحمّل مرتفع قد تكلّفك أكثر عند أول حادث متوسط.
ما الذي يعطيه نظامك في هذا الملفّ؟
قيمة المخزون بتواريخها
رصيد المخزون شهريًا عبر سنة — أساس تحديد المبلغ المؤمَّن بمتوسط لا بلقطة.
سجل أصول بالأرقام التسلسلية
ما تملكه بتواريخ شرائه وفواتيره ومواقعه. هو ملفّ مطالبتك جاهزًا.
المخزون بالموقع
كم في كل مخزن — لمقارنة التغطية بالمواقع المذكورة في الوثيقة.
والبطاقة الأولى تحلّ أشيع خطأ: تحديد المبلغ بلقطة يوم التجديد. وإن صادف أن مخزونك منخفض ذلك اليوم، أمّنت على أقلّ مما تحمله أكثر السنة.
والبطاقة الثانية تُنتج أثرًا مزدوجًا: السجل الذي تحتاجه للإهلاك هو نفسه الذي تحتاجه للمطالبة. وبناؤه مرة يخدم الغرضين.
أربعة أحداث تستدعي مراجعة فورية
لا تنتظر التجديد السنوي — هذه الأحداث تُغيّر تعرّضك فورًا:
| الحدث | ما يتغيّر |
|---|---|
| فتح موقع أو مخزن جديد | عنوان غير مذكور في الوثيقة |
| شراء أصل كبير | أصل غير مشمول حتى يُبلَّغ |
| تغيّر كبير في حجم المخزون | المبلغ لم يعد يناسب |
| تغيّر النشاط أو المواد | قد يغيّر شروط الوثيقة نفسها |
والحدث الرابع يُغفَل وقد يُبطل الوثيقة: إدخال مواد أو أنشطة لم تُذكَر. فوثيقة كُتِبت لنشاط تخزين عادي قد لا تغطّي بعد إدخال مواد ذات طبيعة مختلفة — والإبلاغ هنا حماية لا إجراء شكلي.
واجعلها بندًا في قائمة إجراءات التوسّع: فتح فرع يعني إبلاغ التأمين كما يعني إنشاء مخزن ومركز تكلفة.
ومتى لا يستحق التأمين قسطه؟
هذا القسم يخالف الحدس السائد — والتأمين ليس دائمًا القرار الأمثل:
خسارة تحتملها بسهولة
أصول قيمتها الكلية أقلّ من قسط سنتين. تحمّلها ذاتيًا أرخص — والتأمين يُشترى للخسارة التي تُسقِطك لا التي تُزعجك.
تحمّل يقارب الخسارة المتوقّعة
وثيقة بتحمّل مرتفع لأصول متوسطة القيمة تعني أنك ستدفع القسط ولن تطالب أبدًا.
استثناءات تُفرِغها
وثيقة تستثني أشيع أسباب الخسارة في نشاطك. اقرأ الاستثناءات قبل القسط — قد لا يبقى ما يُغطّى.
والبطاقة الأولى مبدأ يُختصَر به الأمر: أمّن ضدّ ما يُسقِطك لا ضدّ ما يُزعجك. وحادث يكلّفك ما تستطيع دفعه من تدفّقك الشهري لا يستحقّ قسطًا سنويًا.
ولا نُفتي في التأمينات الإلزامية نظامًا: بعضها واجب بحكم النشاط أو العقد — واسأل مختصًّا عمّا يلزمك، فالقرار الاقتصادي لا يُقدَّم على الالتزام النظامي.
قارن المؤمَّن بالفعلي نُخرج من دفاترك قيمة مخزونك وأصولك بمواقعها — لتراجع تغطيتك بأرقام لا بتقدير.
اطلب مراجعة تغطيةقائمة فحص للتغطية التأمينية
- المبلغ المؤمَّن للمخزون بمتوسط اثني عشر شهرًا لا بلقطة.
- موسمية الذروة مأخوذة في الحسبان.
- سجل الأصول مطابق لما هو مؤمَّن عليه.
- ما استُبعِد أو بِيع محذوف من الوثيقة.
- كل موقع ومخزن مذكور صراحةً.
- البضاعة لدى الغير أو في معرض مذكورة.
- أساس القيمة معروف: استبدال أم دفترية.
- مبلغ التحمّل وسقف الحادث مقارَنان بأسوأ سيناريو.
- الاستثناءات مقروءة لا مفترَضة.
- شروط الوقاية منفَّذة فعلًا.
- مهلة الإبلاغ معروفة قبل الحادث.
- إبلاغ التأمين بند في إجراءات التوسّع.
تسع من اثنتي عشرة تعني تغطية تعمل يوم تحتاجها. والبند الأول يمنع أكثر ما يُكتشَف متأخرًا — التأمين بأقلّ من القيمة قد يُنقص تعويضك بنسبة النقص.