ثلاثة تواريخ — ولا واحد منها تاريخ الإيراد
لكل عقد متكرر أربع لحظات، وأكثر المنشآت تخلط بينها لأنها تحدث متقاربة أحيانًا:
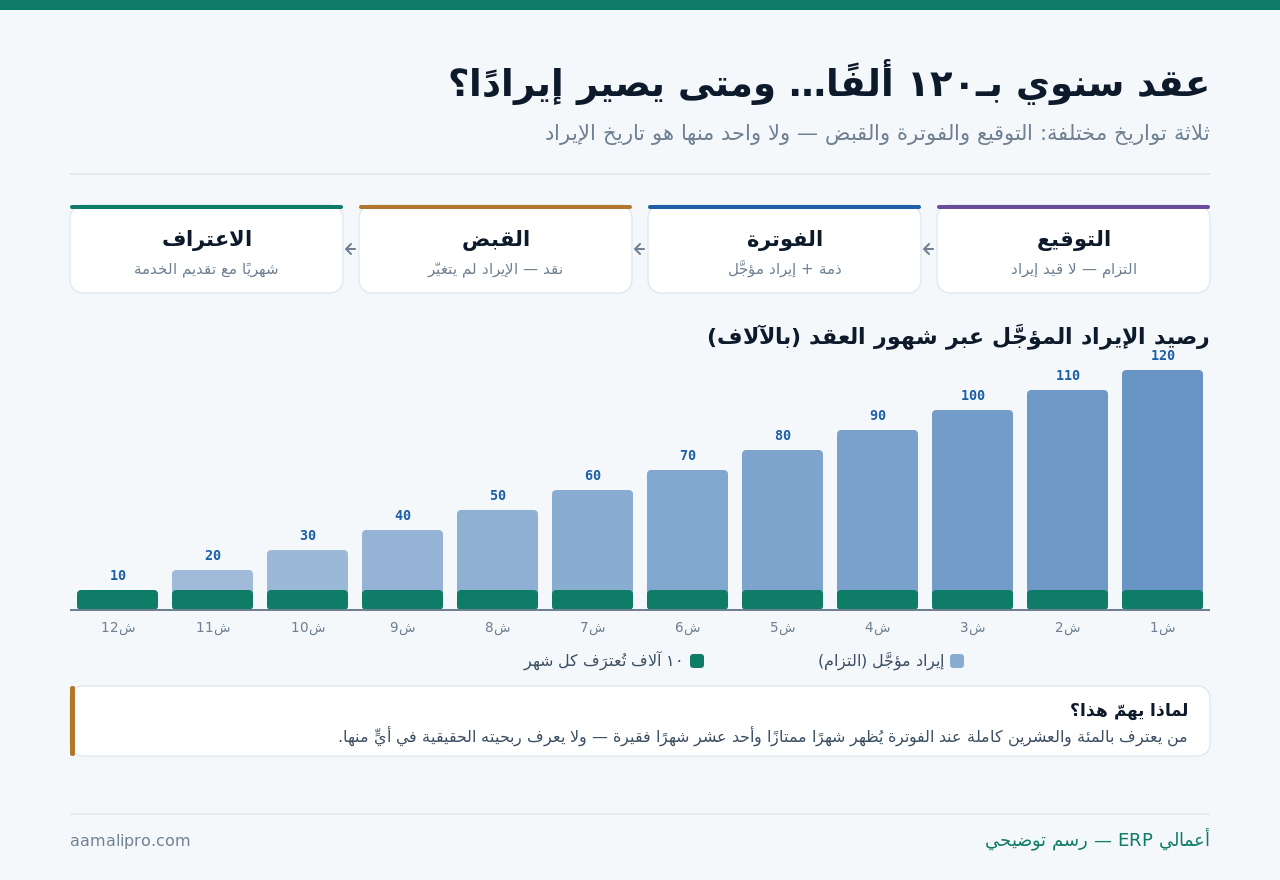
| الحدث | ما يُنتجه محاسبيًا | أثره في الإيراد |
|---|---|---|
| توقيع العقد | التزام تعاقدي فقط | لا شيء |
| إصدار الفاتورة | ذمة مدينة + إيراد مؤجَّل | لا شيء |
| قبض المبلغ | نقد يُقفل الذمة | لا شيء |
| تقديم الخدمة | تحويل من المؤجَّل إلى الإيراد | هنا فقط |
الإيراد المؤجَّل: حساب في الخصوم لا في الدخل
هذا هو المفهوم الذي يحسم الباب كله، وهو أكثر ما يُغفَل في المنشآت الصغيرة. حساب «إيراد مؤجَّل» يقع في الخصوم — لأنه يمثّل خدمة مستحقة على المنشأة للعميل.
| الحركة | مدين | دائن |
|---|---|---|
| إصدار فاتورة سنوية ١٢٠ | العملاء ١٢٠ | إيراد مؤجَّل ١٢٠ |
| قبض المبلغ | البنك ١٢٠ | العملاء ١٢٠ |
| نهاية كل شهر | إيراد مؤجَّل ١٠ | إيراد خدمات ١٠ |
| بعد ١٢ شهرًا | رصيد المؤجَّل = صفر | الإيراد المعترَف = ١٢٠ |
ولاحظ أن الضريبة تُستحقّ عادةً بتاريخ الفاتورة لا بتاريخ الاعتراف. فقد تدفع ضريبة مخرجات على مبلغ لم تعترف به إيرادًا بعد — وهذا سليم محاسبيًا وضريبيًا معًا، لكنه يربك من لا يعرف الفرق.
والقيد الشهري لا يُكتب يدويًا: يُجدوَل مرة عند إنشاء العقد فيُرحَّل تلقائيًا كل شهر. تفصيل القيود الدورية في تسريع الإقفال الشهري.
ماذا يحدث لو اعترفت بالإيراد كاملًا عند الفوترة؟
الإجابة ليست «مخالفة محاسبية» فحسب — بل تشويه عملي في كل قرار تبنيه على القوائم:
| الأثر | مع الاعتراف الفوري | مع الاعتراف المتدرّج |
|---|---|---|
| قائمة الدخل الشهرية | شهر ممتاز و١١ فقيرة | مستقرة تعكس الواقع |
| مقارنة الأشهر | بلا معنى | قابلة للقراءة |
| حساب ربحية العقد | إيراد في شهر وتكلفته في ١٢ | إيراد وتكلفة متقابلان |
| الالتزام على المنشأة | مخفيّ تمامًا | ظاهر في الخصوم |
| تقييم المنشأة | مضلِّل للمستثمر | قابل للتدقيق |
السطر الثالث هو الأخطر إداريًا: حين يُسجَّل إيراد العقد في شهر وتُصرف تكاليف خدمته على اثني عشر شهرًا، تظهر ربحية العقد وهمية في شهره وخاسرة في بقية شهوره — فتتخذ قرارات تسعير على أساس أرقام لا تصف شيئًا.
والسطر الرابع يهمّ من يتعامل مع بنك أو مستثمر: مبلغ محصَّل مقابل خدمة لم تُقدَّم هو دين عليك. إخفاؤه من الخصوم يُظهر مركزًا ماليًا أقوى مما هو.
أنماط العقود المتكررة — ولكلٍّ معالجته
اشتراك بمبلغ ثابت
صيانة سنوية أو ترخيص. الاعتراف بالتساوي على مدة العقد ما لم يكن نمط تقديم الخدمة مختلفًا فعلًا.
أتعاب شهرية + استهلاك
مبلغ ثابت زائد ما يُستهلك. الثابت يُعترَف بالتساوي، والمتغيّر في شهر استهلاكه بفاتورة مستقلة.
عقد بمراحل تسليم
الاعتراف عند إنجاز كل مرحلة لا بالزمن. ويحتاج تعريفًا مكتوبًا لمعنى «أُنجزت المرحلة».
والنمط الثالث يستحق حذرًا خاصًا: ربط الاعتراف بإنجاز مرحلة يفتح باب التقدير. عرّف الإنجاز بمعيار موضوعي — تسليم موثّق، أو قبول العميل كتابةً — لا بتقدير مدير المشروع.
وهناك نمط رابع يُغفَل: العقود مسبقة الدفع بخصم. عميل دفع سنتين مقدمًا بخصم ١٠٪. الإيراد المعترَف شهريًا هو المبلغ بعد الخصم مقسومًا على ٢٤ — لا السعر الكامل.
أتمتة الفوترة الدورية: أين توفّر فعلًا
مع مئة عقد، إصدار الفواتير يدويًا كل شهر عمل يوم كامل — ومصدر أخطاء متكرر. وما يجب أن يفعله النظام:
- يولّد فواتير الدورة تلقائيًا بتاريخ محدّد من العقد لا بإدخال شهري.
- يحسب الفترات الجزئية — عقد بدأ في منتصف شهر يُفوتَر بنسبة أيامه لا بشهر كامل.
- يفصل الثابت عن المتغيّر في الفاتورة نفسها بسطور مستقلة.
- يطبّق تعديلات السعر المجدولة — زيادة سنوية متفق عليها تُطبَّق آليًا في موعدها.
- يوقف الفوترة عند انتهاء العقد لا بعده — الفوترة بعد الانتهاء تكلفة علاقة لا مكسبًا.
- ينتج قيد الإيراد المؤجَّل والاعتراف الشهري من العقد نفسه بلا تدخّل.
البند الثاني هو أشيع مصدر خلاف مع العملاء: الفوترة بشهر كامل لعقد بدأ يوم ٢٠. صغير في قيمته، كبير في أثره على الثقة — ويتكرر مع كل عقد جديد.
عندك عقود متكررة تُفوتَر يدويًا؟ نعرض عليك كيف يولّد النظام دورة الفوترة والاعتراف والتجديد من العقد نفسه — بلا جدول شهري ولا تذكّر.
اطلب عرضًا توضيحيًاالتجديدات: أكبر إيراد تخسره بلا أن تلاحظ
في نشاط قائم على العقود، التجديد أرخص إيراد وأسهله — وأكثره ضياعًا بالإهمال. عقد لم يُتابَع قبل انتهائه بشهر ينتهي صامتًا، ولا يظهر في أي تقرير لأن غياب الإيراد لا يُنبّه أحدًا.
| التوقيت | الإجراء | المسؤول |
|---|---|---|
| قبل ٩٠ يومًا | تقرير العقود المنتهية في الربع القادم | النظام آليًا |
| قبل ٦٠ يومًا | مراجعة أداء العقد وقيمته والملاحظات | مدير الحساب |
| قبل ٤٥ يومًا | عرض التجديد بسعره وشروطه | المبيعات |
| قبل ٣٠ يومًا | متابعة أولى ومعالجة الاعتراضات | مدير الحساب |
| قبل ١٥ يومًا | تصعيد للإدارة إن لم يُحسم | المدير |
| يوم الانتهاء | قرار موثّق: جُدّد أو لم يُجدّد ولماذا | مدير الحساب |
والبند الأخير أثمنها على المدى: توثيق سبب عدم التجديد. خمسة أسباب متكررة تكشف مشكلة في المنتج أو السعر أو الخدمة — ولا تُعرَف إلا إن سُجّلت وقتها.
وتقارير المتابعة في وحدة المبيعات وإدارة العملاء.
الجانب المنسيّ: كم يكلّفك تقديم الخدمة؟
معرفة إيراد العقد نصف الصورة. النصف الآخر — وهو الأصعب — كم يكلّف تقديم الخدمة فعلًا:
| بند التكلفة | كيف يُنسب للعقد | صعوبة القياس |
|---|---|---|
| ساعات الفريق المباشرة | تسجيل زمن على العقد | سهل إن سُجّل |
| بلاغات الدعم | عدد وزمن معالجة كل بلاغ | سهل من نظام التذاكر |
| استضافة وموارد | حسب استهلاك العميل | متوسط |
| كلفة اكتساب موزّعة | عمولة وتسويق على مدة العقد | متوسط |
| إدارة الحساب | نسبة من وقت مدير الحساب | تقديري |
وحين تُنسب هذه التكاليف إلى العقود، تظهر حقيقة مزعجة عادةً: بعض العقود خاسرة — عميل يدفع الأقل ويستهلك الأكثر دعمًا. وهذا لا يُكتشف بالإيراد وحده.
العميل الذي يشكو من السعر ويطلب دعمًا يوميًا ليس عميلًا صعبًا — بل عقدًا خاسرًا. والفرق أن الأول يُدار والثاني يُعاد تسعيره أو يُنهى.
من مراجعات ربحية العقودخمسة مؤشرات لنشاط قائم على العقود
| المؤشر | المعادلة | ما يخبرك به |
|---|---|---|
| الإيراد المتكرر الشهري | مجموع القيمة الشهرية للعقود النشطة | قاعدتك المستقرة |
| نسبة التجديد | العقود المجدَّدة ÷ المستحقة للتجديد | صحة العلاقة والمنتج |
| نسبة الفقد | قيمة العقود المنتهية ÷ الإيراد المتكرر | كم تخسر قبل أن تنمو |
| متوسط قيمة العقد | الإيراد المتكرر ÷ عدد العقود | اتجاه التسعير |
| رصيد الإيراد المؤجَّل | من ميزان المراجعة | حجم الالتزام القائم عليك |
والمؤشر الثالث هو الذي يُغفَل: نموّ خمسة عقود جديدة لا يعني شيئًا إن انتهت أربعة. وكثير من المنشآت تحتفل بالمبيعات الجديدة وهي تتراجع صافيًا — لأن أحدًا لا يقيس الفقد.
وقارن نسبة التجديد بالفئات لا بالإجمالي: قد تكون ٩٠٪ في العقود الكبيرة و٥٠٪ في الصغيرة — والمتوسط يخفي القصتين معًا. مؤشرات أوسع في دليل المؤشرات المالية.
العقود المتكررة والسيولة: علاقة مختلفة
نموذج العقود يغيّر شكل تدفقك النقدي، وهذه فرصة ومخاطرة معًا:
الفوترة المقدمة تموّلك
تقبض قبل أن تقدّم الخدمة. هذا رأس مال عامل مجاني — بشرط أن تتذكّر أنه التزام لا ربح.
وخطر إنفاق المقبوض
أن تنفق مبلغًا محصَّلًا مقابل خدمة اثني عشر شهرًا في الشهر الأول. حين يأتي شهر التكلفة لن تجد ما يقابله.
التركّز في موسم واحد
إن كانت أكثر عقودك تُجدَّد في يناير، فسيولتك موسمية بشدة. وزّع تواريخ التجديد عمدًا.
والبطاقة الثالثة إجراء بسيط عالي الأثر: عند توقيع عقود جديدة، اقترح تواريخ بدء موزّعة بدل تركيزها في بداية السنة. الفرق في السيولة كبير ولا يكلّفك شيئًا. تفصيل التوقّع في متابعة التدفقات النقدية.
ومتى لا يستحق العقد هذه المعالجة؟
هذا القسم يخالف مصلحتنا — إدارة العقود وحدة قابلة للبيع. لكن التعقيد له كلفة، وفي حالات لا يستحقّها:
عقود قصيرة داخل الشهر
خدمة تُقدَّم وتُفوتَر داخل الشهر نفسه. الإيراد المؤجَّل هنا يُنشأ ويُقفَل في الشهر ذاته — عمل بلا معلومة.
عدد عقود صغير جدًا
خمسة عقود سنوية. جدول بسيط وقيد شهري متكرر يكفيان — والوحدة الكاملة كلفة بلا مقابل.
الفوترة تتبع التقديم فعلًا
إن كنت تفوتر شهريًا بعد تقديم خدمة الشهر، فالفوترة والاعتراف متزامنان ولا إيراد مؤجَّل أصلًا.
والبطاقة الثالثة نصيحة نقدّمها كثيرًا: قبل بناء آلية إيراد مؤجَّل، اسأل هل يمكن تغيير نموذج الفوترة نفسه إلى شهري لاحق. هذا يُلغي المشكلة بدل معالجتها — وإن كان يكلّفك ميزة السيولة المقدمة، فقارن بينهما بوعي.
أهي مشكلة محاسبية أم نموذج فوترة؟ صِف لنا شكل عقودك ودورة فوترتك — نقول لك أيّهما، وقد يكون الحلّ تغيير التوقيت لا إضافة وحدة.
اطلب رأيًاقائمة فحص لإدارة العقود المتكررة
- حساب «إيراد مؤجَّل» موجود في الخصوم لا في الدخل.
- الاعتراف يتم مع تقديم الخدمة لا مع الفوترة ولا القبض.
- قيد الاعتراف الشهري مجدول آليًا من العقد.
- الفترات الجزئية تُحسب بالأيام لا بشهر كامل.
- الثابت والمتغيّر مفصولان بسطور مستقلة في الفاتورة.
- تعديلات السعر المجدولة تُطبَّق آليًا في مواعيدها.
- الفوترة تتوقّف عند انتهاء العقد لا بعده.
- تقرير العقود المنتهية خلال ٩٠ يومًا يصل آليًا.
- سبب عدم التجديد موثّق لكل عقد لم يُجدّد.
- تكلفة خدمة العقد منسوبة إليه لا مجمّعة.
- خمسة مؤشرات تُقاس شهريًا بما فيها نسبة الفقد.
- رصيد الإيراد المؤجَّل يُطابَق مع جدول العقود شهريًا.
تسع من اثنتي عشرة تعني إدارة عقود سليمة. والبند الثاني عشر هو الفحص الذي يكشف كل خلل في البقية: إن لم يطابق رصيد الإيراد المؤجَّل مجموع ما تبقّى من عقودك، فأحد القيود لم يُرحَّل أو عقدًا لم يُسجَّل.