كم زيادة يحتاجها كل خصم؟
والمعادلة بسيطة: الزيادة المطلوبة = الخصم ÷ (الهامش − الخصم):
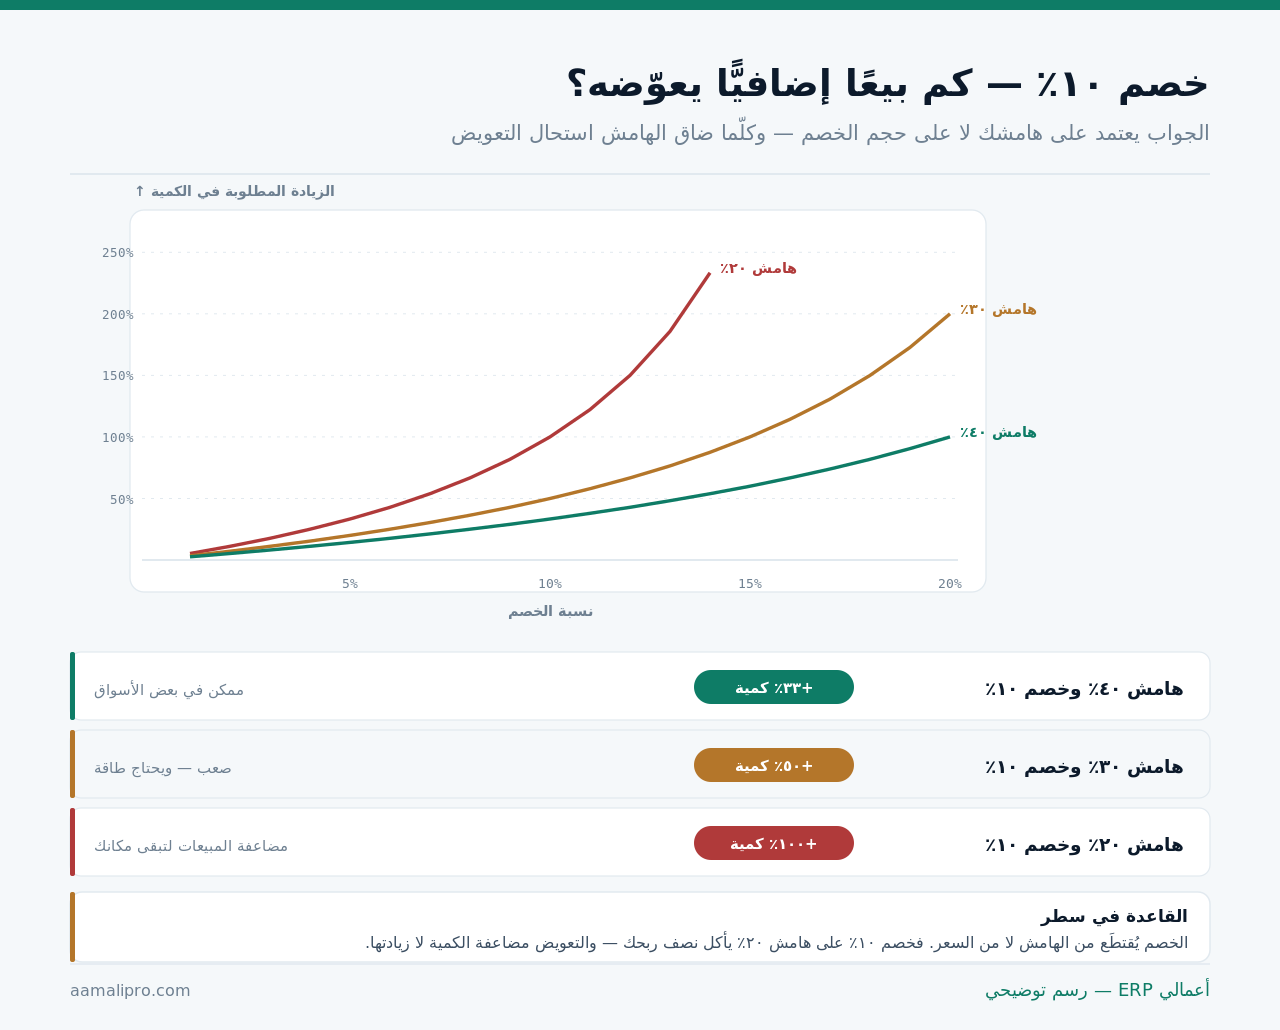
ولاحظ شكل المنحنيات: ترتفع بسرعة متزايدة لا خطّية. فمضاعفة الخصم لا تضاعف الزيادة المطلوبة — بل تضاعفها أكثر. ولذلك يكون الفرق بين خصم ٥٪ و١٥٪ أكبر بكثير ممّا يبدو.
وحساب هذا يحتاج شيئًا واحدًا: أن تعرف هامشك بالصنف لا بالإجمالي. وقد فصّلناه في كيف تتابع هامش الربح لكل منتج؟.
سلّم خصم مبنيّ على الهامش لا على الرغبة
والحدّ الأقصى للخصم يختلف بالصنف — ومنحه موحّدًا يعني خسارة في نصف الأصناف:
| شريحة الهامش | أقصى خصم معقول | لماذا |
|---|---|---|
| أقلّ من ٢٠٪ | لا خصم | أي خصم يبتلع أكثر الربح |
| ٢٠٪ إلى ٣٠٪ | حتى ٣٪ | التعويض ما زال ممكنًا |
| ٣٠٪ إلى ٤٠٪ | حتى ٧٪ | مساحة تفاوض معقولة |
| أكثر من ٤٠٪ | حتى ١٢٪ | بشرط مقابل لا مجّانًا |
| صنف تصريف | بحسب القرار | الهدف نقد لا هامش |
والسطر الأول يُواجَه باعتراض دائم: «سنخسر العميل». والجواب رقم لا رأي: على هامش ١٥٪ يحتاج خصم ٥٪ زيادة ٥٠٪ في الكمية — فإن لم يكن العميل سيضاعف طلبه، فالخصم خسارة موثّقة مقابل احتمال بقاء.
والسطر الرابع يحمل الشرط الأهمّ: الخصم يُمنَح مقابل شيء — كمية أكبر، أو سداد أسرع، أو التزام مدّة، أو تخلٍّ عن خدمة. أمّا الخصم مقابل الإلحاح فهو الوحيد بلا أساس، وقد فصّلنا حوكمته في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟.
الخصم المخفيّ: ما لا يظهر في تقرير الخصومات
وأكثر ما يُقتطَع من هامشك لا يُسمّى خصمًا — فلا يُقاس ولا يُراجَع:
| الشكل | كيف يقع | كيف يُكشَف |
|---|---|---|
| شحن مجّاني | يُقدَّم لإتمام البيع | كلفة الشحن ÷ الفاتورة |
| تركيب أو تدريب مجّاني | يُبذَل وقت لا يُفوتَر | ساعات × كلفتها |
| كمية إضافية | خصم كامل لا يُسمّى | قيمة الوحدات المجّانية |
| مهلة سداد أطول | كلفة تمويل صامتة | أيام إضافية × كلفة النقد |
| قبول مرتجع خارج السياسة | تنازل متكرّر | قيمة المرتجعات الاستثنائية |
| خدمة أكثر لعميل واحد | زيارات ومتابعة | ساعات الخدمة بالعميل |
والشكل الثالث أوضحها وأخفاها معًا: «خذ عشرًا وادفع تسعًا» خصم ١٠٪ كامل — ولا يظهر في أي تقرير خصومات لأنه سُجِّل كمّيةً لا خصمًا. وأثره على الهامش هو الأثر نفسه.
والشكل الرابع يُحسَب لا يُهمَل: ثلاثون يومًا إضافية على مهلة السداد لها كلفة. وقد فصّلنا حسابها في التسهيلات البنكية: أين تقع الفجوة؟.
بدائل أرخص من الخصم
ولأن الخصم أسهل ما يُعطى وأغلى ما يُدفَع:
- أضِف قيمة لا تُنقِص سعرًا — خدمة كلفتها عليك أقلّ من قيمتها عنده.
- اربط الخصم بالكمية — لا تمنحه على الطلب الحالي.
- امنح شروط سداد بدل خصم السعر إن كان نقدك يحتمل.
- قدّم حزمة ترفع قيمة الفاتورة بدل خفض سعر الصنف.
- اعرض تجربة أو ضمانًا أطول — يقلّل خطره لا سعرك.
والخطوة الثانية تفرّق بين خصمين مختلفين تمامًا: خصم على ما اشتراه بالفعل تنازل، وخصم على الزيادة استثمار. والصياغة: «السعر نفسه حتى مئة وحدة — وما فوقها بسعر أقلّ».
كم يكلّفك خصمك فعليًّا؟نحسب من أرقامك أثر كل نسبة خصم على هامشك والكمية اللازمة لتعويضه — بالصنف لا بالإجمالي.
احسب أثر خصمكأثر الخصم على العميل نفسه
وأثره أبعد من الفاتورة — يمتدّ إلى كل تعامل قادم:
| الأثر | ما يحدث | كيف يُدار |
|---|---|---|
| توقّع التكرار | يصير السعر الجديد هو المرجع | اربطه بسبب ومدّة |
| الإلحاح يُثمر | يتعلّم أن الضغط ينجح | حدود واضحة للمندوب |
| انتقال السعر بين العملاء | يعرفون بعضهم | سياسة معلنة لا استثناءات |
| الشكّ في السعر الأصلي | إن نزل بسهولة فقد كان مرتفعًا | خصم مبرَّر لا عشوائي |
| تغيّر نوع العميل | يجذب الباحث عن السعر | وهو الأقلّ ولاءً |
والأثر الرابع يُغفَل: سعر ينزل بسهولة يُشكِّك في السعر الأصلي. فالعميل يستنتج أن السعر المعلن مبالَغ فيه — ويتفاوض في كل مرّة قادمة من نقطة أدنى.
والأثر الأخير يظهر بعد سنة: الخصم يجذب نوعًا معيّنًا من العملاء — وقد فصّلنا قياس بقائهم في قياس بقاء العملاء: أرقام تملكها ولا تقرؤها.
الخصم والعمولة: حين يتعارضان
وهذا موضع تعارض بنيويّ يُغفَل: المندوب يُكافَأ على الإيراد ويمنح خصمًا يقتطع من الهامش. فيربح هو ويخسر أنت — وهو يتصرّف بعقلانية تامّة داخل النظام الذي وضعته له:
| أساس العمولة | ما يفعله المندوب | الأثر |
|---|---|---|
| نسبة من الإيراد | يخصم ليبيع أكثر | حجم أعلى وهامش أقلّ |
| نسبة من الهامش | يحمي السعر | يحتاج شفافية التكلفة |
| نسبة تتدرّج بالهامش | يوازن بينهما | الأعدل عمليًّا |
| مبلغ ثابت للصفقة | يفضّل الصفقات السهلة | يهمل الكبيرة |
| عمولة على التحصيل | يتابع السداد | يبطئ إغلاق البيع أحيانًا |
والسطر الثاني يصطدم باعتراض مشروع: هل نُظهِر التكلفة للمندوب؟ والبديل إن لم ترد ذلك: أظهِر نسبة الهامش لا مبلغ التكلفة، أو صنّف الأصناف بفئات (أ/ب/ج) لكلٍّ عمولة مختلفة — فيصل الأثر بلا كشف الأرقام.
أمّا صلاحيات منح الخصم وحدوده بالدور ومسار اعتمادها فمفصّلة في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟ — وهي شرط لأي أساس عمولة تختاره.
اختبار بعد الخصم: هل زادت الكمية فعلًا؟
وهذا ما لا يُفعَل تقريبًا — فيتكرّر الخصم بلا دليل على جدواه:
| ما يُقاس | قبل وبعد | ما يعنيه |
|---|---|---|
| كمية العميل الشهرية | قبل الخصم وبعده | هل زادت أم بقيت؟ |
| هامشه الصافي | بالريال لا بالنسبة | قد ينخفض مع زيادة الكمية |
| تكرار طلباته | عدد الطلبات | هل صار أنشط؟ |
| تنوّع ما يشتريه | عدد الأصناف | أم اقتصر على المخصوم؟ |
| أثره على غيره | مبيعات عملاء مشابهين | هل طلبوا المثل؟ |
والسطر الثاني أهمّها: الهامش بالريال. فعميل زادت كميته ٢٠٪ بخصم يحتاج ٥٠٪ خسر عليك — رغم أن مبيعاته ارتفعت. والقياس بالإيراد وحده يُنتِج قرارًا خاطئًا.
والسطر الرابع يكشف نمطًا شائعًا: عميل يشتري المخصوم فقط. فيرتفع حجمه وينخفض هامشه المركَّب — وهو انتقال في التركيبة لا نموّ.
ومتى يكون الخصم قرارًا صحيحًا؟
ولسنا ضدّ الخصم — بل ضدّ منحه بلا حساب. وستّ حالات يصحّ فيها:
| الحالة | لماذا يصحّ | الشرط |
|---|---|---|
| طاقة عاطلة | المتغيّر مغطّى والثابت مدفوع | ألّا يُفسِد السعر المعلن |
| تصريف راكد أو قريب انتهاء | النقد أهمّ من الهامش | بسبب معلن ومدّة |
| دخول عميل كبير | استثمار في علاقة | بمدّة ومراجعة |
| مقابل سداد أسرع | يُحسَب بكلفة النقد | أن يكون أرخص من التمويل |
| مقابل التزام كمية | يُعوَّض بالحجم فعلًا | مكتوب لا موعود |
| إنهاء موسم | المخزون يخسر قيمته | قبل التقادم لا بعده |
والحالة الأولى تحتاج ضابطًا: خصم لتشغيل طاقة عاطلة قرار سليم — وتكراره حتى يصير السعر قرار آخر. والفرق أن الأول محدود بمدّة ومعلن سببه.
والحالة الرابعة تُحسَب لا تُقدَّر: خصم ٢٪ مقابل سداد أسرع بثلاثين يومًا كلفة سنوية مرتفعة. فقارنها بكلفة تسهيلك قبل أن تمنحها.
ما الذي يلزم لحساب هذا آليًّا؟
وأربعة أشياء تكفي — وكلّها إعدادات لا وحدات:
- تكلفة محدَّثة بالصنف — وبدونها يكون الهامش وهميًّا والحساب كلّه خاطئًا.
- الهامش يظهر لحظة البيع قبل الحفظ — لا في تقرير بعد شهر.
- حدود خصم بالدور والشريحة تمنع قبل الوقوع لا تعتمد بعده.
- تقرير خصم يشمل المخفيّ — وإلّا فالرقم مضلّل بنصفه.
والسطر الأول شرط لكل ما سبق: تكلفة قديمة تُنتِج هامشًا وهميًّا — ثم خصمًا مبنيًّا عليه. وقد فصّلنا تحديث التكلفة في كيف تتعامل مع ارتفاع الأسعار في حساباتك وقراراتك؟.
والسطر الثاني أعلى الأربعة أثرًا يوميًّا: أن يرى المندوب الهامش قبل أن يحفظ. فالقرار يُتخذ في تلك اللحظة — لا في تقرير شهري.
وما لا يفعله النظام هنا
وهنا ما لا يخدمنا: هذه الحسبة كلّها تُنجَز على ورقة — ولا تحتاج شراء شيء.
| ما يحتاج نظامًا | ما لا يحتاجه | لماذا |
|---|---|---|
| المنع لحظة البيع | حساب أثر الخصم | معادلة من سطر |
| تقرير شهري تلقائي | سلّم الخصم بالشريحة | قرار إداري يُكتَب مرّة |
| احتساب المخفيّ آليًّا | معرفة أن المخفيّ موجود | وعي لا أداة |
| الهامش لحظة البيع | قرار منح الخصم | يبقى بشريًّا |
ونضيف ما هو أوضح: النظام يمنع تجاوز الحدّ ولا يحدّد الحدّ. فالسلّم قرار تجاري يُبنى على هامشك وسوقك — وأي نظام يمنحك «حدودًا افتراضية» يمنحك أرقام غيرك.
قائمة فحص لسياسة الخصم
عشرة بنود — أوّلها يُنجَز على ورقة اليوم:
- هامشك بالصنف معلوم ومحدَّث.
- جدول التعويض محسوب لأصنافك الرئيسية.
- سلّم خصم بشرائح الهامش لا نسبة موحّدة.
- حدود بالدور معلنة ومضبوطة في النظام.
- سبب الخصم من قائمة ثابتة.
- الأشكال المخفيّة محتسَبة في التقرير.
- الحدّ الأدنى للسعر يمنع لا يحذّر.
- مقابل لكل خصم — لا خصم مجّاني.
- قياس بعد ثلاثة أشهر بالهامش لا بالإيراد.
- مراجعة ربعية لأكثر من يمنح ولمن يُمنَح.
والبند الثاني هو ما يُنهي أكثر الجدل: جدول من ثلاثة أعمدة معلَّق أمام فريق البيع — الخصم، والهامش، والزيادة المطلوبة. فحين يرى المندوب أن خصمه يتطلّب مضاعفة الطلب يتفاوض بطريقة أخرى.