أين يتقاطع الخطّان؟
وفكرة التعادل كلّها في تقاطع واحد: حيث يلتقي خطّ الإيراد بخطّ الكلفة الكلّية:
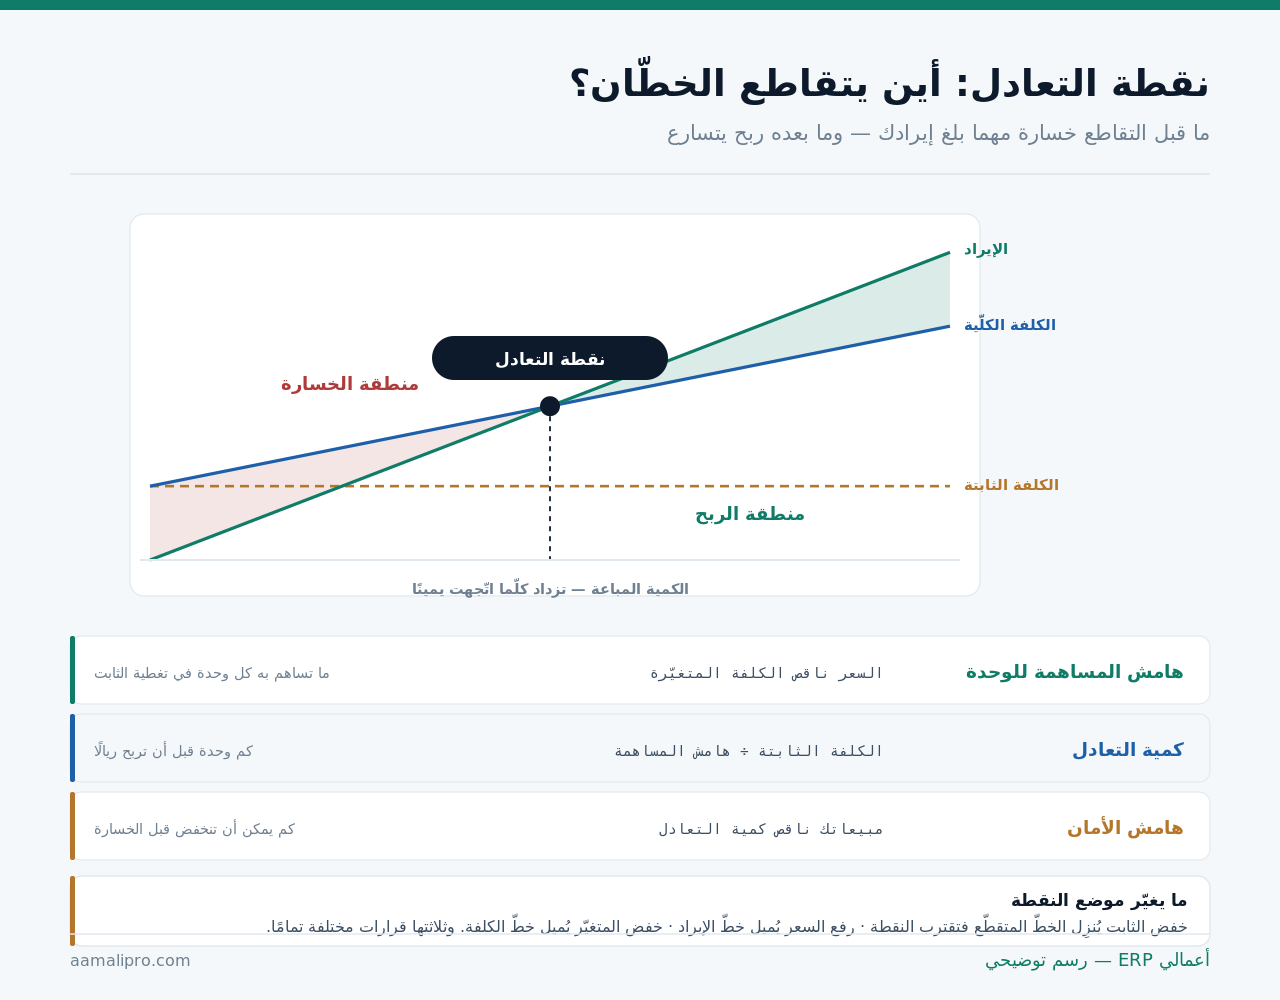
والقيمة العملية ليست في الرسم بل في الرقم: «نحتاج ٥٠٠ وحدة شهريًا قبل أن نربح ريالًا». وهذه جملة تُغيّر اجتماعات المبيعات، وتُحوّل الهدف من «بِع أكثر» إلى رقم يعرفه الجميع.
وما قبل التقاطع خسارة مهما بلغ إيرادك: مبيعات كبيرة وخسارة معًا حالة شائعة — وسببها أن الكلفة الثابتة لم تُغطَّ بعد، لا أن البيع ضعيف.
فصل الثابت عن المتغيّر: الجزء الصعب
وكل الحساب يعتمد على هذا الفصل — وهو حيث يقع أكثر الخطأ:
| البند | ثابت أم متغيّر؟ | ملاحظة |
|---|---|---|
| الإيجار والاشتراكات | ثابت | لا يتغيّر بالكمية |
| رواتب الأساس | ثابت | حتى حدّ الطاقة |
| كلفة المواد | متغيّر | يتغيّر مع كل وحدة |
| الشحن والتغليف | متغيّر | بحسب الحجم |
| العمولات | متغيّر | نسبة من البيع |
| الكهرباء والصيانة | مختلط | جزء ثابت وجزء بالاستعمال |
| رواتب موسمية وإضافي | شبه متغيّر | يقفز على درجات |
والسطران الأخيران هما مصدر الجدل: البنود المختلطة تُقسَّم تقريبًا لا بدقّة. وطريقة عملية: خذ أقلّ فاتورة كهرباء في سنة واعدّها الجزء الثابت، وما زاد عليها متغيّر. والتقدير المعقول هنا أفضل من الامتناع عن الحساب.
والسطر الثاني يحمل تحذيرًا: رواتب الأساس ثابتة حتى حدّ الطاقة. فإن تجاوزت الطاقة احتجت موظّفًا جديدًا — فيقفز الثابت درجةً وترتفع نقطة التعادل فجأةً. ولهذا يُعاد الحساب عند كل توظيف.
وتصنيف الكلفة داخل النظام يجعل هذا آليًّا، وقد فصّلنا طبقات التكلفة في كيف تحسب تكلفة المنتج بدقة؟.
هامش المساهمة: الرقم الذي يسبق الربح
وهو ما تتركه الوحدة بعد كلفتها المتغيّرة — أي ما «تساهم» به في تغطية الثابت:
| المستوى | الحساب | ما يُستعمَل فيه |
|---|---|---|
| هامش المساهمة للوحدة | السعر ناقص المتغيّر للوحدة | قرار قبول طلب أو رفضه |
| نسبة هامش المساهمة | الهامش ÷ السعر | التعادل بالريال |
| إجمالي هامش المساهمة | الهامش × الكمية | مقارنة الأصناف |
| الهامش بعد الثابت المباشر | ناقصًا ثابت الصنف نفسه | قرار إبقاء خطّ منتج |
والفرق بينه وبين هامش الربح جوهري: هامش المساهمة لا يطرح شيئًا من الثابت. ولهذا يصلح لقرار «هل أقبل هذا الطلب؟» — فالثابت مدفوع أصلًا سواء قبلت أو رفضت.
والمستوى الرابع يمنع خطأً مكلفًا: إلغاء منتج هامش مساهمته موجب. فإلغاؤه لا يُلغي الثابت العامّ — بل ينقله على ما بقي، فتسوء ربحية الباقي. وقد فصّلنا ذلك في كيف تتابع هامش الربح لكل منتج؟.
الحساب: بالوحدة وبالريال
وخمس خطوات تُنجَز في نصف ساعة إن كانت أرقامك مصنَّفة:
- اجمع كلفتك الثابتة الشهرية — كل ما تدفعه ولو لم تبِع شيئًا.
- احسب الكلفة المتغيّرة للوحدة — مواد وشحن وعمولة.
- اطرحها من السعر فيظهر هامش المساهمة للوحدة.
- اقسم الثابت على الهامش — النتيجة كمية التعادل.
- اضربها في السعر — النتيجة إيراد التعادل بالريال.
والخطوة الأولى أكثرها إغفالًا في المنشآت الصغيرة: هل يشمل ثابتك راتب المالك؟ فمن لا يحتسب لنفسه راتبًا يحسب تعادلًا أقلّ من الحقيقة — ويظنّ أنه ربح وهو لم يغطِّ عمله بعد.
وأضِف سؤالًا يوميًّا مفيدًا: كم تحتاج في اليوم؟ فقسمة كمية التعادل على أيام العمل تعطي هدفًا يفهمه فريق البيع أكثر من رقم شهري.
حين تبيع أكثر من صنف
ولا يسقط الحساب — بل يُعدَّل ليعمل على المزيج:
| الطريقة | كيف | متى تصلح |
|---|---|---|
| متوسط مرجَّح للهامش | بحسب نسبة كل صنف من المبيعات | الأشيع والأعمل |
| نسبة هامش إجمالية | إجمالي المساهمة ÷ إجمالي البيع | حين تتشابه الأصناف |
| التعادل بالسلّة | وحدة = مزيج ثابت من أصناف | المطاعم والوجبات |
| التعادل لكل خطّ | بثابته المباشر وحده | خطوط منفصلة الإدارة |
ولذلك يُراجَع الحساب كل ربع لا كل سنة: النسب تتغيّر بهدوء. والمراجعة نصف ساعة إن كانت تقاريرك جاهزة.
هامش الأمان والرافعة التشغيلية
ورقمان يُقرآن مع التعادل ويُكملانه:
| الرقم | الحساب | ما يقوله |
|---|---|---|
| هامش الأمان بالكمية | مبيعاتك ناقص كمية التعادل | كم يمكن أن تنخفض قبل الخسارة |
| هامش الأمان بالنسبة | الفرق ÷ المبيعات | أسهل للمقارنة عبر الفترات |
| نسبة الثابت من الكلفة | الثابت ÷ الكلفة الكلّية | حساسيتك للتذبذب |
والسطر الأخير يفسّر لماذا تتشابه منشأتان في الربح وتختلفان في الخطر: من ثابته مرتفع يربح أكثر عند النموّ ويخسر أسرع عند التراجع. ومن ثابته منخفض أقلّ ربحًا في الذروة وأقدر على الصمود.
وهذا يجعل قرار «نستأجر أم نشتري» و«نوظّف أم نتعاقد» قرارًا في بنية الخطر لا في الكلفة وحدها — وقد فصّلنا الأول في عقود الإيجار والأصول المستأجَرة: ما الذي تتابعه؟.
كم تبيع لتغطّي؟نفصل ثابتك عن متغيّرك من دفاترك ونُخرِج كمية التعادل وهامش الأمان — رقم واحد يعرفه فريقك.
احسب تعادلكأربعة قرارات تُبنى على هذا الرقم
وهنا تظهر قيمته الحقيقية — لا في معرفته بل في استعماله:
| القرار | السؤال | القاعدة |
|---|---|---|
| قبول طلب بسعر أقلّ | هل يغطّي متغيّره؟ | يُقبَل إن كان هامشه موجبًا وطاقتك فائضة |
| توظيف إضافي | كم يرفع الثابت؟ | احسب التعادل الجديد قبل التوقيع |
| فتح فرع | ما تعادل الفرع وحده؟ | بثابته المباشر لا بثابت المنشأة |
| حملة تسويق | كم وحدة تغطّي كلفتها؟ | الكلفة ÷ هامش المساهمة |
والسطر الأول له شرطان لا يُنسيان: طاقة فائضة، وألّا يُفسِد سعرك المعلن. فقبول سعر منخفض لتشغيل طاقة عاطلة قرار سليم — وتكراره حتى يصير هو السعر قرار آخر تمامًا. وقد فصّلنا حوكمة ذلك في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟.
والسطر الرابع يحوّل التسويق من إنفاق إلى حساب: حملة كلفتها ح تحتاج ح ÷ (س − م) وحدة إضافية لتتعادل. فإن كان ذلك غير واقعي فالحملة خاسرة قبل أن تبدأ.
الخدمات: تعادل بالساعات لا بالوحدات
والمنطق نفسه بمكوّنات مختلفة:
الوحدة هي الساعة
سعر الساعة ناقص كلفتها المتغيّرة — والباقي مساهمة في الثابت.
الثابت أعلى نسبيًّا
الرواتب أكثر الكلفة في الخدمات — فحساسيتك للتذبذب أعلى.
الساعات القابلة للتحميل
التعادل يُحسَب عليها لا على ساعات الدوام.
المشاريع: تعادل بالعقد
كم عقدًا بحجم متوسّط يغطّي سنتك؟ رقم مفيد لخطّة البيع.
الطاقة سقف صلب
لا يمكن بيع ساعات أكثر ممّا يملك فريقك — فالتعادل يُقارَن بالطاقة.
الساعة غير المباعة تضيع
لا تُخزَّن كالمخزون — وهذا يجعل التسعير الموسمي منطقيًّا.
والبطاقة الخامسة تُنتِج سؤالًا حاسمًا: هل تعادلك ممكن أصلًا بطاقتك الحالية؟ فإن كانت كمية التعادل تفوق ما يستطيع فريقك إنجازه، فالمشكلة في البنية لا في البيع — والحلّ رفع السعر أو خفض الثابت لا مضاعفة الجهد.
وحساب الساعة المُحمَّلة ونسبة التحميل مفصَّل في بالساعة أم بالمشروع أم بالاشتراك؟.
خمسة أخطاء تُفسِد الحساب
وكلّها تجعل الرقم متفائلًا — أي أخطر ممّا لو كان غائبًا:
| الخطأ | أثره | التصحيح |
|---|---|---|
| إغفال راتب المالك | تعادل أقلّ من الحقيقة | احتسب أجر عملك |
| عدّ الكلفة المختلطة ثابتة كلّها | تعادل أعلى | قسّمها تقريبًا |
| استعمال السعر قبل الخصم | هامش وهمي | استعمل صافي المحصَّل |
| تجاهل المرتجعات | مبيعات أعلى من الفعلي | احسب على الصافي |
| رقم سنوي لا شهري | يخفي الموسمية | احسب شهريًّا وراجِع ربعيًّا |
والخطأ الثالث أشيعها في تجارة التجزئة: الحساب بسعر القائمة والبيع الفعلي بخصم. فهامش المساهمة الحقيقي أقلّ، وكمية التعادل أعلى ممّا حسبت بكثير.
والخطأ الخامس يخفي الحقيقة في النشاط الموسمي: تعادل سنوي يبدو محقَّقًا وشهور كثيرة تحته. وقد فصّلنا القراءة الصحيحة في النشاط الموسمي: كيف تخطّط للموسم وتقرأ أرقامه؟.
ما لا يقوله لك هذا الرقم
وهنا ما لا يخدم من يبيعك نظامًا أو لوحة مؤشّرات: نقطة التعادل نموذج مبسَّط — ومن يعامله كحقيقة يخطئ.
| الافتراض | الواقع | الأثر |
|---|---|---|
| السعر ثابت لكل الكمّيات | خصم كمية وأسعار قنوات | الخطّ ليس مستقيمًا |
| الكلفة المتغيّرة ثابتة للوحدة | تتغيّر بالحجم والمورّد | تقدير لا يقين |
| الثابت ثابت فعلًا | يقفز على درجات | التعادل يقفز معه |
| كل ما يُنتَج يُباع | مخزون وتقادم | التعادل النقدي مختلف |
| المزيج ثابت | يتغيّر كل شهر | يُعاد الحساب |
ونضيف ما هو أوضح: حساب التعادل لا يحتاج نظامًا أصلًا. فورقة واحدة وثلاثة أرقام تكفي — والنظام يجعله شهريًّا تلقائيًّا بدل أن يكون جهدًا يُنسى، وهذا فرق في الاستمرار لا في القدرة.
قائمة فحص لحساب تعادلك
عشرة بنود — تُنجَز مرّة وتُراجَع كل ربع:
- قائمة الكلفة الثابتة الشهرية كاملة.
- راتب المالك ضمنها.
- الكلفة المتغيّرة للوحدة بمكوّناتها.
- البنود المختلطة مقسَّمة تقريبًا.
- السعر الصافي بعد الخصم والمرتجع.
- هامش المساهمة بالوحدة وبالنسبة.
- كمية التعادل شهريًّا ويوميًّا.
- هامش الأمان بالنسبة.
- أثر أي توظيف على الرقم قبل القرار.
- مراجعة ربعية عند تغيّر المزيج أو الأسعار.
والبند السابع هو ما يجعل الرقم حيًّا: حوّله إلى هدف يومي. فـ«نحتاج ٢٥ وحدة يوميًا» جملة تُدار بها المبيعات — أمّا «إيراد تعادلنا كذا شهريًا» فجملة تُقال في اجتماع وتُنسى.