أربعة نماذج — ومن يحمل الخطر في كلٍّ
والفرق الجوهري بينها ليس في الشكل بل في توزيع خطر التقدير:
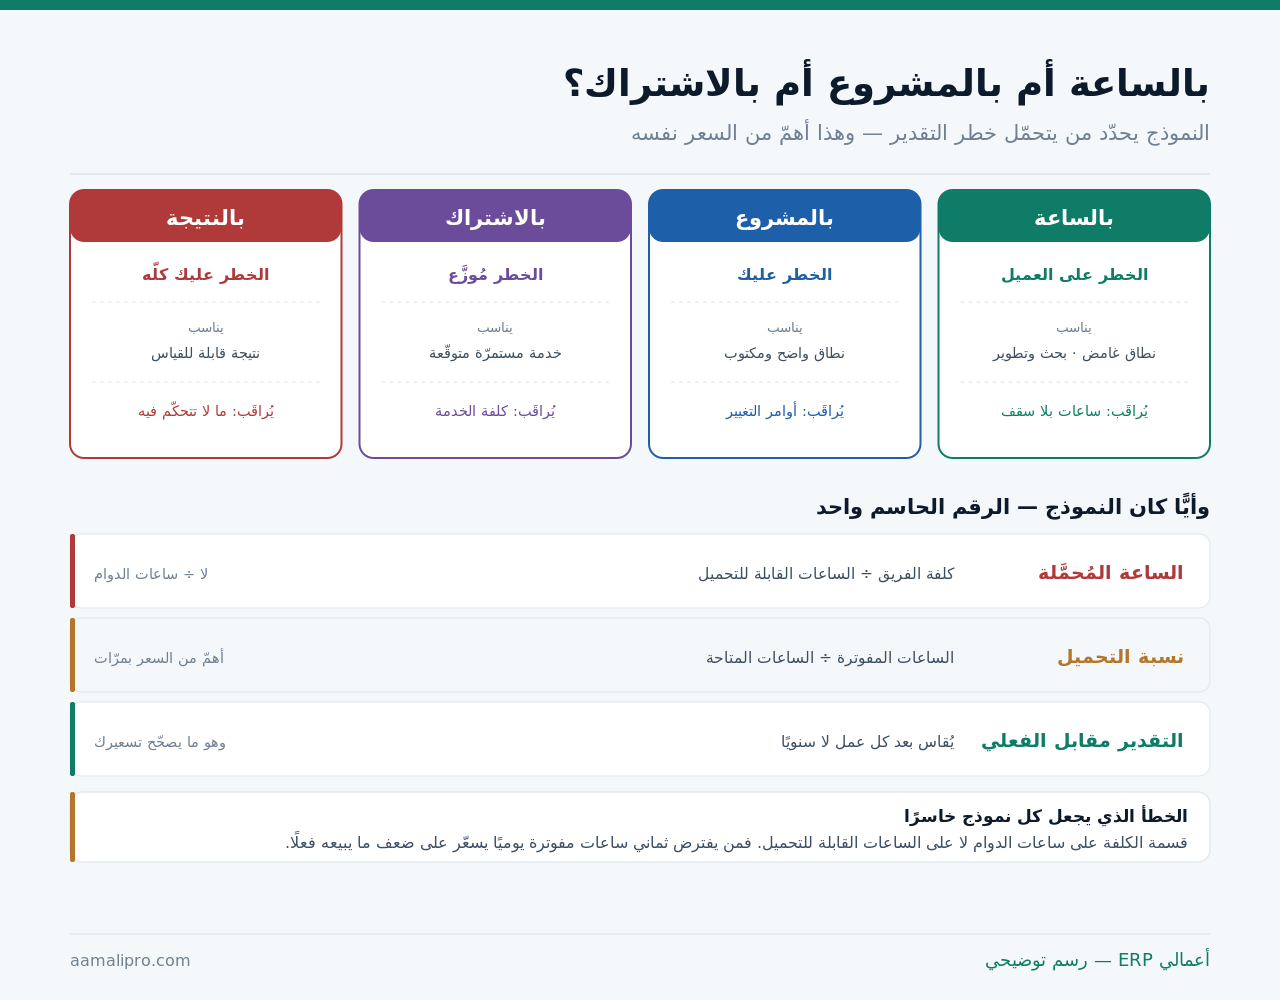
ولاحظ العمود الأخير في كل بطاقة: لكل نموذج ما يجب أن يُراقَب فيه. فالبيع بالساعة يحتاج سقفًا معلنًا، والبيع بالمشروع يحتاج ضبط أوامر التغيير، والاشتراك يحتاج قياس كلفة الخدمة، والتسعير بالنتيجة يحتاج تحديد ما لا تتحكّم فيه.
الساعة المُحمَّلة: الرقم الذي يسبق كل نموذج
وأيًّا كان نموذجك، فأنت تحتاج كلفة ساعة فريقك الحقيقية. والخطأ فيها يُفسِد كل نموذج:
| المكوّن | ما يشمله | ما يُنسى |
|---|---|---|
| كلفة الموظّف الكاملة | الراتب والبدلات والتأمينات | مخصّص نهاية الخدمة |
| الأعباء غير المباشرة | إيجار وأنظمة وإدارة | وقت الإدارة على المشاريع |
| الساعات المتاحة | أيام العمل ناقص الإجازات | التدريب والاجتماعات |
| الساعات القابلة للتحميل | ما يُفوتَر فعلًا | وهي أقلّ بكثير |
| وقت البيع والعروض | إعداد عروض لم تُربَح | يُحمَّل على المربوح |
والسطر الرابع هو الخطأ الذي يجعل كل نموذج خاسرًا: قسمة الكلفة على ساعات الدوام لا على الساعات القابلة للتحميل. فمن يفترض ثماني ساعات مفوترة يوميًا يسعّر على ضعف ما يبيعه فعلًا — والنسبة الواقعية في أكثر منشآت الخدمات أقلّ من ذلك بكثير.
والسطر الأخير يُنسى فيُستنزف الربح: العروض التي لم تُربَح وقت مدفوع الأجر. ومن يعدّ عشرة عروض ليربح ثلاثة يحمل كلفة السبعة على الثلاثة — وإلا فهو يسعّر تحت كلفته.
نسبة التحميل: أهمّ من السعر بمرّات
وهي نسبة الساعات المفوترة إلى الساعات المتاحة. ورفعها عشر نقاط قد يفوق أثر رفع السعر عشرة بالمئة:
| ما يخفض النسبة | الأثر | المعالجة |
|---|---|---|
| أعمال إدارية داخلية | ساعات لا تُفوتَر | تجميعها في وقت محدّد |
| إعادة عمل بسبب سوء فهم | كلفة مضاعفة | تثبيت النطاق كتابةً |
| انتظار ردّ العميل | فريق متوقّف | مهل ردّ في العقد |
| عمل خارج النطاق مجّانًا | أكبر تسرّب | أمر تغيير ولو بلا كلفة |
| فجوات بين المشاريع | طاقة غير مباعة | تنويع أحجام الأعمال |
والسطر الرابع هو أخطرها لأنه يبدو خدمة عملاء: عمل صغير خارج النطاق يُنجَز مجّانًا «مجاملة». ومتى تكرّر صار توقّعًا — ثم صار جزءًا من النطاق بلا مقابل. والعلاج ليس الرفض بل التوثيق: أمر تغيير بقيمة صفر يُثبِت أنه خارج الاتفاق.
وقياس هذه النسبة يحتاج تسجيل وقت — وهو ما يقاومه الفريق غالبًا. والحدّ الأدنى المقبول: تسجيل على مستوى العمل لا على مستوى المهمّة، فدقّة تسعين بالمئة تكفي للقرار.
كم نسبة تحميلك الفعلية؟نساعدك في قياس الساعات المفوترة مقابل المتاحة من واقع أعمالك — قبل أن تفكّر في تعديل أسعارك.
قِس نسبة تحميلكالبيع بالساعة: متى يصحّ وكيف يُضبَط؟
ويناسب ما لا يمكن تقديره: عمل استكشافي، أو نطاق يتشكّل مع التنفيذ، أو دعم متغيّر:
| الضابط | لماذا | الصياغة العملية |
|---|---|---|
| سقف لا يُتجاوَز بلا موافقة | يطمئن العميل | إشعار عند ٧٥٪ من السقف |
| تقرير ساعات دوري | يمنع المفاجأة | أسبوعي بالمهمّة |
| وحدة القياس | يمنع الخلاف | ربع ساعة أو ساعة كاملة |
| ما يُحتسَب وما لا يُحتسَب | أكثر ما يُتنازَع عليه | السفر والاجتماعات — يُكتَب |
| أسعار مختلفة بالأدوار | عدالة الكلفة | خبير وفنّي ومساعد |
والسطر الأول يحوّل النموذج من مقلق إلى مقبول: سقف بإشعار مبكر. فالعميل لا يخشى الساعة — بل يخشى فاتورة لا يتوقّعها. وإشعار عند ثلاثة أرباع السقف يجعل القرار قراره.
والسطر الرابع يُكتَب في العقد لا يُترَك للعُرف: هل يُحتسَب وقت الاجتماعات والسفر؟ وهو أكثر ما يُتنازَع عليه في الفواتير — وجملة واحدة تمنع نقاشًا متكرّرًا.
البيع بالمشروع: الخطر عليك
ويناسب النطاق الواضح المكتوب. وربحه يتحدّد لحظة التقدير لا لحظة التنفيذ:
- قدّر بالمهامّ لا بالإجمالي — ثم اجمع؛ فالتقدير الإجمالي يميل إلى التفاؤل.
- أضِف احتياطيًا معلنًا داخليًا — نسبة تُبنى على تاريخ انحرافك لا على الشعور.
- اكتب ما ليس داخل النطاق صراحةً — وهو أهمّ من كتابة ما بداخله.
- اربط الدفعات بمراحل قابلة للقبول لا بتواريخ.
- قِس الفعلي مقابل التقدير بعد كل مشروع — وإلا تكرّر الخطأ.
والخطوة الخامسة هي حلقة التعلّم كلّها: من لا يقيس الفعلي مقابل التقدير يسعّر بالتخمين إلى الأبد. وقد فصّلنا قياس ربحية العمل أثناء تنفيذه في حل مشكلة عدم معرفة الربح الحقيقي لكل مشروع.
الاشتراك: دخل مستقرّ بخطر مختلف
ويبدو الأفضل دائمًا — دخل متوقّع وعلاقة مستمرّة. لكن له خطره الخاصّ:
| الميزة | الخطر المقابل | الضابط |
|---|---|---|
| دخل شهري متوقّع | استهلاك أعلى من المتوقّع | حدّ خدمة معلن بالساعات أو الطلبات |
| علاقة طويلة | تآكل الهامش بالكلفة | مراجعة سعرية دورية في العقد |
| كلفة بيع أقلّ | اعتماد على عملاء قلائل | مراقبة تركّز العملاء |
| تخطيط طاقة أسهل | ذروات غير متوقّعة | قواعد أولوية بين المشتركين |
| تحصيل منتظم | عميل يدفع ولا يستعمل | يُنبَّه — وإلا لن يجدّد |
والسطر الأخير يخالف الحدس ويستحقّ وقفة: مشترك يدفع ولا يستعمل ليس ربحًا — بل تجديد مفقود بعد أشهر. والصحيح أن تنبّهه إلى ما لم يستعمله وتقترح استعماله. والمعالجة المحاسبية للعقود المتكرّرة مفصّلة في إدارة إيرادات الخدمات والعقود المتكررة.
والسطر الثالث يُقاس بأرقام لا بانطباع، وقد فصّلناه في تركّز الخطر: عميل واحد ومورّد واحد وحساب واحد.
التسعير بالنتيجة: مغرٍ وخطر
ويُطرَح كثيرًا في التسويق والاستشارات: «خذ نسبة ممّا نوفّره». وله شروط لا يصحّ بدونها:
النتيجة قابلة للقياس
رقم واحد متّفق عليه ومصدره معلوم — لا «تحسّن الأداء».
خطّ أساس مسجَّل
قبل البدء لا بعده — وإلا فلا مقارنة ولا استحقاق.
تتحكّم في السبب
إن كانت النتيجة بيد العميل أو السوق فأنت تراهن لا تسعّر.
مدّة محدّدة
وإلّا استحقّيت نسبةً من أثر انتهى سببه منذ سنة.
حدّ أدنى مضمون
يغطّي كلفتك المباشرة — فالمراهنة الكاملة تُنهي منشأة صغيرة.
آلية فضّ الخلاف
من يحسب الرقم ومن يراجعه — يُكتَب قبل أن يُختلَف عليه.
والبطاقة الثالثة هي التي تُسقِط أكثر هذه العقود: نتيجة لا تتحكّم في سببها. فمن يتعهّد بزيادة مبيعات وقرار السعر والمخزون بيد العميل يتحمّل ما لا يملك — والعقد حينها ليس تسعيرًا بل مخاطرة.
النموذج المختلط: الأكثر واقعية
وأكثر منشآت الخدمات الناجحة لا تستعمل نموذجًا واحدًا:
| التركيب | متى يصلح | ما ينتبه له |
|---|---|---|
| أساس ثابت + ساعات إضافية | خدمة مستمرّة بذروات | حدّ الأساس معلن |
| مرحلة أولى بالساعة ثم مقطوع | نطاق يتّضح بعد الدراسة | قرار الانتقال مكتوب |
| مقطوع + حافز نتيجة | نتيجة قابلة للقياس جزئيًا | الحافز إضافة لا بديل |
| اشتراك + مشاريع منفصلة | عميل مستمرّ بأعمال كبيرة | ألّا تبتلع المشاريع الاشتراك |
والسطر الثاني هو أذكى ما يُفعَل مع النطاق الغامض: بِع الدراسة بالساعة، ثم سعّر التنفيذ مقطوعًا بعدها. فأنت لا تقدّر ما لا تعرف، والعميل يحصل على سعر ثابت حين يصير ذلك ممكنًا.
والسطر الأخير يقع كثيرًا: مشاريع كبيرة تُنفَّذ تحت مظلّة الاشتراك بحكم العلاقة — فيتحوّل الاشتراك إلى خسارة صامتة. والفصل يُكتَب في العقد لا يُترَك للعُرف.
متى تنتقل من نموذج إلى آخر؟
والانتقال قرار يُتَّخذ على إشارات لا على رغبة:
| الإشارة | الانتقال المقترَح | قبل الانتقال |
|---|---|---|
| تقديراتك دقيقة في نوع عمل | من الساعة إلى المقطوع | تحقّق من ثلاث حالات سابقة |
| تخسر في المقطوع باستمرار | من المقطوع إلى الساعة | راجع التقدير قبل تغيير النموذج |
| العميل يطلب باستمرار | من المشروع إلى الاشتراك | احسب الاستهلاك المتوقّع |
| أوامر تغيير كثيرة | المشكلة في النطاق لا النموذج | أصلِح تثبيت النطاق أولًا |
والسطر الأخير تنبيه مهمّ: كثرة أوامر التغيير ليست سبب تغيير النموذج — بل عَرَض لضعف تثبيت النطاق. ومن ينتقل إلى الساعة هربًا منها ينقل المشكلة إلى شكل آخر: نزاع على الساعات بدل نزاع على النطاق.
وأي انتقال يُبلَّغ به العميل مسبقًا بمهلة معقولة، وقد فصّلنا صياغة تغيير الأسعار في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟.
ما الذي لا يغيّره النظام هنا؟
ونقولها ونحن نبيع أنظمة: لا يوجد نظام يجعل تسعيرك صحيحًا. والنظام يقيس ولا يقرّر:
| القرار | يقرّره النظام؟ | من يقرّره |
|---|---|---|
| أي نموذج تسعير تختار | لا | طبيعة عملك ونطاقه |
| كم تضيف من احتياطي | لا | تاريخ انحرافك — يقرؤه النظام |
| هل ترفع سعرك | لا | سوقك وموقعك فيه |
| كم ساعة قابلة للتحميل | يقيسها | وأنت من يحسّنها |
| أين تسرّب ربحك | يُظهره | إن سجّلت وقتك |
ونضيف ما لا يخدمنا: إن كنت تنفّذ خمسة أعمال في السنة، فجدول بسيط يكفيك. والحاجة إلى نظام تبدأ حين يتعدّد المنفّذون والأعمال المتزامنة — لا لمجرّد أنك تبيع خدمة.
قائمة فحص لتسعير خدماتك
عشرة بنود تُراجَع مرّة كل ستّة أشهر:
- كلفة الساعة المُحمَّلة محسوبة على الساعات القابلة للتحميل.
- نسبة التحميل الفعلية مقيسة لا مقدَّرة.
- وقت العروض غير المربوحة محمَّل على المربوح.
- لكل نوع عمل نموذج مكتوب لا مرتجل.
- قائمة «ليس ضمن النطاق» في كل عرض مقطوع.
- سقف وإشعار في كل عمل بالساعة.
- حدّ خدمة معلن في كل اشتراك.
- مراجعة سعرية دورية في العقود الطويلة.
- التقدير مقابل الفعلي مقروء بعد كل عمل.
- أوامر التغيير موثّقة ولو بقيمة صفر.
والبند العاشر يُنفَّذ بلا خصومة مع العميل: أمر تغيير بقيمة صفر. فأنت لا تطالبه بمال — بل تثبّت أن ما أُنجِز كان خارج الاتفاق. وهذا وحده يوقف التوسّع الصامت في النطاق.