ستّة أرقام تقيس تركّز خطرك
وكلّها موجودة في دفاترك اليوم — لكنها لا تُستخرَج، لأن لا أحد يطلبها إلا بعد أن يقع ما تقيسه:
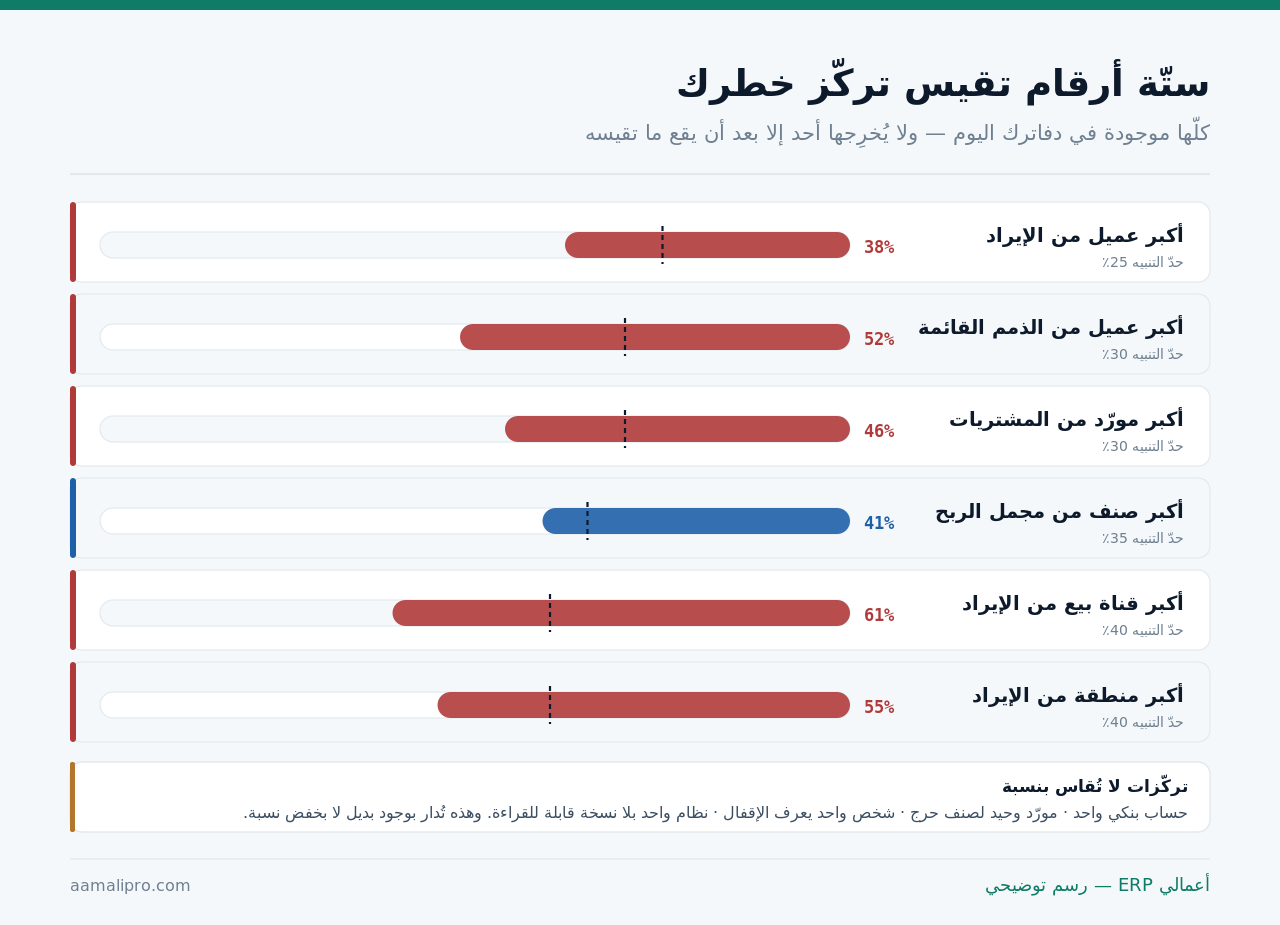
وابدأ بأسهلها وأخطرها معًا: نسبة أكبر عميل من إيراد آخر اثني عشر شهرًا. رقم يُستخرَج في دقيقتين من تقرير مبيعات بالعميل — ومن لم يستخرجه قطّ غالبًا يفاجأ بحجمه.
تركّز العملاء: رقمان لا رقم واحد
والخطأ الشائع أن يُقاس الإيراد وحده. أمّا الرقم الثاني فهو الذي يُسقِط المنشآت فعلًا:
| المقياس | ما يقيسه | ما يعنيه ارتفاعه |
|---|---|---|
| نسبة أكبر عميل من الإيراد | اعتماد الدخل | رحيله يُسقِط دخلك |
| نسبة أكبر عميل من الذمم القائمة | اعتماد النقد | تأخّره يُوقِف سيولتك |
| نسبة أكبر ثلاثة من الإيراد | التركّز الفعلي | أدقّ من الأكبر وحده |
| نسبة أكبر عميل من مجمل الربح | اعتماد الربحية | قد يختلف عن نسبته من الإيراد |
| عدد العملاء الذين يصنعون ٨٠٪ | اتّساع القاعدة | الرقم الأصغر خطر أكبر |
والسطر الثاني هو الأشدّ إيلامًا: عميل يمثّل ٢٠٪ من إيرادك قد يمثّل ٥٠٪ من ذممك القائمة إن كان أبطأهم سدادًا. وحينها لا تحتاج أن يرحل ليؤذيك — يكفي أن يتأخّر شهرًا. وتُقرأ هذه النسبة من تقارير أعمار الديون ومتابعة التحصيل.
والسطر الرابع يكشف مفارقة متكرّرة: أكبر عملائك إيرادًا قد لا يكون أكبرهم ربحًا — فحجمه يمنحه خصمًا وخدمة أكثر. وقد فصّلنا الحساب في كيف تحسب ربحية كل عميل أو عقد خدمة؟.
لماذا لا يظهر التركّز في قوائمك؟
لأن القوائم المالية مبنية على الجمع لا على التوزيع. وهذا فرق جوهري:
| ما تُظهره القوائم | ما لا تُظهره | أين يُقرأ |
|---|---|---|
| إجمالي الإيراد | من صنعه ومن أي عميل | تقرير مبيعات بالعميل |
| إجمالي الذمم | كم منها لعميل واحد | أعمار الديون بالعميل |
| إجمالي المشتريات | كم منها من مورّد واحد | تقرير مشتريات بالمورّد |
| مجمل الربح | كم منه من صنف واحد | ربحية الصنف |
| رصيد البنك | في كم حسابًا هو | كشوف الحسابات |
ولذلك تجد منشأة أرقامها ممتازة وخطرها مرتفع في الوقت نفسه: الربح جيّد والنمو مستمرّ — ومصدرهما واحد. والقوائم لا تقول ذلك، ولا يُفترَض بها أن تقوله.
والحلّ ليس تقريرًا معقّدًا: خمسة تقارير موجودة أصلًا، تُقرأ بنيّة مختلفة — لا بحثًا عن الإجمالي بل عن أكبر بند في كل واحد منها.
تركّز المورّدين: أخطر ما لا يُقاس
ويُغفَل أكثر من تركّز العملاء، لأن المورّد لا يرحل فتلاحظ — بل يتأخّر أو يرفع سعره فتضطرّ:
| الحالة | الأثر المباشر | الاستعداد الممكن |
|---|---|---|
| مورّد وحيد لصنف حرج | توقّف بيع كامل | بديل مُعتمَد ولو أغلى |
| مورّد يمثّل أكثر مشترياتك | ضعف تفاوضي | شراء جزء من غيره ولو بكلفة |
| مورّد واحد يمنحك ائتمانًا | ضغط سيولة عند تشدّده | شروط مكتوبة ومدّة معلومة |
| مورّد يستورد من مصدر واحد | تركّز مخفيّ | اسأل عن مصدره لا عنه |
| مورّد خدمة تقنية وحيد | توقّف تشغيلي | وثّق ما يعرفه واحتفظ بوصولك |
والسطر الرابع تركّز لا يراه أحد: مورّدان مختلفان يستوردان من المصنع نفسه. فتظنّ أن لديك بديلين — وحين يتوقّف المصدر يتوقّفان معًا. والسؤال يُطرَح مرّة عند التعاقد: من أين تستورد؟
والسطر الأخير يخصّ الأنظمة والخدمات التقنية، وقد فصّلنا وجهه الداخلي في توثيق «كيف نعمل»: حين يعرف شخص واحد فقط.
كم يمثّل أكبر عميل من إيرادك؟نستخرج لك الأرقام الستّة من دفاترك في تقرير واحد — بحدود تنبيه تختارها أنت.
اطلب تقرير التركّزالقناة والمنطقة والصنف: تركّز يُنسى
وهذه الثلاثة تُغفَل لأنها لا تحمل أسماء أشخاص — فلا تخطر على البال حين يُقال «خطر»:
| نوع التركّز | ما يحدث عند انقطاعه | ما يُفعَل قبله |
|---|---|---|
| قناة بيع واحدة | يتوقّف الإيراد كلّه دفعةً | قناة ثانية ولو صغيرة وعاملة |
| منصّة أو سوق إلكتروني | قرار خارج يدك يُغيّر نشاطك | قائمة عملائك عندك لا عندها |
| منطقة جغرافية واحدة | حدث محلّي يصيبك كلّك | توسّع تدريجي مدروس |
| صنف واحد يصنع الربح | تغيّر سوقه يُنهي هامشك | تطوير صنف ثانٍ قبل الحاجة |
| عملة واحدة للتحصيل | تقلّبها يمرّ إليك كاملًا | مطابقة العملة بين البيع والشراء |
والسطر الثاني أشيع ممّا كان: من يبيع عبر منصّة ولا يملك بيانات عملائه لا يملك عملاءه. فتغيير في سياسة المنصّة أو رسومها يغيّر نشاطك كلّه — وأنت طرف لا يُستشار. والحدّ الأدنى: احتفظ ببيانات عملائك في نظامك أنت.
والسطر الأخير حسابيّ بحت: من يشتري بعملة ويبيع بأخرى يحمل فرق التقلّب وحده. وقد فصّلنا معالجته في كيف تتعامل مع تعدد العملات في الحسابات؟.
تركّزات لا تُقاس بنسبة
وهذه لا تُخفَّض بخفض رقم — بل تُدار بوجود بديل جاهز أو عدمه:
حساب بنكي واحد
أي تجميد أو خلل إجرائي يوقفك كلّك. وحساب ثانٍ عامل — ولو برصيد صغير — يفصل التوقّف عن الشلل.
شخص واحد يعرف الإقفال
غيابه يؤجّل قوائمك شهرًا. والعلاج توثيق الخطوات وتدريب ثانٍ — لا زيادة راتبه.
نظام واحد بلا نسخة مقروءة
إن تعذّر الوصول إليه لا تملك أرقامك. والنسخة القابلة للقراءة خارجه هي الفرق.
موقع واحد يحوي كل شيء
مخزنك ومكتبك وخادمك في مبنى واحد — حادث واحد يصيب الثلاثة معًا.
عقد وحيد يحمل ربحك
مشروع طويل يمثّل أكثر عملك — ونهايته المخطَّطة هي أيضًا خطر إن لم يُبنَ بديله مبكرًا.
مفتاح وصول بيد واحدة
حساب إداري وحيد يملكه شخص أو مزوّد — واسترجاعه عند الخلاف أصعب ممّا يُتصوَّر.
والبطاقة الأولى أرخصها علاجًا وأكثرها إهمالًا: فتح حساب بنكي ثانٍ لا يكلّف شيئًا تقريبًا — ووجوده يحوّل حادثة توقّف إلى إزعاج بدل أن تكون شللًا في الرواتب والمورّدين معًا.
والبطاقة الأخيرة تُراجَع اليوم لا غدًا: من يملك أعلى صلاحية في أنظمتك؟ وقد فصّلنا ضبط ذلك في المصادقة متعددة العوامل لحماية الحسابات المالية.
الحدود: متى يصير الرقم خطرًا؟
ولا يوجد رقم صحيح عالميًا — لكن توجد طريقة لاختيار حدّك أنت:
- اسأل سؤال الصمود: لو اختفى هذا المصدر غدًا، كم شهرًا تستمرّ؟
- ثلاثة أشهر فأكثر — الوضع محتمَل ويُراقَب.
- شهر إلى ثلاثة — حدّ تنبيه: خطّة مكتوبة خلال ربع.
- أقلّ من شهر — خطر تشغيلي: قرار هذا الشهر لا خطّة سنوية.
- اكتب الحدّ وأعلنه — رقم بلا حدّ معلن لا يُنتج قرارًا.
والخطوة الأولى تحوّل النقاش من انطباع إلى قرار: «٤٠٪ رقم كبير» جملة لا تُنتج شيئًا، أمّا «لو رحل نستمرّ سبعة أسابيع» فتُنتج قرارًا في الاجتماع نفسه.
كيف يُخفَّض التركّز فعلًا؟
والتخفيض لا يكون بترك العميل الكبير — بل بأمور أقلّ إيلامًا وأسرع أثرًا:
| الإجراء | أثره على التركّز | كلفته |
|---|---|---|
| نموّ من عملاء جدد | يخفض النسبة بلا خسارة | وقت وجهد بيعي |
| تقصير مهلة السداد للكبير | يخفض تركّز الذمم | تفاوض قد يُقاوَم |
| تنويع القنوات | يخفض تركّز القناة | إدارة أكثر تعقيدًا |
| اعتماد مورّد بديل | يخفض تركّز التوريد | سعر أعلى غالبًا |
| رفع سعر العميل الكبير | يخفض التركّز أو يزيد الربح | قد تخسره |
| إنهاء العلاقة مع الكبير | يخفضه فورًا | أعلى الخيارات كلفة |
والسطر الأول هو الجواب الصحيح في أكثر الحالات: التركّز يُخفَّض بالنموّ لا بالتقليص. فمن يضيف عملاء جددًا تنخفض نسبة الكبير عنده تلقائيًا — ودخله يرتفع بدل أن ينخفض.
والسطر الثاني أسرعها أثرًا وأقلّها انتباهًا: تركّز الذمم يُخفَّض بشروط السداد لا بحجم البيع. ودفعة مقدّمة أو مهلة أقصر تقلّل تعرّضك النقدي من دون أن تمسّ الإيراد. وقد فصّلنا الأدوات في حل مشكلة ضعف متابعة التحصيل من العملاء.
ما يُكتَب في العقد مع العميل الكبير
وإن كان التركّز قائمًا فعلًا، فبعض الحماية تُشترى بالصياغة لا بالحجم:
| البند | ما يحمي منه | ملاحظة |
|---|---|---|
| مدّة إشعار الإنهاء | رحيل مفاجئ | مهلة تكفي لبناء بديل |
| حدّ أدنى للكميات أو القيمة | تقلّص صامت بلا إنهاء | أخطر من الإنهاء نفسه |
| شروط سداد واضحة | تركّز الذمم | دفعة مقدّمة أو مهلة أقصر |
| سقف الالتزام مقابل الطلب | تكديس مخزون لطلب لم يأتِ | من يتحمّل غير المستهلَك |
| مراجعة سعرية دورية | تآكل الهامش بالكلفة | آلية لا مفاوضة كل مرّة |
والسطر الثاني هو ما يقع فعلًا: العميل الكبير نادرًا ما يرحل دفعة واحدة — بل يتقلّص شهرًا بعد شهر. وبلا حدّ أدنى مكتوب لا تملك ما تقيس به التراجع ولا ما تتفاوض عليه.
والسطر الرابع يخصّ من يخزّن لعميل بعينه: مخزون خُصِّص لطلب متوقَّع ثم لم يأتِ — والسؤال «من يتحمّله» يُكتَب قبل الشراء لا بعده.
ومتى يكون التركّز قرارًا صحيحًا؟
وهنا ما لا يُقال في أدبيات المخاطر عادةً: التنويع ليس مجانيًا، وكثير من المنشآت الصغيرة نمت لأنها ركّزت. وأربع حالات يكون فيها التركّز اختيارًا سليمًا:
| الحالة | لماذا يصحّ التركّز | الشرط |
|---|---|---|
| منشأة في أول سنتين | التشتّت يقتل الصغير أسرع | خطّة توسيع مكتوبة بتاريخ |
| عميل مربح جدًّا ومستقرّ | البديل أقلّ ربحًا بكثير | إشعار إنهاء طويل ومكتوب |
| تخصّص ضيّق هو ميزتك | التنويع يُضعِف تميّزك | مراقبة صحّة السوق نفسه |
| مورّد أفضل بفارق كبير | البديل يخفض جودتك | بديل معتمَد ولو غير مستعمَل |
والفرق بين التركّز الصحيح والغافل بند واحد: أن يكون معلومًا ومقيسًا ومكتوبًا في محضر. فمن يعرف أن ٥٠٪ من دخله من عميل واحد ويقرّر البقاء على ذلك اتّخذ قرارًا، ومن لا يعرف الرقم أصلًا لم يقرّر شيئًا.
قائمة فحص ربع سنوية
عشرة بنود تُراجَع مرّة كل ربع في نصف ساعة:
- نسبة أكبر عميل من إيراد آخر اثني عشر شهرًا.
- نسبة أكبر عميل من الذمم القائمة اليوم.
- عدد العملاء الذين يصنعون ٨٠٪ من إيرادك.
- نسبة أكبر مورّد من مشترياتك.
- الأصناف الحرجة التي لها مورّد وحيد — بالاسم.
- نسبة أكبر قناة وأكبر منطقة من الإيراد.
- عدد الحسابات البنكية العاملة فعلًا لا المفتوحة.
- المهامّ التي يعرفها شخص واحد — بالاسم أيضًا.
- حدّ التنبيه لكل رقم مكتوب ومعلن.
- ما تجاوز حدّه — وقرار مكتوب بشأنه هذا الربع.
والبند الأخير هو الفارق بين متابعة وقائمة: رقم تجاوز حدّه بلا قرار مكتوب يتجاوزه في الربع القادم أيضًا — ثم يصير أمرًا مألوفًا لا يُناقَش.