لماذا تُضلّل مقارنة الشهر بالشهر؟
لأن الإيراد يتموسم والكلفة الثابتة لا تتموسم معه. والصورة أوضح من أي شرح:
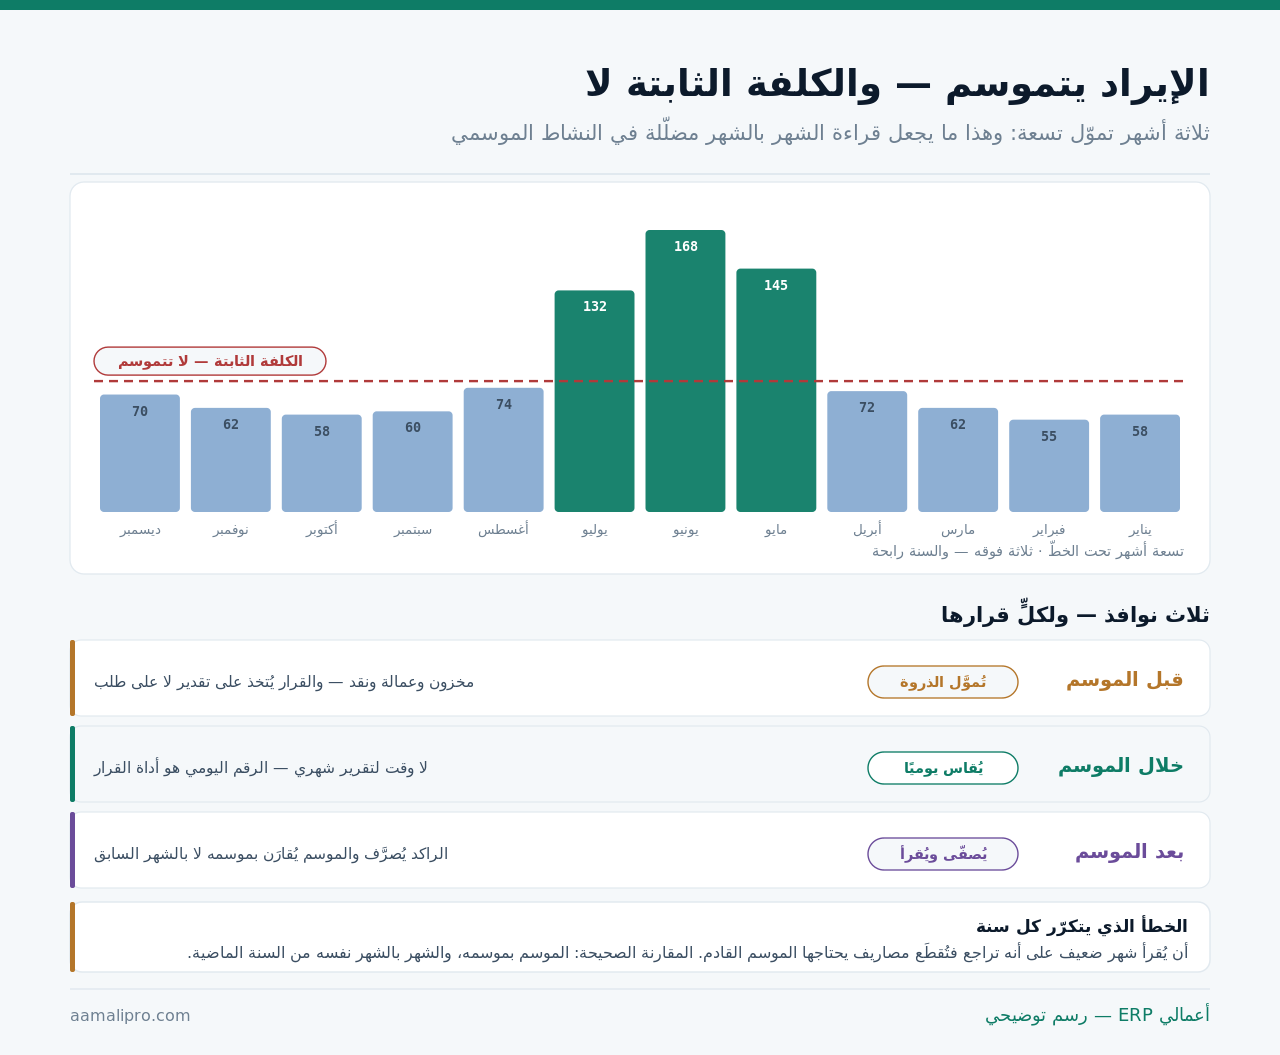
ولاحظ ما يقوله الرسم بدقّة: تسعة أشهر تحت خطّ الكلفة الثابتة — والسنة رابحة. فالخسارة الشهرية في نشاط موسمي ليست إشارة خطر بذاتها، بل هي البنية الطبيعية للنشاط. والإشارة الحقيقية تأتي من مقارنة الموسم بموسمه.
المقارنة الصحيحة: ثلاث طرق
وكل طريقة تجيب عن سؤال مختلف — واستعمالها في غير موضعها هو مصدر الخطأ:
| المقارنة | تجيب عن | متى تصلح |
|---|---|---|
| الشهر بالشهر السابق | التغيّر قصير المدى | لا تصلح في الموسمي |
| الشهر بالشهر نفسه سنة ماضية | هل تنمو فعلًا؟ | الأصحّ شهريًا |
| الموسم كاملًا بموسمه | أداء الموسم | القراءة الحاسمة |
| اثنا عشر شهرًا متدحرجة | الاتجاه بلا ضجيج موسمي | الأفضل للاتجاه |
| التراكمي منذ بداية السنة | أين نقف من الخطّة | مفيد بعد انتهاء الموسم |
والسطر الرابع أقلّها استعمالًا وأنفعها: مجموع آخر اثني عشر شهرًا يُحسَب كل شهر. فيبتلع الموسمية كلها ويُظهر الاتجاه الحقيقي — وإن انخفض هذا الرقم فأنت تتراجع فعلًا مهما بدا الشهر جيّدًا.
وحذارِ من فخّ يقع فيه من يقارن بالموسم الماضي: الموسم قد ينتقل بالتقويم. فما ارتبط بتقويم يتحرّك عبر السنة الميلادية لا يقع في الشهر نفسه — والمقارنة تكون بأسابيع الموسم لا بأسماء الشهور.
الكلفة الثابتة: تُقاس بالسنة لا بالشهر
وهذا يغيّر طريقة الحكم على كل بند مصروف:
| البند | يتحرّك مع الموسم؟ | كيف يُحكَم عليه |
|---|---|---|
| الإيجار | لا | بنسبته من إيراد السنة لا الشهر |
| رواتب الأساس | لا | سنويًا — والموسمي يُفصَل عنه |
| اشتراكات وأنظمة | لا | كلفة سنوية على موسم واحد |
| عمالة موسمية | نعم | ضمن كلفة الموسم مباشرةً |
| شحن وتغليف | نعم | متغيّر مع الحجم |
| تسويق الموسم | يُنفَق قبله | يُحمَّل على الموسم لا على شهر إنفاقه |
والسطر الأخير مصدر تشويش دائم: إنفاق التسويق يسبق الإيراد بشهر أو شهرين. فإن قرأت شهر الإنفاق وحده رأيت خسارة مفزعة، وإن قرأت شهر الإيراد وحده رأيت ربحًا مبالغًا. والقراءة الصحيحة تجمع الحملة بموسمها.
والسطر الأول هو الرقم الذي يجب أن تعرفه بالضبط: كم يكلّفك شهر بلا مبيعات إطلاقًا؟ اجمع ثوابتك الشهرية، واضربها في عدد أشهر الركود — فهذا ما يجب أن يموّله موسمك قبل أن يبدأ ربحك.
لماذا يبدو منتجك خاسرًا خارج الموسم؟
وهذا سؤال يربك كثيرًا من أصحاب النشاط الموسمي حين ينظرون إلى تكلفة الوحدة شهريًا:
| الشهر | الوحدات المباعة | حصّة الوحدة من الثابت | القراءة |
|---|---|---|---|
| شهر ذروة | ٥٬٠٠٠ | منخفضة جدًا | ربح ظاهر مرتفع |
| شهر عادي | ١٬٢٠٠ | معتدلة | قريبة من الحقيقة |
| شهر ركود | ٣٠٠ | مرتفعة جدًا | خسارة ظاهرة |
| السنة كاملة | المجموع | المتوسط الحقيقي | القراءة الصحيحة |
والخلاصة تُقال بوضوح: تكلفة الوحدة في نشاط موسمي تُحسَب على السنة لا على الشهر. ومن يحسبها شهريًا يرى منتجه رابحًا في الذروة وخاسرًا في الركود — وهو المنتج نفسه بالكلفة نفسها.
والخطر العملي أن يُبنى قرار تسعير على قراءة شهر ركود: فتُرفَع الأسعار في أضعف شهر — وهو أسوأ توقيت ممكن. وقد فصّلنا حوكمة السعر في سياسة التسعير: من يقرّر السعر ومتى يُراجَع؟.
كم يكلّفك شهر بلا مبيعات؟نستخرج من دفاترك ثابتك الشهري الحقيقي وحصّة الوحدة على السنة — لتقرأ أشهرك بالرقم الصحيح.
احسبها معناقبل الموسم: ثلاثة قرارات على تقدير
وهي أصعب القرارات لأنها تُتخذ على تقدير لا على طلب فعلي — ولكلّ منها كلفة خطأ في اتجاهين:
- كم تشتري؟ الزيادة تترك راكدًا يُصرَّف بخسارة، والنقص يترك طلبًا لا تلبّيه.
- كم توظّف؟ الزيادة كلفة مباشرة، والنقص خدمة سيّئة في أهمّ أسابيعك.
- من أين النقد؟ الشراء يسبق البيع بأسابيع — والفجوة تُموَّل قبل أن تبدأ.
- متى تتوقّف عن الشراء؟ تاريخ مكتوب سلفًا — لا «حسب ما نرى».
والبند الرابع هو ما يفصل موسمًا رابحًا عن موسم ينتهي بمخزون: حدّد تاريخ آخر أمر شراء قبل بدء الموسم. فالشراء في منتصف الذروة يبدو منطقيًا — والبضاعة تصل بعد أن يهدأ الطلب فتصير راكدًا.
والبند الثالث يُحسَب لا يُفترَض: الفجوة بين دفعك لمورّدك وتحصيلك من عميلك. وقد فصّلنا أداة التوقّع النقدي المتدحرج في حل مشكلة صعوبة متابعة التدفقات النقدية — وهي في النشاط الموسمي ضرورة لا رفاهية.
المخزون الموسمي: كم تشتري ومتى تتوقّف؟
ولا توجد إجابة واحدة — لكن توجد طريقة تقلّل الخطأ:
| المدخل | من أين | كيف يُستعمَل |
|---|---|---|
| مبيعات الموسم الماضي بالصنف | نظامك | الأساس — لا التقدير الذهني |
| نسبة نموّك الحالية | اثنا عشر شهرًا متدحرجة | تُطبَّق على الأساس |
| ما نفد مبكرًا الموسم الماضي | تقرير نفاد المخزون | زِد فيه — طلب لم تلبّه |
| ما بقي راكدًا | تقرير بطيء الحركة | أنقِص فيه ولو نجح غيره |
| مهلة التوريد | تاريخ الطلب والاستلام | تحدّد آخر تاريخ شراء |
| قابلية الصنف للبقاء | طبيعته | ما لا يبقى للموسم القادم يُشترى بحذر |
والسطر الثالث هو الرقم الذي لا يملكه أكثر النشاط الموسمي: ما نفد مبكرًا. فما نفد في أول أسبوعين لم يبِع كل ما كان يمكن أن يبيع — والنظام يعرف تاريخ نفاد كل صنف إن كنت تسجّل حركتك.
والسطر الأخير يفرّق بين خطأين مختلفَي الكلفة: صنف يبقى للموسم القادم خطؤه مؤجَّل، وصنف لا يبقى خطؤه نهائي. فالحذر يُوزَّع بحسب هذا لا بالتساوي.
خلال الموسم: أربعة أرقام يومية
في الذروة لا وقت لتقرير شهري — فالقرار يُتخذ في اليوم نفسه. وأربعة أرقام تكفي:
| الرقم | ما يقرّره | حدّ التدخّل |
|---|---|---|
| مبيعات اليوم مقابل اليوم المناظر | هل الموسم كما قدّرت؟ | انحراف يتكرّر ثلاثة أيام |
| الأصناف التي أوشكت على النفاد | إعادة توزيع بين الفروع | أقلّ من تغطية ثلاثة أيام |
| نسبة الطلبات غير المكتملة | أثر النقص على العميل | تجاوز نسبة معلنة |
| النقد المحصَّل مقابل المستحقّ | هل الذروة تتحوّل نقدًا؟ | تباطؤ التحصيل عن الموسم الماضي |
والرقم الثاني هو الأكثر قابلية للتصرّف: صنف أوشك على النفاد في فرع وراكد في آخر. والنقل بين الفروع أسرع من أمر شراء جديد — إن كان مخزونك مرئيًا في مكان واحد.
وحدّد حدود التدخّل قبل الموسم لا خلاله. ففي الذروة يميل الناس إلى ردّ الفعل على كل انحراف يومي — والانحراف الذي يستحقّ قرارًا هو المتكرّر لا العابر.
بعد الموسم: التصفية ثم القراءة
والأسابيع التالية للموسم أكثر قيمة ممّا يُظنّ — فيها يتحوّل الراكد إلى نقد وتُكتَب دروس الموسم القادم:
- احصر ما بقي بالصنف والكمية والكلفة — قبل أن يختلط بمشتريات جديدة.
- قرّر مصير كل صنف: يُصرَّف الآن، أو يُحتفَظ به للموسم القادم، أو يُخفَض قيميًا.
- احسب نتيجة الموسم كاملًا بإيراده وكلفته وتسويقه — لا بأشهره منفصلة.
- سجّل ما نفد وما بقي — هذا مدخل شراء الموسم القادم.
- راجع تقديرك بالفعلي واكتب نسبة الخطأ لتصحّح بها المرّة القادمة.
والبند الخامس هو ما يجعل الموسم القادم أدقّ: اكتب نسبة خطأ تقديرك. فمن قدّر واشترى بزيادة ٣٠٪ مرّتين متتاليتين يعرف الآن أن تقديره متفائل بثبات — وهذه معلومة أنفع من أي نظام تنبّؤ.
ما الذي يلزم من نظامك تحديدًا؟
وليست قائمة طويلة — بل ستّة أشياء تُغني عن أكثر ما يُطلَب:
مقارنة بالفترة المناظرة
الشهر بالشهر نفسه سنة ماضية — لا بالشهر السابق فقط.
اثنا عشر شهرًا متدحرجة
رقم واحد يبتلع الموسمية ويُظهر الاتجاه.
تاريخ نفاد الصنف
متى نفد كل صنف في الموسم الماضي — لا الكمية وحدها.
تقرير بطيء الحركة بالتقادم
ما بقي وكم عمره — أساس قرار التصفية.
رؤية مخزون كل الفروع
شرط النقل بدل الشراء في الذروة.
مبيعات اليوم بالمناظر
لوحة يومية خلال الموسم لا تقريرًا شهريًا.
والبطاقة الثالثة أندر ممّا تتوقّع: أكثر الأنظمة تخبرك كم بعت ولا تخبرك متى توقّفت عن البيع لأنك نفدت. والفرق بين الرقمين هو حجم الطلب الذي فاتك — وهو أهمّ مدخل في شراء الموسم القادم.
ومتى لا تكون المشكلة موسمية أصلًا؟
وهنا ما لا يخدم من يبيعك نظامًا: ليس كل تذبذب موسمية، وليست الموسمية مشكلة تُحلّ ببرنامج. وقبل أن تبني خطّة موسمية كاملة تحقّق من أربعة احتمالات:
| ما يبدو موسمية | وقد يكون | كيف تفرّق |
|---|---|---|
| انخفاض متكرّر في شهر | موسمية حقيقية | يتكرّر ثلاث سنوات بالنمط نفسه |
| تذبذب بلا نمط ثابت | تركّز عملاء | انظر: هل يعود لعميل واحد؟ |
| قفزات مع الحملات | أثر تسويقي لا موسمي | قارن بتوقيت حملاتك |
| ضعف تدريجي كل سنة | تراجع لا موسمية | الاثنا عشر شهرًا المتدحرجة تنخفض |
والسطر الأخير هو أخطرها: تراجع تدريجي يُفسَّر كل سنة بأنه «موسم ضعيف». والفرق بيّن — في الموسمية الحقيقية يعود الرقم المتدحرج إلى مستواه، وفي التراجع ينخفض سنة بعد سنة. وهذا فرق يُقرأ في دقيقتين ويوفّر سنة من التفسير الخاطئ.
ونقول ما لا يخدمنا: إن كان نشاطك موسميًا بموسم واحد بسيط، فجدول مرتّب قد يكفيك. والحاجة إلى نظام تبدأ حين تتعدّد الأصناف والفروع والقنوات — لا لمجرّد أن نشاطك موسمي. وقد فصّلنا حدود الجدول في كيف تتخلص من الاعتماد على Excel في الإدارة المالية؟.
قائمة فحص للسنة الموسمية
عشرة بنود تُراجَع مرّة في السنة — قبل الموسم بشهرين:
- كلفة شهر بلا مبيعات محسوبة ومعروفة بالرقم.
- مبيعات الموسم الماضي بالصنف مستخرَجة من النظام.
- ما نفد مبكرًا وما بقي راكدًا مُدرَجان في قرار الشراء.
- تاريخ آخر أمر شراء مكتوب قبل بدء الموسم.
- الفجوة النقدية محسوبة ومموَّلة قبل بدء الشراء.
- خطّة العمالة الموسمية بتواريخ التعاقد والانتهاء.
- لوحة الموسم اليومية جاهزة بأربعة أرقام لا بعشرين.
- حدود التدخّل متفق عليها قبل الذروة.
- خطّة تصريف الراكد بتاريخ بدء لا بعد أن يتراكم.
- نسبة خطأ تقديرك السابقة مكتوبة ومستعمَلة.
والبند الأول يُنجِز نصف الباقي: من يعرف كلفة شهره الفارغ يعرف كم يجب أن يربح موسمه — وهو الرقم الذي يحوّل «الموسم كان جيّدًا» إلى حكم يمكن اختباره.