أين تقع الفجوة في دورتك؟
والفجوة النقدية هي المسافة بين ما تدفعه وما تقبضه — وطولها يحدّد حاجتك:
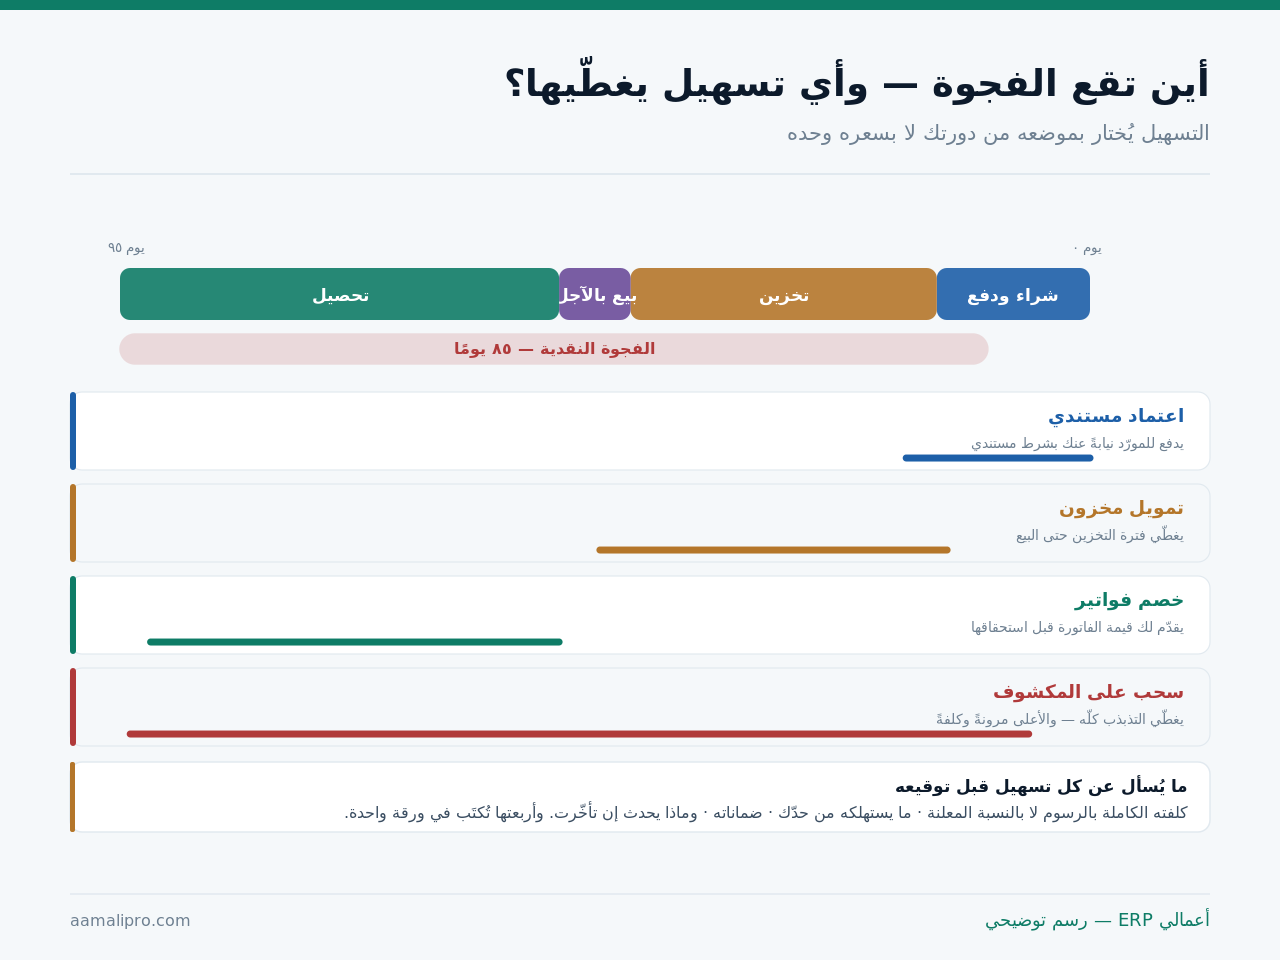
ولاحظ أن كل تسهيل يغطّي جزءًا مختلفًا: اعتماد مستندي في أول الدورة، وتمويل مخزون في وسطها، وخصم فواتير في آخرها. والسحب على المكشوف وحده يغطّي الطول كلّه — ولذلك هو الأعلى مرونةً وكلفةً.
ونضع حدًّا نلتزمه: الشروط والأحكام ومسمّيات المنتجات تختلف باختلاف الجهة ونشاطك، وما هنا تنظيم إداري لا رأي نظامي. والتفاصيل المُلزِمة تُسأل عنها جهتك ويُحتفَظ بجوابها مكتوبًا.
قبل التمويل: قصّر الفجوة نفسها
وكل يوم تقصّره من الفجوة يقلّل ما تحتاج تمويله — بلا كلفة ولا ضمان:
| الإجراء | أثره على الفجوة | صعوبته |
|---|---|---|
| تسريع التحصيل | يقصّر آخر الدورة | الأعلى عائدًا |
| تصريف المخزون البطيء | يقصّر وسطها | متوسّطة |
| تمديد سداد المورّدين | يؤخّر أوّلها | تفاوض |
| دفعة مقدّمة من العميل | يقلب الفجوة أحيانًا | بحسب سوقك |
| تقليل الحدّ الأدنى للطلب | يقلّل المخزون المحبوس | تفاوض مع المورّد |
والسطر الأول أرخص ما يمكن فعله: عشرة أيام من التحصيل توفّر تمويل عشرة أيام. وقد فصّلنا أدواته في حل مشكلة ضعف متابعة التحصيل من العملاء.
والسطر الثالث ورقة تفاوضية لا طلب مساعدة، وقد فصّلنا تحضيرها في التفاوض مع المورّدين: بأرقامك لا بمهارتك.
ونقولها في أول المقال لا في آخره: من يموّل فجوة سببها تحصيل متعثّر يشتري وقتًا لا حلًّا. فالفجوة ستعود بعد شهور أوسع — ومعها التزام جديد.
خمسة تسهيلات — ولكلٍّ موضعه
والاختيار يبدأ من موضع الفجوة لا من السعر:
| التسهيل | ما يغطّيه | ما ينتبه له |
|---|---|---|
| سحب على المكشوف | تذبذب يومي وفجوة عامّة | يُستعمَل كأنه دخل |
| تمويل مشتريات أو مخزون | من الشراء حتى البيع | مرتبط بدورة محدّدة |
| خصم فواتير | من الفوترة حتى التحصيل | يعتمد على جودة عملائك |
| اعتماد مستندي | الاستيراد بشرط مستندي | رسوم وتعديلات تُحسَب |
| خطاب ضمان | التزام تجاه طرف ثالث | يستهلك حدّك ولو لم يُستعمَل |
والسطر الأول أخطرها في الاستعمال لا في الشروط: سحب على المكشوف يُستعمَل كأنه رأس مال دائم. فيبقى مسحوبًا طول السنة ولا يعود إلى الصفر أبدًا — وهذه علامة على أن الفجوة بنيوية لا موسمية، وأن الحلّ ليس تمويلًا قصيرًا.
والسطر الأخير يُغفَل في التخطيط: خطاب الضمان التزام قائم يستهلك حدّك ولو لم يُطالَب به أحد. وقد فصّلنا أثره على قدرتك على التقدّم للعطاءات في المناقصات والعطاءات: قرار التقدّم قبل التسعير.
الكلفة الكاملة: النسبة ليست الكلفة
وأكثر المقارنات بين عرضين تقارن رقمًا واحدًا من عدّة:
| البند | كيف يظهر | أثره |
|---|---|---|
| العمولة أو الهامش | نسبة معلنة | أوضح بند وأقلّه مفاجأة |
| رسوم فتح أو تجديد | مبلغ مقطوع سنويًّا | يرفع الكلفة الفعلية |
| رسوم على غير المستعمَل | نسبة على الحدّ غير المسحوب | تدفع على ما لم تستعمله |
| رصيد محتفَظ به | مبلغ مجمَّد | يقلّل ما تستفيد منه فعليًّا |
| كلفة الضمانات | تقييم أو رسوم | تُحسَب مرّة وتتكرّر |
| كلفة الوقت | مستندات ومتابعة | ساعات فريقك |
والسطر الثالث يفاجئ كثيرين: رسوم على الجزء غير المستعمَل من الحدّ. فمن طلب حدًّا كبيرًا «للاحتياط» يدفع عليه — والأصحّ أن يُطلَب الحدّ الذي تحتاجه فعلًا لا الأكبر الممكن.
والقاعدة التي تجعل المقارنة صادقة: احسب كل ما ستدفعه في سنة كاملة مقسومًا على ما استفدت منه فعليًّا — لا النسبة المعلنة. وقد يظهر أن الأقلّ نسبةً هو الأعلى كلفةً.
كم طول فجوتك النقدية؟نحسب من دفاترك أيام المخزون والتحصيل والسداد — فتعرف موضع فجوتك قبل أن تطلب أي تسهيل.
احسب فجوتكالحدّ الائتماني: مورد محدود يُدار
وهو ليس رقمًا تملكه — بل سعة تُستهلَك وتُعاد:
- اعرف حدّك الكلّي وما استُهلِك منه في كل أداة.
- احسب ما تحجزه الضمانات — وهي تستهلك بلا استعمال.
- رتّب استعمالك بالأولوية — ما يخدم دورة رابحة قبل ما يخدم راحة.
- حرّر ما انتهى — ضمان انتهى غرضه يُلغى ليعود حدّه.
- خطّط للذروة — لا تستهلك الحدّ كلّه في شهر هادئ.
والخطوة الخامسة تفصل بين من يخطّط ومن يتفاعل: من استهلك حدّه في يناير لا يملك ما يغتنم به فرصة في مارس. والحدّ يُدار كما يُدار المخزون — بسعة محجوزة للذروة.
الشروط: ما يُقرأ قبل التوقيع
وأكثرها لا يُقرأ لأنه يبدو نمطيًّا — وبعضه يُقيّد قراراتك سنوات:
| البند | ما يعنيه عمليًّا | ما تسأل عنه |
|---|---|---|
| نسب مالية يُلتزَم بها | قيود على قراراتك | ما هي بالضبط وكيف تُحسَب؟ |
| تقارير دورية | التزام تشغيلي مستمرّ | ما يُطلَب وبأي وتيرة؟ |
| قيود على التمويل الإضافي | قد تمنعك من جهة أخرى | ما المسموح؟ |
| قيود على التوزيعات | تقيّد سحب الملّاك | الحدّ والشروط |
| الضمانات الشخصية | تتجاوز حدود المنشأة | مداها ومدّتها |
| أثر الإخلال | ماذا يحدث إن تجاوزت؟ | مهلة التصحيح إن وُجدت |
والسطر الثاني عبء تشغيلي حقيقي: تقارير دورية بمواعيد ثابتة. ومن يقفل شهريًّا بانتظام ينجزها في ساعة، ومن لا يقفل يجدها عبئًا متكرّرًا — وقد فصّلنا تجهيزها في ملفّ التمويل: ما الذي يُطلَب من دفاترك؟.
والسطر الخامس يُقرأ بعناية شديدة ويُسأل عنه مختصّ: الضمان الشخصي يتجاوز حدود المنشأة. وهذا قرار شخصي لا مالي فقط — ولا نُفتي فيه.
ما تجهّزه شهريًّا — لا عند الطلب
والجهة تقرأ انتظامك كما تقرأ أرقامك:
| المستند | مصدره | كم يستغرق إن كنت منتظمًا |
|---|---|---|
| ميزان مراجعة | النظام | دقائق |
| أعمار الذمم | النظام | دقائق |
| تقرير المخزون | النظام | دقائق |
| مطابقة بنكية موثّقة | النظام + البنك | ساعة إن كانت شهرية |
| توقّع نقدي متجدّد | يُبنى | ساعتان |
والفارق كلّه في الانتظام: من يُقفِل شهريًّا يرسل الحزمة في ساعة، ومن لا يُقفِل يحتاج أسبوعًا — وقد فصّلنا أسباب التأخّر في حل مشكلة تأخر إعداد التقارير المالية الشهرية.
والإرسال المنتظم يخدمك بطريقة غير مباشرة: الجهة التي تعرف أرقامك شهريًّا تقرّر أسرع حين تطلب — لأنها لا تبدأ من الصفر.
خمس إشارات على اعتماد زائد
والتمويل أداة — وتحوّله إلى ركيزة يظهر بإشارات محدّدة:
الحدّ لا يعود إلى الصفر
مسحوب طول السنة — أي أن الفجوة بنيوية لا موسمية.
تمويل لسداد تمويل
أخطر نمط — يُخفي المشكلة ويؤجّلها بكلفة أعلى.
الأقساط تلتهم التشغيل
قارِن التزاماتك الشهرية بنقدك التشغيلي — لا بأرباحك.
الحدّ مستهلَك دائمًا
لا سعة لأي فرصة أو طارئ — وهذا خطر بذاته.
ضمانات تتراكم
قائمة تكبر ولا تُراجَع — تستهلك حدّك بصمت.
تأجيل قرارات تشغيلية
من ينتظر التمويل ليقرّر يبني منشأة تعتمد على غيره.
والبطاقة الثالثة تُحسَب بدقّة: نسبة أقساطك الشهرية إلى نقدك التشغيلي. فالربح لا يسدّد أقساطًا — النقد يسدّدها. وقد فصّلنا الفرق في حل مشكلة صعوبة متابعة التدفقات النقدية.
بدائل قبل أن تطلب
ولكلٍّ كلفة — لكن بعضها بلا التزام ولا ضمان:
| البديل | ما يوفّره | كلفته |
|---|---|---|
| خصم سداد مبكر من عملائك | نقدًا أسرع | نسبة من الفاتورة |
| دفعة مقدّمة | تمويل من العميل | قد يتطلّب تنازلًا سعريًّا |
| ائتمان مورّد أطول | تأخير الدفع | قد يرفع السعر |
| تصريف مخزون راكد | نقد فوري بلا التزام | خصم على الراكد |
| تأجيل إنفاق رأسمالي | يحرّر نقدًا | تأجيل فائدة |
| رأس مال من الملّاك | بلا أقساط | يخصّ الملكية |
والسطر الرابع أسرعها وأقلّها كلفةً في أكثر المنشآت: مخزون راكد نقد نائم. وتصريفه بخصم يبدو خسارة — وهو في الحقيقة تحويل أصل لا يدور إلى نقد يدور.
والسطر الأول يُحسَب لا يُقدَّر: خصم ٢٪ مقابل تحصيل أسرع بثلاثين يومًا كلفة سنوية مرتفعة — وقد يكون أغلى من تسهيل. فالمقارنة تكون بالكلفة السنوية لا بالنسبة الظاهرة.
ما لا يفعله التمويل — ولا النظام
وهنا ما لا يخدمنا بوصفنا مزوّد نظام، ولا يخدم من يبيعك تمويلًا:
| الاعتقاد | الواقع | ما يصحّ |
|---|---|---|
| التمويل يحلّ ضعف التحصيل | يشتري وقتًا فقط | أصلِح التحصيل أولًا |
| التمويل يعوّض هامشًا ضعيفًا | يزيد الكلفة | أصلِح التسعير أو الكلفة |
| النظام يجعلك مؤهَّلًا | لا | يُخرِج أرقامك أسرع فقط |
| حدّ أكبر يعني أمانًا أكبر | يعني رسومًا أكبر | اطلب ما تحتاجه |
| التسهيل قرار مالي فقط | تعهّداته تقيّد التشغيل | اقرأ الشروط قبل الرقم |
ونضيف ما هو أوضح: هذا المقال لا يفتي في اختيار منتج تمويلي ولا في شروطه. فالمقارنة بين العروض والالتزامات النظامية تُسأل عنها جهتك ومختصّك — وما هنا ترتيب داخلي يجعل سؤالك أدقّ.
قائمة فحص قبل أي طلب
عشرة بنود — أربعة منها قد تُغنيك عن الطلب أصلًا:
- طول فجوتك محسوب بالأيام الثلاثة.
- إجراءات التقصير جُرِّبت قبل الطلب.
- موضع الفجوة يحدّد نوع التسهيل.
- الكلفة الكاملة محسوبة بستّة بنودها.
- حدّك الحالي ومستهلَكه معلومان.
- الضمانات المنتهية مُلغاة ومحرَّرة.
- التعهّدات مقروءة ومفهومة بأثرها.
- حزمة شهرية جاهزة بلا جهد إضافي.
- نسبة الأقساط إلى نقدك التشغيلي محسوبة.
- البدائل الستّة قُيِّست ورُفِضت بسبب مكتوب.
والبند العاشر يمنع أكثر الالتزامات غير الضرورية: اكتب لماذا رفضت كل بديل. فإن لم تستطع تفسير رفض «تصريف الراكد» بجملة مقنعة، فالغالب أن ما تحتاجه ليس تمويلًا.