ثمانية مستندات — وزمن تجهيز كلٍّ
وزمن التجهيز نفسه يقول شيئًا عنك. فمن يُخرِج قوائمه في ساعة يختلف عمّن يحتاج ثلاثة أسابيع:
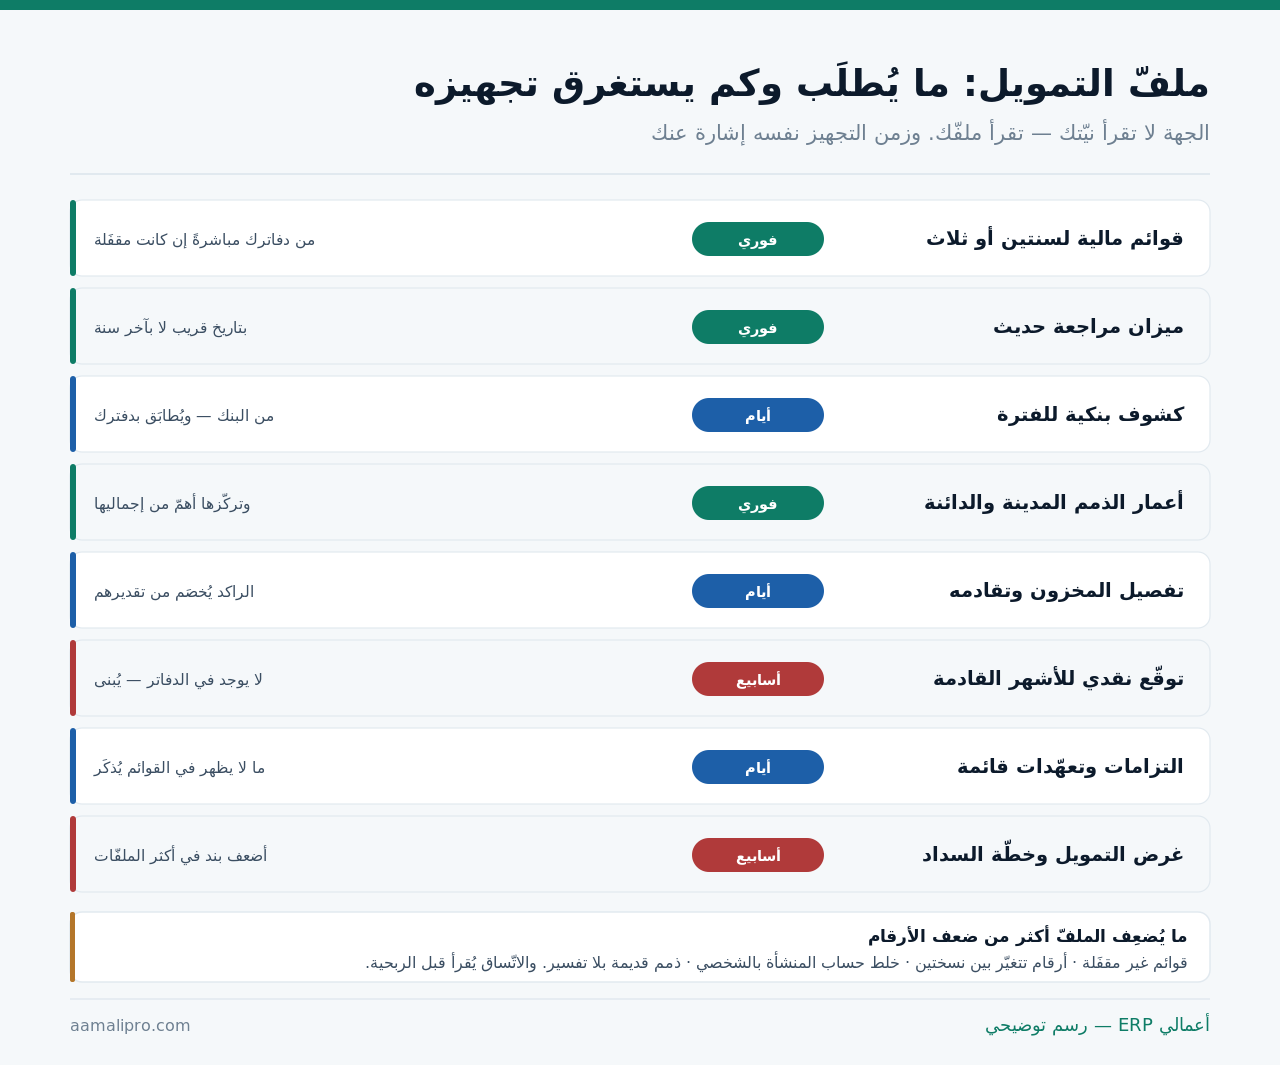
ولاحظ أن خمسة من الثمانية موجودة في دفاترك فعلًا وتُخرَج في ساعة إن كانت مقفَلة ومنتظمة. أمّا الثلاثة الباقية فتُبنى — وهي التي تؤخّر الملفّ أسابيع في أكثر الحالات.
الاتّساق يُقرأ قبل الربحية
وهذه أهمّ جملة في المقال: ملفّ رابح غير متّسق أضعف من ملفّ متواضع مرتّب. فالربح رقم يُقرأ، والاتّساق دليل على أن الرقم يمكن الوثوق به:
| ما يُضعِف الملفّ | كيف يُقرأ من الخارج | العلاج |
|---|---|---|
| قوائم غير مقفَلة | أرقام قابلة للتغيّر | إقفال شهري منتظم |
| رقمان مختلفان لنفس البند | أيّهما أصدق؟ | مصدر واحد للتقارير |
| خلط حساب المنشأة بالشخصي | حدود غير واضحة | فصل الحسابات فعلًا |
| ذمم قديمة بلا تفسير | أصول قد لا تُحصَّل | مخصّص أو تفسير مكتوب |
| مخزون بلا تقادم | قيمة مبالَغ فيها | تقرير تقادم بالأعمار |
| قيود تسوية كبيرة آخر السنة | أرقام مصنوعة | تسوية شهرية لا سنوية |
والسطر الثاني هو الأسوأ أثرًا: أن ترسل رقمًا ثم يظهر غيره في مستند آخر. وحينها لا يُناقَش الرقم — بل تُناقَش ثقتك كلّها. وقد فصّلنا مصادر هذا الاختلاف في لماذا تختلف أرقامكم بين الإدارات؟.
والسطر السادس يكشف نفسه بسهولة: منشأة أرقامها هادئة أحد عشر شهرًا ثم تتغيّر كثيرًا في الثاني عشر. وهذا يقول إن الأشهر لم تكن مُقفَلة أصلًا — وقد فصّلنا أثره في حل مشكلة تأخر إعداد التقارير المالية الشهرية.
القوائم: ماذا يُقرأ فيها فعلًا؟
ولا تُقرأ من أوّلها إلى آخرها — بل تُستخرَج منها علاقات بين أرقام:
| ما يُنظَر إليه | من أين | ما يقوله |
|---|---|---|
| اتجاه الإيراد على ثلاث سنوات | قائمة الدخل | نموّ أم تذبذب أم تراجع |
| ثبات هامش الربح | الدخل عبر السنوات | هل تتحكّم في كلفتك؟ |
| رأس المال العامل | المركز المالي | قدرتك على تشغيل يومك |
| نسبة الالتزامات إلى حقوق الملكية | المركز المالي | كم تحمل أصلًا |
| النقد من التشغيل | التدفقات النقدية | هل الربح يتحوّل نقدًا؟ |
| مسحوبات الملّاك | حقوق الملكية | كم يخرج من المنشأة سنويًا |
والسطر الخامس هو الأهمّ ويُفاجئ كثيرين: ربح دفتري مع نقد تشغيلي سالب سؤال يُطرَح فورًا. والجواب غالبًا مقبول — نموّ في المخزون أو الذمم — لكنه يحتاج أن يُقال قبل أن يُسأل عنه. وقد فصّلنا الفرق في تقرير التدفق النقدي وأهميته للإدارة.
والسطر الأخير يُقرأ بصمت ولا يُذكَر: مسحوبات كبيرة غير منتظمة. وقراءة نسب المركز المالي مفصّلة في كيف تساعد الميزانية العمومية في تقييم وضع الشركة؟.
الذمم: التركّز أهمّ من الإجمالي
ورقم الذمم وحده لا يقول شيئًا. أمّا تفصيله فيقول الكثير:
| ما يُفصَّل | ما يعنيه | ما تجهّزه |
|---|---|---|
| أعمار الذمم بالفئات | انضباط التحصيل | تقرير بتاريخ قريب |
| نسبة أكبر عميل | تركّز الخطر | وتفسير إن كان مرتفعًا |
| ذمم تجاوزت سنة | أصول مشكوك فيها | تفسير أو مخصّص |
| متوسط أيام التحصيل | دورة نقدك | واتجاهه عبر سنتين |
| أرصدة دائنة في المدينين | خلل تسجيل أو دفعات مقدّمة | تفسير قبل أن يُسأل عنه |
والسطر الثاني يربط هذا المقال بغيره: تركّز عميل واحد يُقرأ من الخارج خطرًا عليك وعلى من يموّلك. وقد فصّلنا قياسه في تركّز الخطر: عميل واحد ومورّد واحد وحساب واحد، وأدوات التحصيل في تقارير أعمار الديون ومتابعة التحصيل.
والسطر الثالث يُعالَج بالصراحة لا بالإخفاء: ذمّة عمرها سنتان ستُقرأ على أنها غير قابلة للتحصيل سواء ذكرتها أو لا. وذكرها مع تفسير أفضل من تركها تُكتشَف.
المخزون: كيف يُقرأ من الخارج؟
والمخزون أكثر بنود الأصول اختلافًا بين قيمته الدفترية وقيمته عند غيرك:
| ما يُطلَب | لماذا | ما يحدث بدونه |
|---|---|---|
| تفصيل بالصنف والكمية | التحقّق من التركيبة | يُقرأ الإجمالي بحذر |
| تقادم المخزون بالأعمار | ما لم يتحرّك منذ متى | يُفترَض الأسوأ |
| طريقة التقييم المتّبعة | المقارنة عبر السنوات | تفسير التغيّر يصعب |
| آخر جرد فعلي وتاريخه | مصداقية الرقم | رقم دفتري بلا سند |
| المخزون لدى الغير | أين هو فعلًا | أصل غير مؤكَّد |
والسطر الثاني هو ما يُنقِص التقدير أكثر من غيره: غياب تقرير التقادم يجعل القارئ يفترض أن جزءًا كبيرًا راكد. وتقرير بالأعمار — ولو أظهر راكدًا حقيقيًا — أفضل من غيابه. وقد فصّلنا ذلك في كيف تعالج أخطاء المخزون المؤثرة على الأرباح؟.
أتُجهّز ملفًّا لجهة تمويل؟نُخرِج من دفاترك حزمة الملفّ كاملة: القوائم وأعمار الذمم وتقادم المخزون بتواريخ متّسقة.
اطلب حزمة الملفّالتوقّع النقدي: البند الذي لا يوجد في دفاترك
وهو البند الذي يؤخّر الملفّات، لأنه لا يُستخرَج بزرّ — بل يُبنى:
- ابدأ من رصيدك النقدي اليوم — لا من رقم أول الشهر.
- أضِف تحصيلاتك المتوقّعة من أعمار الذمم بتواريخ استحقاقها الواقعية لا التعاقدية.
- اطرح التزاماتك المؤكّدة — مورّدون ورواتب وأقساط قائمة.
- أضِف أثر التمويل نفسه — متى يدخل وكيف يُسدَّد.
- اعرض ثلاثة سيناريوهات: كما هو، وأسوأ بعشرين بالمئة، وتأخّر تحصيل شهرًا.
والخطوة الثانية أكثر ما يُبالَغ فيه: تحصيل بتواريخ العقد لا بتواريخ الواقع. فإن كان عميلك يسدّد بعد التسعين وأنت تكتب ثلاثين، فتوقّعك خاطئ من أوّله. وأداة التوقّع المتدحرج مفصّلة في حل مشكلة صعوبة متابعة التدفقات النقدية.
خلط الشخصي بالمنشأة: أشيع ما يُضعِف
وهو شائع في المنشآت العائلية والفردية، ويُقرأ من الخارج أثقل ممّا يُتصوَّر:
مصروفات شخصية في المنشأة
تُنقِص ربحك المُعلَن وتُشوّه هامشك — فتظهر أضعف ممّا أنت عليه فعلًا.
أصول باسم المالك
يُنتفَع بها في العمل ولا تظهر في دفاتر المنشأة — فصورة الأصول ناقصة.
حساب بنكي مشترك
حركة شخصية وتجارية في كشف واحد تجعل المطابقة والقراءة أصعب على الجميع.
قروض بين المالك والمنشأة
بلا توثيق تصير أرقامًا معلّقة لا أحد يعرف طبيعتها ولا موعد تسويتها.
العلاج يبدأ اليوم
الفصل لا يُصحَّح بأثر رجعي — لكن سنة نظيفة واحدة أفضل من ثلاث مختلطة.
راتب مالك غير معلوم
من لا يأخذ راتبًا محدّدًا يجعل ربحه غير قابل للمقارنة بمنشأة مماثلة.
والبطاقة الخامسة هي الجواب العملي: لا تنتظر أن تصلح الماضي. ابدأ الفصل من أول شهر قادم، وستملك بعد اثني عشر شهرًا سنة نظيفة كاملة — وهي ما سيُقرأ.
غرض التمويل وخطّة السداد
وهو أضعف بند في أكثر الملفّات — لأنه يُكتَب عمومًا: «توسّع» أو «رأس مال عامل»:
| بدل أن تكتب | اكتب | لأنه |
|---|---|---|
| توسّع | فرع في موقع محدّد بكلفة تجهيز مقدَّرة | مبلغ مرتبط بغرض |
| رأس مال عامل | تمويل فجوة بين الشراء والتحصيل بأيامها | مدّة معلومة |
| شراء بضاعة | مخزون موسم بكميته وتاريخ تصريفه | سداد مرتبط بدورة |
| تطوير | أصل أو نظام بكلفته وأثره المقدَّر | عائد قابل للوصف |
| سداد التزامات | إعادة ترتيب بجدول مقارن | يحتاج شرحًا صريحًا |
والقاعدة التي تجمعها: اربط المبلغ بغرضه والسداد بمصدره. فمن يقول «أحتاج مبلغًا لشراء مخزون موسم يُصرَّف في ثلاثة أشهر ويُسدَّد من تحصيله» قدّم خطّة. ومن يقول «أحتاج تمويلًا للتوسّع» قدّم رغبة.
والسطر الأخير يُذكَر بصراحة لا يُخفى: إعادة ترتيب التزامات قائمة أمر مفهوم — وإخفاؤه أسوأ من ذكره، لأنه سيظهر في أي حال.
التوقيت: متى تُجهّز الملفّ؟
وأسوأ وقت لتجهيز ملفّ التمويل هو حين تحتاجه بشدّة:
| التوقيت | حالة الملفّ | موقعك التفاوضي |
|---|---|---|
| قبل الحاجة بستّة أشهر | مرتّب ومتّسق | أقوى ما يكون |
| قبل الحاجة بشهر | يُجهَّز على عجل | مقبول |
| عند الحاجة الملحّة | ناقص ومتسرّع | أضعف ما يكون |
| بعد تعثّر ظاهر | يُقرأ بحذر شديد | محدود جدًّا |
والفارق ليس في الأرقام بل في ما يمكن إصلاحه: ستّة أشهر تكفي لإقفال منتظم وتصفية ذمم قديمة وفصل الحسابات. أمّا أسبوع فيكفي للطباعة فقط.
ومن الحكمة أن تُجهّز الملفّ ولو لم تكن ستطلب: ملفّ جاهز يعني أنك تستطيع اغتنام فرصة توسّع حين تظهر — لا أن تبدأ حينها من الصفر.
ما لا يفعله النظام — ولا الملفّ
وهنا ما يخالف مصلحتنا صراحةً: النظام المحاسبي لا يجعلك مؤهَّلًا للتمويل، وملفّ مرتّب لا يُغيّر واقع نشاطك.
| ما يفعله النظام | ما لا يفعله | من يفعله |
|---|---|---|
| يُخرِج أرقامك بسرعة واتّساق | لا يُحسّن الأرقام نفسها | قراراتك التشغيلية |
| يُظهر تقادم الذمم والمخزون | لا يُحصّل ولا يُصرّف | فريقك |
| يحفظ سجلًّا يُثبِت الانتظام | لا يعوّض سنة مختلطة | الوقت والفصل من اليوم |
| يُسهّل بناء التوقّع | لا يضمن دقّته | افتراضاتك أنت |
| يُنظّم مستنداتك | لا يُفسّر النظامي والضريبي | مختصّك بإجابة مكتوبة |
والسطر الأخير حدّ لا نتجاوزه: لا نُفتي في شرط نظامي ولا في معالجة ضريبية. وما يتعلّق بذلك يُسأل عنه مختصّ أو الجهة نفسها، ويُحتفَظ بالجواب مكتوبًا مع الملفّ.
قائمة فحص قبل إرسال الملفّ
عشرة بنود تُراجَع قبل أن يخرج الملفّ من يدك:
- كل الشهور مقفَلة حتى آخر شهر ممكن.
- رقم واحد لكل بند في كل مستند — تحقّق بالمقارنة.
- تواريخ متّسقة — كل التقارير بالتاريخ نفسه.
- أعمار الذمم مرفقة بتفسير ما تجاوز السنة.
- تقادم المخزون مرفق ولو أظهر راكدًا.
- الكشوف البنكية مطابَقة لدفترك بلا فروق معلّقة.
- الالتزامات كاملة بما لا يظهر في القوائم.
- التوقّع النقدي بثلاثة سيناريوهات.
- الغرض والسداد محدّدان بمبلغ ومصدر.
- ما لا تعرفه مكتوب سؤالًا للجهة — لا مفترَضًا.
والبند الثاني يُنجَز في نصف ساعة ويمنع أكبر ضرر: افتح كل مستند وابحث عن البند نفسه في كلٍّ منها. فاختلاف رقم واحد بين ملفّين يكلّف من الثقة أكثر ممّا يكلّفه ضعف الربح.