كشفك وكشفه: أربعة فروق معروفة
وأكثرها ليس خطأً — بل توقيتًا أو معلومة لم تنتقل:
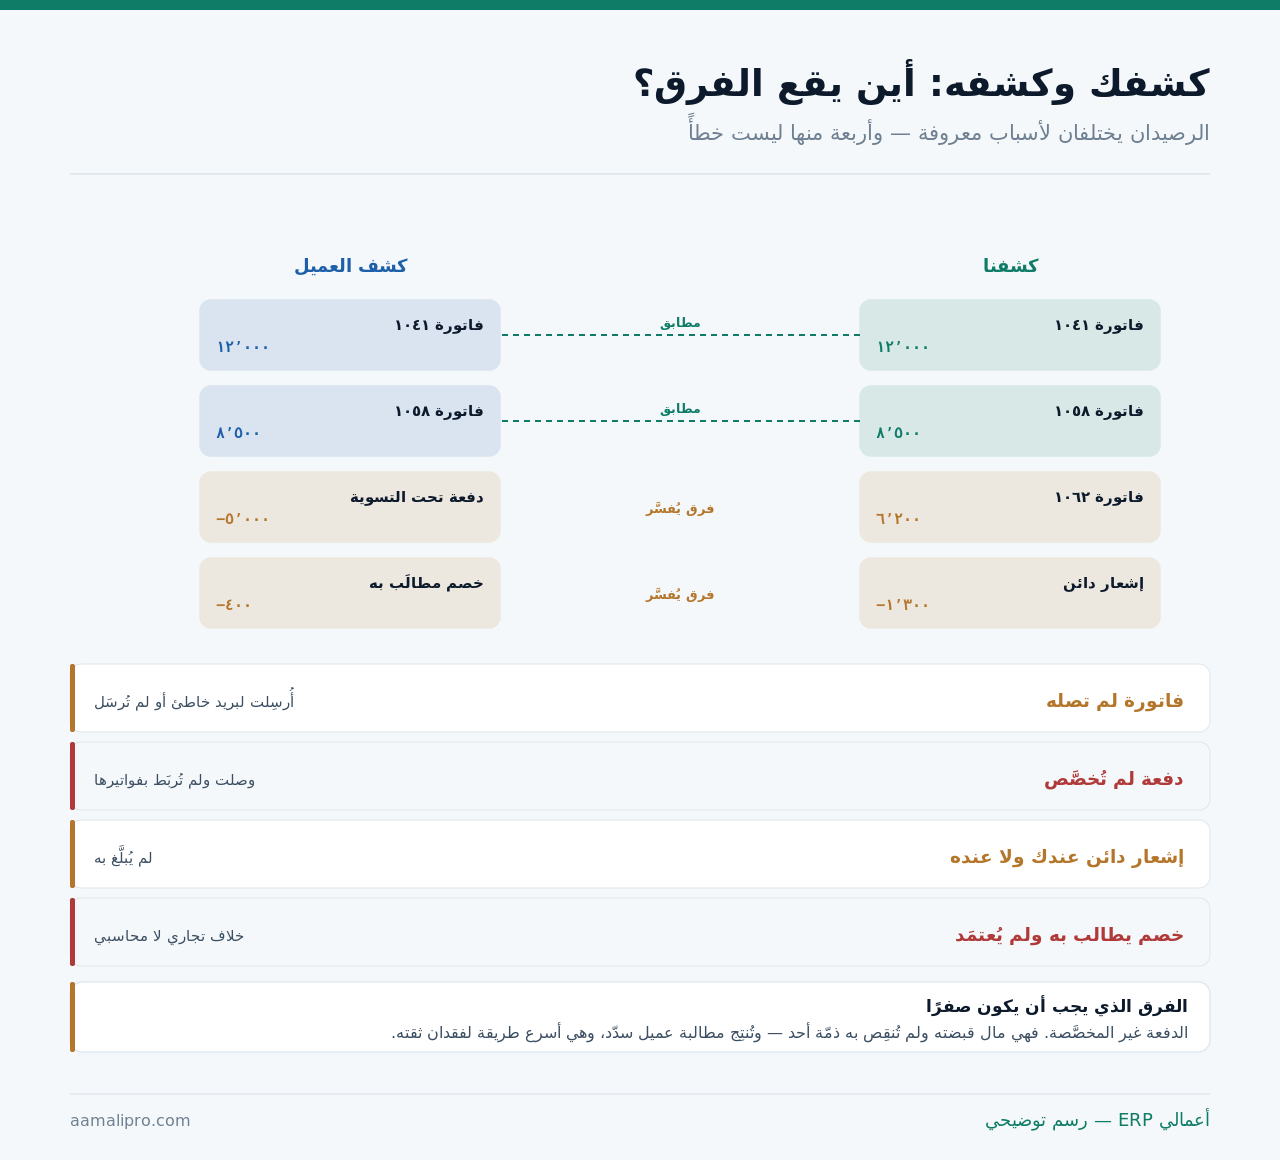
والفروق الأربعة تُصنَّف قبل أن تُناقَش: فاتورة لم تصله · دفعة لم تُخصَّص · إشعار دائن لم يُبلَّغ · خصم يطالب به ولم يُعتمَد. والثلاثة الأولى محاسبية تُحلّ في يوم، والرابع تجاري يحتاج قرارًا.
وهذا المقال عن الاتفاق على الرقم. أمّا قراءة الأعمار فمفصَّلة في أعمار الذمم: قراءة ما لم يُحصَّل، والتحصيل نفسه في تحسين التحصيل: من التذكير إلى الإيقاف.
الكشف: ستّة أعمدة لا أكثر
ولأن الكشف المزدحم لا يُقرأ — والهدف أن يُراجَع لا أن يُوثَّق:
| العمود | لماذا | ما يُغفَل |
|---|---|---|
| التاريخ | ترتيب زمني | — |
| نوع المستند ورقمه | قابلية التحقّق | رقم بلا نوع |
| المرجع | أمر شراء العميل | أكثر ما يطلبه العملاء |
| مدين ودائن | وضوح الاتجاه | عمود واحد بإشارات |
| الرصيد المتراكم | قراءة سريعة | — |
| تاريخ الاستحقاق | يوجّه الأولوية | يُنسى غالبًا |
والعمود الثالث يُسرِّع المطابقة عند العميل كثيرًا: رقم أمر الشراء الخاصّ به. فحساباته مرتّبة بأرقامه لا بأرقامك — وإضافته حقل واحد في فاتورتك يوفّر مراسلات كثيرة.
والعمود الأخير يحوّل الكشف من تقرير إلى أداة تحصيل: ما استحقّ يُبرَز. وقد فصّلنا الترقيم والتسلسل في إدارة أرقام الفواتير والتسلسل المحاسبي.
الدورية: شهريًّا لا عند المطالبة
ولأن الكشف الذي يصل مع مطالبة يُقرأ ضغطًا لا معلومة:
| التوقيت | ما يحقّقه | ملاحظة |
|---|---|---|
| أوّل كل شهر | روتين متوقَّع | أفضل ممارسة |
| عند بلوغ الحدّ الائتماني | تنبيه مبكر | يمنع الإيقاف المفاجئ |
| قبل إقفال السنة | مصادقة سنوية | يُطلَب في المراجعة |
| عند تغيّر مسؤول لديه | يمنع ضياع التاريخ | يُغفَل |
| عند الخلاف فقط | الأسوأ | يبدو تصعيدًا |
والتوقيت الرابع يوفّر شهورًا من الالتباس: موظّف جديد في حسابات عميلك. فهو لا يعرف تاريخ التعامل — وكشف كامل في أوّل أسبوع يجعله يبدأ من رقم متفق عليه.
والقاعدة: الكشف الشهري ليس مطالبة. وصياغة رسالته تحسم كيف يُقرأ — «للمراجعة والمصادقة» لا «الرجاء السداد».
كم دفعة عندك غير مخصَّصة؟نُخرِج من نظامك الدفعات غير المخصَّصة والفواتير المفتوحة لكل عميل — ونجهّز كشوفًا جاهزة للإرسال.
افحص ذممك اليومتخصيص الدفعة: أصل نصف الفروق
ولأن استلام المبلغ ليس نهاية العملية:
- اطلب مرجع الدفعة — أي فواتير تسدّد.
- خصّصها فور الاستلام لا في نهاية الشهر.
- عالِج الدفعة الجزئية بقاعدة معلنة — الأقدم أولًا غالبًا.
- لا تترك «دفعات تحت التسوية» تتراكم.
- راجِع غير المخصَّص أسبوعيًّا — رقم يجب أن يقترب من الصفر.
والخطوة الرابعة تكشف مشكلة أعمق حين تتراكم: حساب «تحت التسوية» المنتفخ يعني أن التحصيل والمحاسبة لا يتحدّثان. وقد فصّلنا نظيره البنكي في التسوية البنكية: مطابقة في ساعة.
المصادقة: صفحة تُوقَّع لا رسالة تُرسَل
ولأن قيمتها تظهر بعد سنة لا اليوم:
| العنصر | ما يحقّقه | ما ينتبه له |
|---|---|---|
| الرصيد بتاريخ محدّد | نقطة اتفاق | لا رصيد «حاليًّا» |
| قائمة الفواتير المفتوحة | تفصيل لا إجمال | الإجمال وحده لا يكفي |
| خانة الموافقة أو الاعتراض | يُجبِر على الردّ | خانة واحدة لا تكفي |
| مهلة للردّ | يمنع التجاهل | أسبوعان معقولان |
| اسم الموقّع وصفته | قيمة إثباتية | يُغفَل كثيرًا |
والعنصر الأخير هو ما يجعل المصادقة نافعة عند الخلاف: من وقّع وبأي صفة. فتوقيع محاسب لدى العميل على رصيد يُنهي نقاشًا قد يمتدّ سنة — وقد فصّلنا بناء ملفّ الأدلّة في النزاعات التجارية: ملفّ يُبنى قبل الخلاف.
والعنصر الثالث عملي: «أوافق» أو «أعترض مع البيان». فالخانة الواحدة تجعل الصمت جوابًا محتمَلًا — والخانتان تُجبران على موقف.
الفاتورة المرفوضة: تُفصَل ولا تُخفى
وأسوأ ما يُفعَل بها أن تبقى في الأعمار وكأنها ستُحصَّل:
تُوسَم متنازَعًا عليها
ولا تُحسَب تحصيلًا متوقّعًا.
يُسجَّل سبب الاعتراض
سعر أم كمّية أم جودة أم خدمة — التصنيف يكشف نمطًا.
مالك للحلّ
المبيعات لا المحاسبة — فالسبب تجاري غالبًا.
مهلة للحسم
أسبوعان ثمّ قرار: إشعار دائن أو تمسّك.
الباقي يُحصَّل
الخلاف على بند لا يوقف سداد الباقي.
ما لا يُفعَل
تركها معلّقة شهورًا — تصير ديْنًا معدومًا بلا قرار.
والبطاقة الخامسة تُوفّر نقدًا فورًا: الخلاف على بند لا يبرّر تأجيل الباقي. وإبلاغ العميل بذلك صراحةً — «سدّد ما لا خلاف عليه وأمهلنا في الباقي» — يحرّر أكثر المبلغ.
والبطاقة الثانية تحوّل الحالات إلى تحسين: تصنيف أسباب الاعتراض. فإن كان أكثرها عن الكمّيات فالمشكلة في التسليم لا في الفوترة — وقد فصّلنا هذا المنهج في الشكاوى: من الاستقبال إلى الإغلاق.
إشعارات الخصم والإضافة: تُبلَّغ لا تُقيَّد فقط
وهذه أشيع فرق «ليس خطأً» في الكشوف:
| الحالة | ما يقع | المعالجة |
|---|---|---|
| إشعار دائن قُيِّد ولم يُرسَل | رصيدان مختلفان | يُرسَل مع الكشف |
| خصم شفهي غير موثَّق | يظهر عند السداد | إشعار رسمي أو لا خصم |
| إشعار بلا مرجع فاتورة | لا يُطابَق | يُربَط بفاتورته |
| مرتجع سُجِّل مخزنيًّا فقط | لم ينعكس على الذمّة | يُربَط الاثنان |
والحالة الأخيرة تقع في المنشآت التي تفصل المخزون عن المحاسبة: بضاعة عادت والذمّة لم تنقص. فيطالب النظام بمبلغ عن بضاعة في مستودعك — وقد فصّلنا المعالجة في إدارة المرتجعات والخصومات محاسبيًّا.
والحالة الثانية تُعالَج بقاعدة: لا خصم بلا مستند. فالوعد الشفهي من بائع يظهر يوم السداد — ويصير خلافًا بينك وبين عميلك بسبب موظّفك.
الإرسال الآلي: ما يُؤتمَت وما يبقى بشريًّا
ولأن أتمتة الإرسال بلا مراجعة قد تُنتِج ضررًا:
| الخطوة | آليًّا؟ | لماذا |
|---|---|---|
| توليد الكشف | نعم | عمل متكرّر |
| الإرسال للعملاء العاديين | نعم | بجدول شهري |
| الإرسال لعميل في خلاف | لا | قد يُصعّد |
| التذكير عند الاستحقاق | نعم بصياغة هادئة | يوفّر مكالمات |
| التصعيد | لا | قرار بشري دائمًا |
والسطر الثالث درس تعلّمه كثيرون بثمن: رسالة آلية تصل عميلًا في نزاع تُفسِد تفاوضًا قائمًا. والاستثناء اليدوي لبضعة عملاء أرخص من إيقاف الأتمتة كلّها.
والسطر الأول أعلى عائد: كشف يُخرَج بزرّ. فمن يبني الكشوف يدويًّا لثلاثين عميلًا يستهلك يومًا شهريًّا — والأتمتة تحوّله إلى نصف ساعة مراجعة.
ثلاثة أرقام تقيس انضباط ذممك
وتُقرأ شهريًّا مع أعمار الذمم لا منفصلة:
| الرقم | ما يقوله | الاتجاه المطلوب |
|---|---|---|
| الدفعات غير المخصَّصة | انضباط التحصيل | يقترب من الصفر |
| نسبة الكشوف المصادَق عليها | جودة العلاقة والمتابعة | ترتفع |
| قيمة المتنازَع عليه | مشكلات تشغيلية لا مالية | تنخفض وتُصنَّف |
والرقم الثالث يُقرأ بوصفه مؤشّر تشغيل: ارتفاع المتنازَع عليه ليس مشكلة تحصيل — بل إشارة إلى تسليم أو تسعير أو خدمة. ومعالجته عند مصدرها تخفض الرقم أكثر من أي جهد تحصيلي.
والرقم الثاني يُبنى بالتدريج: ابدأ بأكبر عشرة عملاء. فمصادقتهم تغطّي أكثر رصيدك — والباقي يُضاف مع الوقت.
ومتى لا يلزم كل هذا؟
وهنا ما لا يخدمنا: كثير من المنشآت لا تحتاج دورة مصادقة أصلًا.
| الحالة | الكافي | متى تتغيّر |
|---|---|---|
| بيع نقدي فقط | لا ذمم أصلًا | عند أول بيع آجل |
| عملاء أفراد بمبالغ صغيرة | فاتورة وإيصال | عند التكرار الشهري |
| أقلّ من عشرة عملاء آجلين | مراجعة مباشرة معهم | عند التوسّع |
| دورة قصيرة والسداد فوري | لا تراكم | عند تمديد الأجل |
| عميل واحد كبير | مصادقة ربعية على الأقلّ | — |
ونقولها ونحن نبيع أنظمة تُخرِج الكشوف بزرّ: لا يوجد نظام يجعل عميلك يصادق. فهو يُخرِج كشفًا صحيحًا ويُرسِله في وقته ويُظهِر ما لم يُخصَّص — وهذا يزيل أسباب الفروق من طرفك. أمّا أن يجلس محاسب العميل ويطابق ويوقّع فعلاقة تُبنى — والكشف المنتظم الواضح هو ما يجعلها ممكنة.
قائمة فحص لكشوف الحسابات
عشرة بنود — أوّلها يُنجَز هذا الأسبوع:
- الدفعات غير المخصَّصة مُخرَجة اليوم.
- قاعدة تخصيص الدفعة الجزئية مكتوبة.
- كشف بستّة أعمدة فيه مرجع العميل.
- إرسال شهري بصياغة «للمراجعة».
- مصادقة سنوية لأكبر عشرة عملاء.
- خانتا موافقة واعتراض ومهلة ردّ.
- وسم المتنازَع عليه وفصله عن الأعمار.
- مالك لكل نزاع من المبيعات.
- الإشعارات تُرسَل لا تُقيَّد فقط.
- ثلاثة أرقام تُقرأ شهريًّا.
والبند الأول يكشف حالتك في دقائق: أخرِج الدفعات غير المخصَّصة الآن. فإن كان الرقم كبيرًا فأنت تطالب عملاء سدّدوا — وهذه أسرع خسارة للثقة وأسهل إصلاح.