الأجل يُكتسَب لا يُمنَح
والسلّم يُعلَن للعميل — فيعرف كيف يصعد بدل أن يفاوض:
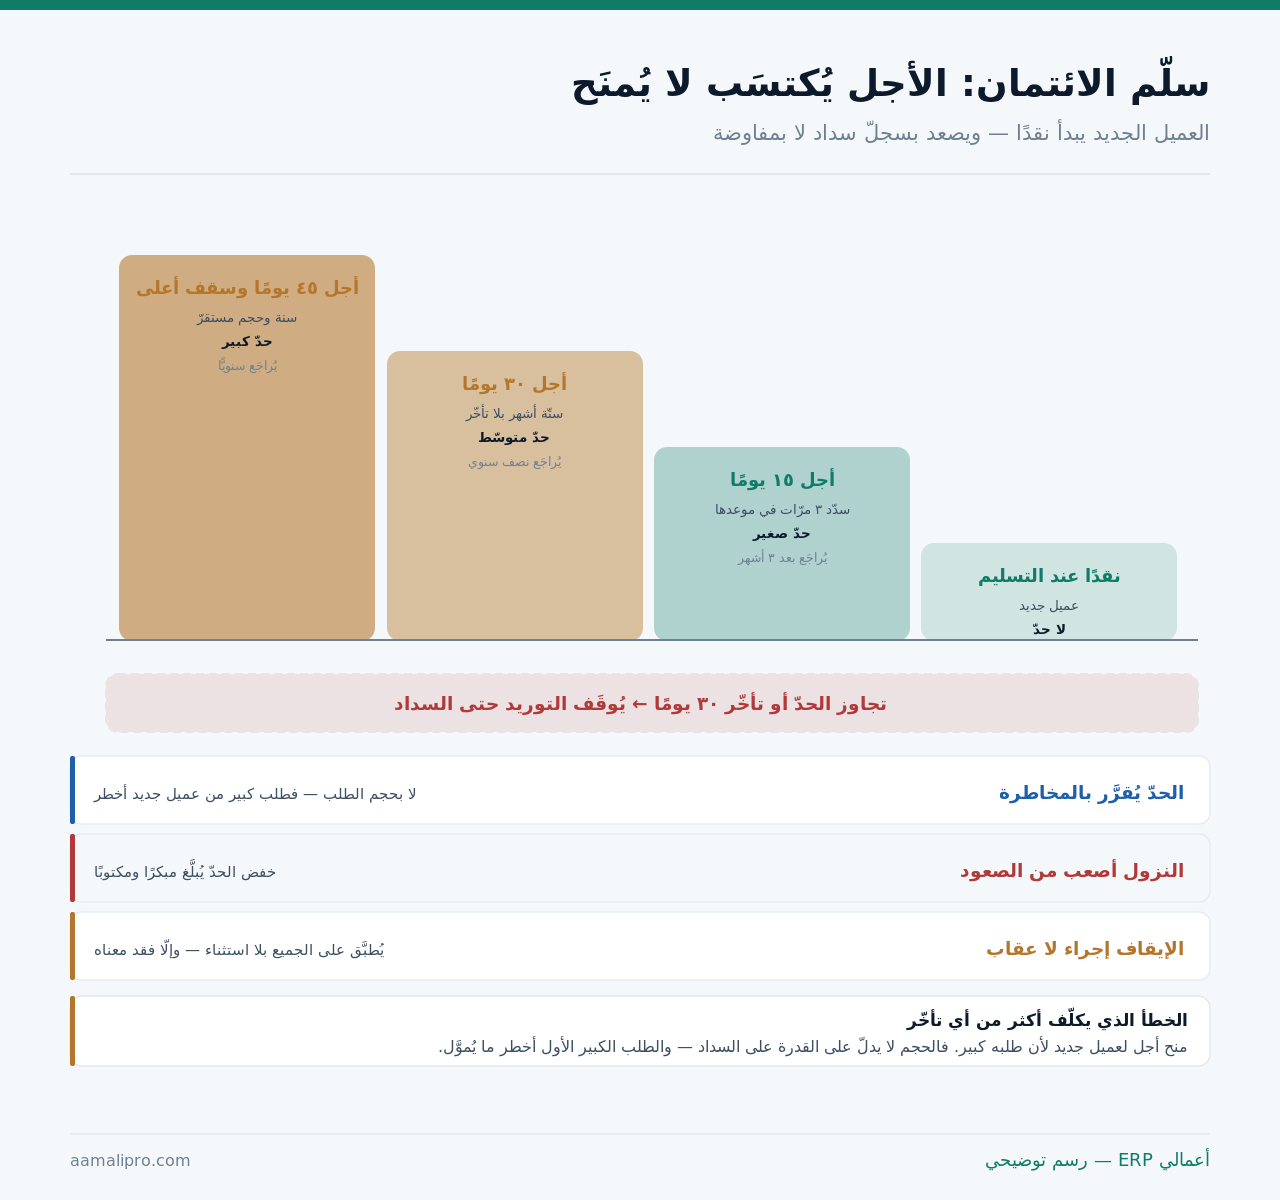
وفائدة السلّم أنه ينقل النقاش من شخص إلى قاعدة: «هذه سياستنا مع الجميع» جملة يقبلها العميل، أمّا «لا نثق بك» فلا. والسياسة المعلنة تحمي البائع من الحرج وتحمي المنشأة من الاستثناءات.
وهذا المقال عن منح الائتمان. أمّا تحصيله بعد الاستحقاق فمفصَّل في تحسين التحصيل: من التذكير إلى الإيقاف، وقراءة أعماره في أعمار الذمم: قراءة ما لم يُحصَّل.
الحدّ الائتماني: خمسة مدخلات
ولا يُحدَّد بالطلب — بل بما تحتمل خسارته:
| المدخل | ما يقوله | كيف يُستعمَل |
|---|---|---|
| حجم شرائه المتوقّع | الحاجة الفعلية | لا يزيد الحدّ عن شهر شراء |
| سجلّ سداده معك | سلوكه لا وعده | أقوى مدخل |
| مدّة العلاقة | كم تعرفه | يبدأ صغيرًا ويكبر |
| ما تحتمل خسارته | قدرتك أنت | السقف الحقيقي |
| قطاعه وموسميّته | خطر خارجي | يُقلَّل في القطاعات المتقلّبة |
والمدخل الرابع هو الذي يُنسى وهو الأهمّ: الحدّ لا يتجاوز ما تحتمل خسارته. فالسؤال ليس «كم يستحقّ؟» بل «لو لم يسدّد هذا المبلغ، هل تستمرّ المنشأة؟». وإن كان الجواب مترددًا فالحدّ أعلى ممّا ينبغي.
وقاعدة عملية تختصر الحساب: الحدّ ≈ متوسّط شرائه الشهري × عدد أشهر الأجل + هامش. فمن يشتري شهريًّا بأجل ٣٠ يومًا يحتاج حدًّا يقارب مشترياته الشهرية مع هامشٍ يقارب الخُمس — لا ثلاثة أضعافها.
مدّة الأجل: من أي تاريخ تبدأ؟
وهذا التفصيل يُنتِج نصف الخلاف على الاستحقاق:
| الصياغة | ما تعنيه | أثرها |
|---|---|---|
| ٣٠ يومًا من الفاتورة | الأوضح | يُفضَّل |
| ٣٠ يومًا من التسليم | قد تتأخّر الفاتورة | أطول فعليًّا |
| نهاية الشهر + ٣٠ | حتى ٦٠ يومًا فعليًّا | يُساء فهمها |
| عند الاستلام | بلا أجل | الأبسط |
| «الشهر القادم» | بلا تاريخ | لا تُقبَل |
والصياغة الثالثة أكثر ما يُختلَف عليه: «نهاية الشهر زائد ثلاثين» تعني لفاتورة أوّل الشهر ستّين يومًا فعليًّا. وهي شائعة ومقبولة — بشرط أن تعرف أنك تموّل شهرين لا شهرًا.
والقاعدة: الأجل يُكتَب بتاريخ استحقاق صريح في الفاتورة. فما يُكتَب على المستند لا يُتنازَع عليه — وقد فصّلنا ذلك في النزاعات التجارية: ملفّ يُبنى قبل الخلاف.
الإيقاف: إجراء لا عقاب
وهو أصعب بند في السياسة وأكثرها أثرًا:
- اكتب المُشغِّل بالرقم — تجاوز الحدّ أو تأخّر ٣٠ يومًا.
- أنذِر قبل الإيقاف بأيام معلنة لا بمفاجأة.
- أوقِف الجديد لا القائم — ما شُحِن يُسلَّم.
- حدّد من يستثني — شخص واحد ومكتوب.
- أعِد التوريد فورًا عند السداد — لا بعد أيام.
والخطوة الرابعة تعترف بالواقع: ستقع استثناءات. والصواب أن تُحصَر في شخص واحد وتُكتَب بسببها — لا أن تُمنَع نظريًّا وتقع عمليًّا بلا أثر.
ويبقى أن أكثر ما يُفشِل الإيقاف بنية الحوافز نفسها — وأربعة أوضاع تُصلَح قبل أي إجراء:
- عمولة على البيع وحده تُنتِج بيعًا لمن لا يسدّد — وربط جزء منها بالتحصيل يغيّر سلوك البيع كلّه.
- البائع يمنح الأجل فتصير الحدود بلا معيار — والقرار يخرج من المبيعات إلى المالية.
- البائع لا يرى رصيد عميله فيبيع لمتجاوز الحدّ بحسن نيّة — والعلاج شاشة تُظهِر الرصيد قبل الطلب لا تعميم.
- الاستثناء بمكالمة يجعل السياسة بلا أثر — فلا استثناء إلّا مكتوبًا.
وحساب العمولة على الهامش لا على المبيعات مفصَّل في حساب الخصم: كم يكلّفك فعلًا؟.
كم من رأس مالك في ذمم العملاء؟نُخرِج من نظامك الحدّ المستعمَل لكل عميل وأعمار ذممه — فترى من تجاوز ومن يستحقّ ترقية.
اقرأ ائتمانك بالرقمخفض الحدّ: أصعب من رفعه
ولذلك يُؤجَّل حتى يفوت أوانه — وهذه إشاراته:
| الإشارة | ما قد تعنيه | التصرّف |
|---|---|---|
| تأخّر متزايد شهرًا بعد شهر | ضغط نقدي | أوقِف الرفع فورًا |
| طلبات أكبر فجأةً | تخزين قبل توقّف | راجِع الحدّ |
| سداد جزئي متكرّر | يوزّع نقده على دائنين | قلّل الأجل |
| تغيّر من يتواصل معك | اضطراب داخلي | اسأل |
| سماعك من مورّد آخر | إشارة سوق | تحقّق بهدوء |
والإشارة الثانية تُقرأ عكس ما تبدو: طلب أكبر من المعتاد من عميل متأخّر ليس خبرًا جيّدًا. فقد يكون تخزينًا قبل توقّف أو محاولة أخيرة — والمراجعة قبل التوريد أرخص من التحصيل بعده.
والخفض يُبلَّغ مبكرًا ومكتوبًا: «الحدّ سيصير كذا اعتبارًا من تاريخ كذا». فالإبلاغ المفاجئ عند الطلب يُنتِج خصومة — والإبلاغ المسبق يُنتِج ترتيبًا.
كم يكلّفك الأجل فعلًا؟
ولأنه ليس مجّانيًّا — بل تمويل تدفعه أنت:
| البند | كيف يقع | كيف يُقاس |
|---|---|---|
| المال المعطَّل | رأس مالك عند غيرك | الأكبر |
| كلفة التمويل البديل | تقترض لتشتري | نسبة التمويل |
| المتابعة والتحصيل | وقت لا يُفوتَر | ساعات شهرية |
| الديون المعدومة | ما لا يُحصَّل | نسبة من المبيعات الآجلة |
| الخصم المفقود | خصم مورّد لم تستفد منه | يُغفَل دائمًا |
والبند الأخير يُغفَل رغم وضوحه: مورّدك يعطي خصمًا للسداد المبكر وأنت لا تملك النقد لأنه عند عملائك. فالأجل الذي منحته كلّفك خصمًا لم تأخذه — وقد فصّلنا ذلك في إدارة المدفوعات: متى تدفع ولمن؟.
والحساب البسيط يكفي للقرار: إن كان هامشك ١٥٪ ونسبة ديونك المعدومة ٣٪ فقد ذهب خُمس ربحك — قبل حساب المال المعطَّل والمتابعة.
العميل الجديد: ما تعرفه قبل أوّل أجل
وأربعة أسئلة تُجاب قبل أوّل بيع آجل:
من الكيان؟
اسم نظامي وسجلّ — لا اسم شخص فقط.
من يعتمد الشراء؟
ومن يوقّع الاستلام — يمنع نزاعًا لاحقًا.
كيف يدفع عادةً؟
سؤال مورّد آخر يجيب عنه غالبًا.
أين يُسلَّم؟
عنوان ثابت أفضل من موقع متغيّر.
ما البديل إن تأخّر؟
ضمان أو دفعة مقدَّمة أو حدّ أصغر.
ما لا يلزم
ملفّ ائتماني معقّد لعميل صغير — الحدّ الصغير يكفي.
والبطاقة الأولى تمنع أكثر ما يُعطّل التحصيل: بيع باسم شخص والمنشأة كيان آخر. فحين يُطالَب لا تعرف من تطالب — وقد فصّلنا ضبط بيانات العميل في البيانات الأساسية: الأصناف والعملاء والمورّدون.
والبطاقة الأخيرة تختصر الطريق للصغار: الحدّ الصغير بديل عن الفحص المعقّد. فبدل ملفّ من خمس صفحات، ابدأ بحدّ لا يؤلم — والسلوك سيخبرك بالباقي.
الضمانات: ما ينفع وما يبدو نافعًا
ونتحدّث عن الجانب العملي — أمّا صياغتها النظامية فتُسأل عن مختصّ:
| الضمان | قوّته العملية | ما ينتبه له |
|---|---|---|
| دفعة مقدَّمة | الأقوى والأبسط | تقلّل المخاطرة فورًا |
| حدّ صغير متدرّج | فعّال جدًّا | لا يحتاج مستندات |
| ضمان بنكي | قوي | يناسب المبالغ الكبيرة |
| شيك مؤجَّل | يختلف بالحالة | يُسأل عنه مختصّ |
| وعد شفهي أو علاقة قديمة | لا قيمة عند التعثّر | لا يُبنى عليه حدّ |
والسطر الأخير يُقال بصراحة: العلاقة الطويلة ليست ضمانًا. فأكثر الخسائر تقع مع عملاء قدامى موثوقين — لأن الحدود تُرفَع معهم بلا مراجعة، وحين يتعثّرون يكون المبلغ كبيرًا.
والسطران الأول والثاني يُغنيان عن كثير: دفعة مقدَّمة وحدّ متدرّج يعالجان أكثر الحالات بلا مستندات ولا إجراءات.
المراجعة: ربعية وبقائمة قصيرة
ولأن الحدود تتقادم — وتبقى ممنوحة بعد أن يتغيّر كل شيء:
- من تجاوز حدّه ولم يُوقَف — ولماذا.
- من لم يستعمل حدّه منذ سنة — يُخفَّض أو يُلغى.
- من يستحقّ ترقية بسجلّ سداد نظيف.
- من تدهور سداده — يُخفَّض قبل أن يكبر.
- إجمالي الذمم مقابل رأس المال — النسبة تتّجه إلى أين؟
والبند الثاني يقلّل خطرًا لا تراه: حدّ ممنوح غير مستعمَل هو خطر نائم. فقد يُستعمَل كلّه في شهر واحد من عميل تغيّر وضعه — والإلغاء الهادئ أسهل من الخفض لاحقًا.
والبند الثالث يُغفَل لأنه لا يُطالِب به أحد: عميل يستحقّ ترقية ولم يُرقَّ. وترقيته تزيد شراءه وتكافئ انضباطه — وهي أرخص أداة نموّ عندك.
ومتى يكون البيع بالأجل خسارة؟
وهنا ما لا يخدمنا ولا يخدم من يبيعك أنظمة ائتمان: ليس كل بيع آجل يستحقّ.
| الحالة | لماذا | البديل |
|---|---|---|
| هامشك أقلّ من كلفة التمويل | تبيع بخسارة | نقدًا أو ارفع السعر |
| نقدك مضغوط أصلًا | تموّل غيرك وأنت محتاج | دفعة مقدَّمة |
| عميل صغير غير متكرّر | كلفة المتابعة أعلى | نقدًا |
| قطاع تعثّره شائع | خطر مرتفع | حدّ صغير وضمان |
| الأجل لمجاراة منافس فقط | سباق يخسره الاثنان | نافِس بغير الأجل |
ونقولها ونحن نبيع أنظمة فيها إدارة ائتمان: النظام لا يقرّر حدًّا ولا يمنع تجاوزًا لم تكتب قاعدته. فهو ينفّذ سياستك ويُظهِر المتجاوز ويوقف الطلب — أمّا السياسة نفسها فقرار مالك لا إعداد شاشة. ومن ركّب النظام بلا سياسة حصل على حقول فارغة.
قائمة فحص لسياسة ائتمانك
عشرة بنود — أوّلها يُنجَز هذا الأسبوع:
- سلّم معلن بأربع درجات.
- حدّ لكل عميل مكتوب في نظامه.
- الحدّ ≤ ما تحتمل خسارته.
- تاريخ استحقاق صريح في كل فاتورة.
- مُشغِّل الإيقاف بالرقم لا بالتقدير.
- الاستثناء بشخص واحد ومكتوب.
- البائع يرى الرصيد قبل الطلب.
- جزء من العمولة على التحصيل.
- مراجعة ربعية بخمسة بنود.
- نسبة الذمم إلى رأس المال مقروءة شهريًّا.
والبند الثالث هو أهمّ سطر في القائمة: اجمع حدودك الممنوحة كلّها وقارِنها برأس مالك. فإن كان المجموع يفوق ما تحتمل خسارته فأنت تدير مخاطرة لا مبيعات — والرقم وحده كفيل بتغيير السياسة.