الخطاب ينتهي… والمال يبقى محبوسًا
وهذه هي المسافة التي يُنسى فيها المال:
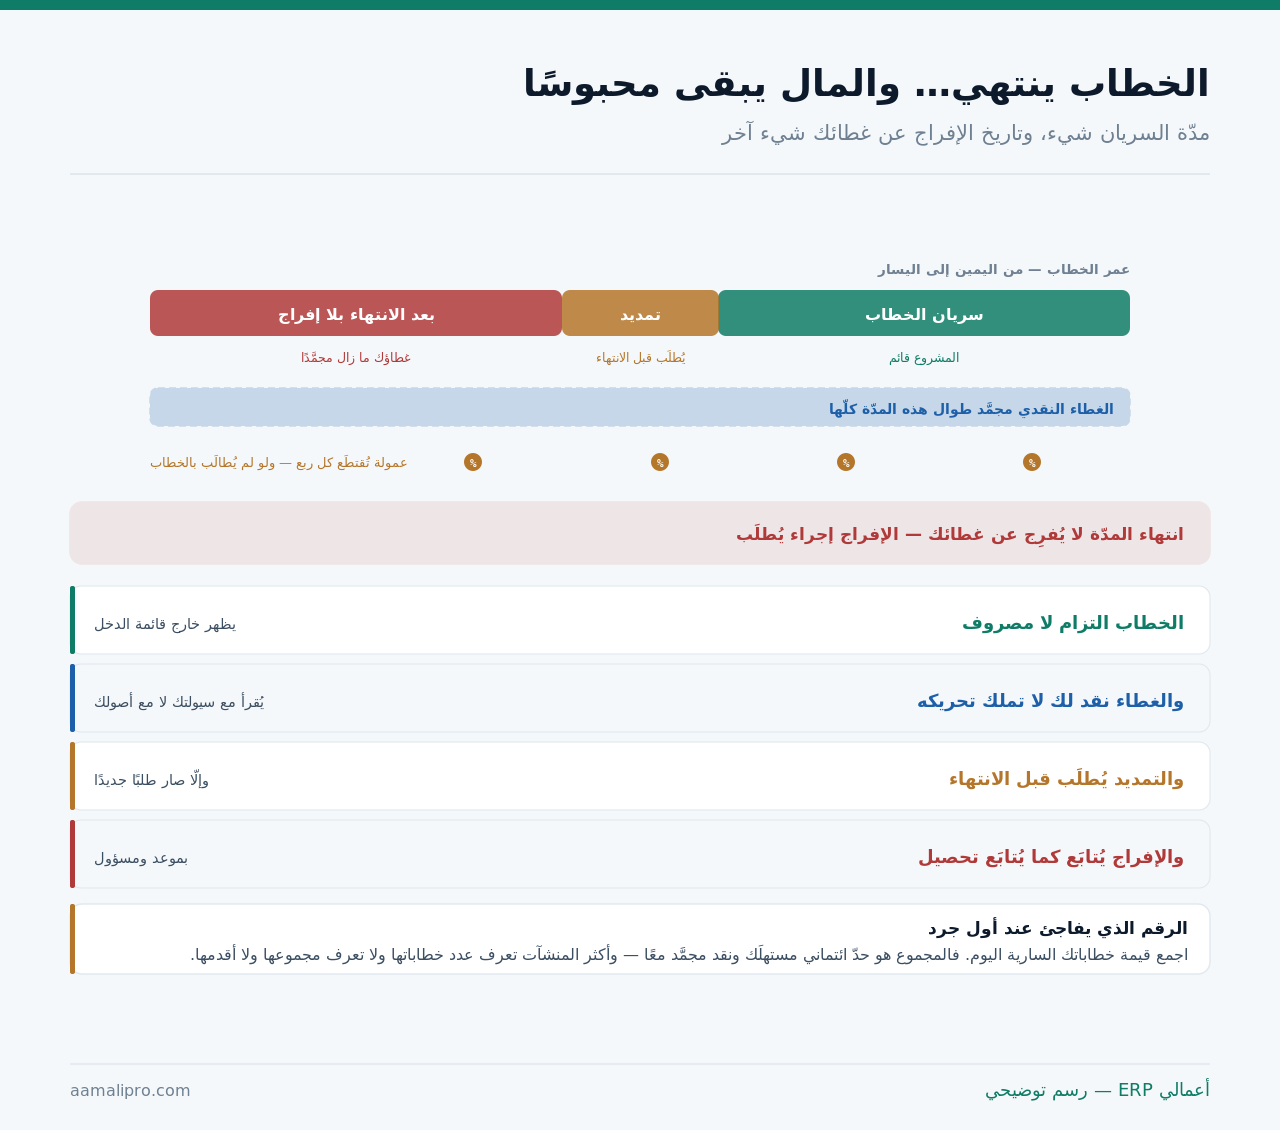
وهذا عن الخطاب الذي تُصدِره أنت عبر البنك. أمّا المبالغ التي تدفعها تأمينًا وتبقى عند غيرك — تأمين إيجار أو وديعة خدمات — فمفصَّلة في التأمينات المدفوعة: مالك المحبوس عند غيرك، والحدّ الائتماني الذي يُستهلَك بهذه الخطابات في التسهيلات البنكية: أين تقع الفجوة؟.
ليست كلّها خطابًا واحدًا
ولأن لكل نوع غرضًا ومدّة وشرط إفراج مختلفًا:
| النوع | متى يُطلَب | متى يُفرَج عنه |
|---|---|---|
| ابتدائي | مع تقديم العطاء | عند الترسية أو الاستبعاد |
| نهائي | عند توقيع العقد | بعد التسليم النهائي |
| دفعة مقدَّمة | مقابل مبلغ يُصرَف لك | يتناقص مع الاستقطاع |
| ضمان صيانة | بعد التسليم الابتدائي | بانتهاء مدّة الضمان |
والنوع الثالث له خاصّية تُغفَل فتُكلِّف: خطاب الدفعة المقدَّمة يتناقص مع كل استقطاع من مستخلصاتك — فإن لم تطلب تخفيضه بقيت تدفع عمولة على مبلغ كامل وأنت سدّدت نصفه، وقد فُصِّلت دورة المستخلصات في مقاولو الباطن: من الإسناد إلى المستخلص.
والنوع الأول أسرعها إفراجًا وأكثرها نسيانًا: عطاء لم تفز به. فمن يقدّم عشرة عطاءات في السنة ويفوز باثنين لديه ثمانية خطابات يجب أن تعود — وقد فُصِّل قرار التقدّم في المناقصات والعطاءات: قرار التقدّم قبل التسعير.
العمولة أصغر بنودها
ولأن السعر المعلن ليس الكلفة:
| البند | كيف يُحسَب | الأثر |
|---|---|---|
| عمولة الإصدار | نسبة من القيمة | مصروف مباشر |
| عمولة دورية | كل ربع ما دام قائمًا | تتراكم بالمدّة |
| الغطاء النقدي | نسبة تُجمَّد | سيولة معطّلة |
| استهلاك الحدّ الائتماني | يقلّ ما تستطيع اقتراضه | فرصة ضائعة |
| رسوم التمديد والتعديل | مع كل طلب | يتكرّر |
والبند الثالث والرابع هما الكلفة الحقيقية: خطابات بغطاء ٢٠٪ تعني خُمس قيمتها نقدًا مجمَّدًا وقيمتها كاملةً من حدّك الائتماني مشغولة. والعمولة قد تبدو صغيرة — والفرصة الضائعة أكبر منها بكثير.
ولذلك تُقرأ الخطابات مع سيولتك لا مع أصولك: الغطاء نقد لك لا تملك تحريكه — وقد فُصِّلت طبقات النقد في الفائض النقدي: أين يوضع ومتى يُحرَّك؟.
ولأن أرخص خطاب هو ما لم تُصدِره أصلًا، فخمسة إجراءات تقلّل الحاجة إليه:
- ناقِش نسبة الغطاء — فهي قابلة للتفاوض مع تحسّن تعاملك.
- واطلب تخفيض خطاب الدفعة مع كل استقطاع.
- واختصر مدد الخطابات إلى ما يلزم فعلًا.
- وراجِع العطاءات التي تتقدّم لها — فكلّها ضمانات.
- واسأل عن بدائل مقبولة للمستفيد إن وُجِدت.
والإجراء الرابع قرار تجاري قبل أن يكون ماليًّا: التقدّم لعطاءات كثيرة بلا فرز يجمّد سيولتك في ضمانات ابتدائية لمشاريع لن تفوز بأكثرها. والإجراء الأول يُنجَز بأرقامك لا بالمجاملة: سجلّ سداد نظيف وسنوات تعامل تُخفِّض نسبة الغطاء — وقد فُصِّل تجهيز الملفّ في ملفّ التمويل: ما الذي يُطلَب من دفاترك؟.
التزام محتمَل لا مصروف
ولأن الخلط هنا يُشوّه القوائم من جهتين:
- قيمة الخطاب لا تُسجَّل مصروفًا — فهي التزام محتمَل يُفصَح عنه.
- والعمولة مصروف يقع في فترتها.
- والغطاء النقدي أصل مقيَّد — يُفصَل عن النقد المتاح.
- ويُتابَع سجلّ خارج الدفاتر بالأرقام والتواريخ.
- والمعالجة النظامية تُسأل — وما هنا تنظيم إداري.
وما يترتّب على ذلك من إفصاح أو تصنيف في القوائم يُسأل عنه المحاسب القانوني — وقد فُصِّل مبدأ الأرصدة التي يجب ألّا توجد في الأرصدة الشاذّة: ما يجب ألّا يوجد في دفاترك.
سبعة حقول تمنع ضياع سنة
ولأن الخطاب الذي لا يُسجَّل لا يُطالَب بإفراجه:
| الحقل | لماذا | ما يقع بدونه |
|---|---|---|
| رقم الخطاب والبنك | المرجع | بحث في الملفّات |
| المستفيد | من يُخاطَب للإفراج | لا يُعرَف الطريق |
| القيمة والغطاء | الكلفة والسيولة | لا يُجمَع الأثر |
| تاريخ الإصدار والانتهاء | التنبيه | تمديد متأخّر |
| المشروع أو العقد المرتبط | شرط الإفراج | لا يُعرَف متى يُطلَب |
| حالته اليوم | ساري · تحت الإفراج · مُفرَج | خطاب منسيّ |
| المسؤول عن متابعته | الاسم لا الإدارة | لا أحد يتابع |
والحقل الخامس هو الذي يجعل السجلّ يعمل: الربط بالعقد. فشرط الإفراج مكتوب في العقد لا في الخطاب — «بعد التسليم النهائي» أو «بعد سنة من التشغيل» — ومن لا يربطهما لا يعرف متى يحقّ له الطلب.
ويُدرَج تاريخ الانتهاء في تقويم المنشأة مع بقيّة ما ينتهي — وقد فُصِّل في تقويم التجديدات: ما ينتهي وأنت لا تنتبه.
أتعرف مجموع خطاباتك السارية اليوم؟نضبط لك سجلّ خطابات بسبعة حقول مربوطًا بالعقود، وتنبيهات قبل الانتهاء، وتقريرًا شهريًّا بالغطاء المجمَّد.
اطلب سجلّ الخطاباتالتمديد يُطلَب قبل الانتهاء لا بعده
ولأن يومًا واحدًا يقلب الطلب البسيط إلى إصدار جديد:
- نبّه قبل ٤٥ يومًا من تاريخ الانتهاء.
- واسأل: أما زال المشروع قائمًا؟ فقد يكون انتهى.
- وإن كان قائمًا فمدّد بمدّة كافية لا بشهر يتكرّر.
- وإن انتهى فاطلب الإفراج بدل التمديد.
- ووثّق الطلب كتابةً مع تاريخه.
والخطوة الثانية هي التي تُنقِذ المال: كثير من التمديدات تقع لمشاريع منتهية — لأن المتابع يمدّد آليًّا خشية الغرامة ولا يسأل عن حالة المشروع. وسؤال واحد لمدير المشروع يُنهي الخطاب بدل تمديده.
خمس خطوات لاسترداد غطائك
ولأن هذه هي الخطوة التي تُهمَل فيضيع المال بلا سبب:
| الخطوة | ما تحتاجه | المدّة المعقولة |
|---|---|---|
| تحقّق من تحقّق الشرط | بند العقد | يوم |
| اطلب من المستفيد خطاب إبراء | مخاطبة رسمية | أسبوعان |
| سلّم الأصل للبنك | الخطاب الأصلي | يومان |
| تابِع فكّ الغطاء | متابعة نشطة | أسبوع |
| أقفِل السجلّ | تحديث الحالة | فورًا |
والخطوة الثانية هي عنق الزجاجة دائمًا: خطاب الإبراء من المستفيد. وهو لا يُرسَل من تلقاء نفسه — يُطلَب، ويُذكَّر به، ويُتابَع كما يُتابَع تحصيل فاتورة متأخّرة، وقد فُصِّلت أصول المتابعة في حل مشكلة ضعف متابعة التحصيل.
والخطوة الثالثة تفترض أن الأصل محفوظ: ضياع الخطاب الأصلي يُعقّد الإفراج — فيُحفَظ في مكان معلوم من اليوم الأول مع نسخة رقمية مرتبطة بالسجلّ.
ماذا يقع لو صُودِر الخطاب؟
ولأن هذا الاحتمال يُغيّر طريقة قبولك للشروط أصلًا:
| الحالة | ما يقع | ما يقلّل الخطر |
|---|---|---|
| مطالبة كاملة | يُخصَم من حسابك فورًا | أداء موثَّق بالمستندات |
| مطالبة جزئية | خصم بقيمة النقص | تسليم مرحلي مقبول |
| خلاف على الاستحقاق | الخصم يقع ثمّ يُتنازَع | مستندات وتواصل مكتوب |
| تأخّر بعذر مقبول | يُطلَب تمديد لا مصادرة | إشعار مبكّر |
والصفّ الثالث يفسّر لماذا تُسمّى هذه الخطابات «غير مشروطة» عادةً: البنك يدفع للمستفيد عند المطالبة ثمّ تتناقش أنت معه. وهذا يجعل التوثيق وقاية لا ترفًا — وقد فُصِّل بناء ملفّ الأدلّة في النزاعات التجارية: ملفّ يُبنى قبل الخلاف.
والصفّ الأخير عملي: الإشعار المبكّر بالتأخّر يفتح باب التمديد — والصمت حتى الموعد يغلق كل الأبواب إلّا المصادرة. والأثر النظامي لكل ذلك يُسأل عنه مختصّ.
ثلاثة أرقام تُقرأ شهريًّا
ولأن هذا الملفّ يُدار برقم قليل:
| الرقم | ما يكشفه | الإشارة السيّئة |
|---|---|---|
| مجموع الخطابات السارية | الالتزام المحتمَل | ينمو بلا مشاريع جديدة |
| الغطاء المجمَّد | السيولة المعطّلة | نسبة مرتفعة من نقدك |
| أقدم خطاب ساري | كفاءة الإفراج | أقدم من مشروعه |
والرقم الثالث أصدق مقياس لانضباط هذا الملفّ: خطاب أقدم من المشروع الذي أُصدِر له يعني أن أحدًا لم يطلب الإفراج. وقراءته شهريًّا تكفي — فهو يكشف ما لا يكشفه المجموع.
والرقم الأول يُقرأ مع دفتر عطاءاتك: خطابات تنمو ومشاريع لا تنمو تعني تراكم ضمانات عطاءات لم تفز بها — وهذه أسرع ما يُسترَدّ.
كم من سيولتك مجمَّد الآن بلا سبب؟نقيس لك مجموع الخطابات والغطاء المجمَّد وعمر أقدم خطاب — ونضع خطّة إفراج بالتواريخ والمسؤولين.
اطلب قياس الغطاءومتى لا تحتاج نظامًا لهذا؟
ونقولها ونحن نبيع وحدات متابعة الضمانات: أكثر المنشآت يكفيها جدول من سبعة أعمدة.
| الحالة | الكافي | متى تنتقل |
|---|---|---|
| خطاب أو اثنان في السنة | جدول وتذكير | عند خمسة |
| خطابات مع جهة واحدة | متابعة ضمن ملفّ العقد | مع تعدّد الجهات |
| مشاريع قصيرة تنتهي بسرعة | لا يتراكم شيء | مع المشاريع الطويلة |
| أكثر من عشرة خطابات | يستحقّ سجلًّا في النظام | فورًا |
| مقاولات بمستخلصات | يستحقّ ربطًا بالعقود | فورًا |
والنصيحة التي تقلّل ما تشتريه منّا: ابدأ بجدول واحد هذا الأسبوع — سبعة أعمدة وصفّ لكل خطاب. فأكثر ما يُسترَدّ من هذه المبالغ يُسترَدّ بالجدول نفسه لا بالنظام، لأن المشكلة أن أحدًا لم ينظر لا أن الأداة ناقصة.
والانتقال إلى النظام يستحقّ حين يصير الربط بالعقود والمستخلصات يدويًّا عبئًا — وقد فُصِّل مبدأ المتابعة في محاسبة المشاريع طويلة الأجل، وصفحة القطاع في نظام إدارة المقاولات.
قائمة فحص لخطابات الضمان
وتُنجَز مرّة ثمّ تُراجَع شهريًّا في عشر دقائق:
السجلّ
سبعة حقول — ومسؤول بالاسم.
الغطاء
حساب مستقلّ — لا يُقرأ مع النقد المتاح.
التمديد
تنبيه قبل ٤٥ يومًا — وسؤال عن المشروع.
الإفراج
خطاب إبراء يُطلَب ويُتابَع.
الرقم
أقدم خطاب ساري — يُقرأ شهريًّا.
وابدأ بجمعة واحدة اليوم: اجمع خطاباتك السارية في ورقة — رقمها وقيمتها وتاريخ انتهائها ومشروعها. فإن وجدت خطابًا لمشروع سُلِّم قبل سنة فقد وجدت مالًا كان محبوسًا بلا سبب، وهذا يقع في أكثر المنشآت التي تفتح هذا الملفّ لأول مرّة.