لكل حساب جانب يقف فيه
وهذه الخريطة تُقرأ في دقيقة وتوفّر يومًا:
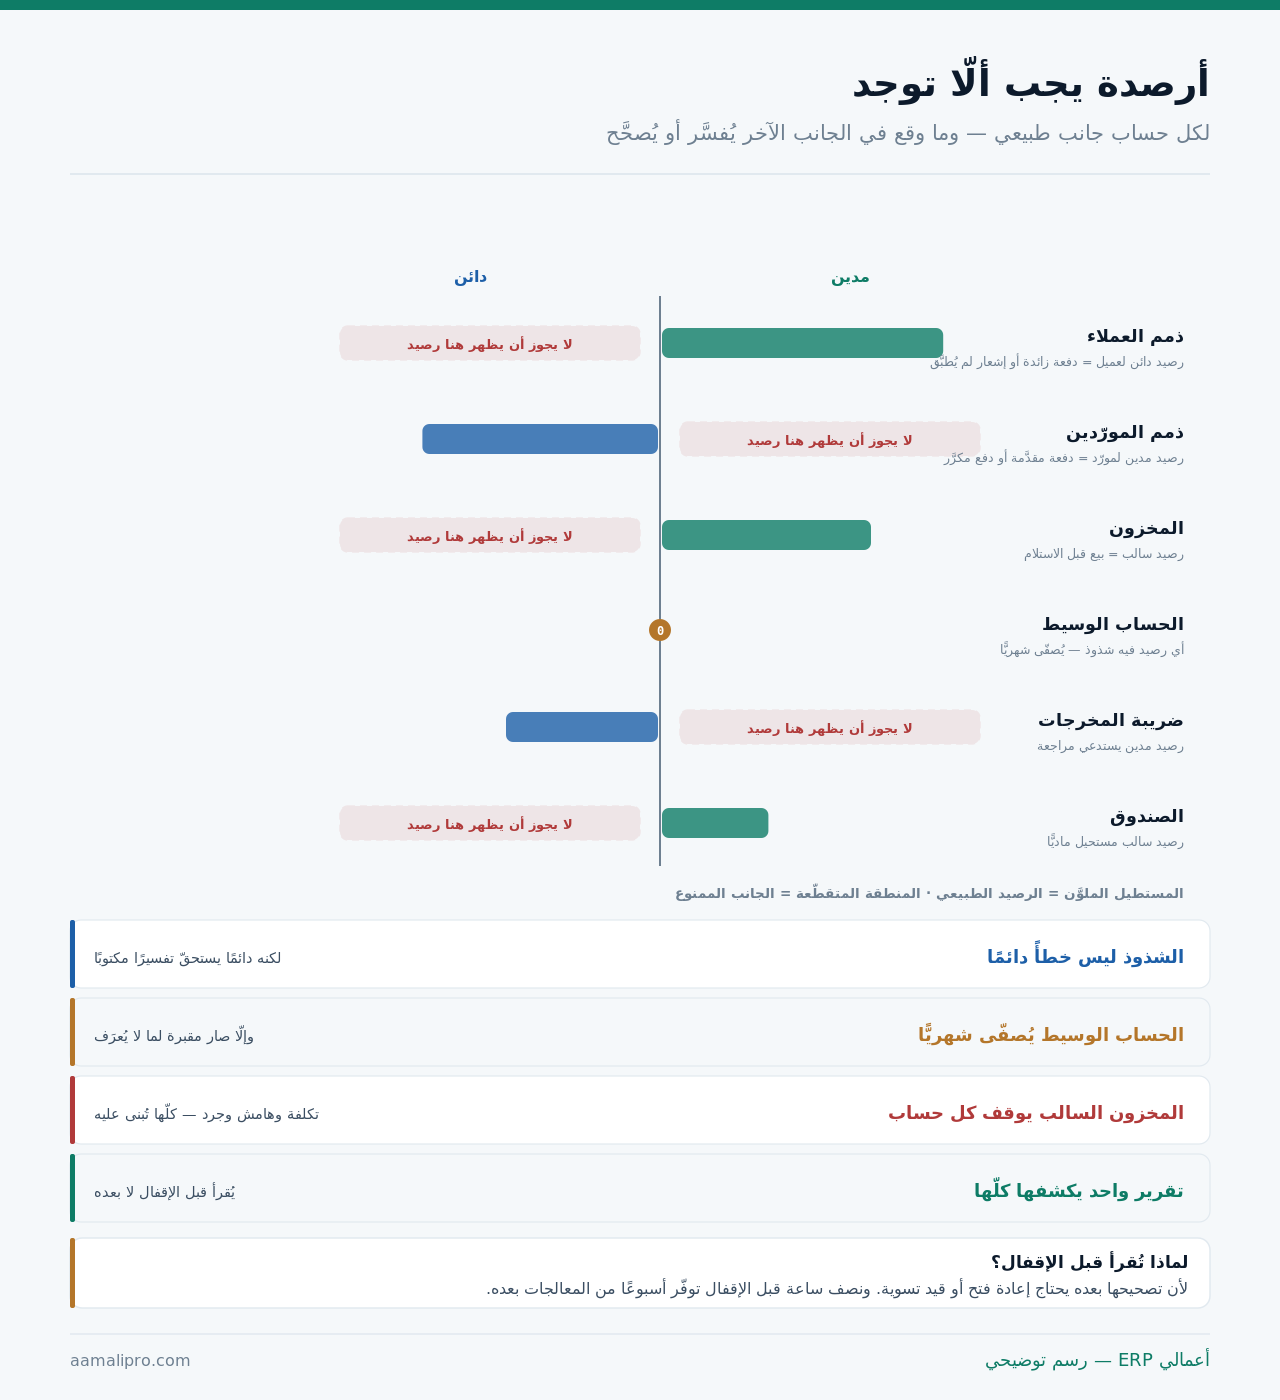
والفائدة العملية أن هذه القائمة تُقرأ قبل الإقفال لا بعده. فتصحيح ما بعد الإقفال يحتاج إعادة فتح فترة أو قيد تسوية — وقد فُصِّل ذلك في إقفال الفترات: متى تُغلَق الدفاتر؟.
عميل عليه رصيد دائن: أربعة أسباب
ولكل سبب معالجة مختلفة تمامًا:
| السبب | كيف تعرفه | المعالجة |
|---|---|---|
| دفعة مقدَّمة صحيحة | يقابلها طلب لم يُسلَّم | يُنقَل لحساب مقدَّمات |
| دفعة سُجِّلت مرّتين | مرجع سداد واحد مكرّر | يُعكَس القيد |
| إشعار دائن لم يُطبَّق | مردود مسجَّل بلا تخصيص | يُخصَّص على فاتورته |
| دفعة لعميل آخر | اسمان متشابهان | تُنقَل بقيد مرجعه واضح |
والسبب الأول ليس شذوذًا بل تصنيفًا في المكان الخطأ. فالدفعة المقدَّمة التزام عليك لا خصم من ذمّة — وبقاؤها في حساب العميل يُظهِر ذممًا أقلّ ممّا هي، وقد فُصِّلت في الدفعات المقدَّمة من العملاء.
والسبب الرابع أخطرها لأنه يُخفي مشكلتين معًا: عميل رصيده أقلّ ممّا يجب وآخر أكثر — والاثنان يظهران في كشف الحساب خطأً، وقد عالجناه في كشف حساب العميل: تخصيص الدفعات.
مورّد له عندك رصيد مدين
وهو أقلّ شيوعًا من سابقه وأكثر كلفة حين يُهمَل:
| السبب | ما يعنيه | الخطوة |
|---|---|---|
| دفعة مقدَّمة لمورّد | مال عندهم لم يُستلَم مقابله | يُنقَل لحساب مقدَّمات |
| دفع مكرَّر | خرج من حسابك مرّتين | يُطالَب أو يُقاصّ |
| إشعار مدين مرتجع | بضاعة رُدَّت ولم تُخصَم | يُخصَم من فاتورة قادمة |
| فاتورة لم تُسجَّل | دُفِع قبل التسجيل | تُطلَب الفاتورة |
والسبب الثاني هو الذي يُدفَع ثمنه نقدًا: دفع مكرَّر لا يُلاحَظ. فمنشأة قد تدفع فاتورة مرّتين لأن نسخة وصلت بالبريد وأخرى مع البضاعة — ولا يُكتشَف إلّا حين يُقرأ هذا التقرير، وقد فُصِّل الضبط في إدارة المدفوعات: دورة الشراء إلى السداد.
والسبب الرابع علامة على خلل في الترتيب: دفع قبل تسجيل الفاتورة. فهو يعني أن السداد يسبق التوثيق — وهذه فتحة تُستغَلّ.
كمّية سالبة: خطأ يُفسِد كل حساب بعده
ولأنه أكثر أنواع الشذوذ أثرًا:
- تكلفة الصنف تصبح بلا معنى — فالمتوسّط يُحسَب على كمّية سالبة.
- وهامش الفاتورة يخرج خاطئًا — فتقرأ ربحًا وهميًّا أو خسارة وهمية.
- والجرد لا يُطابِق — فالفرق يظهر ولا يُعرَف مصدره.
- وإعادة الطلب تختلّ — فالنظام يرى كمّية غير حقيقية.
وقد فُصِّل ضبط الاستلام في نظام إدارة المشتريات والمورّدين، وأثر ذلك على الجرد في نظام الجرد.
كم صنفًا عندك برصيد سالب الآن؟نُخرِج لك قائمة الأصناف السالبة وتاريخ نشوء كلٍّ منها — ونحدّد من أي مستند بدأ الخلل.
اطلب فحص المخزونالحساب الوسيط: مقبرة ما لا يُعرَف
وهو حساب مشروع تمامًا — بشرط أن يُفرَّغ:
| الاستعمال | مشروع؟ | الشرط |
|---|---|---|
| مبلغ ورد ولا يُعرَف مصدره | نعم | يُصفّى خلال شهر |
| فرق تسوية بنكية مؤقّت | نعم | يُغلَق مع المطابقة |
| قيد لا يُعرَف حسابه بعد | نعم | بمرجع ومسؤول |
| مكان لكل ما لا يُفهَم | لا | يتراكم بلا نهاية |
| إخفاء فروق مزمنة | لا | يُخفي مشكلة حقيقية |
والقاعدة التي تحفظه من التحوّل إلى مقبرة: لكل بند فيه مالك وتاريخ. فمن أدخل المبلغ مسؤول عن تصفيته، وبند مضى عليه شهران يُرفَع لمدير الحسابات لا يُترَك.
والرقم الذي يُقاس شهريًّا: عدد البنود المفتوحة وأقدمها. فحساب وسيط فيه سبعة بنود أقدمها أسبوعان حساب سليم — وفيه أربعون بندًا أقدمها سنة مشكلة تُخفي غيرها.
أرصدة ساكنة: لا تتحرّك ولا تُغلَق
ولأن السكون نوع آخر من الشذوذ لا يظهر بالجانب:
| الحالة | ما تُخفيه | القرار |
|---|---|---|
| عميل برصيد صغير منذ سنتين | فرق تقريب أو خلاف قديم | يُسوّى أو يُشطَب بقرار |
| مورّد برصيد لا يُطالِب به | فاتورة أُلغِيت ولم تُعكَس | يُراجَع ويُقفَل |
| صنف بكمّية بلا حركة | راكد أو تالف | يُقيَّم ويُعالَج |
| حساب بنكي متوقّف | أُغلِق فعلًا ولم يُغلَق دفتريًّا | يُقفَل بقيد |
والبند الأول يُهمَل لصغره — وهو أكثرها إفسادًا للأعمار. فذمّة عمرها سنتان بقيمة صغيرة تُبقي العميل في تقرير الأعمار وتشوّه متوسّطاته، وقد فُصِّل في أعمار الذمم: كيف تُقرأ؟.
والشطب قرار لا إجراء: يُعتمَد من صاحب صلاحية ويُوثَّق سببه — وإلّا صار بابًا يُساء استعماله.
الأستاذ المساعد يخالف العامّ
وهذا نوع من الشذوذ لا يظهر في حساب واحد بل بين اثنين:
| المطابقة | ما يجب أن يتساوى | سبب الفرق الشائع |
|---|---|---|
| الذمم المدينة | مجموع العملاء = حساب الذمم | قيد يدوي على حساب الذمم |
| الذمم الدائنة | مجموع المورّدين = حساب الدائنين | قيد يدوي مباشر |
| المخزون | قيمة الأصناف = حساب المخزون | تعديل كمّية بلا قيمة |
| الأصول الثابتة | سجلّ الأصول = الحساب | إهلاك حُسِب خارج النظام |
والسبب الأول يتكرّر ويُصلَّح بقاعدة واحدة: امنع القيد اليدوي المباشر على حسابات التحكّم. فالذمم تتحرّك بفواتير ودفعات لا بقيود — والقيد المباشر عليها يفكّ الارتباط بين المساعد والعامّ، وقد فُصِّل في القيود اليومية: متى تُكتَب يدويًّا؟.
والمطابقة الثالثة أكثرها إهمالًا: تعديل كمّية بلا أثر قيمي يجعل المستودع يقول رقمًا والدفاتر تقول آخر — وكلاهما «متوازن» في مكانه.
تقرير واحد قبل الإقفال — بلا وحدة إضافية
ولا يحتاج الأمر أداة جديدة ولا تقريرًا مخصَّصًا نبيعه لك:
- صدّر ميزان المراجعة بالأرصدة التفصيلية.
- ورتّبه بالجانب — واقرأ ما وقع في غير جانبه الطبيعي.
- ثمّ افتح أعمار الذمم للطرفين واقرأ السالب فيهما.
- وأخرِج الأصناف بكمّية أقلّ من صفر — قائمة واحدة تكفي.
- واقرأ الحساب الوسيط بندًا بندًا — بالعمر لا بالإجمالي.
- واكتب تفسيرًا بسطر لكل بند — يُصحَّح أو يُبرَّر.
متى قرأت أرصدتك الشاذّة آخر مرّة؟نُعدّ لك قائمة الفحص الشهرية على بياناتك ونُدرِّب محاسبك على قراءتها في نصف ساعة.
اطلب قائمة الفحصمن يفسّر؟ ومن يصحّح؟
ولأن الخلط بينهما يُعطّل المعالجة:
| الحالة | من يفسّر | من يعتمد التصحيح |
|---|---|---|
| خطأ إدخال واضح | من أدخل | المحاسب الرئيس |
| دفعة غير مخصَّصة | المحصّل أو المبيعات | المحاسب |
| مخزون سالب | أمين المستودع | مدير العمليات |
| بند وسيط قديم | من أدخله | المدير المالي |
| شطب رصيد | المحاسب | صاحب الصلاحية فقط |
والصفّ الأخير هو الضابط: الشطب لا يُعتمَد ممّن اكتشفه. فمن يجد الرصيد يقترح، ومن يملك الصلاحية يقرّر — وهذا الفصل هو جوهر الضبط الداخلي.
ومتى يكون الرصيد الشاذّ سليمًا تمامًا؟
ولأن التشدّد في غير موضعه يُنتِج عملًا بلا فائدة:
- دفعة مقدَّمة في يومها — قبل أن تُنقَل لحسابها، وهي حالة يومية طبيعية.
- إشعار دائن أُصدِر ولم تُصدَر الفاتورة المقابلة بعد — أيام معدودة.
- مورّد دُفِع له مقدَّمًا باتفاق — وهذا التزامه لا خطؤك.
- فرق تسوية بنكية بين تاريخين — يُغلَق مع كشف الشهر.
والقاعدة العملية: ما فُسِّر وله عمر قصير ليس مشكلة. والمشكلة ما لا يُعرَف سببه أو ما مضى عليه شهران بلا تفسير.
قائمة فحص شهرية للأرصدة
وتُقرأ في نصف ساعة قبل الإقفال:
الجانب
كل حساب وقع في غير جانبه الطبيعي.
الطرفان
عميل دائن · مورّد مدين — بالقائمة لا بالإجمالي.
المخزون
أي كمّية أقلّ من صفر — ومن أي مستند بدأت.
الوسيط
عدد البنود وأقدمها — لا مجرّد الرصيد.
المطابقة
المساعد = العامّ في الذمم والمخزون والأصول.
وإن لم يُقرأ إلّا بند واحد فليكن عمر أقدم بند في الحساب الوسيط. فهو أسرع مؤشّر على انضباط دفاترك كلّها.