خمسة أنواع من القيود — ولكلٍّ مصدره
قبل أي شيء، ميّز بين أنواع القيود. لأن الخلط بينها هو ما يجعل المحاسب يكتب يدويًا ما كان يجب أن يُولَّد آليًا:
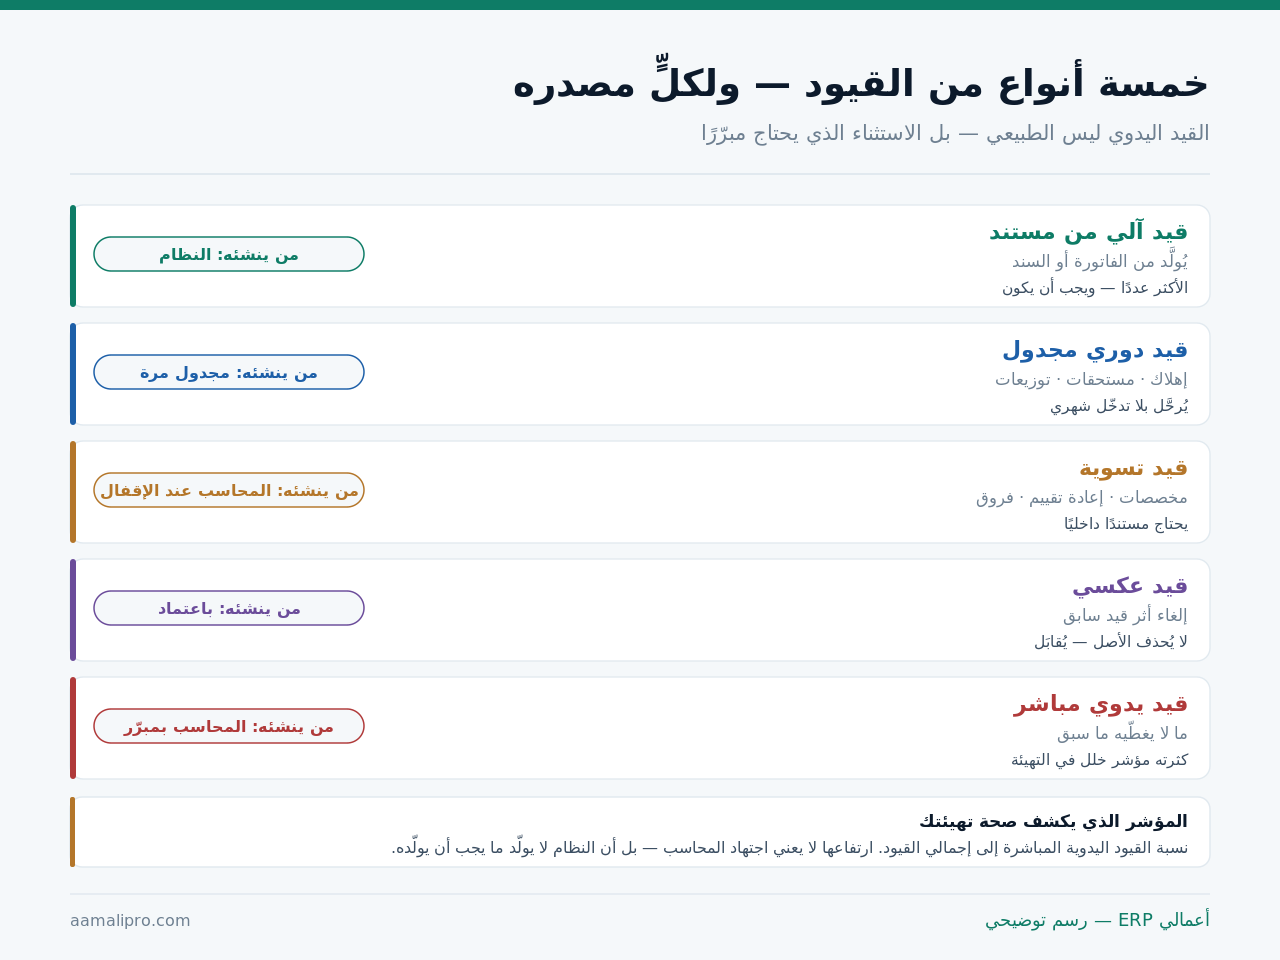
| النوع | مصدره | نسبته المتوقّعة |
|---|---|---|
| آلي من مستند تشغيلي | فاتورة · سند · إذن مخزني | الأغلبية الساحقة |
| دوري مجدول | جدول يُعَدّ مرة | ثابتة شهريًا |
| تسوية عند الإقفال | المحاسب بمستند داخلي | محدودة ومعروفة |
| عكسي | إلغاء أثر قيد سابق | نادرة وباعتماد |
| يدوي مباشر | المحاسب بمبرّر | الأقلّ — وكثرتها خلل |
ما الذي يجعل القيد سليمًا؟
القيد المتوازن ليس بالضرورة قيدًا سليمًا. والتوازن شرط أدنى — وهذه المكوّنات التي تجعله قابلًا للفهم بعد سنتين:
| المكوّن | لماذا يهمّ | الخطأ الشائع |
|---|---|---|
| التاريخ الصحيح | يحدّد الفترة المحاسبية | تاريخ الإدخال لا الحدث |
| الحسابات على أدنى مستوى | شرط لصحة التجميعات | قيد على حساب أب |
| مركز التكلفة أو البُعد | يتيح التقارير المقسّمة | يُترك فارغًا |
| بيان واضح لكل سطر | يُقرأ بعد سنتين | «تسوية» أو «قيد» |
| المرجع والمستند المرفق | يربط الرقم بمصدره | قيد بلا سند |
| منشئ ومعتمد مختلفان | ضابط رقابي | الشخص نفسه |
السطر الرابع يبدو شكليًا وهو الأثمن عمليًا: بيان يشرح لماذا لا ماذا. «تسوية مخصص ديون مشكوك فيها — ٢٪ على شريحة أعمار فوق ٩٠ يومًا» يُفهَم بعد سنتين؛ و«قيد تسوية» لا يُفهَم بعد أسبوعين.
والسطر الثالث لا يُصحَّح لاحقًا: قيد بلا بُعد لا يمكن نسبته لمركز تكلفة بأثر رجعي. اجعل الحقل إلزاميًا في الحسابات التي تحتاجه.
القيود الدورية: تُعَدّ مرة وتعمل سنوات
كل قيد يتكرر بالمنطق نفسه شهريًا يجب أن يُجدوَل — لا أن يُكتب. وهذه أشيعها:
- الإهلاك الشهري — يُولَّد من سجل الأصول لا من جدول خارجي.
- المصروفات المدفوعة مقدمًا — إيجار سنوي يُوزَّع على اثني عشر شهرًا آليًا.
- المصروفات المستحقة المتكررة — خدمات تُستهلك وتُفوتَر لاحقًا.
- الإيراد المؤجَّل — عقد سنوي يُعترَف منه جزء كل شهر.
- توزيع تكاليف مشتركة — كهرباء مبنى تُوزَّع على أقسام بنسبة معلنة.
- مخصصات بنسب ثابتة — على أساس معلن يُراجَع دوريًا.
وعائد الجدولة ليس الوقت — بل الاتساق. القيد اليدوي المتكرر يتغيّر بتغيّر من يكتبه، فتظهر قفزات في المصروف سببها أن محاسبًا آخر قدّر بطريقة مختلفة.
لكن انتبه: القيد المجدول يحتاج مراجعة دورية لا ثقة دائمة. عقد انتهى ومخصص تغيّر أساسه وأصل استُبعد — كلها تجعل قيدًا مجدولًا يُرحَّل خطأً بصمت. راجع قائمة القيود الدورية ربعيًا.
كم قيدًا يدويًا يكتب فريقك شهريًا؟ أرسل لنا العدد وأنواعه — نقول لك كم منها يمكن أن يُولَّد آليًا أو يُجدوَل، وأيّها يستحق أن يبقى يدويًا.
اطلب مراجعةقيود التسوية: ما يُعدّ قبل الإقفال
هذه قيود لا تنشأ من مستند تشغيلي — بل من مبدأ محاسبي يقتضي إثبات ما لم يُثبَت بعد:
| القيد | يعالج | مستنده الداخلي |
|---|---|---|
| مصروف مستحق | استُهلك ولم يُفوتَر | كشف الخدمات المستهلكة |
| إيراد مستحق | أُنجز ولم يُفوتَر | تقرير الإنجاز |
| مصروف مدفوع مقدمًا | دُفع ولم يُستهلك | جدول الاستحقاق |
| مخصص ديون | احتمال عدم تحصيل | أعمار الديون + السياسة |
| مخصص مخزون بطيء | قيمة قد لا تتحقّق | تقرير الراكد |
| إعادة تقييم العملة | أرصدة مفتوحة بعملة أجنبية | سعر الإقفال المعتمد |
العمود الأخير هو ما يفرّق بين تسوية مهنية وتقدير شخصي: لكل قيد تسوية مستند داخلي يُبرّره — كشف أو تقرير أو سياسة مكتوبة. وبدونه يصير الرقم رأي المحاسب لا معالجة محاسبية.
وثبّت أساس التقدير: نسبة مخصص تتغيّر كل فترة بلا سبب معلن تجعل مقارنة الأرباح بلا معنى — وهي أول ما يُسأل عنه في المراجعة.
القيود العكسية: التصحيح بلا محو
القاعدة التي مرّت في أكثر من موضع وتُطبَّق هنا حرفيًا: ما رُحِّل لا يُعدَّل ولا يُحذَف — يُقابَل بقيد عكسي.
عكس تلقائي أول الفترة
قيود المستحقات تُعكَس آليًا في بداية الفترة التالية، فتُسجَّل الفاتورة الفعلية بلا ازدواج.
عكس تصحيحي
قيد سُجّل على حساب خاطئ: يُعكَس بالكامل ثم يُسجَّل الصحيح — لا يُعدَّل السطر.
عكس بمبرّر إلزامي
كل قيد عكسي يحمل سبب العكس. وبدونه يقول السجل ماذا حدث ولا يقول لماذا.
والبطاقة الأولى توفّر عملًا كبيرًا وتمنع خطأً متكررًا: مستحق سُجّل آخر الشهر ثم وصلت فاتورته. بلا عكس تلقائي يُسجَّل المصروف مرتين — وهو من أشيع أخطاء الإقفال.
وضوابط منع التعديل في منع التعديل والحذف دون رقابة.
ستة أخطاء متكررة في إدخال القيود
| الخطأ | أثره |
|---|---|
| تاريخ الإدخال بدل تاريخ الحدث | المصروف يظهر في الشهر الخطأ |
| قيد على حساب تجميعي | ميزان لا تتطابق مجاميعه مع تفاصيله |
| ترك مركز التكلفة فارغًا | تقرير مقسّم ناقص لا يُصحَّح لاحقًا |
| بيان عام لا يشرح شيئًا | استحالة التفسير عند المراجعة |
| قيد بلا مرفق | رقم غير مسنود |
| الشخص نفسه ينشئ ويعتمد | ثغرة رقابية |
وأكثرها كلفةً هو الأول لأنه يبدو تفصيلًا: تسجيل مصروف بتاريخ إدخاله لا بتاريخ حدوثه ينقل المصروف بين الفترات، فيبدو شهر أفضل مما هو وآخر أسوأ — ويستحيل تفسير الفرق لاحقًا.
والعلاج ليس تدريبًا فحسب: اجعل الحقول إلزامية في النظام. ما يمكن تركه فارغًا سيُترك فارغًا يومًا ما تحت الضغط.
ضوابط تجعل القيود موثوقة
- أغلق القيد على الحسابات التجميعية من إعدادات النظام لا بالتفاهم.
- اجعل البُعد إلزاميًا في حسابات المصروف والإيراد التي تحتاج تقسيمًا.
- اشترط مرفقًا للقيود اليدوية فوق حدّ مبلغي.
- افصل الإنشاء عن الاعتماد للقيود اليدوية.
- امنع القيد في فترة مقفلة إلا بصلاحية عليا مسجَّلة.
- راجع تقرير القيود اليدوية شهريًا — عددًا وقيمة ومنشئًا.
والضابط الأخير هو أداة التحسين لا المساءلة: حين ترى أن ثلاثين قيدًا يدويًا شهريًا سببها بند واحد، تعرف أن التهيئة تحتاج تعديلًا يُنهي الثلاثين دفعة واحدة.
صلاحيات القيود: من يملك ماذا؟
الضوابط التقنية لا تعمل بلا توزيع صلاحيات واضح. والخطأ الشائع أن يُمنَح المحاسب كل شيء لأنه «المسؤول عن الدفاتر» — وهذا يُلغي الفصل الرقابي من أساسه.
| الصلاحية | من يملكها | من لا يجب أن يملكها |
|---|---|---|
| إنشاء قيد يدوي | المحاسب | — |
| اعتماد قيد يدوي | المدير المالي | من أنشأه |
| إنشاء أو تعديل حساب في الشجرة | شخص واحد موثّق | كل المحاسبين |
| تعديل قيد دوري مجدول | المدير المالي | من ينفّذ الإقفال |
| فتح فترة مقفلة | صلاحية عليا واحدة | المحاسب |
| تعديل إعدادات الضريبة | مسؤول الامتثال | مدخل البيانات |
| الاطلاع على القيود | واسع | — |
السطر الثالث يُغفَل كثيرًا وأثره تراكمي: حين يستطيع كل محاسب إضافة حساب، تتضخّم الشجرة بمسمّيات مكرّرة — «مصروفات نثرية» و«نثريات» و«مصروفات أخرى» في شجرة واحدة، ولا يعود التقرير قابلًا للقراءة.
- راجع من يملك صلاحية الاعتماد ربعيًا — الصلاحيات المؤقتة تبقى ما لم تُسحَب.
- اربط حدّ الاعتماد بالمبلغ لا بالمنصب وحده — قيد كبير ليس كقيد صغير.
- سجّل كل استخدام لصلاحية عليا وراجعه شهريًا في تقرير الاستثناءات.
والبند الأول هو الثغرة الأشيع: صلاحية مُنحت لتغطية إجازة زميل ولم تُسحَب. لا تُكتشف بشكوى — بل بتقرير يُطلَب عمدًا كل ربع.
ومتى يكون القيد اليدوي هو الصواب؟
هذا القسم يخالف اتجاه الدليل كله — ومصلحتنا في بيع أتمتة أوسع. لكن ليس كل قيد يدوي علامة خلل:
أحداث نادرة فعلًا
بيع أصل، أو تسوية نزاع، أو معالجة استثنائية تحدث مرة في السنة. أتمتتها كلفة بلا عائد.
ما يحتاج حكمًا مهنيًا
تقدير مخصص أو معالجة حالة ملتبسة. الأتمتة تنفّذ قاعدة — ولا تُصدر حكمًا.
التصحيح الموثّق
قيد عكسي بمبرّر. وجوده دليل انضباط لا خلل — والمنشأة التي لا تصحّح أخطاءها أسوأ من التي تصحّحها.
والمعيار الفاصل: هل يتكرر هذا القيد بالمنطق نفسه؟ إن كان يتكرر فهو مرشّح للجدولة أو التوليد الآلي. وإن كان فريدًا في سببه فاليدوي هو مكانه الصحيح.
ونقولها صراحة: أتمتة قيد يحدث مرة في السنة مشروع خاسر — كلفة الإعداد والاختبار والصيانة تتجاوز عشر دقائق سنوية.
أيّ قيودك يستحق الأتمتة؟ أرسل لنا قائمة قيودك اليدوية المتكررة — نؤشّر ما يمكن توليده آليًا وما يُجدوَل وما يبقى يدويًا بحق.
اطلب تحليل قيودقائمة فحص للقيود اليومية
- أكثر القيود تُولَّد آليًا من مستندات تشغيلية.
- القيد على الحسابات التجميعية مُغلَق من النظام.
- التاريخ المستخدم تاريخ الحدث لا الإدخال.
- البُعد أو مركز التكلفة إلزامي حيث يلزم.
- بيان كل سطر يشرح لماذا لا ماذا.
- القيود اليدوية فوق حدّ معيّن تتطلّب مرفقًا.
- الإنشاء منفصل عن الاعتماد.
- القيود المتكررة مجدولة لا مكتوبة.
- قائمة القيود الدورية تُراجَع ربعيًا.
- قيود التسوية لكلٍّ منها مستند داخلي وأساس ثابت.
- العكس التلقائي مفعّل لقيود المستحقات.
- تقرير القيود اليدوية يُراجَع شهريًا بعدده وقيمته.
عشر من اثنتي عشرة تعني دفاتر يُعتمد عليها. والبند الأخير هو أداة التحسين المستمر — كل قيد يدوي متكرر هو تهيئة ناقصة تنتظر من ينتبه لها.
اقرأ أيضًا
وأخيرًا ملاحظة على الترقيم: اجعل تسلسل القيود آليًا وغير قابل للتدخّل، وافصل تسلسلًا لكل نوع — قيود آلية ودورية وتسوية ويدوية. هذا وحده يجعل تقرير القيود اليدوية قابلًا للاستخراج بضغطة بدل تصفية يدوية كل شهر.