الفرق بينهما هو التزامك
وقراءتهما معًا تُظهِر ما لا يُظهِره رصيد البنك:
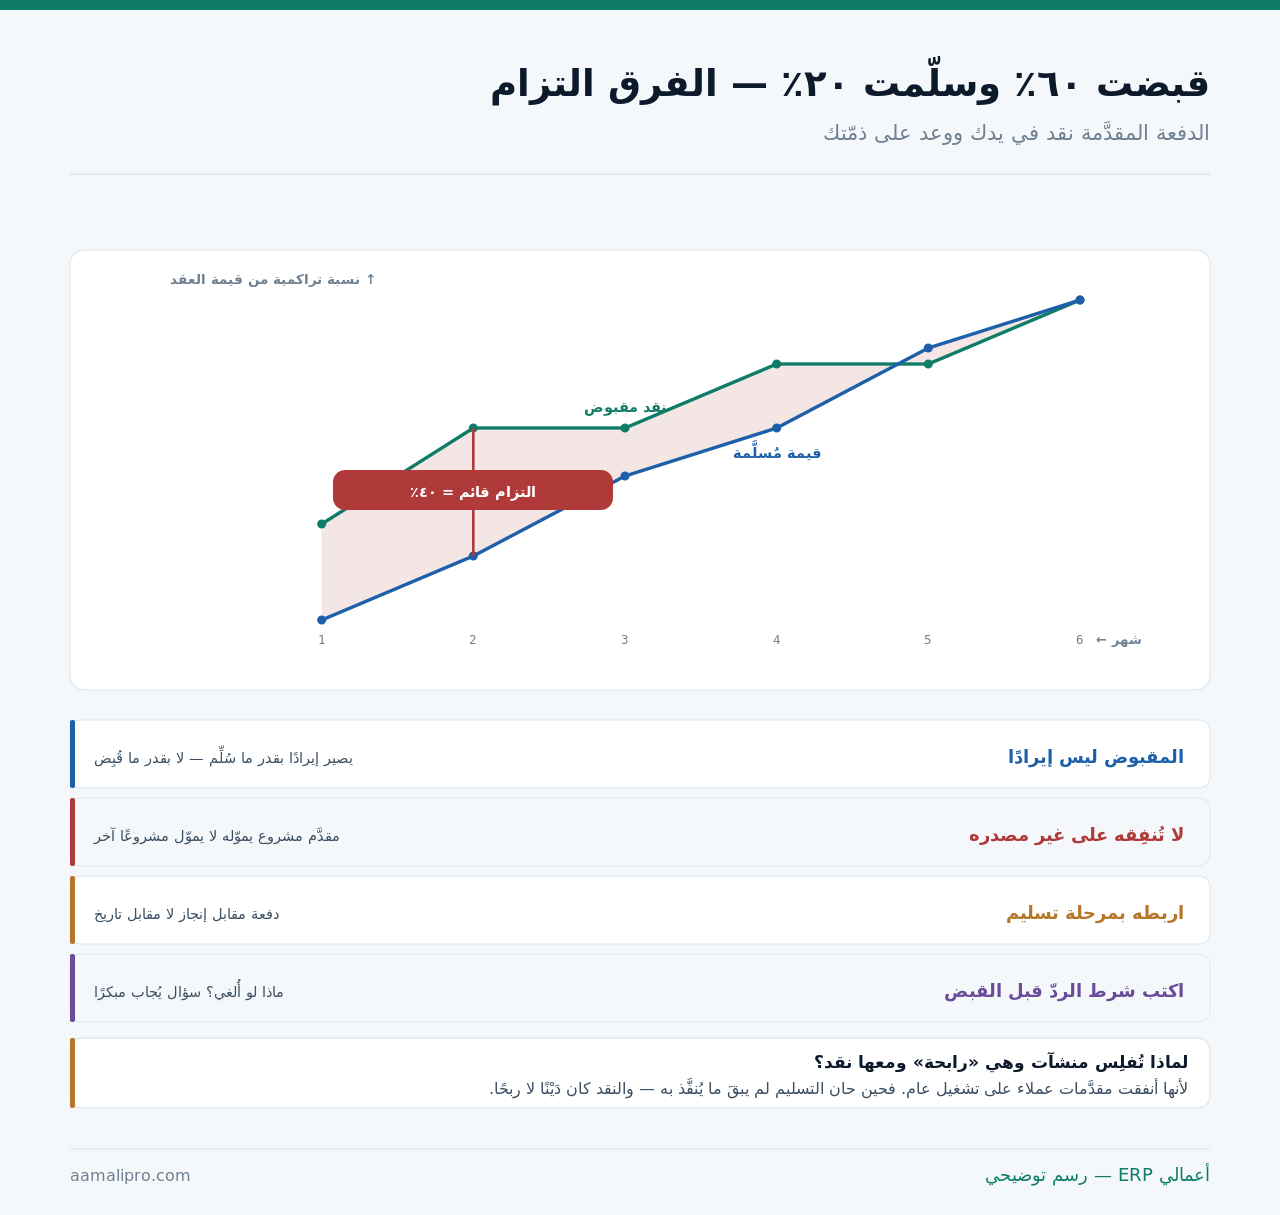
والقراءة الصحيحة: ما قبضته يصير إيرادًا بقدر ما سلّمت. فإن قبضت ٦٠٪ وسلّمت ٢٠٪ فأنت مدين بـ٤٠٪ من قيمة العقد — بضاعةً أو عملًا أو ردًّا.
وهذا المقال عن إدارة المقدَّم. أمّا معالجته المحاسبية بالتفصيل فمفصَّلة في المستحقّات والمقدّمات: القيد يتبع الاستهلاك، والعقود الممتدّة في محاسبة العقود طويلة الأجل.
متى يُطلَب المقدَّم؟ ستّ حالات
ولأن طلبه في غير موضعه يُفقِدك بيعًا بلا داعٍ:
| طبيعة الطلب | المقدَّم | لماذا |
|---|---|---|
| تصنيع أو تجهيز بمواصفة العميل | مطلوب دائمًا | لا يُباع لغيره إن أُلغي |
| استيراد خاصّ لهذا الطلب | مرتفع | نقدك محبوس شهورًا |
| حجز طاقة أو موعد | رمزي يمنع عدم الحضور | المقعد الفارغ خسارة كاملة |
| مشروع طويل بمراحل | مرحلي | يموّل التنفيذ لا الربح |
| صنف متوفّر يُسلَّم فورًا | لا يلزم | لا فجوة زمنية |
| كمّية موسمية تُشترى لأجله | بقدر ما تشتريه | لا تحمل مخزونه |
والسطر الأول قاعدة لا استثناء لها: ما لا يُباع لغيرك يُدفَع مقدَّمه. فتجهيز خاصّ أو مقاس غير قياسي أو طباعة باسم العميل — كلّها تصير خسارة كاملة إن أُلغي الطلب.
والسطر الثالث يخدم الخدمات لا البضائع: مقعد أو موعد محجوز لا يُباع مرّتين. ومبلغ رمزي يمنع عدم الحضور خير من سياسة صارمة تُبعِد العملاء.
كم نسبته؟ يُحسَب لا يُعرَف بالعادة
والقاعدة: يغطّي ما لا تستردّه إن أُلغي الطلب:
- احسب ما تنفقه قبل التسليم — موادّ وتجهيز وعمل.
- اطرح ما يمكن استرداده — موادّ قياسية تُستعمَل لغيره.
- الفرق هو حدّك الأدنى للمقدَّم.
- أضِف هامش أمان إن كان الزمن طويلًا.
- قارِنه بالعرف في سوقك — لا تكن الأعلى بلا سبب.
والخطوة الخامسة تحمي من خسارة العميل: مقدَّم أعلى من السوق يحتاج تبريرًا. وإن كان لك سبب — تجهيز خاصّ أو استيراد — فاشرحه، فالعميل يقبل ما يفهمه.
دفعة مقابل إنجاز لا مقابل تاريخ
وهذا الفرق يحمي الطرفين معًا:
| الأسلوب | ما ينتجه | الحكم |
|---|---|---|
| دفعات بتواريخ ثابتة | مطالبة بلا إنجاز | يُنتِج نزاعًا |
| دفعات بمراحل إنجاز | كلٌّ يعرف ما استحقّ | الأصحّ |
| دفعة واحدة مقدَّمة كبيرة | يحمي نقدك ويُثقِل العميل | للمشاريع القصيرة |
| دفعة عند التوقيع وأخرى عند التسليم | بسيط وواضح | يناسب أكثر الحالات |
| بلا مقدَّم ودفع عند التسليم | يجذب العميل | أنت تموّل كل شيء |
والأسلوب الثاني يحتاج تعريفًا للمرحلة: ما الذي يُعدّ إنجازًا؟ فبلا معيار مكتوب يصير الاستحقاق موضع جدل — وقد فصّلنا معايير القبول في بنود العقد: معايير القبول تحسم النزاعات.
والأسلوب الأخير يُختار أحيانًا للمنافسة: «ادفع عند التسليم». وهو عرض قويّ — بشرط أن تعرف أنك تموّل الطلب كلّه من نقدك، وأن تحسب كلفة ذلك في السعر.
كم من نقدك اليوم هو التزام لم تُسلِّمه؟نُخرِج من نظامك المقبوض مقابل المُسلَّم لكل عقد — فترى التزامك القائم بالرقم.
اقرأ التزامك القائمماذا لو أُلغي الطلب؟
ويُكتَب قبل القبض لا عند الخلاف:
| الحالة | المعالجة المعقولة | ما يُكتَب |
|---|---|---|
| إلغاء قبل بدء العمل | ردّ كامل أو خصم إداري رمزي | يُحدَّد مسبقًا |
| إلغاء بعد شراء الموادّ | خصم ما أُنفِق | بالمستندات |
| إلغاء بعد تجهيز خاصّ | لا ردّ غالبًا | يُوضَّح بوضوح |
| إلغاء بسببك أنت | ردّ كامل | بلا جدال |
| تأجيل لا إلغاء | يبقى مقدَّمًا بمهلة | مدّة صلاحية |
والسطر الرابع قاعدة تحفظ سمعتك: إن كان الإلغاء بسببك فالردّ كامل وفوري. فالجدل هنا يكلّف أكثر من المبلغ — وقد فصّلنا المبدأ نفسه في الشكاوى: من الاستقبال إلى الإغلاق.
والسطر الأخير يمنع التزامًا أبديًّا: مقدَّم لطلب مؤجَّل له مدّة صلاحية. فبلا مدّة يبقى في دفاترك سنوات — وقد يُطالَب به فجأةً.
كيف يُدار نقد المقدَّمات؟
وهذا أخطر ما في الباب — وأكثره تسبّبًا في تعثّر منشآت رابحة:
لا تخلطه بنقد التشغيل
ذهنيًّا على الأقلّ — وحسابيًّا إن أمكن.
اربطه بمصدره
مقدَّم مشروع يموّل تنفيذه لا تشغيلك العامّ.
اقرأ الالتزام شهريًّا
كم قبضت ولم تُسلِّم؟ رقم واحد يُقرأ.
احذر النموّ السريع
مقدَّمات جديدة تغطّي التزامات قديمة — دورة خطرة.
خطّط للتسليم لا للقبض
فالنقد سيخرج حين تُنفّذ.
العلامة الحمراء
نقد وفير مع تأخّر متزايد في التسليم.
والبطاقة الرابعة تصف انزلاقًا يبدأ بلا نيّة: تمويل التزام قديم بمقدَّم جديد. وهو يعمل ما دام النموّ مستمرًّا — ويتوقّف فجأةً حين يبطؤ، فتظهر التزامات بلا نقد.
والبطاقة الأخيرة أوضح إشارة: رصيدك مرتفع وتسليمك متأخّر. فأنت تنفق مالًا لم تكسبه — وقد فصّلنا قراءة النقد في الفرق بين الربح والنقد.
أربعة أرقام تُقرأ شهريًّا
وهي التي تُظهِر المشكلة قبل وقوعها بأشهر:
| الرقم | ما يقوله | الإشارة |
|---|---|---|
| إجمالي المقدَّمات القائمة | حجم التزامك | يُقارَن بنقدك |
| أعمارها | كم مضى بلا تسليم | الأخطر |
| نسبة المقبوض إلى المُسلَّم | الفجوة | تتّجه إلى أين؟ |
| المقدَّمات المردودة | جودة الوعد | ارتفاعها يعني وعدًا زائدًا |
والرقم الثاني أخطر من الإجمالي: مقدَّم عمره ثمانية أشهر بلا تسليم. فهو إمّا مشروع متعثّر أو عميل نسي — وكلاهما يستحقّ تصرّفًا قبل أن يتحوّل إلى مطالبة.
والرقم الأخير يقيس صدق وعودك: ارتفاع المردودات يعني قبولًا لطلبات لا تستطيع تنفيذها. والمعالجة في البيع لا في المالية.
ما يجب أن يعمل في النظام
وخمسة ضوابط تمنع أشيع الأخطاء:
- المقدَّم يُسجَّل التزامًا لا إيرادًا.
- يُربَط بالطلب أو العقد لا بالعميل عمومًا.
- يُخصَم من الفاتورة النهائية آليًّا.
- لا يُغلَق العقد ومقدَّمه غير مستنفَد.
- تقرير المقدَّمات القائمة بأعمارها.
والخطوة الثانية تجعل التتبّع ممكنًا: مقدَّم مرتبط بعقده. فربطه بالعميل وحده يجعل معرفة ما استُنفِد وما بقي عملًا يدويًّا.
كيف تطلب المقدَّم بلا خسارة العميل؟
ولأن الطريقة تحسم القبول أكثر من النسبة:
| الأسلوب | كيف يُقال | أثره |
|---|---|---|
| اربطه بالسبب | «لأن التجهيز خاصّ بمقاسك» | الأنجح |
| اجعله سياسة لا استثناء | «هذه شروطنا مع الجميع» | يقلّل الحرج |
| اعرض خيارين | مقدَّم أقلّ بمدّة أطول | يمنح إحساس اختيار |
| قدّم مقابلًا | خصم بسيط للسداد المقدَّم | يُحسَب لا يُمنَح |
| لا تعتذر عنه | الاعتذار يُضعِف الطلب | يُقال بثقة |
والأسلوب الأول أقواها: سبب مفهوم يُنهي النقاش. فالعميل الذي يعرف أن تجهيزه خاصّ يفهم المقدَّم — والذي يُطلَب منه بلا سبب يشعر بعدم ثقة.
والأسلوب الرابع يُحسَب: خصم مقابل السداد المقدَّم كلفة تمويل. فإن كان ٢٪ مقابل تعجيل شهرين فهو معقول — وإن كان ١٠٪ فأنت تشتري نقدًا بسعر مرتفع، وقد فصّلنا الحساب في إدارة المدفوعات: خصم السداد المبكر.
ومتى لا يُطلَب المقدَّم أصلًا؟
وهنا ما لا يخدمنا ولا يخدم من ينصحك بحماية نقدك دائمًا: المقدَّم ليس مجّانيًّا.
| الحالة | لماذا لا تطلبه | البديل |
|---|---|---|
| صنف جاهز يُسلَّم فورًا | لا فجوة تموّلها | دفع عند الاستلام |
| مبلغ صغير | إجراء أكبر من فائدته | تجاهله |
| عميل منضبط لسنوات | تخسر ميزة العلاقة | أعفِه واذكر ذلك |
| سوق لا يعرفه | تخسر البيع لمنافس | ضمانات أخرى |
| طلبه سيؤخّر البدء | انتظار موافقات العميل | ابدأ بدفعة رمزية |
ونقولها ونحن نبيع أنظمة ونطلب مقدَّمات: المقدَّم الكبير قد يكون علامة ضعف لا قوّة. فمن يطلب ٧٠٪ مقدَّمًا يقول ضمنًا إنه لا يستطيع تمويل تنفيذه — وعملاؤنا يسألوننا عن ذلك ومن حقّهم. والصواب أن يكون المقدَّم بقدر ما يُنفَق فعلًا في المرحلة الأولى، وأن تُربَط بقيّة الدفعات بتسليم يُقاس.
قائمة فحص للدفعات المقدَّمة
عشرة بنود — الثلاثة الأولى قبل أول طلب:
- ما تنفقه قبل التسليم محسوب.
- نسبة المقدَّم مبنيّة عليه لا على العادة.
- شروط الردّ مكتوبة قبل القبض.
- الربط بمرحلة إنجاز لا بتاريخ.
- معيار الإنجاز مكتوب.
- يُسجَّل التزامًا لا إيرادًا.
- مرتبط بالعقد لا بالعميل.
- يُخصَم آليًّا من الفاتورة النهائية.
- تقرير المقدَّمات وأعمارها شهريًّا.
- لا تُنفَق على غير مصدرها.
والبند العاشر أصعبها انضباطًا وأهمّها أثرًا: مقدَّم المشروع يموّل المشروع. فمن يخلطه بنقد التشغيل يبني دورة لا تظهر خطورتها إلّا حين يبطؤ النموّ.
وأمّا ما يقع في دفاترك بعد أن يدخل المال — قيدُه التزامًا، وضريبتُه، وردُّه، وأثره في سيولتك — ففي ما تقبضه مقدّمًا.