من يموّل من؟
وهذا أول ما يُحسَب — قبل الهامش نفسه:
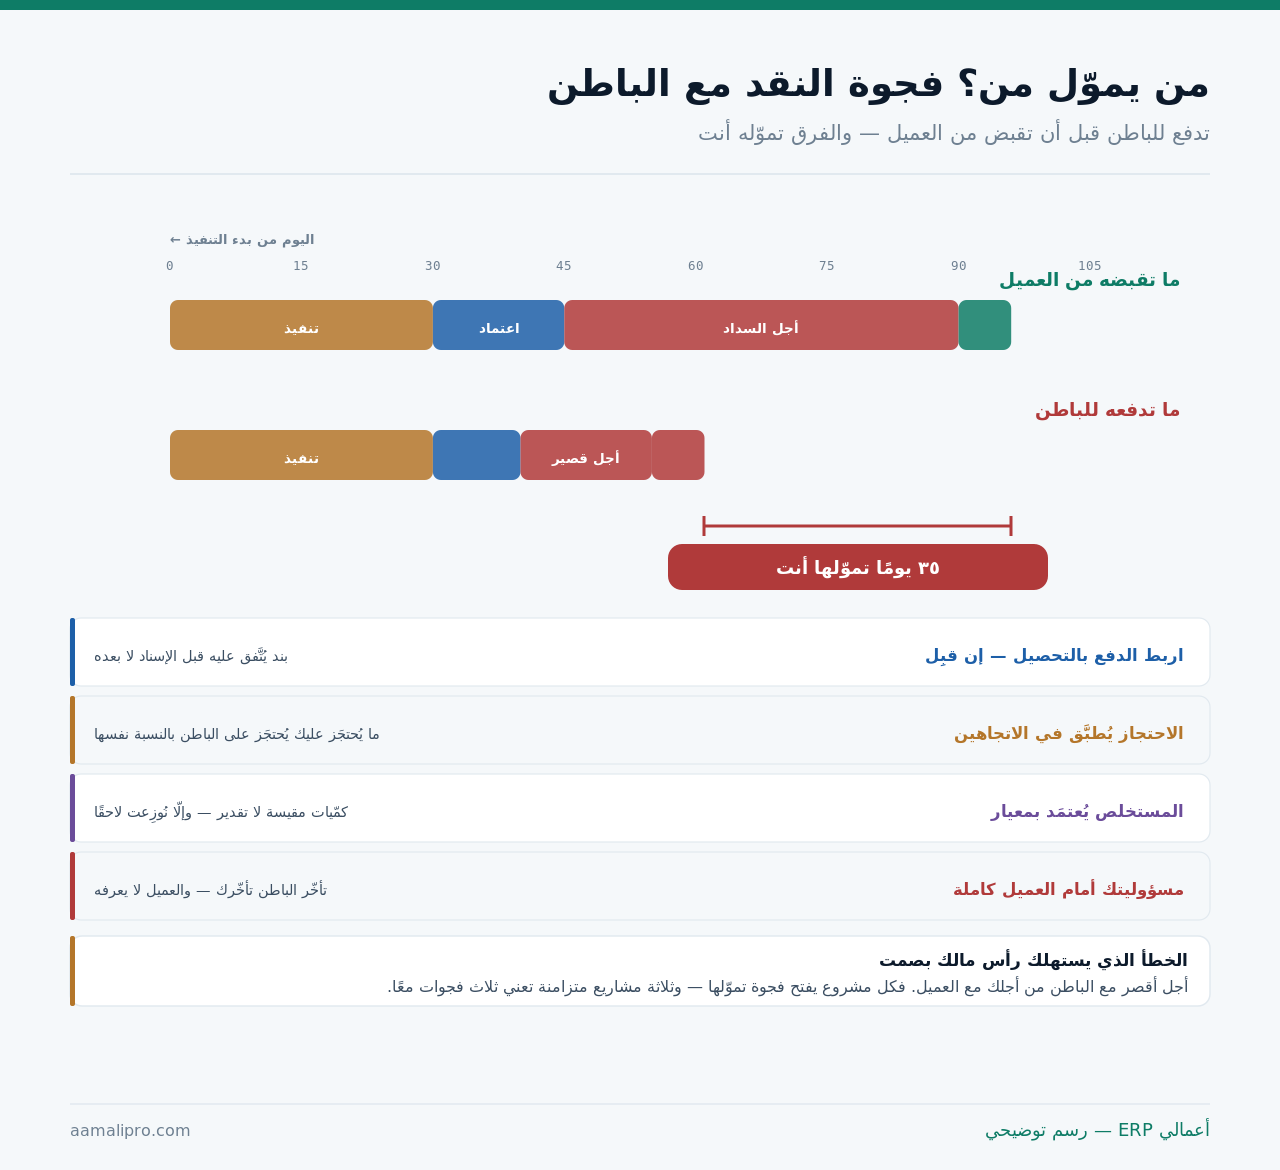
والحلّ الأول يُطلَب في التفاوض لا بعده: الدفع بعد التحصيل من العميل. وكثير من مقاولي الباطن يقبله في المشاريع الكبيرة — ولا يُطلَب عادةً لأن أحدًا لا يسأل.
وهذا المقال عن إدارة الباطن. أمّا ربحية المشروع نفسه فمفصَّلة في ربحية المشروع: أين تختبئ؟، ومحاسبة العقود الممتدّة في محاسبة العقود طويلة الأجل.
اختيار الباطن: ستّة فحوص
وأكثرها يُنجَز في يوم — ويوفّر شهورًا:
| الفحص | ما يكشفه | إشارة تحذير |
|---|---|---|
| عمل مشابه بحجم مشابه | القدرة الفعلية | مشروع أكبر ثلاث مرّات |
| زيارة موقع قائم له | الانضباط لا العرض | رفض الزيارة |
| حجم فريقه وأدواته | هل ينفّذ أم يُسنِد بدوره؟ | إسناد متسلسل |
| التزاماته الحالية | هل سيتفرّغ لك؟ | أربعة مشاريع متزامنة |
| المستندات النظامية | أن الكيان قائم | يُسأل عنه مختصّ |
| سلامة العاملين لديه | مسؤولية قد تصلك | لا التزام واضح |
والفحص الثالث يكشف مفاجأة شائعة: مقاول باطن يُسنِد بدوره إلى ثالث. فتصير بينك وبين المنفّذ طبقتان، وتضيع المسؤولية عند أول خلاف. والقاعدة: الإسناد المتسلسل يُمنَع أو يُصرَّح به بموافقة مكتوبة.
والفحص الرابع يُسأل مباشرةً: كم مشروعًا لديك الآن؟ فمقاول ممتاز مثقَل يعطيك ما تبقّى من طاقته — ومنهج التأهيل نفسه فصّلناه في تأهيل المورّد الجديد قبل أوّل طلب.
ويبقى سؤال يسبق الاختيار كلّه: ما الذي يُسنَد أصلًا؟ — وثلاثة أعمال تُسنَد وثلاثة لا تُسنَد:
- يُسنَد: العمل المتخصّص الذي لا تملكه، والذروة المؤقّتة التي لا تستحقّ توظيفًا، والعمل البعيد جغرافيًّا.
- لا يُسنَد ما يميّزك عن منافسيك — فإسناده يجعلك قابلًا للاستبدال، وتبيع ما يبيعه غيرك.
- ولا تُسنَد العلاقة مع العميل — فمن يتواصل مع عميلك مباشرةً يبني علاقة تتجاوزك في المشروع القادم، والاستثناء يكون بحضورك وبعلمك.
- ولا يُسنَد الإشراف والجودة — فالمسؤولية تبقى عندك مهما أسندت.
أمر الإسناد: سبعة بنود لا تُترَك
ونتحدّث عن الجانب الإداري — أمّا الصياغة النظامية فتُسأل عن مختصّ:
- نطاق العمل بالكمّيات لا بالوصف العامّ.
- الأسعار ووحدات القياس ومتى تتغيّر.
- الجدول الزمني بمراحل لا بتاريخ نهاية واحد.
- معيار القبول — متى يُعدّ العمل منجَزًا؟
- شروط الدفع ونسبة الاحتجاز ومتى يُفكّ.
- مسؤولية التأخير وما يترتّب عليها.
- ما يوفّره كل طرف — موادّ وأدوات وكهرباء وسكن.
والبند الرابع يمنع نزاع المستخلصات: معيار القبول يُكتَب قبل البدء. وقد فصّلنا مبدأه في بنود العقد: معايير القبول تحسم النزاعات.
اعتماد المستخلص: بمعيار لا بتقدير
وهذه أكثر نقطة احتكاك شهرية في المقاولات:
| الممارسة | ما تُنتِجه | الأفضل |
|---|---|---|
| نسبة إنجاز تقديرية | خلاف كل شهر | كمّيات مقيسة |
| قياس بعد الاعتماد | مطالبة بتعديل | قياس مشترك قبله |
| اعتماد بلا مرفقات | لا يُراجَع لاحقًا | صور وقياسات مرفقة |
| دفعة على الحساب | يتراكم غير المسوّى | ربطها بمستخلص |
| مستخلص شهري ثابت | يجعل النقد منتظمًا | موعد معلوم |
والممارسة الثانية تُعالَج بإجراء بسيط: القياس المشترك قبل الاعتماد. فحضور ممثّل الطرفين عند القياس يُنهي أكثر الخلاف — ويستغرق ساعة تُوفّر أسبوعين من المراسلات.
والممارسة الرابعة تُنتِج فوضى بعد شهور: دفعات على الحساب بلا ربط. فيصير الرصيد رقمًا لا أحد يعرف مقابله — وقد فصّلنا نظير ذلك في كشف حساب العميل: مصادقة تُنهي نصف الخلاف.
كم تموّل من مشاريعك اليوم؟نحسب من نظامك الفجوة بين ما استحقّ على عملائك وما استحقّ عليك للباطن — لكل مشروع على حدة.
اقرأ فجوتك النقديةالاحتجاز: يُطبَّق في الاتجاهين
ولأن ما يُحتجَز عليك يجب أن يُحتجَز على من نفّذ:
| المسألة | الخطأ الشائع | الصواب |
|---|---|---|
| النسبة | احتجاز عليك بلا احتجاز عليه | النسبة نفسها |
| مدّة الفكّ | تُفكّ له قبل أن تُفكّ لك | مرتبطة بفكّ احتجازك |
| شرط الفكّ | بالتاريخ فقط | بانتهاء فترة الضمان |
| التسجيل | يُنسى فيُطالَب به لاحقًا | بند مستقلّ في النظام |
| البديل | لا بديل | ضمان بنكي بدل الاحتجاز |
والمسألة الثانية تُنتِج خسارة صامتة: فكّ الاحتجاز للباطن قبل أن يُفكّ لك. فتدفع من نقدك ما لم تقبضه بعد — وربطهما شرط عادل يقبله أكثر المقاولين.
والمسألة الرابعة تُعالَج بالتسجيل لا بالذاكرة: المحتجَز التزام قائم عليك. فمن لا يسجّله يُفاجَأ بمطالبة بعد سنتين — وقد فصّلنا البنود التي تنشأ في المركز المالي في محاسبة العقود طويلة الأجل.
حين يتأخّر الباطن أو يخطئ
ولأن المسؤولية أمام العميل تبقى عندك كاملةً:
العميل لا يعرفه
«الباطن تأخّر» ليس عذرًا — بل إقرار بسوء إدارتك.
إنذار مكتوب مبكر
عند أول تأخّر لا عند الثالث — والتوثيق يبدأ من اليوم الأول.
خصم التأخير
يُكتَب بنسبة وسقف — وإلّا صار مطالبة بلا سند.
التنفيذ على حسابه
حقّ يُكتَب مسبقًا — ويُوثَّق بالتكلفة الفعلية.
الإصلاح قبل التصعيد
أرخص من استبداله في منتصف العمل.
الاستبدال
آخر خيار — وكلفته أعلى مما تبدو دائمًا.
والبطاقة الأخيرة تُحسَب قبل اتخاذها: استبدال مقاول في منتصف المشروع يكلّف مرّتين — تعبئة جديدة، ومسؤولية غامضة عمّا نُفِّذ سابقًا. والإصلاح المُدار أرخص في أكثر الحالات.
والبطاقة الثانية تبني ملفّك: الإنذار المكتوب من اليوم الأول. فالتوثيق المتأخّر يبدو انتقائيًّا — وقد فصّلنا بناء الملفّ في النزاعات التجارية: ملفّ يُبنى قبل الخلاف.
هامش الإسناد: ما يُنسى في الحساب
ولأن الفرق بين سعرك وسعره ليس ربحك:
| البند | كيف يقع | أثره على الهامش |
|---|---|---|
| الإشراف والمتابعة | ساعات فريقك | يُغفَل دائمًا |
| إعادة العمل | ما لم يُقبَل | يقلّ بالمعيار المكتوب |
| كلفة تمويل الفجوة | نقدك محبوس | تزيد بطول الفجوة |
| الموادّ التي توفّرها | إن لم تُخصَم منه | خطأ حسابي شائع |
| الضمان بعد التسليم | قد يمتدّ سنة | يُقدَّر ولو تقريبًا |
والبند الأول يقلب الحساب أحيانًا: إشراف ثلاث ساعات يوميًّا على عمل مسنَد ليس مجّانيًّا. فمن يسند ليوفّر ثم يشرف بنفسه لم يوفّر شيئًا — بل نقل العمل وأبقى الكلفة.
والبند الرابع يقع بحسن نيّة: موادّ صرفتها من مخزنك ولم تُخصَم من مستخلصه. وتسجيلها بأمر صرف مرتبط بالمشروع يمنع ذلك، وقد فصّلناه في ربط المشتريات بالمشاريع ومراكز التكلفة.
بطاقة مقاول الباطن: أربعة أرقام
وتُملأ من مشاريعك لا من الانطباع:
| الرقم | كيف يُقاس | ما يقرّره |
|---|---|---|
| الالتزام بالجدول | مراحل في موعدها ÷ الإجمالي | أهمّ رقم |
| إعادة العمل | قيمة ما رُفِض ÷ قيمة الأمر | الجودة الفعلية |
| دقّة المستخلص | فرق المطالَب عن المعتمَد | الانضباط |
| الحوادث والسلامة | عدد ونوع | مخاطرة تصلك |
والرقم الثالث يكشف نمطًا لا يُلاحَظ فرديًّا: مقاول يطالب دائمًا بأكثر من المنجَز. فإن كان الفرق يتكرّر بنسبة ثابتة فهي ممارسة لا خطأ — والتعامل معها يبدأ بإظهار الرقم له.
والبطاقة تُقرأ عند الإسناد القادم: من يُسنَد إليه ثانيةً ومن لا. ومنهج بطاقة الأداء نفسه فصّلناه في تقييم أداء المورّدين: بطاقة تُملأ من نظامك.
ما الذي يلزم من نظامك؟
وخمسة أشياء تجعل الباطن جزءًا من حساب المشروع لا ملفًّا جانبيًّا:
| ما يلزم | ما يوفّره | إن غاب |
|---|---|---|
| أمر إسناد مرتبط بالمشروع | كلفة في مكانها | ربحية مشروع خاطئة |
| مستخلصات بنسب إنجاز | متابعة تراكمية | حساب يدوي متكرّر |
| الاحتجاز كبند مستقلّ | التزام ظاهر | يُنسى ويُطالَب به |
| صرف الموادّ على الأمر | خصم صحيح | كلفة مزدوجة |
| تقرير الفجوة النقدية | ما استحقّ لك وعليك | مفاجأة نقدية |
والمتطلّب الأول شرط لكل قياس بعده: كلفة الباطن تُسجَّل على المشروع لا على مصروف عامّ. فمن يسجّلها مصروفًا يفقد ربحية المشروع كلّها — وقد فصّلنا الأثر في ربحية المشروع.
والمتطلّب الخامس هو ما يمنع أزمة سيولة: تقرير يقارن مستحقّاتك بمستحقّات الباطن زمنيًّا. وهو يُنبِئ بالضغط قبل وقوعه بأسابيع.
ومتى لا يستحقّ الإسناد أصلًا؟
وهنا ما لا يخدمنا ولا يخدم من يشجّعك على التوسّع: ليس كل عمل يُسنَد.
| الحالة | لماذا لا تُسنِد | البديل |
|---|---|---|
| الهامش بعد الإشراف ضئيل | تعمل بلا عائد | ارفض العمل أو أعِد التسعير |
| عمل متكرّر ومستمرّ | الإسناد أغلى على المدى | وظّف أو درّب |
| لا تستطيع تقييم جودته | تشتري ما لا تفهمه | استعِن بمن يقيّم |
| نقدك مضغوط | الفجوة ستزيده ضغطًا | اشترط الدفع بعد التحصيل |
| العمل هو ميزتك | تفقد سبب اختيارك | نفّذه بنفسك |
ونقولها ونحن نبيع أنظمة تدير المقاولات: لا يوجد نظام يمنع مقاولًا من التأخّر. فهو يُظهِر الالتزام والمستخلصات والفجوة النقدية وبطاقة الأداء — وهذا يجعل قرارك في الإسناد القادم مبنيًّا على أرقام. أمّا التنفيذ نفسه فيقرّره اختيارك ومعيار قبولك وإشرافك، ومن أسند بلا معيار مكتوب سيتنازع بنظام أو بدونه.
قائمة فحص قبل أي إسناد
عشرة بنود — الأربعة الأولى قبل التوقيع:
- عمل مشابه بحجم مشابه مُتحقَّق منه.
- التزاماته الحالية معروفة بالعدد.
- الإسناد المتسلسل ممنوع أو مُصرَّح به.
- معيار القبول مكتوب قبل البدء.
- ما يوفّره كل طرف مفصَّل.
- الاحتجاز بالنسبة نفسها ومربوط بفكّ احتجازك.
- الدفع بعد التحصيل — مطلوب ولو رُفِض.
- القياس المشترك قبل اعتماد المستخلص.
- الموادّ الموفَّرة تُخصَم بأمر صرف.
- بطاقة أداء تُملأ بعد كل مشروع.
والبند السابع يُطلَب دائمًا حتى لو رُفِض: «الدفع خلال أسبوع من تحصيلنا». فقبوله يُنهي الفجوة، ورفضه يخبرك بوضع المقاول النقدي — وكلا الجوابين مفيد.