ليس كل ما في الحساب فائضًا
وهذا الفرز يسبق أي قرار:
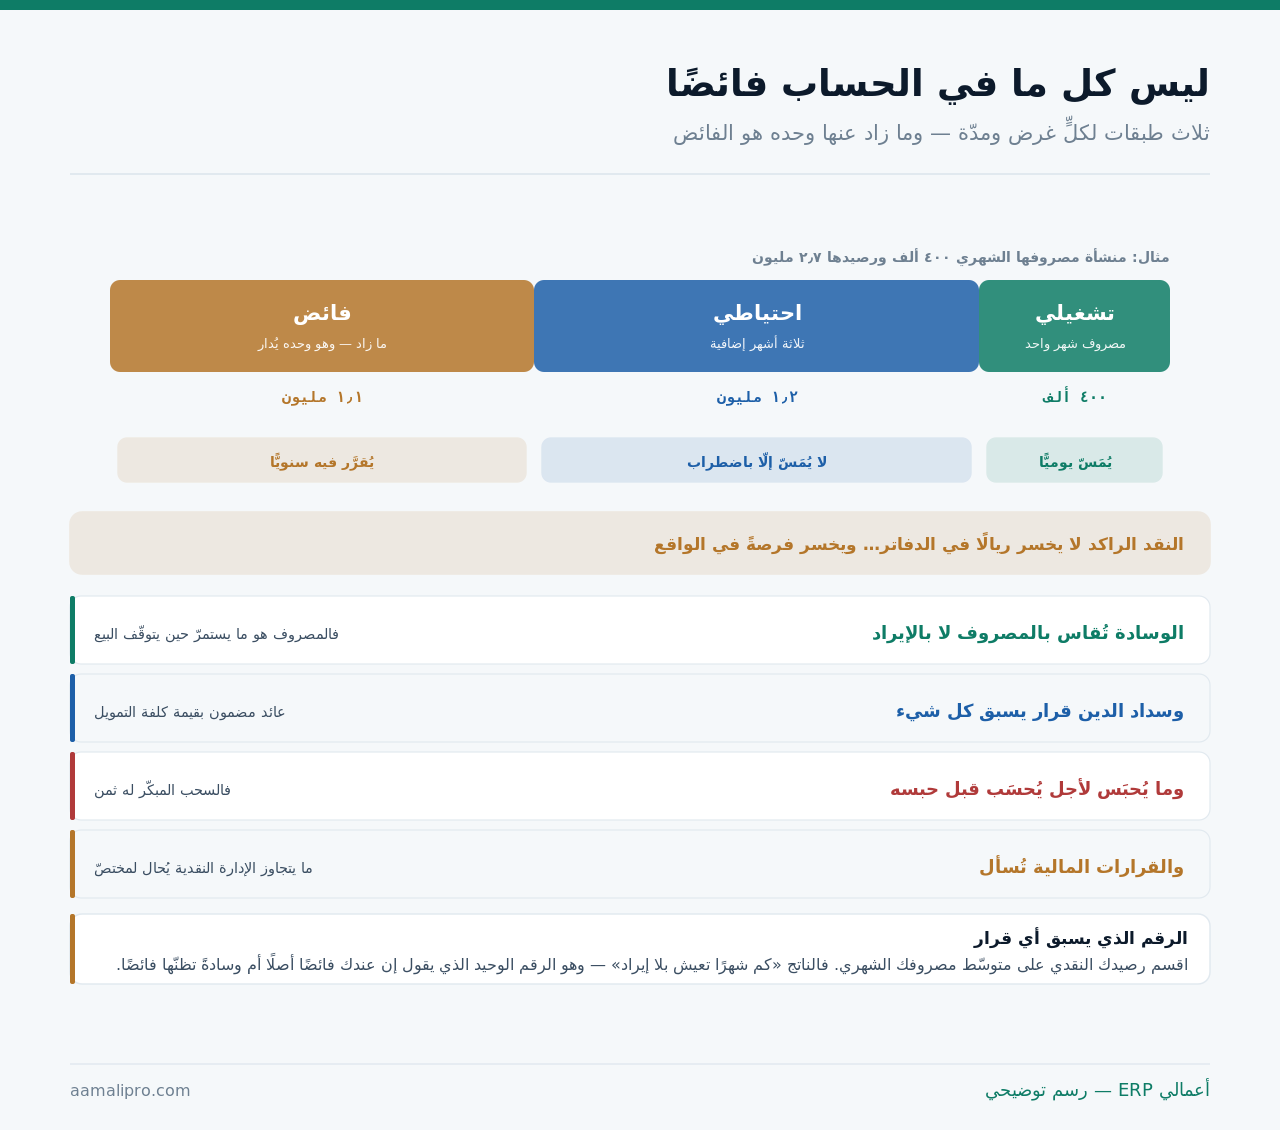
ولاحظ أن الطبقات تختلف في مدّة القرار لا في مكان الحفظ فقط: الطبقة الأولى تُمَسّ يوميًّا، والثانية لا تُمَسّ إلّا باضطراب حقيقي، والثالثة يُقرَّر فيها سنويًّا لا شهريًّا.
وهذا عن الفائض بعد أن يقع. أمّا رؤية النقد قبل أن يقع — التوقّع لثلاثة عشر أسبوعًا — فمفصَّلة في حل مشكلة صعوبة متابعة التدفقات النقدية، وحين يكون الرصيد ناقصًا لا زائدًا فالمعالجة في التسهيلات البنكية: أين تقع الفجوة؟.
كم شهرًا تكفي؟
ولأن الجواب يختلف باختلاف ثبات إيرادك:
| طبيعة النشاط | وسادة معقولة | لماذا |
|---|---|---|
| إيراد شهري ثابت بعقود | شهران | التذبذب منخفض |
| بيع تجزئة يومي | ثلاثة أشهر | موسمية معتدلة |
| مشاريع بدفعات متباعدة | أربعة إلى ستّة | فجوات تحصيل طويلة |
| نشاط موسمي | يغطّي الموسم الميّت كلّه | الحساب بالموسم لا بالشهر |
| اعتماد على عميل واحد | يُضاف شهر | خطر تركّز |
والقاعدة التي تُصحّح أكثر الحسابات: الوسادة تُقاس بالمصروف لا بالإيراد. فالمصروف هو ما يستمرّ حين يتوقّف البيع — رواتب وإيجار واشتراكات — والإيراد هو أول ما يختفي.
والصفّ الأخير يُغفَل مع أنه أخطرها: من يعتمد على عميل واحد يحتاج وسادة أطول لأن انقطاعًا واحدًا يوقف نصف دخله — وقد فُصِّل القياس في تركّز الخطر في المنشأة.
والنشاط الموسمي حالة خاصّة تمامًا: وسادته تُحسَب بالموسم لا بالشهر — وقد فُصِّل في النشاط الموسمي: كيف تخطّط للموسم وتقرأ أرقامه.
خمسة أبواب بترتيب لا بالتخيير
ولأن السؤال «أين أضعه؟» يسبقه سؤال «ما الذي يُغلَق أولًا؟»:
- أكمِل الوسادة أوّلًا — قبل أي استعمال آخر.
- ثمّ سدّد الدين الغالي — عائده مضمون بقيمة كلفته.
- ثمّ أنفِق على ما يخفض كلفة متكرّرة — صيانة أو أتمتة.
- ثمّ ما يزيد الطاقة إن كان الطلب مثبَتًا.
- وما بقي بعد ذلك هو الفائض الذي يحتمل قرارًا طويل الأجل.
والخطوة الثالثة يُغفَل عائدها لأنه لا يظهر إيرادًا: ما يخفض مصروفًا متكرّرًا يعادل ربحًا متكرّرًا — وقد فُصِّلت المفاضلة في الإنفاق الرأسمالي: كيف تحكم على شراء كبير.
والخطوة الرابعة مشروطة بإثبات لا بتفاؤل: طلب مثبَت لا طلب متوقَّع — وقد فُصِّل قرار التوسّع في قرار التوسّع: متى تفتح الفرع الثاني؟.
النقد الراكد لا يظهر خاسرًا
ولأن هذه الخسارة لا تُسجَّل في أي دفتر:
| ما يقع للنقد الراكد | الأثر | أين يظهر |
|---|---|---|
| يفقد قوّته الشرائية | أسعار تتحرّك | في كلفة شرائك لاحقًا |
| يُغري بالإنفاق غير المدروس | قرارات بلا حساب | في المصروف |
| يُخفي ضعف التحصيل | رصيد مريح رغم تأخّر العملاء | لا يظهر |
| يؤجّل قرارًا لازمًا | استبدال أو سداد | في الكلفة المتراكمة |
والصفّ الثالث أخطرها لأنه يُنوِّم صاحبه: رصيد مريح مع ذمم متأخّرة يعني أن العملاء يموّلون تأخّرهم من سيولتك. وقراءة الرصيد وحده تُطمئِن، وقراءته مع أعمار الديون تُقلِق — وقد فُصِّل في تقارير أعمار الديون ومتابعة التحصيل.
وأثر ارتفاع الأسعار على قيمة ما تحتفظ به مفصَّل في كيف تتعامل مع ارتفاع الأسعار في حساباتك وقراراتك.
أتعرف كم شهرًا تعيش منشأتك بلا إيراد؟نُخرِج لك الرقم من دفاترك — الرصيد والمصروف الشهري والفجوة — ونقسّم لك رصيدك على الطبقات الثلاث.
اطلب حساب وسادتكقبل أن تُقيّد مالك لأجل
ولأن أكثر ما يُندَم عليه هو مال احتُجِز في وقت لزم فيه:
| السؤال قبل الحبس | لماذا | إن كان الجواب سلبيًّا |
|---|---|---|
| هل الوسادة مكتملة؟ | الأولوية الأولى | لا تحبس شيئًا |
| ما مدّة عدم احتياجي له؟ | تحدّد الأجل | اجعل الأجل أقصر |
| ما كلفة السحب المبكّر؟ | تُسأل قبل التوقيع | أعِد النظر |
| هل عليّ التزام أغلى؟ | السداد أولى | سدّد أولًا |
| هل يقتضي الأمر مختصًّا؟ | ما يتجاوز الإدارة النقدية | يُسأل عنه مختصّ |
والصفّ الثالث يُغفَل عند التوقيع ويُكتشَف عند الحاجة: كلفة السحب المبكّر. فالتزام لأجل بعائد جيّد يصير قرارًا سيّئًا إن احتجت المال بعد شهرين ودفعت ثمن كسره.
ونقولها صراحةً: ما يتجاوز إدارة السيولة التشغيلية إلى قرارات استثمارية أو التزامات مالية يُسأل عنه مختصّ — ولا يُبنى على مقال ولا على تقرير من نظام. والمكتوب هنا تنظيم إداري لما بين يديك.
وأكبر مصرف للفائض: جيب المالك
ولأن هذا أشيع استعمال للفائض في المنشآت الصغيرة:
- افصل الراتب عن التوزيع — الأول كلفة والثاني حصّة من ربح.
- ولا توزّع قبل الوسادة — التوزيع من الفائض لا من الرصيد.
- واحسب الربح لا الرصيد — فالرصيد قد يكون تحصيلًا مقدَّمًا.
- ووثّق كل سحب ولو كان لك.
- واجعل له موعدًا — فالسحب المتفرّق لا يُقرأ.
وقد فُصِّل فصل الجيبين في حسابات المالك: فصل الشخصي عن المنشأة، وما يُكتَب بين الشركاء قبل التوزيع في بين الشركاء: ما يُكتَب قبل أن يُختلَف عليه.
الفائض يشتري شروطًا أفضل
ولأن أفضل عائد أحيانًا داخل دورتك لا خارجها:
| الاستعمال | العائد | الشرط |
|---|---|---|
| خصم السداد المبكّر للمورّد | نسبة معلومة فورًا | أن يفوق كلفة نقدك |
| شراء بكمّية أكبر | سعر أقلّ | ألّا يصير ركودًا |
| دفع مقدَّم مقابل سعر مثبَّت | حماية من الارتفاع | مورّد موثوق |
| تخفيف الأجل الممنوح للعملاء | تحصيل أسرع | لا يُنفَّذ بالمال |
| تمويل موسم مبكّرًا | جاهزية | بحساب لا بحماس |
والصفّ الأول يُحسَب ولا يُقبَل بالانطباع: خصم اثنين بالمئة مقابل تعجيل السداد شهرًا عائد سنوي مرتفع فعلًا — ويستحقّ الحساب في كل مرّة، وقد فُصِّل في تقارير الموردين والالتزامات المستحقة.
والصفّ الثاني فخّ متكرّر: كمّية أكبر بسعر أقلّ تتحوّل مخزونًا راكدًا — فتكون قد استبدلت نقدًا سائلًا ببضاعة بطيئة، وقد فُصِّل في متى تطلب وكم؟ نقطة الطلب ومخزون الأمان.
ثلاثة أرقام تُقرأ شهريًّا
ولأن هذا الملفّ يُدار برقم قليل لا بتقرير طويل:
| الرقم | ما يقوله | متى يُقلِق |
|---|---|---|
| أشهر التغطية | الرصيد ÷ المصروف الشهري | أقلّ من شهرين |
| صافي النقد بعد الالتزامات القريبة | الفائض الحقيقي | إذا صار سالبًا |
| نسبة الرصيد إلى الذمم المتأخّرة | أيهما يموّل الآخر | ذمم تفوق الرصيد |
والرقم الثاني هو الذي يمنع قرارًا متسرّعًا: رصيد اليوم ليس فائضًا إن كانت رواتب الشهر ومستحقّات الموردين بعد أسبوع. والحساب الصحيح يطرح ما هو مستحقّ خلال ثلاثين يومًا قبل أن يُسمّى الباقي فائضًا.
وتُقرأ هذه الأرقام مع قائمة التدفّق النقدي لا بمعزل — وقد فُصِّلت في تقرير التدفق النقدي وأهميته للإدارة.
أعندك رصيد لا تعرف ما تفعل به؟نضبط تقريرًا شهريًّا يقسّم رصيدك إلى وسادة والتزامات قريبة وفائض حقيقي — فيصير القرار على رقم لا على شعور.
اطلب تقرير النقدخمسة أخطاء في التعامل مع الفائض
وكلّها تبدأ بقراءة الرصيد وحده:
| الخطأ | ما يقع بعده | العلاج |
|---|---|---|
| قراءة الرصيد لا التغطية | قرار على رقم ناقص | اقسم على المصروف |
| التوسّع من رصيد مؤقّت | التزام دائم بمال عابر | تحقّق من التكرار |
| ترك القرار سنة | فرصة تُهدَر | موعد سنوي ثابت |
| حبس المال كلّه | ضائقة مع رصيد قائم | أبقِ الوسادة سائلة |
| الخلط بين ربح ورصيد | توزيع من التزام | اقرأ قائمة الدخل |
والخطأ الثاني أغلاها: شهر جيّد لا يعني إيرادًا جديدًا. فمن يستأجر ويوظّف بناءً على شهرين استثنائيين ينشئ مصروفًا دائمًا بمال عابر — والاختبار بسيط: أتكرّر هذا الرقم ثلاثة أشهر متتالية؟
والخطأ الثالث أهدؤها وأكثرها شيوعًا: ألّا يُتَّخذ قرار. فاجعل للفائض موعدًا سنويًّا يُراجَع فيه كما يُراجَع أي بند آخر.
ومتى يكون الأصحّ ألّا تحرّكه؟
ونقولها ونحن نبيع أنظمة تُظهِر لك النقد: وجود رصيد لا يستوجب قرارًا دائمًا.
| الحالة | الأصحّ | لماذا |
|---|---|---|
| أقلّ من ثلاثة أشهر تغطية | لا تحرّك شيئًا | هذه وسادة لا فائض |
| قبل موسم بشهرين | أبقِه سائلًا | الموسم يحتاج نقدًا |
| التزام كبير معلوم قريبًا | احجزه له | لا تُقيّده |
| إيراد غير مستقرّ بعد | أجّل القرار سنة | اقرأ اتجاهك أولًا |
| فائض مستقرّ سنتين | يستحقّ قرارًا | الركود له كلفة |
والصفّ الأول أهمّها: من عنده تغطية شهرين لا يملك فائضًا — يملك وسادةً ناقصة. وأي حديث عن استعمال المال قبل اكتمالها سابق لأوانه.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة خزينة أو تقارير سيولة متقدّمة لتدير رصيدًا واحدًا. فمن يملك حسابين بنكيّين وتوقّعًا لثلاثة أشهر يكفيه جدول وتقرير رصيد بسيط — والأدوات المتخصّصة تُشترى حين تتعدّد الحسابات والعملات والكيانات.
قائمة فحص للفائض النقدي
وتُراجَع مرّة كل ربع في عشر دقائق:
التغطية
الرصيد ÷ المصروف الشهري = كم شهرًا.
الطرح
ما يُستحقّ خلال ٣٠ يومًا يُطرَح أولًا.
الترتيب
وسادة · دين غالٍ · خفض كلفة · طاقة.
الحبس
كلفة السحب المبكّر تُسأل قبل التوقيع.
الموعد
مراجعة سنوية ثابتة — لا انتظار.
وابدأ بقسمة واحدة اليوم: رصيدك على متوسّط مصروفك الشهري. فالناتج سيقول لك في ثانية أي فقرة من هذا المقال تخصّك — وأيّها لا تحتاجها بعد.