الربح لا يصل الجيب مباشرةً
وبينهما قراران: كم يبقى، وكيف يُقسَم ما تبقّى:
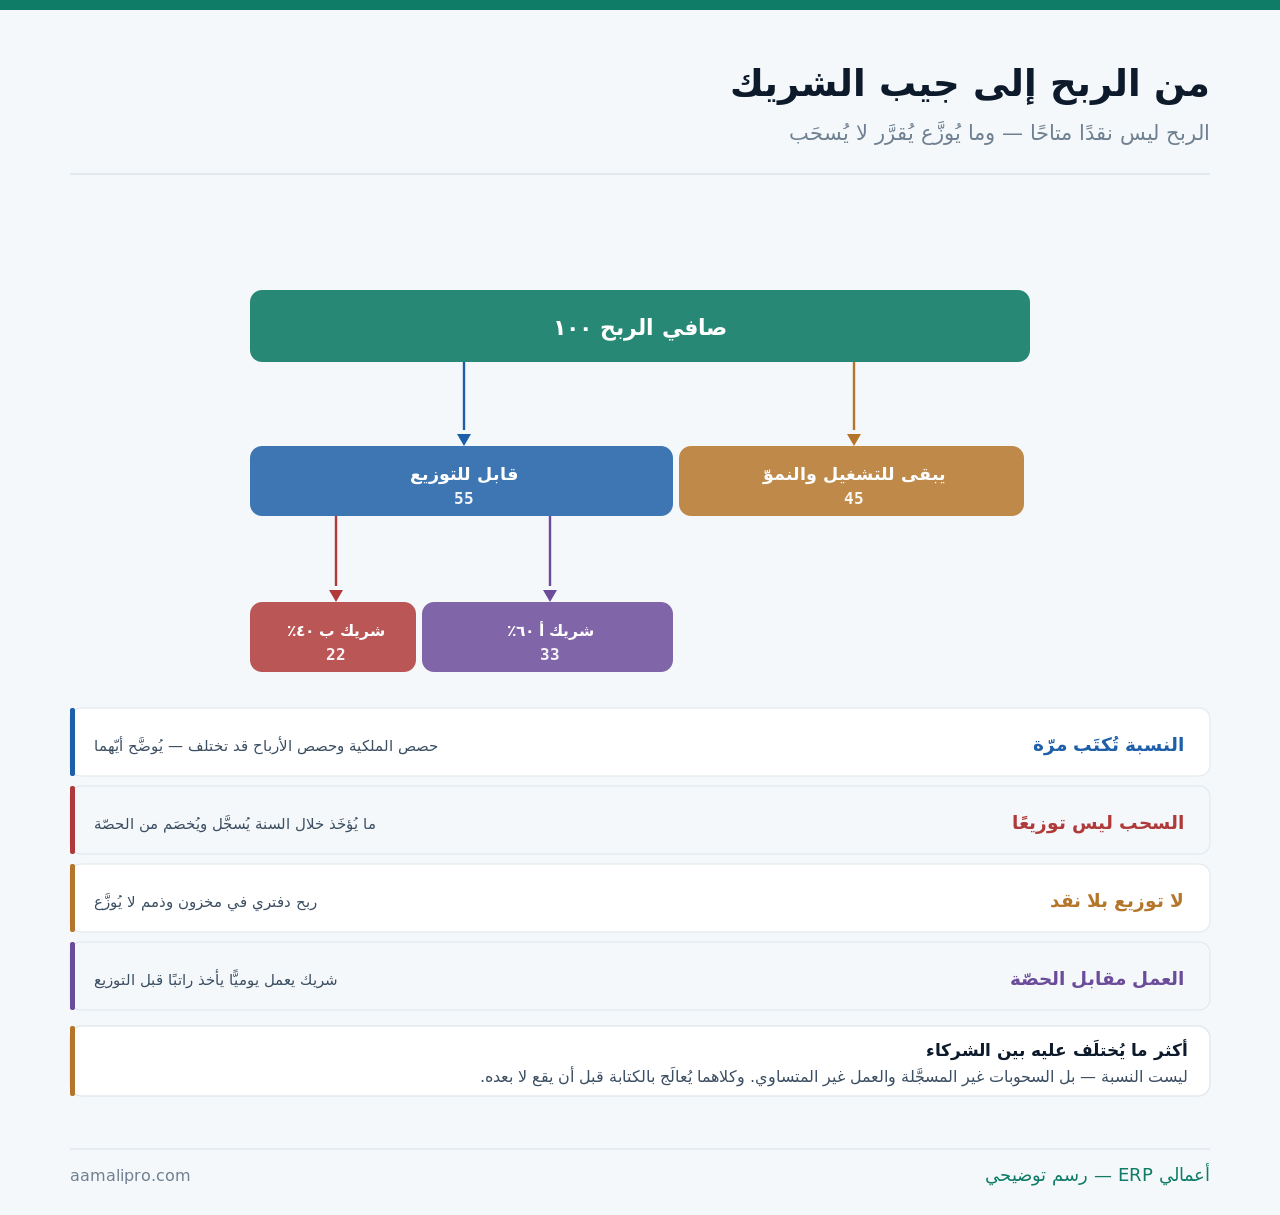
ونضع الحدّ من البداية: ما يخصّ صياغة عقد الشراكة وأحكامه النظامية يُسأل عنه مختصّ ويُحتفَظ بجوابه مكتوبًا. وما هنا الجانب الإداري والمحاسبي — وهو ما يجعل أي عقد قابلًا للتطبيق.
وما يتعلّق بانتقال الملكية لاحقًا مفصَّل في جاهزية الانتقال: هل تعمل منشأتك بدونك؟.
حساب مستقلّ لكل شريك: البداية
وهو أبسط ما في المقال وأكثره منعًا للخلاف:
| ما يُسجَّل فيه | مثال | لماذا |
|---|---|---|
| رأس المال المدفوع | ما ضخّه كلٌّ فعلًا | قد يختلف عن النسبة |
| حصّته من الأرباح | ما استحقّه | يتراكم حتى التوزيع |
| السحوبات | ما أخذه خلال السنة | أكثر ما يُنسى |
| المصروفات الشخصية المدفوعة | إن دُفِعت من المنشأة | تُخصَم من حصّته |
| الرصيد الصافي | له أم عليه | يُقرأ في أي وقت |
والبند الأول يُفاجئ كثيرين: ما دفعه كل شريك قد لا يساوي نسبته. فقد يدخل أحدهم بمال وآخر بعمل أو بعلاقات — والنسبة تُتَّفق عليها والمدفوع يُسجَّل، ولا يُخلَط بينهما.
والبند الرابع أشيع مصدر خلاف صامت: مصروف شخصي دُفِع من حساب المنشأة. وتسجيله في حساب الشريك يجعله شفافًا — وعدم تسجيله يجعله مفاجأة عند أي حساب.
السحوبات: ليست توزيعًا
والخلط بينهما هو أصل أكثر النزاعات المالية بين الشركاء:
- حدّد سقفًا شهريًّا لكل شريك — معلومًا ومتساويًا أو بنسبته.
- سجّل كل سحب بتاريخه في حساب صاحبه.
- سوِّ عند التوزيع — يُخصَم المسحوب من الحصّة.
- عالِج التجاوز بقاعدة: يُردّ أو يُخصَم من القادم.
- اعرض الأرصدة على الشركاء ربعيًّا.
والخطوة الأولى تحمي النقد قبل أن تحمي العلاقة: سحوبات بلا سقف تستهلك رأس المال العامل. فالمنشأة قد تكون رابحة وتعجز عن الدفع لأن الشركاء سحبوا ما كان مخصّصًا للتشغيل — وقد فصّلنا الفرق في الفرق بين الربح والنقد.
متى يُوزَّع الربح؟ قرار لا حقّ تلقائي
ولأن الربح الدفتري لا يعني نقدًا متاحًا:
| الشرط | لماذا | إن أُهمِل |
|---|---|---|
| وجود نقد فعلي | الربح قد يكون في مخزون وذمم | توزيع يُنتِج عجزًا |
| تغطية الالتزامات القادمة | أقساط ورواتب ومورّدون | أزمة بعد شهرين |
| احتياطي متفق عليه | مصروف مفاجئ | اقتراض بعد توزيع |
| خطط التوسّع | التمويل الذاتي أرخص | تمويل خارجي بلا داعٍ |
| إقفال معتمَد | الرقم موثوق | توزيع على رقم يتغيّر |
والشرط الأخير يُغفَل كثيرًا: لا توزيع على رقم قبل الإقفال. فربح تقديري قد ينخفض بعد التسويات والمخصّصات — ومن وزّع عليه يطالب شركاءه بردّ جزء، وهو أصعب نقاش ممكن.
والشرط الأول قاعدة عامّة: لا توزيع بلا نقد. وقد فصّلنا قراءة النقد المتاح في قائمة التدفّقات النقدية: كيف تُقرأ؟.
هل تعرف رصيد كل شريك اليوم؟نضبط حسابات الشركاء والسحوبات في نظامك، ونُخرِج كشفًا ربعيًّا لكل شريك — يُقرأ في دقيقة.
اضبط حسابات الشركاءالشريك الذي يعمل: راتب قبل الحصّة
وهذا أكثر ما يُنتِج مرارةً بعد سنتين:
| الوضع | ما يقع بلا ترتيب | المعالجة |
|---|---|---|
| شريك يعمل يوميًّا وآخر لا | شعور بالظلم | راتب سوقي قبل التوزيع |
| الاثنان يعملان بجهد مختلف | مقارنات ضمنية | رواتب بحسب الدور |
| شريك يقلّل عمله تدريجيًّا | خلاف صامت | مراجعة سنوية للأدوار |
| شريك يعمل بلا راتب | ربح يبدو أعلى من حقيقته | يُسجَّل ولو دفتريًّا |
والسطر الأخير يشوّه الأرقام لا العلاقة فقط: عمل بلا راتب يجعل الربح أعلى ممّا هو. فلو استأجرت من يقوم بعمله لظهر المصروف — والرقم الحقيقي هو الذي يشمل كلفة كل عمل يُؤدّى.
والمعالجة العملية بسيطة: راتب سوقي لكل شريك بقدر دوره، ثم يُوزَّع ما بقي بالنسبة. فيُفصَل أجر العمل عن عائد رأس المال — وهما شيئان مختلفان.
من يقرّر ماذا؟ ثلاث فئات
ولأن اشتراط الإجماع في كل شيء يُعطّل، وتركه كلّه لواحد يُقلِق:
قرارات يومية
الشراء والتسعير والتوظيف العادي — للمدير أو الشريك المنفّذ.
قرارات بحدّ مالي
فوق مبلغ معلن تحتاج موافقة الشريك الآخر.
قرارات بالإجماع
دخول شريك · قرض كبير · بيع أصل · تغيير النشاط.
ما يُبلَّغ ولا يُستأذَن
يُحدَّد أيضًا — فالإبلاغ التزام لا مجاملة.
عند الاختلاف
آلية حسم مكتوبة — مهلة ثمّ طرف محايد.
التوقيع البنكي
من يوقّع ومنفردًا أم مجتمعًا — يُحسَم مبكرًا.
والبطاقة الثانية هي الحلّ العملي لأكثر الحالات: حدّ مالي معلن. فما دونه يمضي بلا تعطيل، وما فوقه يحتاج موافقة — وقد فصّلنا بناء المسارات في مسارات الاعتماد: من يوافق على ماذا؟.
والبطاقة الخامسة تُكتَب وقت الوفاق: آلية حسم عند الاختلاف. فمن يكتبها وهم متفقون يجدها جاهزة حين يختلفون — ومن يؤجّلها يتفاوض عليها في أسوأ وقت.
الشفافية: أربعة تقارير ربعية
ولأن أكثر الشكّ يبدأ من غياب المعلومة لا من سوء النيّة:
| التقرير | ما يجيب عنه | دوريته |
|---|---|---|
| كشف حساب كل شريك | كم لي وكم سحبت | ربعيًّا |
| قائمة الدخل | كيف سار النشاط | شهريًّا |
| النقد ومساره | هل نستطيع التوزيع | شهريًّا |
| الالتزامات القادمة | ما هو مستحقّ علينا | ربعيًّا |
والتقرير الأول هو الذي يمنع أكثر الخلاف: كشف لكل شريك يراه الجميع. فالمعلومة المتاحة للطرفين تُنهي التقديرات — والسرّية بين شريكين تُنتِج شكًّا حتى لو لم يكن هناك ما يُخفى.
وما يُقرأ في اجتماع دوري بين الشركاء يشبه اجتماع الأرقام، وقد فصّلنا إدارته في اجتماع الأرقام الشهري: كيف يُدار؟.
دخول شريك جديد: خمسة أسئلة
وتُجاب قبل استلام أي مبلغ منه:
| السؤال | لماذا يسبق | ما يقع بدونه |
|---|---|---|
| على أي قيمة يدخل؟ | التقييم أساس النسبة | خلاف من اليوم الأول |
| ماذا يقدّم غير المال؟ | عمل أم علاقات أم لا شيء | توقّعات متباينة |
| ما نسبته من الأرباح؟ | قد تختلف عن الملكية | التباس دائم |
| ما دوره التنفيذي؟ | وهل له راتب | تداخل أدوار |
| كيف يخرج إن أراد؟ | يُكتَب عند الدخول | خروج متعثّر |
والسؤال الأخير هو أكثر ما يُؤجَّل وأكثر ما يُحتاج إليه: آلية الخروج تُكتَب وقت الدخول. فحين يريد أحدهم الخروج تختلف المصالح — أمّا القاعدة المكتوبة سلفًا فتُنفَّذ بلا تفاوض.
وأمّا أسس التقييم نفسها وصياغتها فتُسأل عن مختصّ — وما يُعِدّ لها من دفاتر مفصَّل في جاهزية الانتقال وملفّ التمويل: ما الذي يُطلَب من دفاترك؟.
خروج شريك: ما يُرتَّب إداريًّا
ونتحدّث عن الجانب المحاسبي والتشغيلي — لا النظامي:
- إقفال حتى تاريخ الخروج — أرقام معتمَدة لا تقديرية.
- تسوية حسابه — سحوبات وأرصدة ومصروفات شخصية.
- فصل الأصول الشخصية المستعمَلة في المنشأة.
- نقل الوصول والصلاحيات والتوقيع البنكي.
- إبلاغ من يلزم — بنوك ومورّدون رئيسيون.
والخطوة الأولى تحمي الطرفين: الخروج على أرقام مقفَلة. فالتسوية على رقم تقديري تُنتِج مطالبات لاحقة — وشهر إضافي للإقفال أرخص من سنة من النقاش.
ما الذي يفعله النظام هنا — وما لا يفعله
وهنا ما لا يخدمنا: أكثر مشكلات الشراكة ليست محاسبية.
| ما يفعله النظام | ما لا يفعله | لماذا |
|---|---|---|
| حساب مستقلّ لكل شريك | تحديد النسب | اتفاق لا إعداد |
| تسجيل السحوبات بتاريخها | منع سحب متجاوز | قرار إداري |
| كشف ربعي جاهز | إقناع شريك بقراءته | ثقافة لا أداة |
| فصل المصروف الشخصي | منع خلطه أصلًا | انضباط شخصي |
| أرقام مقفَلة للتسوية | حلّ الخلاف نفسه | مسألة إنسانية ونظامية |
ونضيف ما هو أهمّ: ما يخصّ العقود والحصص والخروج والالتزامات النظامية يُسأل عنه مختصّ — ولا نُفتي فيه ولا نُقدّم رأيًا. وما نقدّمه هو أن تكون دفاترك واضحة بحيث يستطيع المختصّ أن يعمل عليها.
قائمة فحص للشركاء
عشرة بنود — أوّلها يُنجَز هذا الشهر:
- حساب مستقلّ لكل شريك.
- ما دفعه كلٌّ مسجَّل ومنفصل عن النسبة.
- سقف سحب شهري معلن.
- كل سحب مسجَّل بتاريخه.
- المصروفات الشخصية مفصولة.
- شروط التوزيع الخمسة متفق عليها.
- راتب لكل شريك عامل قبل التوزيع.
- ثلاث فئات للقرارات بحدودها.
- كشف ربعي يراه الجميع.
- آلية الخروج مكتوبة وقت الوفاق.
والبند العاشر أصعب بند نفسيًّا وأنفعه: اكتبوا آلية الخروج وأنتم متفقون. فهي لا تعني توقّع الفراق — بل تعني أن الفراق إن وقع لن يهدم ما بنيتموه.