منحنى النقد: الحفرة قبل الربح
وكل فرع جديد يمرّ بالشكل نفسه — ينزل ثم يستقرّ ثم يصعد:
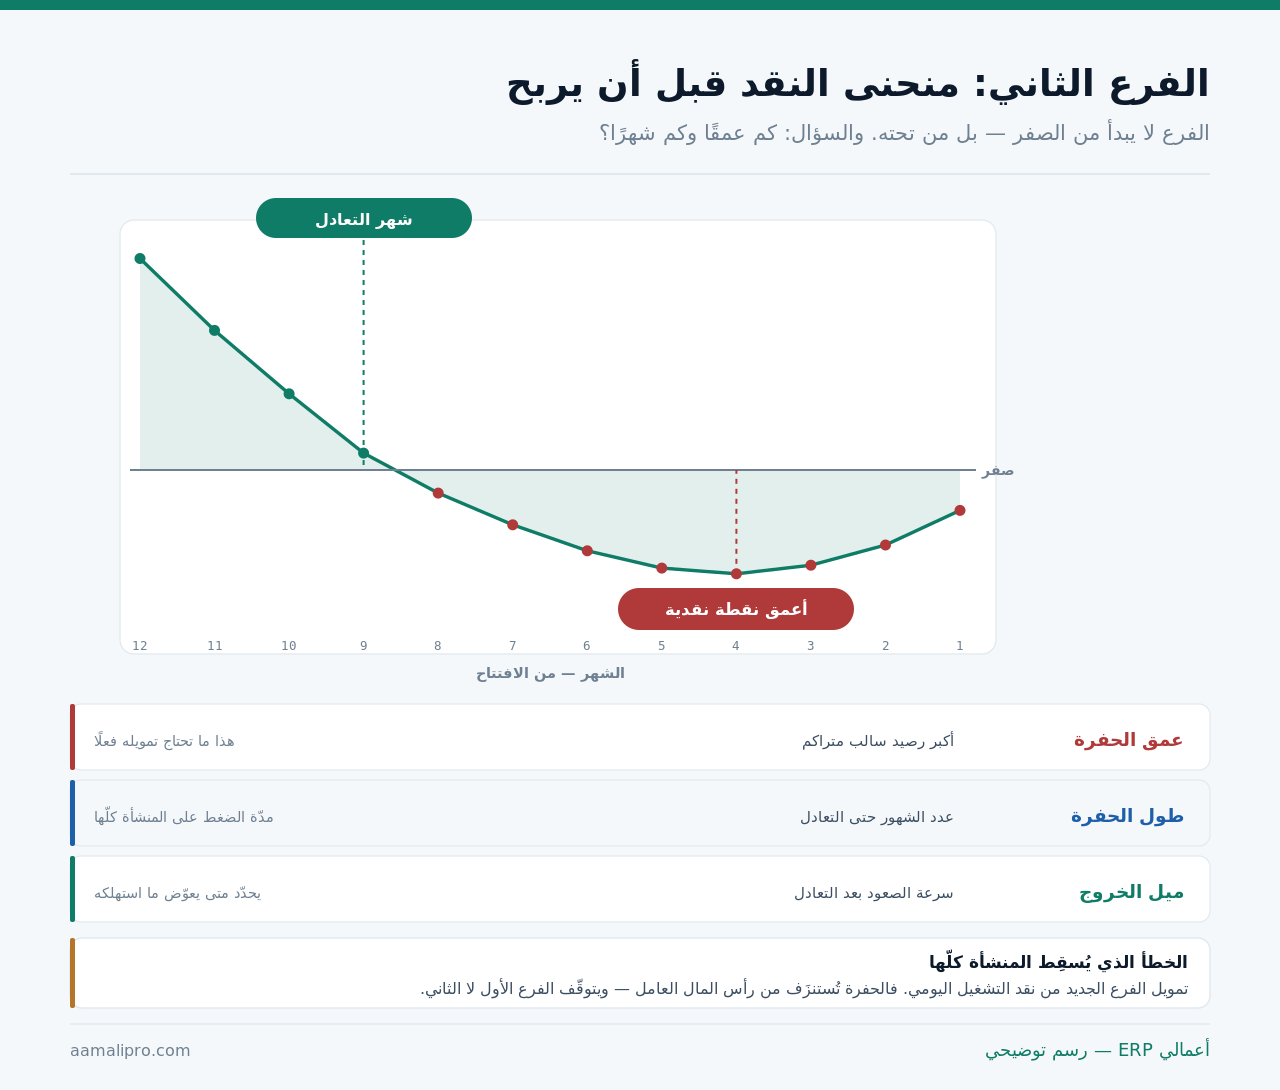
والقرار كلّه في ثلاثة أرقام: عمق الحفرة، وطولها، وميل الخروج. فمن يعرفها قبل الافتتاح يقرّر بوعي، ومن لا يعرفها يكتشفها في الشهر الرابع حين يصعب التراجع.
ولاحظ أن التعادل النقدي متأخّر عن التعادل التشغيلي: الفرع قد يغطّي مصروفه الشهري وهو ما زال في الحفرة — لأن ما أُنفِق في التجهيز لم يُسترَدّ بعد. والرقمان مختلفان ويُقاسان معًا.
حساب الحفرة قبل التوقيع
وهي مجموع ما ستنفقه قبل أن يعيد الفرع ريالًا واحدًا:
| البند | ما يُغفَل فيه | ملاحظة |
|---|---|---|
| التجهيز والديكور | التعديلات أثناء العمل | أضِف احتياطيًّا معلنًا |
| الإيجار المدفوع مقدّمًا | أشهر قبل الافتتاح | تدفع ولا تبيع |
| المخزون الافتتاحي | أكبر بند غالبًا | ويبقى محبوسًا شهورًا |
| رواتب ما قبل الافتتاح | التوظيف والتدريب | أسابيع بلا إيراد |
| التصاريح والاشتراكات | رسوم متفرّقة تتراكم | اجمعها في قائمة |
| خسائر أشهر التشغيل الأولى | الأكثر إغفالًا | وهي جزء من الحفرة |
والبند الأخير هو الذي يُغفَل دائمًا: خسارة الأشهر الأولى ليست مفاجأة — بل بند في الميزانية. فمن يموّل التجهيز ولا يموّل ستّة أشهر من التشغيل يفتح فرعًا بلا وقود.
والبند الثالث يستحقّ حسابًا خاصًّا: مخزون افتتاحي محبوس. فهو نقد تحوّل إلى بضاعة لن تدور إلا بعد أشهر — وقد فصّلنا أثر ذلك على السيولة في حل مشكلة صعوبة متابعة التدفقات النقدية.
ستّة شروط قبل أن تقرّر
وإن اختلّ اثنان منها فالتأجيل أصحّ — لا لأن التوسّع خطأ بل لأن توقيته خطأ:
| الشرط | كيف تتحقّق منه | إن اختلّ |
|---|---|---|
| الفرع الأول مستقرّ | ثلاثة أشهر بلا تدخّل يومي منك | ستدير اثنين فاشلين |
| ربحيته من التشغيل | لا من دفعة عميل أو موسم | قد تكرّر خسارة |
| نقد يغطّي الحفرة | محسوب لا مقدَّر | أخطر بند |
| إجراءات مكتوبة | يعمل الفرع بلا معرفتك الشخصية | ستنتقل الفوضى |
| مدير للفرع جاهز | مُعيَّن ومدرَّب قبل الافتتاح | ستكون أنت المدير |
| طلب مثبَت لا متوقَّع | أرقام لا انطباع | توسّع على أمنية |
والشرط الأول هو الفلتر الأقوى: هل يعمل فرعك الأول أسبوعًا بلا تدخّلك؟ فمن لا يستطيع الغياب عن فرع واحد لن يدير اثنين — والتوسّع يضاعف اعتماد المنشأة عليه لا العكس.
والشرط الرابع يربط هذا القرار بما قبله: الإجراءات المكتوبة هي ما يُنسَخ إلى الفرع الثاني. فمن يعمل بالمعرفة الشخصية ينقل شخصًا لا نظامًا — وقد فصّلناه في توثيق «كيف نعمل»: حين يعرف شخص واحد فقط.
خمسة بدائل قبل الفرع الثاني
و«التوسّع» ليس مرادفًا لـ«فرع جديد». وأربعة من هذه البدائل أرخص وأسرع عائدًا:
| البديل | ما يضيفه | كلفته النسبية |
|---|---|---|
| تعميق الفرع الحالي | بيع أكثر لعملاء لديك | الأرخص |
| توسيع ساعات العمل | طاقة إضافية بلا مكان | منخفضة |
| قناة بيع إلكترونية | وصول بلا إيجار | متوسّطة |
| توسعة المكان الحالي | طاقة أكبر بموقع مثبَت | متوسّطة |
| نقطة صغيرة تجريبية | اختبار سوق بحفرة أصغر | أقلّ من فرع كامل |
| فرع كامل | وصول جديد | الأعلى مخاطرةً |
والسطر الأول أعلاها عائدًا وأقلّها جاذبية: زيادة ما يشتريه عميلك الحالي. فكلفة البيع له أقلّ من كلفة الوصول إلى غيره — وقد فصّلنا قياس ذلك في كيف تحسب ربحية كل عميل أو عقد خدمة؟.
والسطر الخامس يقلّل المخاطرة كثيرًا: نقطة صغيرة تختبر السوق قبل الالتزام بعقد طويل. فإن نجحت وسّعتها، وإن لم تنجح خسرت حفرة صغيرة لا كبيرة.
كم عمق حفرتك؟نحسب معك حفرة الفرع الجديد بشهورها من أرقام فرعك الحالي — قبل توقيع أي عقد.
احسب حفرتكمن أين تموّل الحفرة؟
وهذا السؤال يسبق سؤال «هل نتوسّع» — لأن جوابه قد يُلغيه:
| المصدر | ميزته | خطره |
|---|---|---|
| أرباح محتجَزة | بلا كلفة تمويل | يستهلك احتياطيك |
| رأس مال إضافي من الملّاك | مرن وسريع | يحتاج اتفاقًا مكتوبًا |
| تمويل خارجي | يحفظ سيولتك | كلفة وأقساط تبدأ قبل الربح |
| نقد التشغيل اليومي | يبدو مجّانيًّا | يُسقِط الفرع الأول |
| ائتمان مورّدين أطول | يخفّف الضغط | يُستهلَك مرّة ولا يتكرّر |
والسطر الرابع هو الطريق الأشيع إلى التعثّر: «سنموّله من الدخل». وهو يعني عمليًّا أنك ستأخذ من رأس المال العامل — فتتأخّر عن مورّديك، وينقص مخزون الفرع الأول، وتبدأ دورة يصعب الخروج منها.
والسطر الثالث يُحسَب بتاريخه لا بمبلغه: القسط يبدأ قبل التعادل غالبًا. فأدرِجه في منحنى الحفرة — فهو يعمّقها ولا يخفّفها في الأشهر الأولى. وتجهيز ملفّك مفصَّل في ملفّ التمويل: ما الذي يُطلَب من دفاترك؟.
نموذج الفرع: انسخ ما نجح لا ما تحبّ
وأكثر الفروع الثانية تفشل لأنها ليست نسخة من الأول — بل نسخة محسَّنة منه في الخيال:
- اكتب ما نجح في الأول بالأرقام: الأصناف الأكثر ربحًا وساعات الذروة وحجم الفريق.
- حدّد ما يتغيّر بالضرورة — الموقع والإيجار والسوق المحلّي.
- قاوِم التوسّع في النطاق — أضِف خدمات جديدة بعد الاستقرار لا معه.
- خطّط الافتتاح على مراحل — ابدأ بنصف التشكيلة إن أمكن.
- اجعل الأول نموذجًا للثاني بإجراءاته وقوالبه لا بذاكرة فريقه.
والخطوة الخامسة تُنفَّذ عمليًّا بقالب: شجرة حسابات ومراكز تكلفة وقوائم أسعار تُنسَخ لا تُبنى. وقد فصّلنا ذلك في إضافة فرع أو نشاط جديد إلى نظام قائم.
الأعباء المشتركة: من يتحمّلها أول سنة؟
وهذا سؤال محاسبي له أثر إداري كبير:
| المعالجة | أثرها | متى تصلح |
|---|---|---|
| تحميل الفرع الجديد نصيبه كاملًا | يظهر خاسرًا طويلًا | بعد الاستقرار |
| إعفاؤه أول ستّة أشهر | يظهر أفضل من حقيقته | يُشوّه القرار |
| تحميل تدريجي معلن | الأقرب للعدل | أول سنة |
| فصل تقريرين | بالهامش المباشر وبالكامل | الأوضح للقرار |
والسطر الأخير هو ما نوصي به عمليًّا: اقرأ الفرع برقمين — هامشه المباشر ليخبرك إن كان يساهم، وربحه بعد الأعباء ليخبرك متى يقف على قدميه. والاكتفاء بأحدهما يُنتِج قرارًا خاطئًا.
وأسس التوزيع نفسها مفصَّلة في كيف تنظم حسابات المنشأة متعددة الأنشطة؟.
أربعة أرقام بعد الافتتاح
وتُقاس شهريًّا مقابل الخطّة لا مقابل الفرع الأول:
| الرقم | يُقارَن بـ | حدّ التدخّل |
|---|---|---|
| النقد التراكمي | منحنى الحفرة المخطَّط | انحراف شهرين متتاليين |
| المبيعات مقابل الخطّة | خطّة الفرع لا الفرع الأول | أقلّ من ٧٠٪ ثلاثة أشهر |
| الهامش المباشر | هامش الفرع الأول | فرق يتّسع لا يضيق |
| أثره على الفرع الأول | أرقام الأول قبل وبعد | أي تراجع — إنذار |
والرقم الرابع هو الأهمّ وأقلّ ما يُقاس: هل تراجع الفرع الأول بعد الافتتاح؟ فانشغال الإدارة وسحب الموظفين الجيّدين وتقسيم المخزون كلّها تنقل ضعفًا إلى فرع كان يعمل. وتراجعه يبتلع أي مكسب من الثاني.
والرقم الثاني يُقارَن بالخطّة لا بالفرع الأول: فرع عمره ثلاثة أشهر لا يُقارَن بفرع عمره ثلاث سنوات — والمقارنة الظالمة تُنتِج قرارات متسرّعة.
خطّة الخروج: تُكتَب قبل الافتتاح
وكتابتها ليست تشاؤمًا — بل ما يجعل قرار الإغلاق ممكنًا حين يلزم:
حدّ الخسارة المقبول
مبلغ ومدّة يُكتبان قبل الافتتاح — لا يُقرَّران في لحظة انفعال.
نقطة المراجعة
الشهر السادس مثلًا: نُكمل أم نعدّل أم نُغلِق؟
مدّة عقد الإيجار
عقد قصير بخيار تمديد أفضل من طويل بخصم.
قابلية نقل التجهيزات
ما يُنقَل يخفّض كلفة الخروج فعليًّا.
من يقرّر الإغلاق
اسم وتاريخ مراجعة — لا نقاش مفتوح.
كلفة الإغلاق نفسها
إخلاء وتصفية وإنهاء عقود — تُقدَّر مسبقًا.
والبطاقة الثالثة قرار مالي لا عقاري: عقد سنتين بخيار تمديد أغلى شهريًّا وأرخص مخاطرةً. وفرق الإيجار ثمن خيار الخروج — وقد فصّلنا بنود العقود في عقود الإيجار والأصول المستأجَرة: ما الذي تتابعه؟.
وإن جاء قرار الإغلاق فتنفيذه في النظام مفصَّل في إغلاق فرع أو نشاط: ما يُنقَل وما يُقفَل.
ومتى يكون التعميق أربح من التوسّع؟
وهنا ما لا يخدم من يبيعك نظامًا لإدارة فروع: كثير من قرارات التوسّع كان الأصحّ فيها ألّا تتوسّع.
| المؤشّر | ما يعنيه | الأصحّ |
|---|---|---|
| طاقة فرعك الحالي غير مستغلّة | مساحة نموّ مجّانية | عمّق قبل أن توسّع |
| هامشك يتآكل | مشكلة في النموذج لا في الحجم | أصلِح ثم توسّع |
| عملاؤك لا يعودون | التوسّع يضاعف التسرّب | أصلِح البقاء أولًا |
| تدير كل التفاصيل بنفسك | الفرع الثاني سيقصمك | ابنِ إدارة أولًا |
| السوق المحلّي مشبع فعلًا | الطلب موجود ولا مكان | التوسّع منطقي |
ونقولها ونحن نبيع أنظمة تدير الفروع: لا يوجد نظام يجعل التوسّع صحيحًا. والنظام يُظهر لك حفرتك ومنحناك وأثر الثاني على الأول — وهذه تُحسّن قرارك، وقد تكون نتيجتها أن تؤجّل. ومن يتوسّع ليستفيد من نظام اشتراه يبدأ من الطرف الخطأ.
قائمة فحص قبل التوقيع
عشرة بنود — لا يُوقَّع عقد إيجار قبل اكتمالها:
- الفرع الأول يعمل أسبوعًا بلا تدخّلك.
- ربحيته من التشغيل لا من حدث عابر.
- عمق الحفرة محسوب بستّة بنوده.
- مصدر التمويل محدَّد وليس نقد التشغيل.
- القسط إن وُجد مُدرَج في المنحنى.
- مدير الفرع مُعيَّن ومدرَّب قبل الافتتاح.
- الإجراءات مكتوبة وقابلة للنسخ.
- البدائل الخمسة قُيِّست ورُفِضت بسبب.
- حدّ الخسارة ونقطة المراجعة مكتوبان.
- أثر التوسّع على الأول سيُقاس شهريًّا.
والبند الثامن يمنع أكثر التوسّعات المتسرّعة: اكتب لماذا رفضت البدائل. فإن لم تستطع تفسير رفض «تعميق الفرع الحالي» بجملة مقنعة، فالغالب أنك تتوسّع لأن التوسّع يبدو نجاحًا لا لأنه أفضل استعمال لمالك.