ثلاثة قرارات لا قرار واحد
و«الإغلاق» في النظام ليس زرًّا واحدًا. أمامك ثلاثة مسارات مختلفة الأثر تمامًا:
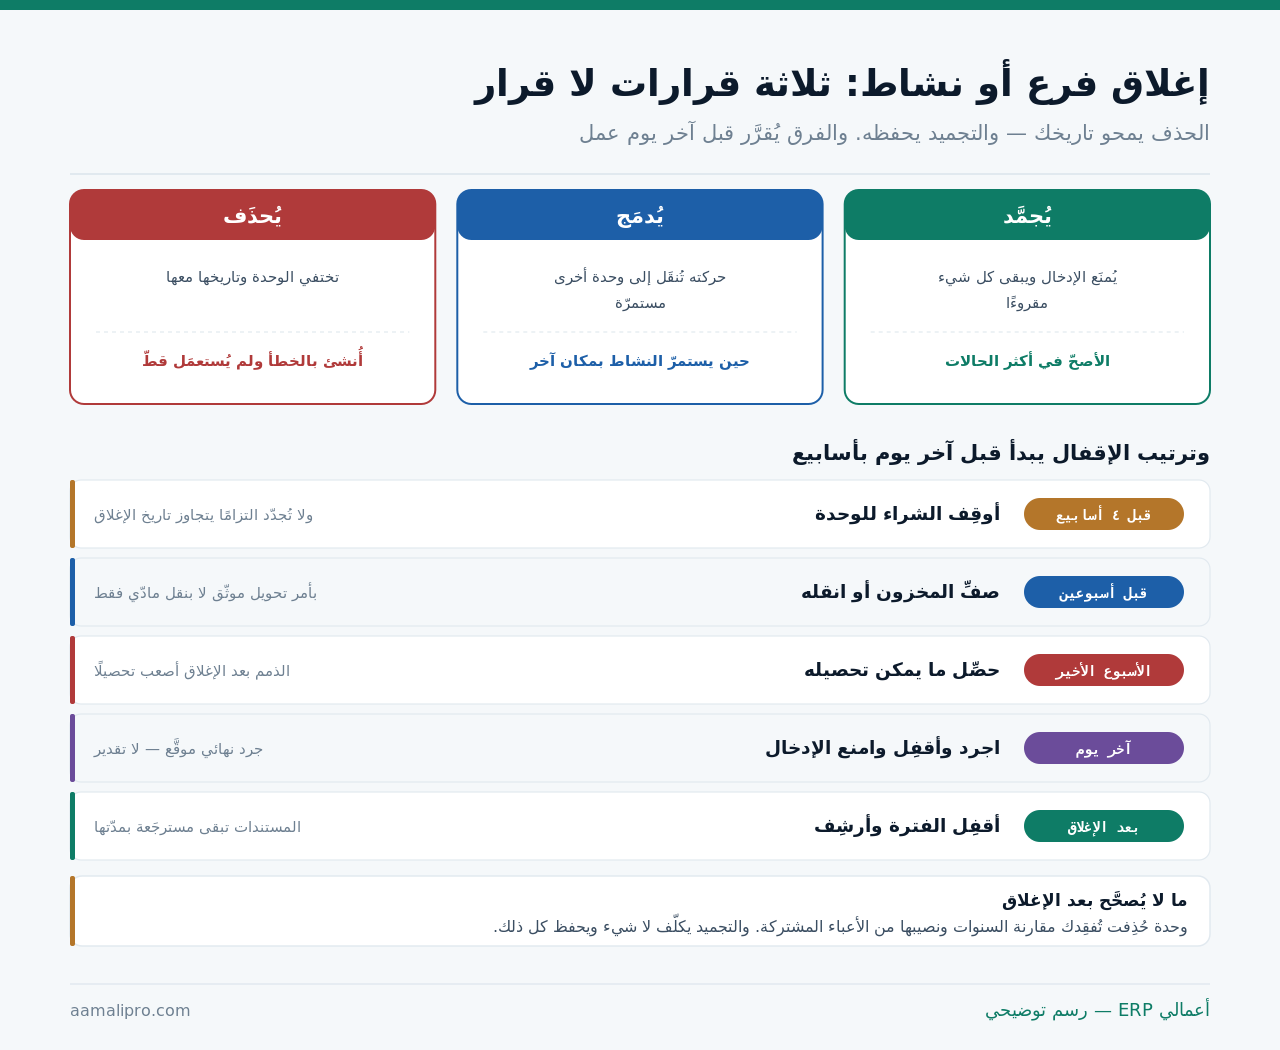
والحذف يصحّ في حالة واحدة تقريبًا: وحدة أُنشئت بالخطأ ولم تُسجَّل عليها حركة قطّ. وما عدا ذلك فالتجميد أو الدمج.
تجميد أم دمج أم حذف؟
والاختيار يُحسَم بأربعة أسئلة:
| السؤال | إن كان الجواب نعم | المسار |
|---|---|---|
| هل عليها حركة تاريخية؟ | تُحفَظ للمقارنة والمراجعة | تجميد |
| هل يستمرّ النشاط في مكان آخر؟ | العملاء والأصناف تنتقل | دمج جزئي |
| هل عليها ذمم أو التزامات؟ | تحتاج متابعة بعد الإغلاق | تجميد لا حذف |
| هل أُنشئت بالخطأ ولم تُستعمَل؟ | لا تاريخ يُفقَد | حذف |
والدمج له وجه دقيق يُغفَل: نقل الحركة التاريخية إلى وحدة أخرى يُفسِد تاريخ الوحدتين معًا. فالفرع المستقبِل يظهر بأرقام لم يحقّقها، والمقارنة السنوية له تصير بلا معنى. ولذلك الأصحّ غالبًا: تُنقَل البطاقات والأرصدة المفتوحة، ويبقى التاريخ في مكانه.
وإن كانت الوحدة قد أُضيفت حديثًا، فقد فصّلنا الاتجاه المقابل — ما يُنشأ وما يُعاد — في إضافة فرع أو نشاط جديد إلى نظام قائم.
ترتيب الإقفال يبدأ قبل آخر يوم بأسابيع
ومن يبدأ في آخر يوم يدفع فرق ذلك نقدًا — في مخزون يُصرَّف بخسارة وذمم لا تُحصَّل:
- قبل أربعة أسابيع: أوقِف الشراء للوحدة، ولا تُجدّد التزامًا يتجاوز تاريخ الإغلاق.
- قبل أسبوعين: صفِّ المخزون أو انقله بأمر تحويل موثّق — لا بنقل مادّي فقط.
- الأسبوع الأخير: حصِّل ما يمكن تحصيله؛ فالذمم بعد الإغلاق أصعب.
- آخر يوم: اجرد جردًا نهائيًا موقَّعًا، ثم امنع الإدخال على الوحدة.
- بعد الإغلاق: أقفِل الفترة وأرشِف، وأبقِ المستندات مسترجَعة بمدّتها.
والخطوة الأولى توفّر أكثر ممّا تبدو: التزام يُجدَّد قبل الإغلاق بأسبوع يُدفَع كاملًا — اشتراك أو عقد صيانة أو إيجار معدّة. ومراجعة الالتزامات المتجدّدة بند أوّل لا أخير.
المخزون: تصفية أم نقل؟
ولكل خيار كلفة مختلفة — والقرار يُتخذ بالصنف لا بالجملة:
| حالة الصنف | الأفضل | لماذا |
|---|---|---|
| سريع الحركة في وحدة أخرى | يُنقَل | يُباع بسعره الطبيعي |
| خاصّ بسوق الوحدة المغلقة | يُصفّى محلّيًا | نقله يجعله راكدًا هناك |
| راكد أصلًا | يُصفّى الآن | نقله ينقل المشكلة فقط |
| قريب انتهاء الصلاحية | يُصفّى فورًا | لا يحتمل التأخير |
| عهدة أو أمانة لدى الغير | يُستردّ قبل الإغلاق | بعده يصعب تتبّعه |
والسطر الثالث قاعدة عامّة: لا تنقل راكدًا إلى وحدة عاملة. فأنت تنقل مشكلة ملموسة وتُحمّل الوحدة الجديدة رقمًا لن تبيعه — ثم يظهر في تقارير تقادمها فيُفسِد قراءتها.
والسطر الأخير يُغفَل غالبًا: بضاعة لدى وكيل أو معرض تخصّ الوحدة المغلقة. ومن لا يستردّها قبل الإغلاق يبحث عنها بعده بلا مالك داخلي يتابع.
أتُغلِق فرعًا أو نشاطًا؟نساعدك في ترتيب الإقفال داخل النظام: التجميد الصحيح والجرد النهائي وحفظ المقارنات.
رتّب الإقفال معناالذمم والالتزامات: من يتابعها بعد الإغلاق؟
وهذا أكثر ما يُنسى — لأن الفريق الذي كان يتابع رحل أو انتقل:
| البند | ما يُفعَل قبل الإغلاق | ومن يتابع بعده |
|---|---|---|
| ذمم العملاء | تكثيف التحصيل ومصادقة الأرصدة | مالك مسمّى في وحدة أخرى |
| دفعات مقدّمة من عملاء | تُسلَّم الخدمة أو تُردّ | لا تُترَك معلّقة |
| مستحقّات مورّدين | تُسوّى أو تُجدوَل كتابةً | المشتريات المركزية |
| عهد الموظفين | تُصفّى قبل آخر يوم | الموارد البشرية |
| عقود إيجار وخدمات | إشعار إنهاء بمهلته | الإدارة المالية |
والسطر الأول يحتاج قرارًا صريحًا: لكل ذمّة مالك جديد بالاسم. فذمّة بلا متابِع تتقادم في ستّة أشهر، ثم تصير خسارة يصعب تفسيرها. وأدوات المتابعة مفصّلة في تقارير أعمار الديون ومتابعة التحصيل.
والسطر الثاني يُعالَج قبل الإغلاق حتمًا: دفعة مقدّمة من عميل لخدمة لن تُقدَّم — تُردّ أو تُنقَل إلى وحدة تقدّمها، ولا تبقى رصيدًا معلّقًا في وحدة مجمَّدة.
البيانات: ما يبقى وما يُؤرشَف
وقاعدة عامّة: ما يخصّ المعاملات يبقى، وما يخصّ التشغيل اليومي يُعطَّل:
| العنصر | المصير | السبب |
|---|---|---|
| المستندات والقيود | تبقى كاملة | أساس أي مراجعة لاحقة |
| بطاقات العملاء والأصناف | تبقى وتُنقَل إن استمرّ التعامل | مصدر واحد لا نسخة جديدة |
| المخزن ومركز التكلفة | يُجمَّد لا يُحذَف | مرتبطان بحركة تاريخية |
| تسلسل مستندات الوحدة | يُغلَق ولا يُعاد استعماله | منعًا لتكرار الأرقام |
| حسابات مستخدمي الوحدة | تُعطَّل في اليوم نفسه | وصول بلا حاجة |
| المرفقات والمستندات الممسوحة | تبقى مسترجَعة بمدّتها | تُطلَب عند أي مراجعة |
والسطر الرابع دقيق ويُخطئ فيه كثيرون: لا تُعِد استعمال بادئة تسلسل الوحدة المغلقة في وحدة أخرى. فتظهر بعد سنة مستندات بأرقام متطابقة من وحدتين — وقد فصّلنا أثر ذلك في إدارة أرقام الفواتير والتسلسل المحاسبي.
والسطر الخامس يُنفَّذ في اليوم نفسه لا بعد أسبوع: حسابات موظفي وحدة مغلقة. وقد فصّلنا حوكمة ذلك في المصادقة متعددة العوامل لحماية الحسابات المالية.
ما الذي يتغيّر في تقاريرك بعدها؟
وهذا ما يُكتشَف متأخرًا — عند أول مقارنة سنوية بعد الإغلاق:
| التقرير | ما يحدث | ما يُفعَل |
|---|---|---|
| مقارنة السنة بالسنة | تراجع ظاهري بلا سبب حقيقي | قارن باستبعاد الوحدة من الطرفين |
| نموّ المبيعات | يبدو سالبًا وهو موجب | أضِف صفّ «نموّ الوحدات المستمرّة» |
| الأعباء المشتركة | تُوزَّع على وحدات أقلّ | الباقي يظهر أقلّ ربحًا |
| متوسطات الأداء | تتغيّر بلا تغيّر فعلي | راجع قاعدة الاحتساب |
| الموازنة السنوية | تصير غير قابلة للمقارنة | تُعدَّل بموافقة مكتوبة |
والسطر الثالث هو أخطرها لأنه يُنتج قرارًا خاطئًا: الأعباء المشتركة لا تنخفض بإغلاق وحدة — بل تُوزَّع على عدد أقلّ. فيظهر فرع باقٍ وقد ساءت ربحيته وهو لم يتغيّر. وقد فصّلنا أسس التوزيع في كيف تنظم حسابات المنشأة متعددة الأنشطة؟.
والسطر الأول يُعالَج بجملة واحدة في التقرير: «المقارنة بالوحدات المستمرّة» — وهي أصدق من الإجمالي حين يتغيّر عدد الوحدات.
الفريق: ما يُنقَل معه ومنه
وما يعرفه فريق الوحدة يرحل معه إن لم يُنقَل قبل آخر يوم:
- اجمع ما يعرفونه عن عملاء الوحدة واتفاقاتهم غير المكتوبة.
- وثّق ذلك في بطاقات العملاء لا في ملفّ منفصل.
- حدّد مالكًا جديدًا لكل علاقة عميل مستمرّة.
- عطّل الصلاحيات في اليوم نفسه.
- احتفظ بقناة سؤال محدودة لأسابيع بعد الإغلاق.
والخطوة الثانية تحديدًا هي ما يمنع خسارة العملاء: الاتفاقات الشفهية تُكتَب في بطاقة العميل داخل النظام — سعر متفق عليه، أو مهلة سداد استثنائية، أو تفضيل تسليم. وقد فصّلنا هذا في توثيق «كيف نعمل»: حين يعرف شخص واحد فقط.
ومتى لا يكون الإغلاق هو الحلّ؟
وهنا ما لا يخدم من يبيعك نظامًا ولا استشارة: كثير من قرارات الإغلاق تُتَّخذ على رقم مقروء خطأً. وقبل أن تُغلِق تحقّق من أربعة احتمالات:
| ما يبدو | وقد يكون | كيف تتحقّق |
|---|---|---|
| الفرع خاسر | تحميل أعباء مشتركة زائد | أعِد الحساب بالهامش المباشر |
| المبيعات تتراجع | موسمية أو تركّز عميل | قارن بالفترة المناظرة |
| الكلفة مرتفعة | إيجار أو عقد قابل للتفاوض | راجع العقود قبل القرار |
| لا أحد يديره | مشكلة إدارة لا موقع | جرّب مالكًا جديدًا ربعًا |
ونقولها ونحن نبيع أنظمة: لا النظام ولا التقرير يقرّر عنك. فالرقم يقول ما حدث، والقرار يحتاج ما لا يظهر في نظام — عقد إيجار قارب على الانتهاء، أو سوق يتغيّر، أو فرصة أفضل لرأس المال نفسه.
قائمة فحص لإغلاق وحدة
عشرة بنود تُراجَع قبل آخر يوم عمل:
- قرار المسار مكتوب: تجميد أم دمج أم حذف — ولماذا.
- الشراء موقوف والالتزامات المتجدّدة مُراجَعة.
- المخزون مُصفّى أو منقول بأمر تحويل موثّق.
- جرد نهائي موقَّع بتاريخه.
- الذمم لكلٍّ مالك جديد بالاسم.
- الدفعات المقدّمة مُسوّاة لا معلّقة.
- العهد والعقود مُصفّاة أو مُنهاة بإشعارها.
- الصلاحيات مُعطَّلة في اليوم نفسه.
- التسلسل مُغلَق ولن يُعاد استعماله.
- ملاحظة في التقارير بأثر الإغلاق على المقارنات.
والبند العاشر هو ما يوفّر نقاشًا متكرّرًا لسنة كاملة: سطر واحد في التقرير يشرح لماذا تغيّر الإجمالي — يُكتَب مرّة ويمنع السؤال نفسه في كل اجتماع.