جيبان لا جيب واحد
وهذه خريطة ما ينتقل بينهما وكيف يُسمّى كلٌّ منه:
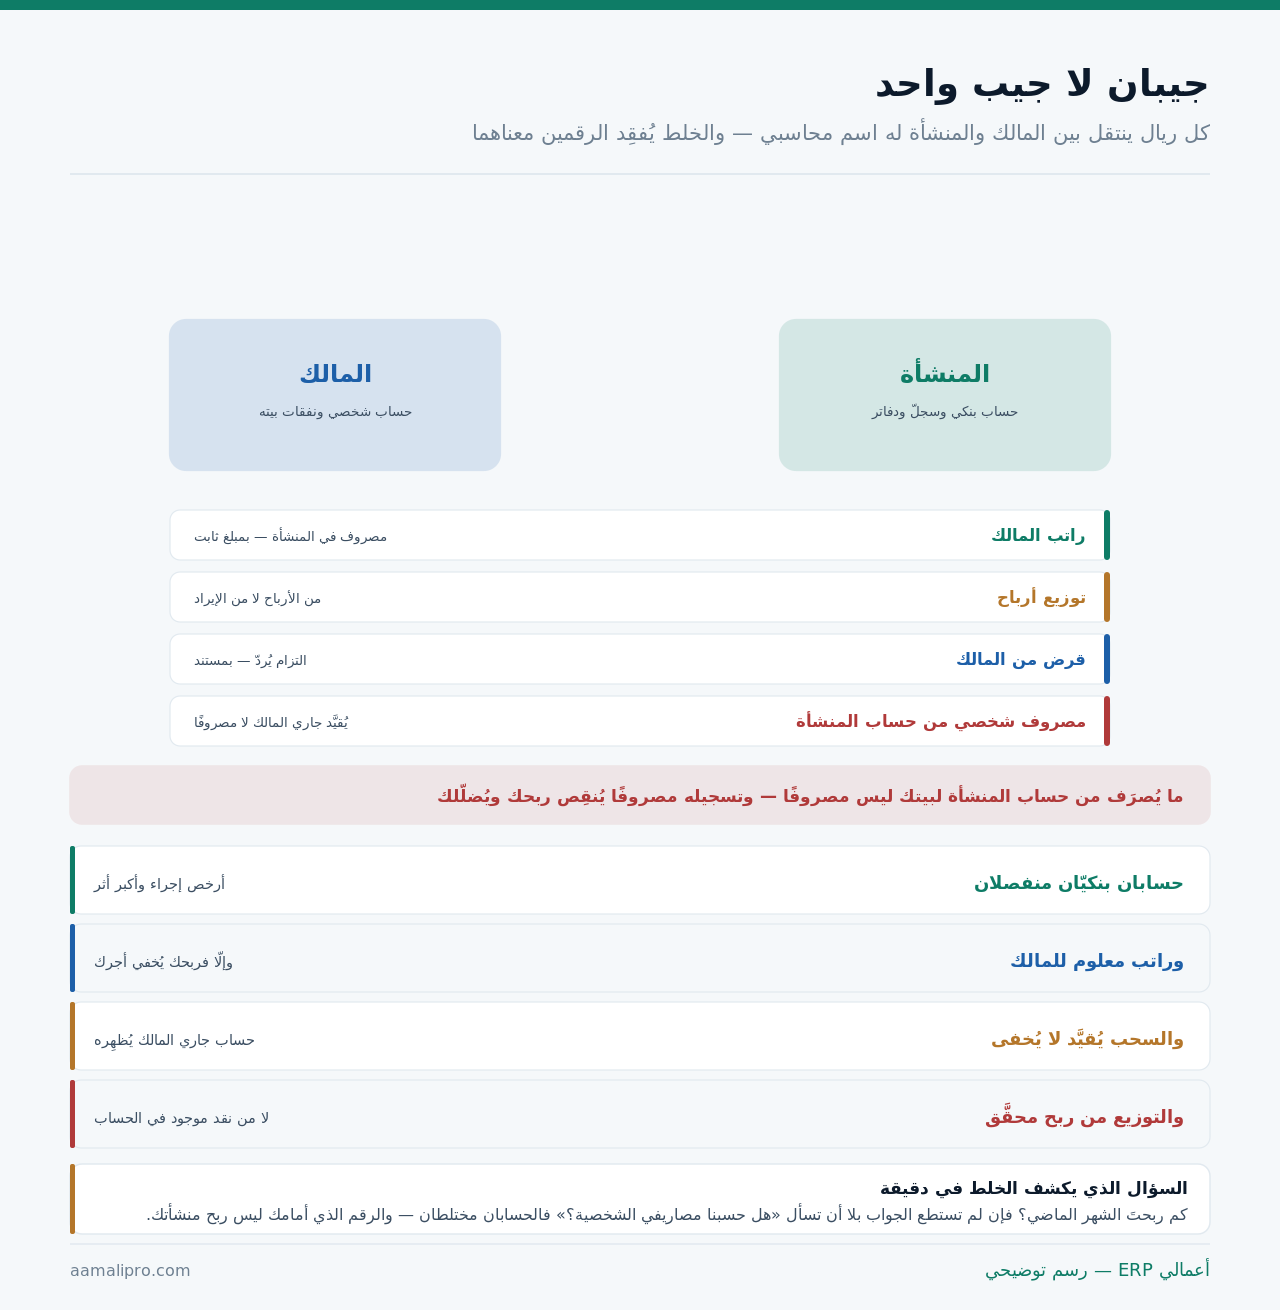
وهذا يخصّ المالك الفرد ومن معه شريك صامت. أمّا الشراكة بحصص وتوزيعات فمفصَّلة في الشراكة في المنشآت الصغيرة.
أربعة أشياء تفقدها بالخلط
ولأن الأثر أكبر من ترتيب الدفاتر:
| ما تفقده | كيف | متى يظهر |
|---|---|---|
| معرفة ربحك الحقيقي | مصروف شخصي يُنقِص الربح | كل شهر |
| القدرة على المقارنة | شهر فيه سفر عائلي وآخر لا | عند قراءة الأرقام |
| ثقة الممول | دفاتر لا تُقرأ | عند طلب تمويل |
| قيمة المنشأة عند البيع | مصروفات لا تخصّها | عند بيع أو شراكة |
والأثر الثالث يُكتشَف متأخّرًا: طلب تمويل يُرفَض لأن الدفاتر مختلطة — فالممول لا يستطيع تقدير قدرة السداد من أرقام تجمع البيت بالعمل، وقد فُصِّل في ملفّ التمويل: المستندات المطلوبة من دفاترك.
ويُضاف أثر خامس يظهر يوميًّا ولا يُنسَب إلى سببه: وقت المحاسب. فمن يستقبل كشف حساب يجمع مصروف البيت بمصروف العمل يقضي ساعات شهريًّا في الفرز والسؤال — وهي ساعات تُدفَع سواء كان موظّفًا عندك أو مكتبًا خارجيًّا، وتختفي كلّها بحسابين منفصلين.
والأثر الرابع أثمنها على المدى الطويل: منشأة بأرقام نظيفة تُقيَّم أعلى — وقد فُصِّل في جاهزية المنشأة لانتقال الملكية.
اجعل لنفسك راتبًا معلومًا
ولأن هذه أهمّ خطوة وأكثرها إهمالًا:
- حدّد مبلغًا شهريًّا ثابتًا — يكفي حياتك ولا يُثقِل المنشأة.
- واصرفه في موعد ثابت كأي راتب.
- وسجّله مصروفًا في المنشأة — فعملك فيها له كلفة.
- وراجِعه سنويًّا لا شهريًّا بحسب المزاج.
- وما زاد عنه فهو سحب أو توزيع — لا راتب.
وهذا الرقم يغيّر قرارات كثيرة: التسعير ونقطة التعادل وقرار التوسّع — فكلّها تُحسَب على تكلفة كاملة، وقد فُصِّلت في حساب نقطة التعادل وهامش المساهمة.
حساب واحد يحلّ نصف المشكلة
ولأن السحب لا يُمنَع — بل يُسجَّل:
| الحركة | الأثر على جاري المالك | ما ليست |
|---|---|---|
| سحب نقدي للبيت | يزيد مدينًا | ليس مصروفًا |
| شراء شخصي ببطاقة المنشأة | يزيد مدينًا | ليس مصروفًا |
| إيداع من المالك للمنشأة | يقلّ أو يصير دائنًا | ليس إيرادًا |
| دفع فاتورة منشأة من جيبه | يقلّ | ليس تبرّعًا |
| توزيع أرباح معتمَد | يُقفَل مقابل الأرباح | ليس سحبًا عاديًّا |
والفائدة العملية: رصيد واحد يقول كم أخذتَ وكم أعطيتَ — فلا يضيع بين المصروفات ولا يُنسى. وقراءته آخر السنة تفاجئ كثيرًا من الملّاك.
ويُقرأ الرصيد باتّجاهه لا بقيمته وحدها: رصيد يزيد كل شهر بمقدار ثابت يعني أن سحبك صار نمطًا لا استثناءً — وهذا يُعالَج برفع الراتب المعلن لا بالاستمرار في السحب. فالراتب الواقعي أصدق من راتب صغير يُكمَّل بسحوبات صامتة.
ورصيده المدين الكبير إشارة تستحقّ وقفة: سحب يفوق الربح يُنقِص رأس المال — فالمنشأة تُموِّل حياتك من أصلها لا من ربحها، وهذا يستمرّ حتى تعجز.
كم بلغ سحبك من المنشأة هذا العام؟نضبط حساب جاري المالك وراتبك وتوزيعاتك، ونفصل ما اختلط في دفاترك — بلا إعادة بناء من الصفر.
اطلب فصل الحساباتراتب… سحب… توزيع… قرض
ولأن الخلط بينها يُغيّر القوائم كلّها:
| الحركة | من أين | أثرها في القوائم |
|---|---|---|
| راتب | مصروف تشغيلي | يُنقِص الربح |
| سحب شخصي | حقوق الملكية | لا يمسّ الربح |
| توزيع أرباح | الأرباح المحتجزة | يُنقِص حقوق الملكية |
| قرض من المالك | التزام على المنشأة | يُردّ ولا يُوزَّع |
| زيادة رأس المال | حقوق الملكية | لا يُردّ |
والفرق بين الأخيرين يُغفَل ويُنتِج خلافًا لاحقًا: مال أدخلتَه للمنشأة — أقرض أم رأس مال؟ فالأول يُردّ بأولوية والثاني لا. والجواب يُكتَب يوم الإدخال لا يوم الحاجة.
والتوزيع له شرط لا يُتجاوَز: من ربح محقَّق لا من نقد موجود — فوجود مال في الحساب قد يكون دفعات عملاء مقدَّمة، وقد فُصِّلت في إدارة الدفعات المقدَّمة من العملاء.
خمسة إجراءات تُنجَز في أسبوع
ولأن الفصل يبدو مشروعًا وهو ليس كذلك:
- حساب بنكي للمنشأة وآخر شخصي — وبطاقتان لا واحدة.
- وراتب شهري ثابت يُحوَّل بينهما بمرجع واضح.
- وحساب «جاري المالك» في شجرة حساباتك.
- وقاعدة معلنة: لا شراء شخصي ببطاقة المنشأة — وإن وقع فيُقيَّد جاريًا.
- ومراجعة شهرية لخمس دقائق: ما الذي دخل الحساب وخرج منه ولا يخصّ العمل؟
وما اختلط سابقًا لا يُعاد بناؤه: ابدأ من تاريخ معلن واترك ما قبله كما هو مع ملاحظة في الدفاتر. فمحاولة تنظيف سنتين ماضيتين تستهلك وقتًا أكثر ممّا تُنتِج.
ماذا عن السيارة والجوّال والمكتب في البيت؟
ولأن هذه أكثر ما يُسأل عنه ويُترَك بلا قاعدة:
| البند | القاعدة العملية | ما يُوثَّق |
|---|---|---|
| سيارة تُستعمَل للاثنين | نسبة معلنة للعمل | قرار مكتوب مرّة |
| جوّال أو إنترنت | نسبة أو مبلغ ثابت | يُثبَّت ولا يُناقَش شهريًّا |
| مكتب في البيت | نسبة مساحة أو مبلغ رمزي | يُسأل عنه مختصّ |
| وجبة عمل مع عميل | مصروف عمل | اسم العميل والغرض |
| سفر مختلط | يُقسَّم | الأيام والغرض |
والقاعدة التي تُنهي الجدل: اكتب النسبة مرّة والتزم بها — فالمناقشة الشهرية عن كل بند تستهلك وقتًا أكثر من قيمته. والمعالجة الضريبية لهذه البنود تختلف، وتحديدها لحالتك يُسأل عنه المحاسب القانوني.
والأصل المشترك يُعامَل بحذر إضافي: سيارة باسم المالك تعمل في المنشأة ليست أصلًا لها — وقد فُصِّل التمييز في إدارة الأصول الثابتة وحساب الإهلاك.
ماذا يتغيّر في أرقامك بعد الفصل؟
ولأن الغرض قراءة صحيحة لا انضباط شكلي:
| الرقم | قبل الفصل | بعده |
|---|---|---|
| الربح الشهري | يتذبذب بلا سبب تشغيلي | يعكس العمل |
| المصروفات | أعلى من الحقيقة | قابلة للمقارنة |
| التدفّق النقدي | لا يُقرأ | واضح |
| حقوق الملكية | غامضة | تُظهِر ما أخذتَ وما تركت |
| كلفة العمل الحقيقية | ناقصة — بلا أجرك | كاملة |
والصفّ الأخير هو أثمن ما تكسبه: معرفة أن نشاطك يحتمل أجرك — فمنشأة تربح بعد أجر المالك مختلفة تمامًا عن أخرى تربح لأنه لا يأخذ شيئًا، وقد فُصِّل في كيف يعرف صاحب المشروع أرباحه اليومية؟.
ومتى لا يستحقّ هذا التفصيل؟
ونقولها ونحن نبيع ضبط الحسابات: ليست كل حالة تحتاج هذا كلّه.
| الحالة | الكافي | متى تنتقل |
|---|---|---|
| نشاط جانبي صغير جدًّا | حساب منفصل فقط | حين يصير مصدر دخلك |
| بلا موظّفين ولا التزامات | راتب وسحب فقط | مع أول موظّف |
| مشروع في أشهره الأولى | الفصل البنكي أولًا | بعد استقرار الدخل |
| منشأة بشركاء أو تمويل | يستحقّ كاملًا | فورًا |
والنصيحة التي تقلّل ما تدفعه لنا: افتح حسابًا بنكيًّا منفصلًا اليوم وابدأ راتبًا لنفسك — قبل أن تشتري نظامًا أو تستعين بمحاسب. فهاتان الخطوتان تُنجِزان أكثر ممّا يُنجِزه أي ضبط لاحق على دفاتر مختلطة.
والصفّ الأخير لا يحتمل تأجيلًا: مع أول شريك أو أول ممول يصير الفصل شرطًا لا تحسينًا — فما كان ترتيبًا شخصيًّا صار حقوقًا لأطراف أخرى.
قائمة فحص لفصل الحسابات
وتُراجَع شهريًّا في خمس دقائق:
الحسابان
بنكي للمنشأة وآخر شخصي — وبطاقتان.
الراتب
مبلغ ثابت في موعد ثابت — يُراجَع سنويًّا.
الجاري
كل سحب وإيداع يُقيَّد فيه.
الرمادي
نسبة مكتوبة مرّة للسيارة والجوّال.
التوزيع
من ربح محقَّق لا من نقد موجود.
وابدأ بخطوة واحدة هذا الأسبوع: حدّد راتبك واصرفه. فهو الرقم الذي يجعل كل حسابات ربحك صادقة — وأكثر الملّاك لم يحدّده يومًا.