ليس السعر — بل عمق الحفرة وطولها
وثلاثة خيارات على المقياس نفسه تُظهِر ما لا تُظهِره الأرقام منفردة:
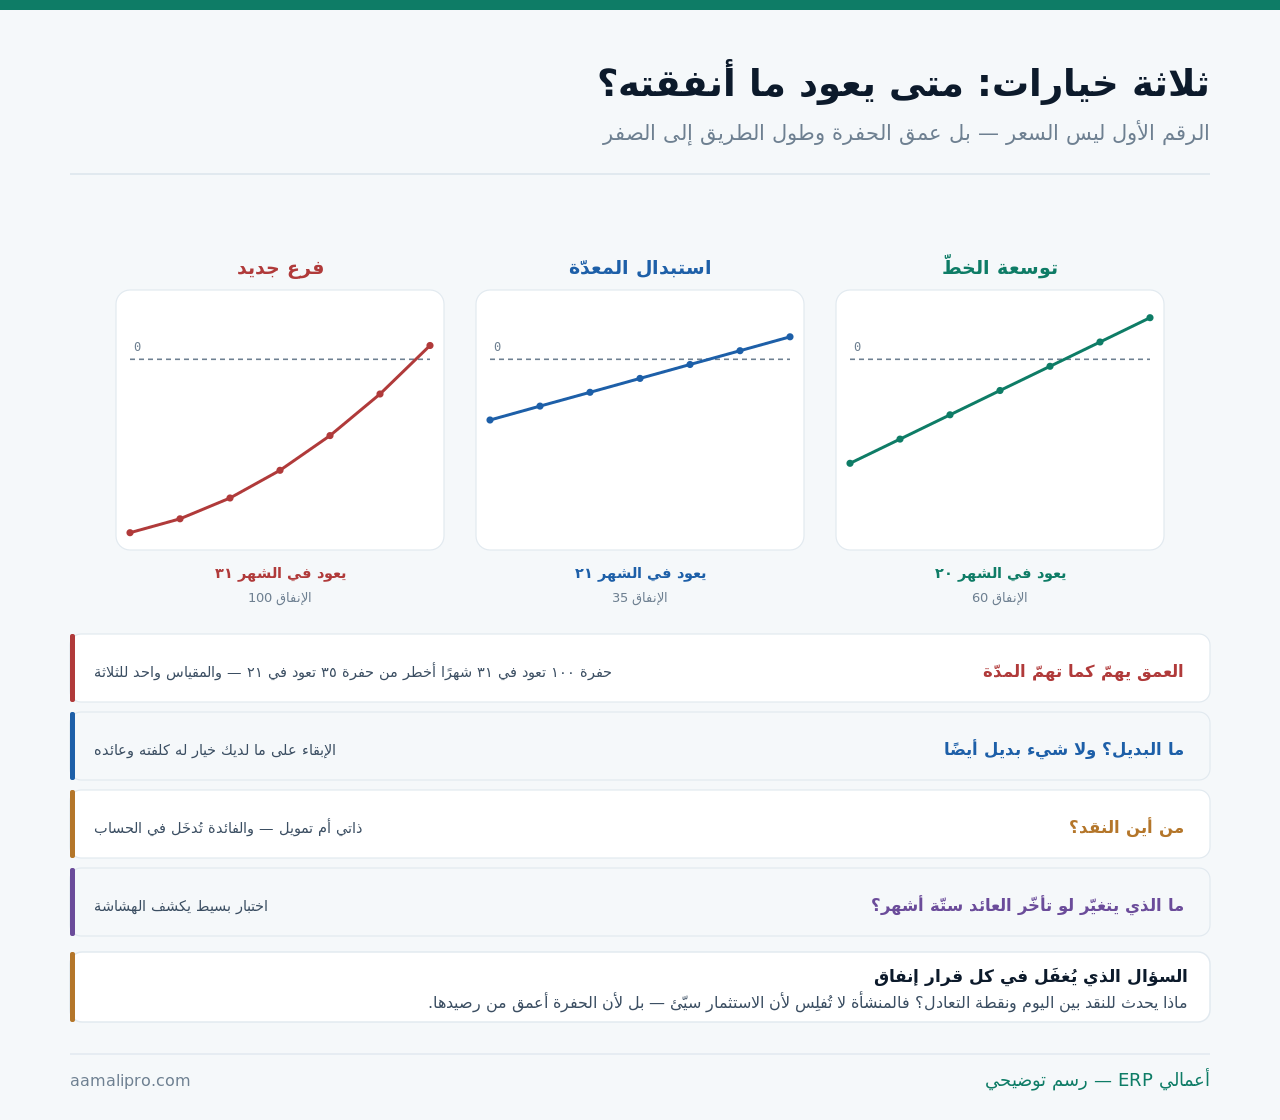
ولاحظ أن الخيار الأسرع عائدًا ليس الأفضل بالضرورة: حفرة ١٠٠ تعود في ٣١ شهرًا أخطر من حفرة ٣٥ تعود في ٢١ — لأن الأولى تستهلك نقدًا أكثر ولمدّة أطول قبل أن تبدأ العودة.
وهذا المقال عن قرار الإنفاق. أمّا معالجته المحاسبية فمفصَّلة في الأصول الثابتة والإهلاك، والمفاضلة بين الشراء والاستئجار في متابعة عقود الإيجار والاشتراكات.
فترة الاسترداد: حساب بلا تعقيد
وهي أبسط مقياس وأكثره فائدة للمنشأة الصغيرة:
- احسب الإنفاق الكامل — لا السعر وحده.
- قدّر العائد النقدي الشهري — زيادة إيراد أو وفر مصروف.
- اقسم الأول على الثاني — تظهر الأشهر.
- قارِنها بعمر الأصل — استرداد أطول من العمر قرار خاسر.
- اطرح: هل نحتمل هذه المدّة؟ — لا هل هي مقبولة نظريًّا.
والخطوة الثانية تُبنى على وفر مثبَت لا متوقّع: «سيوفّر موظّفًا» ليست وفرًا حتى يُنقَل الموظّف أو يُستغنى عنه. وقد فصّلنا هذا التمييز في قياس عائد النظام: ما يُحسَب وما يُدّعى.
الحفرة: ما بين الدفع والعودة
وهي التي تُسقِط منشآت رابحة:
| العامل | ما يعمّق الحفرة | ما يخفّفها |
|---|---|---|
| طريقة الدفع | دفعة واحدة مقدَّمة | دفعات على مراحل |
| زمن التشغيل | تركيب وتجريب طويل | تشغيل سريع |
| منحنى التعلّم | إنتاجية أقلّ أول شهرين | تدريب مسبق |
| رأس المال العامل | مخزون إضافي مطلوب | لا يحتاج مخزونًا |
| الالتزامات القائمة | أقساط أخرى في الفترة | لا التزامات متزامنة |
والعامل الرابع يُنسى دائمًا: الأصل الجديد قد يحتاج مخزونًا ومصروفات تشغيل تسبق إيراده. ففرع جديد لا يكلّفك تجهيزه فقط — بل بضاعته ورواتبه قبل أن يبيع.
والعامل الأول قابل للتفاوض دائمًا: دفعات مرتبطة بمراحل التشغيل تخفّف الحفرة وتحمي من التأخّر معًا — وقد فصّلنا ذلك في بنود العقد: اربط الدفعات بالقبول.
أربعة بدائل تُقارَن دائمًا
ولأن قرار الشراء يُقارَن بأربعة لا بواحد:
| البديل | متى يفوز | ما ينتبه له |
|---|---|---|
| الشراء | استعمال دائم وطويل | يستهلك نقدًا |
| الاستئجار | حاجة متغيّرة أو مؤقّتة | أغلى على المدى |
| الإسناد لطرف آخر | حجم صغير أو متذبذب | اعتماد على غيرك |
| تحسين ما لديك | يُغفَل كثيرًا | قد يكفي |
| لا شيء | العائد لا يبرّر | له كلفته أيضًا |
والبديل الرابع أرخص ما يُجرَّب: هل المشكلة في الطاقة أم في استعمالها؟ فمعدّة تعمل بنصف طاقتها لا تحتاج ثانيةً — بل جدولة أفضل. وقد فصّلنا ذلك في الذروة اليومية: طلب يتحرّك وطاقة ثابتة.
والبديل الأخير يُذكَر ليُحسَب: «لا شيء» خيار له كلفة — طلبات مرفوضة أو جودة أقلّ أو صيانة متكرّرة. ومقارنة الشراء بها هي المقارنة الصحيحة.
أمامك قرار إنفاق كبير؟نبني معك جدول الحفرة النقدية شهرًا بشهر من أرقامك — فترى متى تعود وماذا يحدث بينهما.
احسب حفرتك النقديةاختبار بسيط يكشف الهشاشة
ولا يحتاج نموذجًا — بل ثلاثة أسئلة على الأرقام نفسها:
ماذا لو تأخّر العائد ٦ أشهر؟
أشيع ما يقع — والتأخير في التشغيل لا في الطلب.
ماذا لو كان العائد نصف المتوقّع؟
هل يبقى القرار صحيحًا أم يصير خطأً؟
ماذا لو زادت الكلفة ٢٠٪؟
التركيب والتعديلات تتجاوز التقدير غالبًا.
ماذا لو احتجنا النقد لشيء آخر؟
فرصة أو أزمة — والمال محجوز.
هل يمكن التراجع؟
أصل يُباع بنصف ثمنه غير عقد لا يُفسَخ.
هل يمكن التجزئة؟
نصف الاستثمار الآن ونصفه بعد ستّة أشهر.
والبطاقة الأخيرة أنقذت قرارات كثيرة: هل يمكن أن تشتري نصفه؟ فمعدّة واحدة بدل اثنتين، أو فرع أصغر، أو نظام بوحدة واحدة — يُثبِت الفرضية بنصف المخاطرة، ويُكمَل إن صحّت.
والبطاقة الخامسة تحدّد حجم المخاطرة الحقيقي: ما تستطيع التراجع عنه ليس خطرًا كبيرًا. وأصل له سوق ثانوية أقلّ خطرًا من تجهيز مخصّص لا يشتريه أحد.
التمويل: قرار ثانٍ منفصل
ولا يُخلَط بقرار الجدوى — فقد يكون الاستثمار صحيحًا وتمويله خاطئًا:
| المصدر | متى يناسب | ما ينتبه له |
|---|---|---|
| نقد ذاتي | رصيد فائض حقيقي | لا تستهلك الاحتياطي |
| تمويل بنكي | عائد يفوق كلفة التمويل | يُسأل عن أحكامه مختصّ |
| دفعات من المورّد | إن قبِلها | قد تُرفَع القيمة مقابلها |
| تأجير تشغيلي | حاجة متغيّرة | الكلفة الإجمالية أعلى |
| تأجيل والادّخار | إن لم يكن ملحًّا | الأقلّ خطرًا |
والقاعدة التي تحمي المنشأة: لا تموّل أصلًا طويل العمر بنقد التشغيل. فمن يشتري معدّة تعمل خمس سنوات من رأس ماله العامل يضغط نقده اليومي مقابل عائد بعيد — وقد فصّلنا العلاقة في التسهيلات البنكية: متى تُستعمَل؟.
وما يخصّ أحكام التمويل ومنتجاته يُسأل عنه مختصّ — وما هنا مقارنة إدارية بين مصادر النقد.
إجراء لا اجتماع: صفحة واحدة
ولأن القرار الكبير يستحقّ ورقة لا نقاشًا شفهيًّا:
- ما المشكلة؟ — لا «ما الذي نشتريه؟».
- البدائل الخمسة ولماذا استُبعِدت أربعة.
- الإنفاق الكامل بكل بنوده.
- العائد الشهري ومصدر تقديره.
- الحفرة شهرًا بشهر حتى التعادل.
- اختبار الحساسية بثلاثة أسئلة.
- من يوافق — بحسب المبلغ.
والبند الأخير يُحدَّد بالمبلغ لا بالنوع: حدّ يمرّ فوقه القرار بموافقة إضافية. وقد فصّلنا بناءه في مسارات الاعتماد: من يوافق على ماذا؟ وبين الشركاء: ما يُكتَب قبل أن يُختلَف عليه.
بعد الشراء: قياس ما وعدت به
وهذا ما يميّز منشأة تتعلّم من أخرى تكرّر:
| ما يُقاس | متى | ما يفيده |
|---|---|---|
| الكلفة الفعلية مقابل المقدَّرة | عند اكتمال التركيب | يصحّح تقديرك القادم |
| زمن التشغيل الفعلي | عند بدء الإنتاج | يُظهِر تفاؤل التقدير |
| العائد الشهري الفعلي | بعد ٣ و٦ أشهر | يُقارَن بالوعد |
| الاستعمال الفعلي | بعد ٦ أشهر | هل يعمل بطاقته؟ |
والقياس الأخير يكشف نمطًا متكرّرًا: أصول تعمل بثلث طاقتها. وهو يعني أن التقدير كان متفائلًا — والمعلومة تنفع في القرار القادم أكثر من أي دراسة.
والقياس الأول يبني ذاكرة مؤسّسية: سجلّ بسيط لكل إنفاق كبير: المقدَّر والفعلي. وبعد ثلاثة قرارات تعرف نسبة تفاؤلك المعتادة — وتضيفها إلى تقديرك القادم.
ستّة أفخاخ في قرارات الإنفاق
وكلّها تبدو منطقية في لحظتها:
| الفخّ | كيف يبدو | الحقيقة |
|---|---|---|
| الخصم الموسمي | «العرض ينتهي غدًا» | الاستعجال ليس جدوى |
| ما أُنفِق سابقًا | «صرفنا عليه كثيرًا» | لا يُسترَدّ بإنفاق المزيد |
| مجاراة المنافس | «اشتروا واحدة» | ظروفهم غير ظروفك |
| الطاقة الزائدة للمستقبل | «سنكبر» | تُدفَع اليوم وتُستعمَل لاحقًا |
| الأحدث دائمًا | «الجيل الجديد» | ما تحتاجه لا ما يوجد |
| التمويل السهل | «الأقساط بسيطة» | المجموع لا القسط |
والفخّ الرابع أشيعها في المنشآت الناجحة: طاقة تُشترى للمستقبل. فالمنطق سليم والكلفة حاضرة والعائد مؤجَّل — والأفضل غالبًا شراء ما تحتاجه اليوم مع إمكان التوسعة لاحقًا.
والفخّ السادس يُعالَج بحساب واحد: اجمع الأقساط كلّها. فالفارق بين المجموع والسعر النقدي هو كلفة التمويل — ويُقارَن بالعائد لا بحجم القسط.
ومتى لا يستحقّ هذا الحساب كلّه؟
وهنا ما لا يخدمنا: ليس كل شراء يستحقّ دراسة.
| الحالة | الكافي | لماذا |
|---|---|---|
| مبلغ صغير نسبيًّا | قرار مباشر | كلفة الدراسة أعلى |
| استبدال ضروري لمعطَّل | قارِن عرضين | لا خيار في الأصل |
| متطلَّب نظامي | يُنفَّذ | لا يُقاس بالعائد |
| أصل يمنع توقّفًا | التوقّف هو العائد | الحساب واضح |
| إنفاق يتجاوز شهر إيرادك | الدراسة كاملة | الخطأ هنا مكلف |
ونقولها ونحن نبيع نظامًا هو نفسه إنفاق رأسمالي: طبّق هذا على شرائنا نحن. فاسأل عن الإنفاق الكامل لا سعر الرخصة، وعن الحفرة النقدية في سنة التطبيق، وعن العائد بوفر مثبَت لا موعود، وعن البديل «تحسين ما لديك» — فقد يكون ضبط إجراءاتك يكفيك سنةً أخرى. ومن يبيعك نظامًا ولا يقبل هذه الأسئلة يبيعك أملًا.
قائمة فحص قبل أي إنفاق كبير
عشرة بنود — تُملأ في صفحة:
- المشكلة مكتوبة لا الحلّ.
- خمسة بدائل بما فيها «لا شيء».
- الإنفاق الكامل لا السعر.
- العائد الشهري بمصدر تقديره.
- فترة الاسترداد مقارنةً بعمر الأصل.
- الحفرة النقدية شهرًا بشهر.
- ثلاثة أسئلة حساسية.
- هل يمكن التجزئة؟
- مصدر التمويل وقراره منفصل.
- ما سيُقاس بعده ومتى.
والبند السادس هو الذي يمنع أكثر الأخطاء فداحةً: جدول شهري بسيط للنقد حتى التعادل. فهو يُظهِر الشهر الذي ينخفض فيه رصيدك إلى أدنى نقطة — وإن كان ذلك الرقم مقلقًا فالقرار يُعدَّل أو يُؤجَّل قبل أن يُتَّخذ.