ثلاث خانات — لا نقل واحد
ولأن الخطأ الشائع افتراض أن كل شيء ينتقل بالاسم:
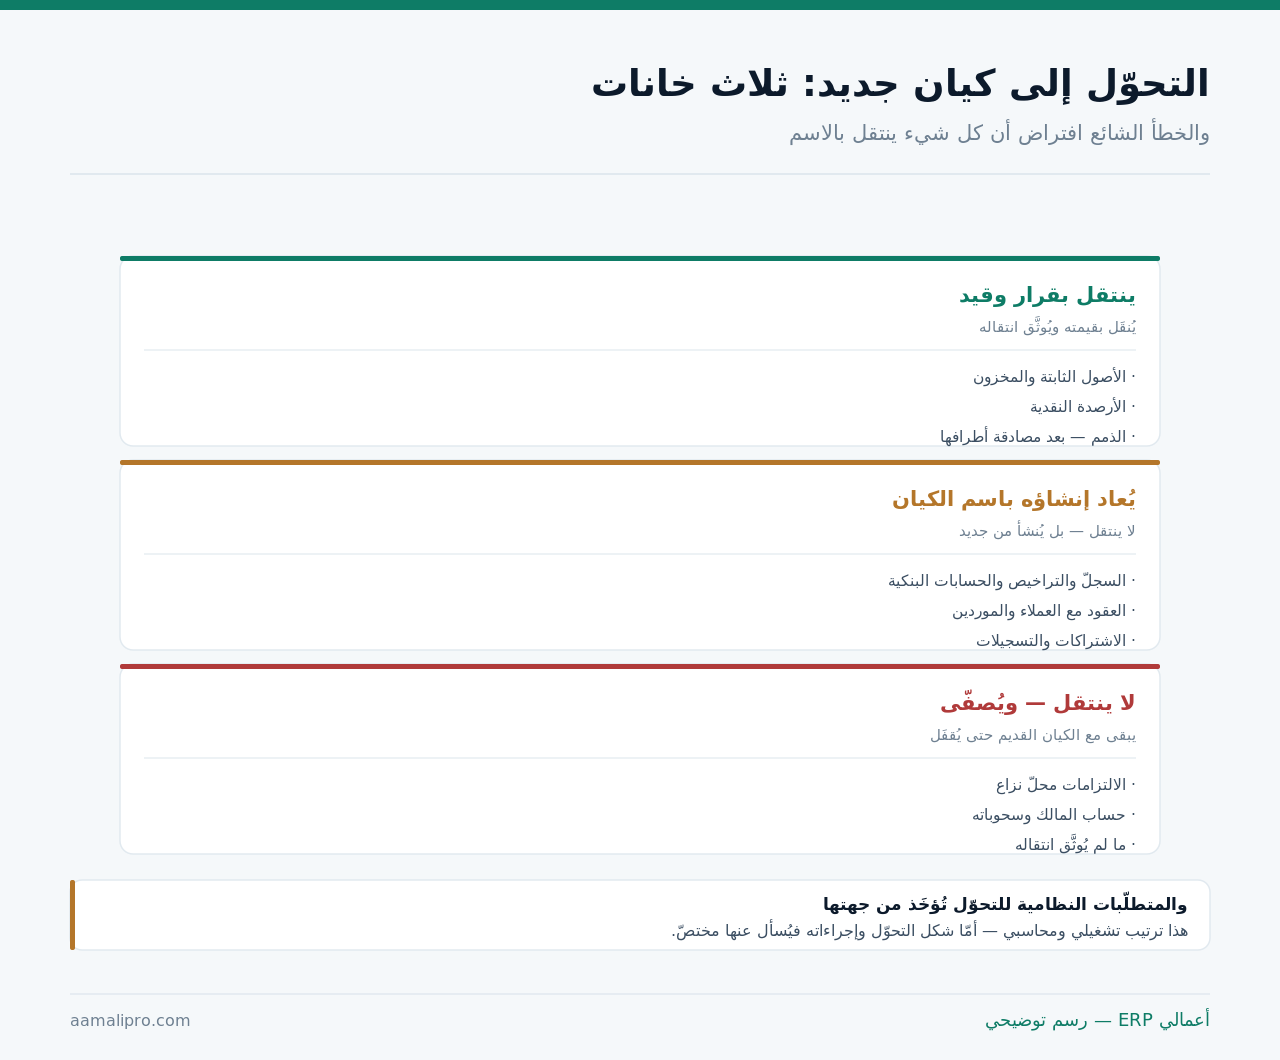
وموضع هذا المقال من غيره: انتقال الملكية عن بيع المنشأة أو انتقالها لمالك آخر، وتوحيد القوائم عن كيانات متعدّدة قائمة، وهذا عن انتقال نشاط قائم من كيان إلى كيان — والملكية فيه غالبًا لا تتغيّر.
أربعة دوافع — وواحد لا يكفي وحده
ولأن التحوّل كلفة وعمل فلا يُقدَم عليه بلا سبب:
| الدافع | وزنه | ما يُنتبَه له |
|---|---|---|
| دخول شريك أو مستثمر | دافع قويّ | يلزم كيان يحتمل الحصص |
| فصل المسؤولية عن الذمّة الشخصية | دافع قويّ | حدوده تُسأل من مختصّ |
| متطلّبات عملاء أو مناقصات | دافع عملي | تُتحقَّق قبل الالتزام |
| نموّ الحجم وتعدّد الأنشطة | يستحقّ الدراسة | قد يكفي فصل داخلي |
| انطباع أن الشركة أفضل | لا يكفي وحده | كلفة بلا مقابل |
والصفّ الأخير يقع أكثر ممّا يُظنّ: التحوّل للمظهر. فكيان جديد يعني التزامات ودفاتر ومتطلّبات دورية — ومن تحوّل لأن ذلك «يبدو أفضل» يجد كلفةً سنوية بلا منفعة تقابلها، وقد فُصِّلت الأنشطة في تعدّد الأنشطة.
والصفّ الرابع يستحقّ سؤالًا قبل القرار: هل يكفي فصل داخلي؟ فكثير ممّا يُطلَب من التحوّل — قراءة ربحية كل نشاط، وفصل المصروفات — يتحقّق بمراكز تكلفة داخل كيان واحد بكلفة أقلّ بكثير.
ما ينتقل: بأي قيمة وبأي مستند؟
ولأن الانتقال بين كيانين حدث محاسبي لا إجراء إداري:
| البند | ما يلزم | ما يقع بإهماله |
|---|---|---|
| الأصول الثابتة | قائمة بقيم وتواريخ | إهلاك يبدأ من الصفر خطأً |
| المخزون | جرد بتاريخ الانتقال | رصيد لا يُطابِق شيئًا |
| النقد والبنوك | تحويل موثّق | خلط بين حسابين |
| الذمم المدينة | بمصادقة العملاء | عميل يسدّد للكيان القديم |
| الذمم الدائنة | بموافقة الموردين | مورّد يطالب الكيان القديم |
| الأصول الشخصية المخلوطة | تُفصَل قبل النقل | انتقال ما ليس للنشاط |
أتنقل أرصدة أم تنسخ أرقامًا؟نبني معك جرد الانتقال وقوائم الأصول والذمم بتاريخ واحد — فيبدأ الكيان الجديد من أرصدة مطابَقة.
اطلب تجهيز أرصدة الانتقالوالصفّ الخامس هو أخطرها وأقلّها انتباهًا: الذمم الدائنة. فالمورّد ليس ملزَمًا بأن يقبل انتقال دينه إلى كيان آخر — وموافقته تُطلَب صراحةً، وإلّا بقي دائنًا للكيان القديم وأنت تظنّه قد انتقل.
والصفّ الأول يُخطئ فيه من يعامل النقل كأنه شراء جديد: الإهلاك. فأصل عمره ثلاث سنوات لا يبدأ إهلاكه من جديد لمجرّد انتقاله — والقيمة وتاريخ الاقتناء ينتقلان معه، وقد فُصِّل في الأصول الثابتة والاستهلاك.
ما يُعاد إنشاؤه: لا ينتقل بالاسم
ولأن أكثر ما يُفاجئ هو ما يُظنّ أنه ينتقل تلقائيًّا:
| العنصر | الحقيقة | ما يُفعَل |
|---|---|---|
| عقود العملاء | باسم الكيان القديم | ملحق أو عقد جديد |
| عقود الموردين | كذلك | إشعار وتوقيع جديد |
| الحسابات البنكية | لا تُحوَّل | حساب جديد ثمّ إقفال القديم |
| التسجيلات لدى العملاء | تُعاد | قد تستغرق أسابيع |
| الاشتراكات والخدمات | باسم من؟ | تُنقَل أو تُنشأ |
| الموقع والعلامة | تُنقَل ملكيتها | بمستند لا بافتراض |
أعندك قائمة بما يجب إعادة إنشائه؟نحصر معك العقود والتسجيلات والاشتراكات التي تحمل اسم الكيان القديم — قبل أن يوقفها أول رفض.
اطلب حصر ما يُعاد إنشاؤهوالصفّ الرابع أطولها زمنًا وأكثرها إيلامًا للتدفّق النقدي: إعادة التسجيل لدى العملاء. فعميل كبير قد يستغرق أسابيع لتسجيل مورّد جديد — وحتى يكتمل ذلك لا تُقبَل فواتيرك، والاستعداد له قبل التحوّل لا بعده، وقد فُصِّل من الجهة المقابلة في تأهيل المورّد الجديد.
والصفّ الأول يُعالَج بأخفّ الطرق: ملحق لا عقد جديد. فملحق يُثبِت حلول الكيان الجديد محلّ القديم أسرع من إعادة التفاوض — والانتظار حتى تنشأ مشكلة يجعل التعديل تفاوضًا لا إجراءً، وقد فُصِّل في العقود طويلة الأجل.
دفتران لا دفتر: إقفال وافتتاح
ولأن الخلط بينهما يُنتِج سنةً لا تُقرأ:
- حدّد تاريخ انتقال واحدًا — لا مدّة انتقالية.
- وأقفِل دفاتر الكيان القديم إلى ذلك التاريخ.
- وافتح أرصدة الكيان الجديد منها لا من تقدير.
- ولا تخلط حركة الكيانين ولو ليوم.
- واحتفظ بدفاتر القديم فهي مرجع لسنوات.
والخطوة الأولى هي أصل الانضباط كلّه: تاريخ واحد. فمدّة انتقالية يبيع فيها الكيانان معًا تُنتِج فواتير متداخلة وأرصدة لا تُطابَق — واختيار يوم فاصل، ويكون آخر يوم في فترة محاسبية غالبًا، يجعل الأمر إقفالًا وافتتاحًا لا فوضى.
والخطوة الثالثة تمنع خطأً يبقى سنوات: الأرصدة من الإقفال. فبناء أرصدة الكيان الجديد من تقرير سريع أو من تقدير يُنتِج فروقًا تُكتشَف بعد سنة — والصواب أن تكون مخرَج إقفال مطابَق، وقد فُصِّل في الأرصدة الافتتاحية.
الموظّفون: ما ينتقل معهم
ولأن الحقوق لا تسقط بتغيّر اسم من يوظّف:
| المسألة | ما يُنتبَه له | أين يُعالَج |
|---|---|---|
| العقود | تُعاد باسم الكيان | مع كل موظّف |
| مدّة الخدمة | تُحسَب متّصلة أو تُصفّى | يُسأل عنها مختصّ |
| مخصّص نهاية الخدمة | ينتقل أو يُسوّى | الدفاتر |
| الإجازات المتراكمة | رصيد قائم | يُنقَل بقيمته |
| التأمينات والتأمين الطبي | تسجيل جديد | بلا انقطاع تغطية |
والصفّ الثاني لا يُجتهَد فيه: مدّة الخدمة. فاتّصالها أو انقطاعها يترتّب عليه حقّ مالي معتبر — ويُسأل عنه مختصّ قبل توقيع العقود الجديدة لا بعده، وقد فُصِّل ملفّ الموظّف في ملفّ الموظّف الرقمي.
والصفّ الأخير يُغفَل فيقع ضرر فوري: انقطاع التغطية. فالتسجيل الجديد يستغرق وقتًا، وموظّف بلا تأمين طبي ليوم واحد قد يواجه حالة طارئة — والتداخل بين الوثيقتين يُرتَّب مسبقًا، وقد فُصِّل في التأمين الطبي للموظّفين.
كيان جديد في نظامك — أم استمرار؟
ولأن القرار هنا يحدّد ما تستطيع قراءته لاحقًا:
| الخيار | يصلح حين | ما يُنتبَه له |
|---|---|---|
| كيان جديد بأرصدة افتتاحية | الفصل مطلوب نظاميًّا | التاريخ ينقطع في التقارير |
| استمرار البيانات مع تغيير الهوية | لا يلزم فصل الدفاتر | يُسأل عن جوازه |
| كيانان يعملان معًا مؤقّتًا | يُتجنَّب | تعقيد ومطابقات |
| ترحيل التاريخ للقراءة فقط | حلّ وسط عملي | تقارير مقارنة تبقى ممكنة |
| قوالب المستندات والأرقام | تُحدَّث كلّها | تسلسل جديد لا يكمل القديم |
والصفّ الأخير يُنسى حتى تُصدَر أول فاتورة: الترقيم والقوالب. فالكيان الجديد يبدأ تسلسله من أوّله ويحمل بياناته هو — ومواصلة التسلسل القديم تُنتِج خلطًا في المستندات، وقد فُصِّل في ترقيم المستندات.
والصفّ الرابع هو أنفع ما يُطلَب من نظامك هنا: التاريخ للقراءة. فالفصل النظامي لا يعني فقدان القدرة على مقارنة هذا العام بما قبله — وإبقاء بيانات الكيان القديم متاحةً للقراءة يحفظ ذلك، وقد فُصِّل في مقارنة الفترات.
ثلاثة أرقام بعد التحوّل
ولأن أشهره الأولى تكشف ما لم يكتمل:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| فواتير مرفوضة أو معلَّقة | تسجيل لم يكتمل | تابِع مع كل عميل |
| مبالغ وصلت للكيان القديم | تحويل ناقص | أبلِغ وحوِّل |
| بنود لم تُقفَل في القديم | ما بقي معلَّقًا | صفِّه بجدول |
والرقم الأول هو ما يضرب سيولتك في أول شهرين: الفواتير المعلَّقة. فكل عميل لم يكتمل تسجيلك عنده لا يدفع — وقائمة بأسماء العملاء وحالة تسجيلك عند كلٍّ منهم تُدار أسبوعيًّا حتى تُغلَق.
والرقم الثالث يُقفَل ولا يُترَك: ما بقي في القديم. فكيان قديم بأرصدة معلَّقة يحتاج متابعةً سنوات — والصواب جدول تصفية بمواعيد ينتهي بإقفاله نهائيًّا.
خمسة أخطاء في التحوّل
افتراض أن العقود تنتقل بالاسم
فيُفاجَأ بمورّد يقول إن عقده مع الكيان القديم — والملحق يُوقَّع قبل التحوّل لا بعده.
مدّة انتقالية يعمل فيها الكيانان
فتتداخل الفواتير والأرصدة — والصواب تاريخ فاصل واحد.
بناء الأرصدة الافتتاحية من تقدير
فتظهر فروق بعد سنة — وهي مخرَج إقفال مطابَق لا رقم منقول.
إغفال إعادة التسجيل لدى العملاء
فتُعلَّق فواتيرك أسابيع — والاستعداد له يسبق التحوّل.
التحوّل للمظهر لا لحاجة
فتنشأ كلفة سنوية والتزامات دورية بلا منفعة تقابلها.
ومتى لا يستحقّ التحوّل أصلًا؟
هذا القسم يخالف مصلحتنا — فتهيئة كيان جديد في النظام وترحيل أرصدته عمل نبيعه. لكنه لا يستحقّ دائمًا:
| الحالة | الأرجح | البديل |
|---|---|---|
| الهدف قراءة ربحية الأنشطة | لا يلزم كيان | مراكز تكلفة وأبعاد |
| الهدف فصل مصروف شخصي | لا يلزم كيان | حساب مالك منضبط |
| نشاط صغير مستقرّ | الكلفة تفوق الفائدة | أجِّل حتى يتغيّر السبب |
| دخول شريك أو متطلَّب عميل | يستحقّ | نفِّذ بترتيب |
والصفّ الأول يُغني عن مشروع كامل: الأبعاد لا الكيانات. فمن يريد أن يعرف ربح كل نشاط لا يحتاج كيانًا لكل نشاط — بل بُعدًا في شجرة حساباته، وقد فُصِّل في تعدّد الأنشطة.
والصفّ الثاني أشيع سبب غير صحيح للتحوّل: فصل الشخصي. فهو ينضبط بحساب مالك واضح وسياسة سحب — لا بكيان جديد بالتزاماته، وقد فُصِّل في حسابات الملاك.
قائمة فحص للتحوّل
- سبب التحوّل مكتوب — ولا يكون المظهر وحده.
- وتاريخ انتقال واحد محدَّد ومعلن.
- ودفاتر الكيان القديم مقفلة إلى ذلك التاريخ.
- وأرصدة الجديد مخرَج إقفال لا تقدير.
- وجرد المخزون وقوائم الأصول بتاريخ الانتقال.
- وموافقات الموردين على انتقال الذمم مأخوذة.
- وملاحق العقود موقَّعة قبل السريان.
- وإعادة التسجيل لدى العملاء بدأت مبكّرًا.
- ومدّة خدمة الموظّفين مسؤول عنها مختصّ.
- وقوالب المستندات وتسلسلها محدَّثة قبل أول فاتورة.
وابدأ بالبند الثاني إن لم تبدأ بغيره: تاريخ انتقال واحد — فكل بند بعده يستقيم به، ولا يستقيم شيء بدونه.