رقم واحد… وأربعة أحكام
وهذا مثال واحد يُغني عن شرح طويل:
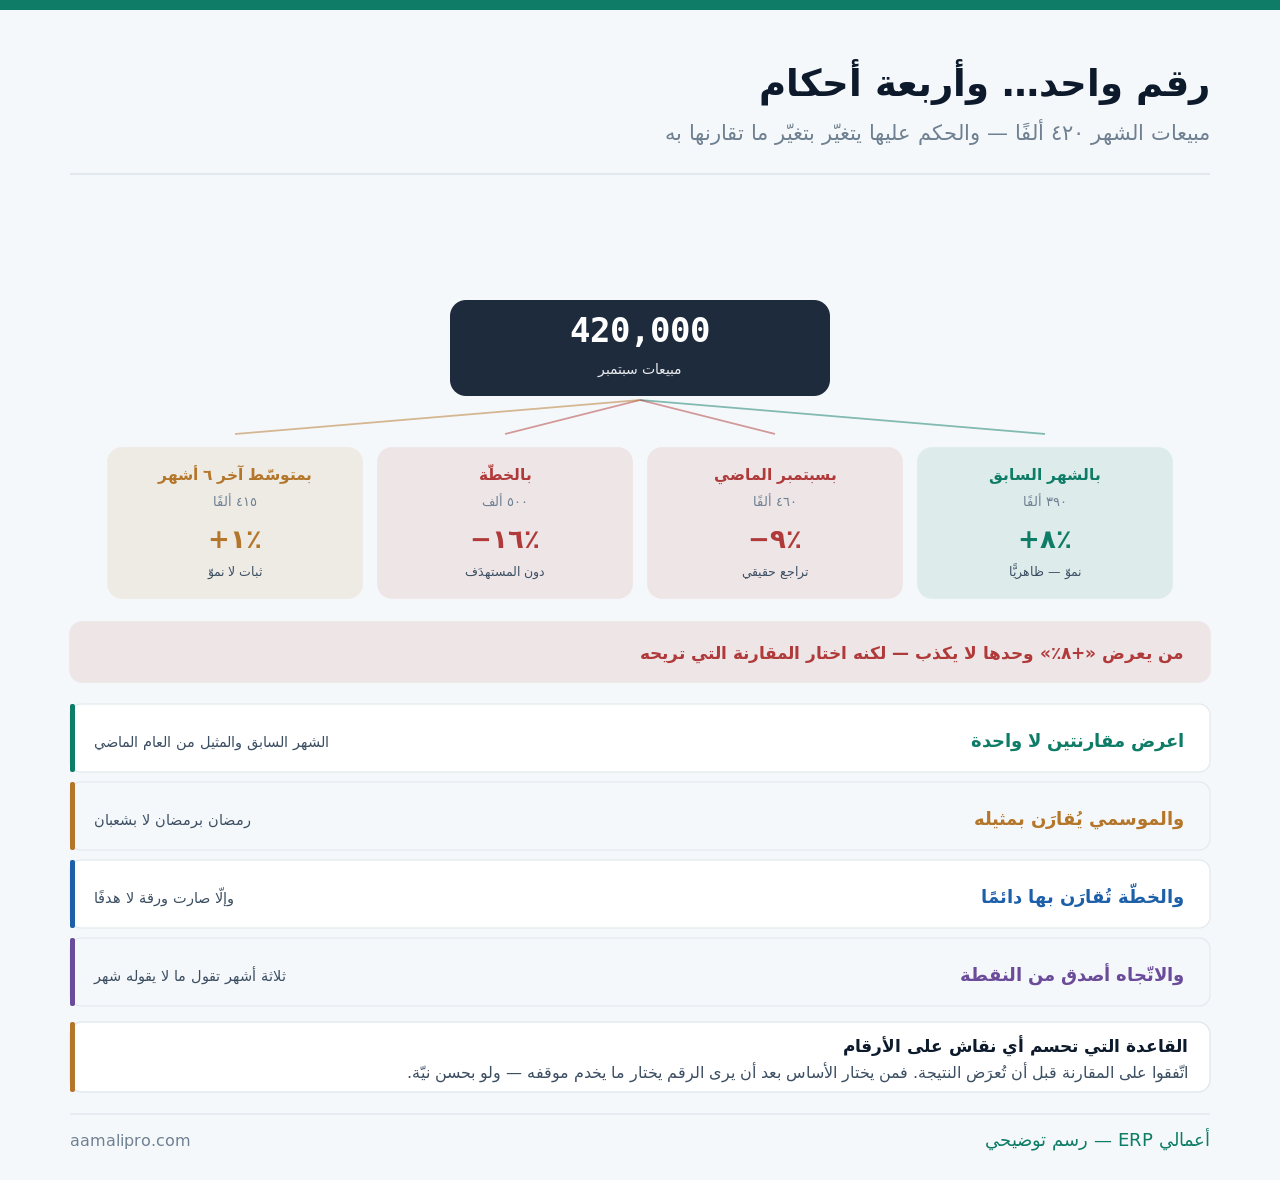
وهذا المقال عن أساس المقارنة لا عن التقارير نفسها. أمّا قراءة قائمة الدخل فمفصَّلة في كيف تقرأ قائمة الدخل، واجتماع مراجعة الأرقام في إدارة اجتماع مراجعة الأرقام الشهري.
ماذا يقول كل أساس؟
ولكلٍّ سؤال يجيب عنه وسؤال لا يجيب عنه:
| الأساس | يجيب عن | لا يجيب عن |
|---|---|---|
| الفترة السابقة | أتحسّنّا عن قريب؟ | أثر الموسم |
| الفترة المثيلة | أنمونا خلال سنة؟ | أثر ظرف استثنائي مرّ |
| الخطّة | أوفينا بما التزمنا؟ | أكانت الخطّة واقعية؟ |
| المتوسّط المتحرّك | أين نقف من إيقاعنا؟ | التغيّر المفاجئ |
والأساس الثاني هو الأهمّ في الأنشطة الموسمية: رمضان بِرمضان لا بشعبان. فمقارنة موسم بغير موسم تُنتِج نتيجة بلا معنى — ومع ذلك تُستعمَل كثيرًا لأنها الأقرب في التقرير.
والأساس الرابع أقلّها استعمالًا وأنفعها للأنشطة المتقلّبة: متوسّط آخر ستّة أشهر — فهو يُخمِد الضجيج ويُظهِر ما إذا كان الشهر شاذًّا أم على الإيقاع، وقد فُصِّل الموسم في النشاط الموسمي.
خمسة عوامل تُفسِد المقارنة بصمت
ولأن الرقمين قد لا يكونان قابلين للمقارنة أصلًا:
| العامل | كيف يُفسِد | التصحيح |
|---|---|---|
| عدد أيام العمل | شهر ٢٢ يومًا وآخر ٢٦ | قارِن بمتوسّط اليوم |
| فرع افتُتِح أو أُغلِق | نموّ وهمي أو تراجع وهمي | قارِن الفروع المشتركة |
| تغيّر التصنيف | بند انتقل بين حسابين | أعِد تصنيف السابق |
| بند استثنائي | صفقة كبيرة مرّة واحدة | اذكره صراحةً |
| تغيّر السعر | نموّ بالقيمة لا بالكمّية | قارِن الكمّيات أيضًا |
والعامل الثاني أشيعها في المنشآت النامية: مبيعات ارتفعت ٣٠٪ بعد افتتاح فرعين ليست نموًّا في الأداء بل في الحجم. والقراءة الصحيحة تفصل: نموّ الفروع القائمة ونموّ الفروع الجديدة.
والعامل الأخير يفصل النجاح عن التضخّم: مبيعات أعلى بعشرة بالمئة وكمّيات أقلّ تعني أن السعر ارتفع لا أن العمل نما — وقد فُصِّل أثر الأسعار في أثر ارتفاع الأسعار على الحسابات والقرارات.
ثلاث نقاط تقول ما لا تقوله نقطة
ولأن الشهر الواحد يُخطئ كثيرًا:
- لا تتّخذ قرارًا على شهر واحد — إلّا إن كان التغيّر ضخمًا وواضح السبب.
- واقرأ ثلاثة أشهر متتالية — فالاتّجاه يظهر ولا يظهر الضجيج.
- واستعمل المتوسّط المتحرّك للأنشطة المتقلّبة يوميًّا.
- وافصل التغيّر عن التذبذب — تغيّر بنسبة ٣٪ ليس تغيّرًا.
والتذبذب نفسه معلومة تستحقّ القراءة: نشاط يتأرجح ٢٥٪ شهريًّا مختلف عن نشاط يتحرّك ٣٪ — والأول لا يُدار بقرارات شهرية بل بمتوسّطات وباحتياطي نقدي أعلى. فقبل أن تسأل «لماذا نزل هذا الشهر؟» اعرف كم يتذبذب نشاطك عادةً.
ويُحدَّد «ما يستحقّ الانتباه» سلفًا: حدّ مكتوب لكل مؤشّر — انحراف يتجاوز عشرة بالمئة مثلًا يُناقَش، وما دونه يُسجَّل ولا يُناقَش. فهذا يوفّر نصف وقت اجتماع الأرقام.
على أي أساس تُقارَن أرقامك اليوم؟نضبط تقاريرك لتعرض مقارنتين دائمًا — بالفترة السابقة وبالمثيل — مع الخطّة وأثر عدد الأيام.
اطلب ضبط المقارناتومقارنة نفسك بغيرك: متى تنفع؟
ولأن مقارنة السوق تُغري وتُضلّل معًا:
| المقارنة | قيمتها | خطرها |
|---|---|---|
| بمنشأة مشابهة تعرفها | عالية إن تشابه النشاط | اختلاف النموذج |
| بمتوسّط القطاع المنشور | اتّجاه عامّ | تعريفات مختلفة |
| بمنافس أكبر بكثير | محدودة | اقتصاد حجم مختلف |
| بنفسك في فرع آخر | الأنفع غالبًا | اختلاف الموقع |
والمقارنة الرابعة هي الأصدق لأنها تُلغي كل الفروق إلّا واحدًا: فرعان بنفس النظام والسياسات ونفس التسعير — فما يختلف بينهما يعود إلى الإدارة أو الموقع لا إلى شيء آخر.
ويُضاف أساس خامس يُغفَل وهو الأصدق في الأنشطة المتقلّبة: المقارنة بالمتراكم منذ بداية السنة. فشهر ضعيف بعد أشهر قوية لا يعني تراجعًا — والمتراكم يقول إن كنت متقدّمًا أم متأخّرًا عن العام كلّه. وهو أنفع ما يُعرَض للمالك في منتصف السنة لأنه يجمع الصورة بلا ضجيج الشهور.
والمقارنة الثانية تحتاج حذرًا في التعريف: «الهامش» عند غيرك قد يشمل ما لا يشمله عندك — فقبل مقارنة النسبة تُقارَن طريقة حسابها، وقد فُصِّلت الطبقات في متابعة هامش الربح لكل منتج.
كيف تُعرَض المقارنة في التقرير؟
ولأن شكل العرض يوجّه القراءة:
| القاعدة | لماذا | الخطأ المقابل |
|---|---|---|
| عمودان للمقارنة لا واحد | يمنع الانتقائية | عرض المريح فقط |
| النسبة والقيمة معًا | النسبة تُضخِّم الصغير | ٥٠٪ على مئة ريال |
| الأساس مكتوب في العنوان | لا يُسأل عنه | مقارنة بلا مرجع |
| الاستثناء يُذكَر تحت الجدول | أمانة القراءة | إخفاء صفقة كبيرة |
| لون واحد للاتّجاه | قراءة سريعة | ألوان تُربِك |
والقاعدة الثانية تُصحّح أكثر ما يُضلّل: نموّ ٥٠٪ في بند قيمته ألفان يبدو إنجازًا في الرسم البياني وهو ألف ريال. فالنسبة بلا قيمة تُكبِّر الصغير وتُصغِّر الكبير.
والقاعدة الخامسة تبدو شكلية وأثرها كبير في الاجتماعات: لون واحد يعني اتّجاهًا واحدًا — فالأخضر للأفضل والأحمر للأسوأ في كل الجداول. ومنشآت تستعمل الأحمر لبند «المصروف» لأنه مصروف، فيبدو الانخفاض سيّئًا والارتفاع جيّدًا — وهو عكس المقصود تمامًا.
والقاعدة الرابعة اختبار للأمانة أكثر منها قاعدة عرض: من يعرض نموًّا سببه صفقة استثنائية بلا ذكرها يُعِدّ الجميع لخيبة الشهر القادم.
أرقام لا تُقارَن أصلًا
ولأن بعض المقارنات خاطئة مهما أُحسِن عرضها:
- فترة مقفَلة بفترة غير مقفَلة — الثانية ناقصة بطبيعتها.
- وشهر ناقص بشهر كامل — إلّا بمتوسّط اليوم.
- وقيمة بكمّية — أو نسبة بمبلغ.
- وأرقام قبل تغيير التصنيف بأرقام بعده — بلا إعادة تصنيف.
- وربح قبل الضريبة بربح بعدها — بلا تسمية صريحة.
وهذا سبب إضافي لتقصير مدّة الإقفال — وقد فُصِّل في تأخر التقارير المالية الشهرية.
ما الذي يجب أن يفعله نظامك هنا؟
ولأن هذه وظائف تُطلَب عند التهيئة لا لاحقًا:
| الوظيفة | أهي أساسية؟ | ما تُغني عنه |
|---|---|---|
| عمود مقارنة بالفترة السابقة | نعم | حساب يدوي |
| عمود مقارنة بالمثيلة | نعم | فتح تقرير قديم |
| عمود الخطّة والانحراف | نعم إن كانت لديك موازنة | جدول جانبي |
| مقارنة الفروع جنبًا إلى جنب | مفيدة | تصدير ودمج |
| تثبيت الأساس في التقرير | مفيدة | سؤال متكرّر في الاجتماع |
وما لا يفعله النظام: اختيار الأساس الصحيح. فهو يعرض ما تطلبه — والحكم على أيّها يناسب سؤالك قرار بشري، وقد فُصِّلت حوكمة التقارير في حوكمة التقارير في النظام.
ومتى تكفي مقارنة واحدة؟
ونقولها ونحن نبيع تقارير مخصَّصة: أكثر المنشآت لا تحتاج أربع مقارنات في كل تقرير.
| الحالة | الكافي | لماذا |
|---|---|---|
| نشاط غير موسمي مستقرّ | الفترة السابقة وحدها | المثيلة تقول الشيء نفسه |
| منشأة في سنتها الأولى | لا مثيلة أصلًا | قارِن بالخطّة |
| بلا موازنة | السابقة والمثيلة | لا خطّة تُقارَن بها |
| نشاط موسمي أو متقلّب | المثيلة والمتوسّط | السابقة مضلّلة |
والنصيحة التي تقلّل ما تدفعه لنا: لا تطلب تقريرًا مخصَّصًا للمقارنة قبل أن تجرّب أعمدة النظام القياسية. فأكثر الأنظمة فيها عمود مقارنة جاهز لا يُفعَّل لأن أحدًا لم يسأل عنه — وتفعيله دقيقتان لا مشروع.
والمبدأ العامّ: مقارنتان تكفيان — واحدة قريبة وواحدة مثيلة. وما زاد يُضاف حين يُطلَب لا في كل تقرير.
قائمة فحص قبل عرض أي رقم
وتُقرأ في دقيقة قبل الاجتماع:
الأساس
مكتوب في العنوان — ومتّفق عليه سلفًا.
العدالة
أيام العمل · الفروع · التصنيف · السعر.
الاتّجاه
ثلاث نقاط لا نقطة واحدة.
العرض
نسبة وقيمة معًا — ومقارنتان لا واحدة.
الاستثناء
يُذكَر تحت الجدول لا يُخفى.
وابدأ بتغيير واحد في تقريرك القادم: أضِف عمود «الشهر نفسه من العام الماضي». فهو وحده يقلب كثيرًا من الأحكام — ويُنهي جدلًا يتكرّر كل شهر.