ما قبل أول فاتورة
وهذه صورة ما يُنفَق ومكان كلٍّ منه:
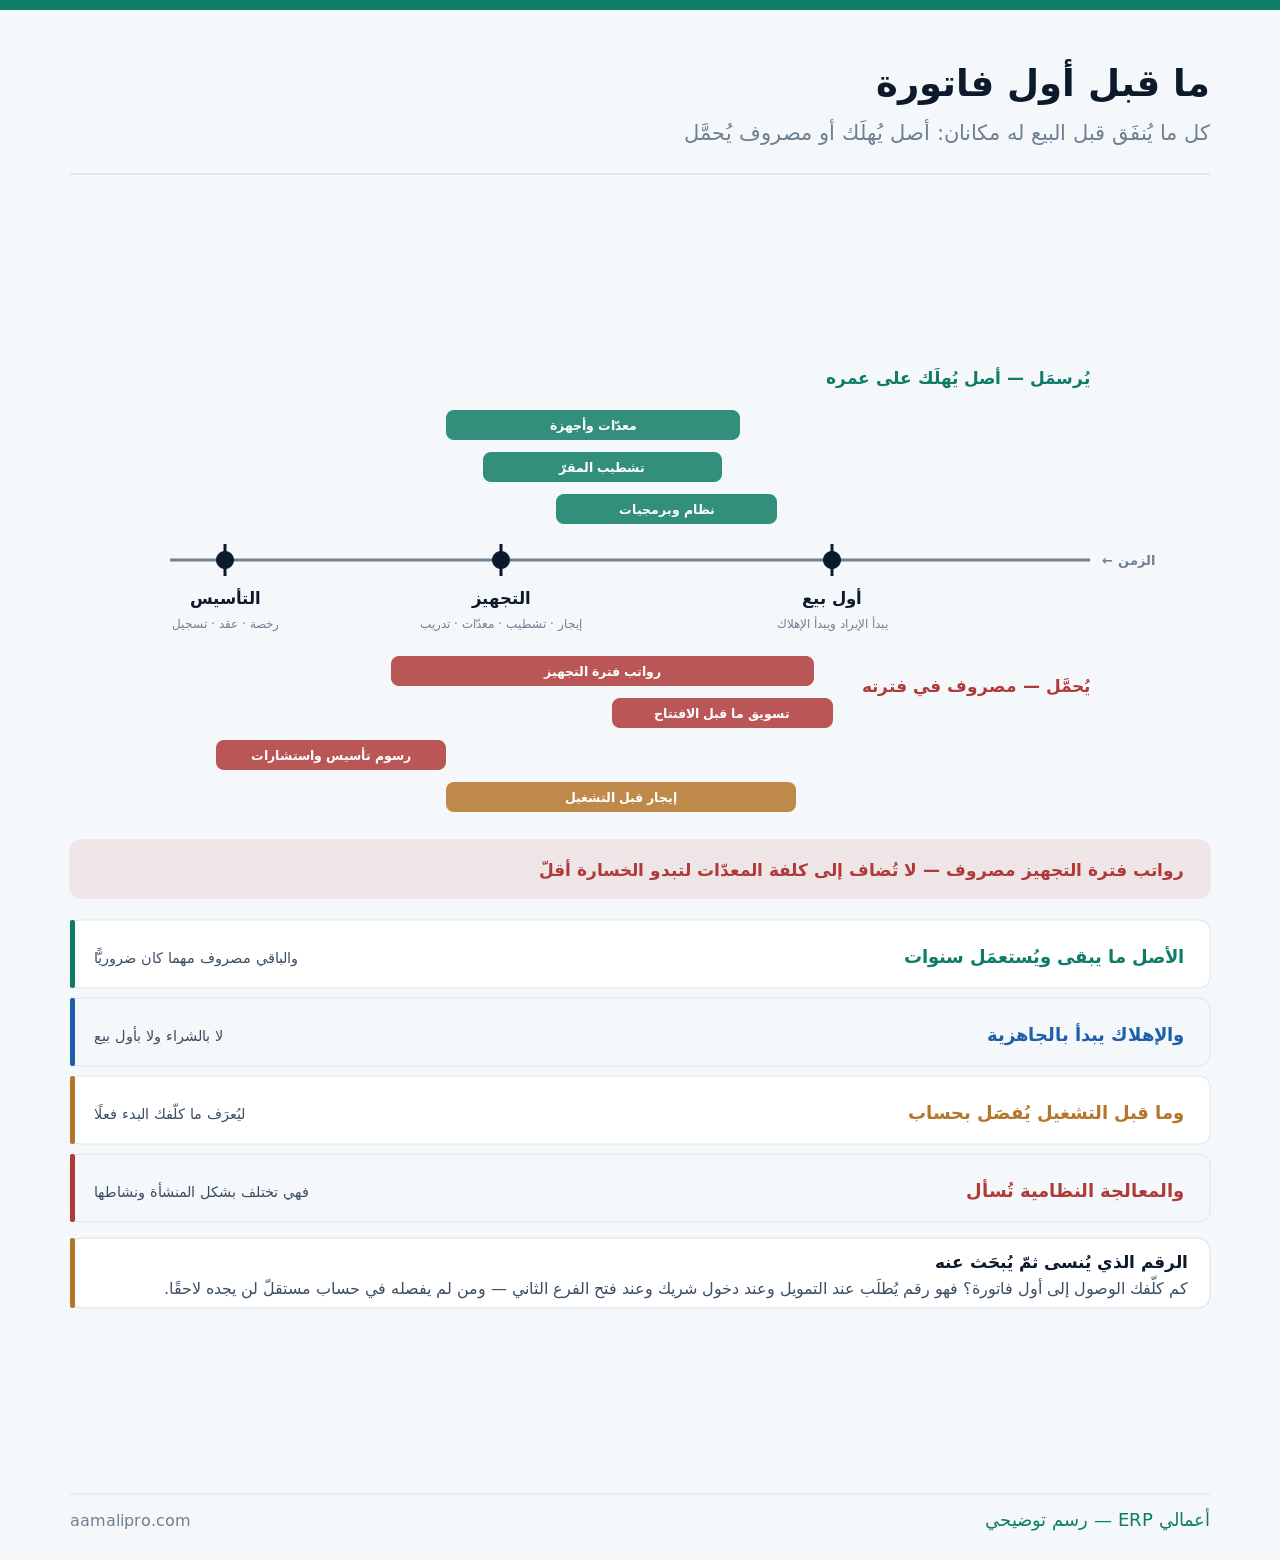
وهذا عن المعالجة المحاسبية. أمّا بناء الدورة المالية في التسعين يومًا الأولى فمفصَّل في بناء دورة مالية واضحة لمشروع ناشئ، وضبط الالتزامات في ضبط مصروفات المشروع من أول يوم.
سؤال واحد يفصل بين الحالتين
ولأن التصنيف يبدو غامضًا وهو أبسط ممّا يبدو:
| السؤال | الجواب | المعالجة |
|---|---|---|
| أيبقى ويُستعمَل سنوات؟ | نعم | أصل يُهلَك |
| أيبقى ويُستعمَل سنوات؟ | لا | مصروف يُحمَّل |
| أهو لازم لجعل الأصل صالحًا؟ | نعم | يُضاف إلى كلفة الأصل |
| أهو تشغيلي بطبيعته؟ | نعم | مصروف مهما كان ضروريًّا |
والصفّ الثالث هو الذي يُساء استعماله: ما يجعل الأصل صالحًا للاستعمال يُضاف إليه — نقله وتركيبه وتوصيله. أمّا راتب من أشرف على التركيب فمصروف — لأنه يعمل سواء رُكِّب الجهاز أم لا.
والصفّ الأخير يُقاوَم كثيرًا في السنة الأولى: الرواتب والتسويق والإيجار قبل الافتتاح مصروفات — ورغبتك في تخفيف خسارة السنة الأولى لا تغيّر طبيعتها.
ستّة بنود تُرسمَل عادةً
وهي التي يبقى أثرها سنوات:
| البند | ما يدخل معه | ما لا يدخل |
|---|---|---|
| معدّات وأجهزة | الشحن والتركيب والتجربة | صيانتها لاحقًا |
| أثاث | النقل والتركيب | استبدال قطعة تالفة |
| تشطيب مقرّ مستأجَر | أعمال ثابتة | يُهلَك على مدّة الإيجار |
| نظام وبرمجيات | التهيئة والترحيل | الاشتراك السنوي |
| مركبات | اللوحات والتجهيز | الوقود والتأمين |
| رخص طويلة الأجل | ما يمتدّ أثره | الرسوم السنوية |
والصفّ الثالث له خصوصية تُغفَل: تشطيب مكان لا تملكه — فهو أصل لك لكنه يُهلَك على مدّة العقد لا على عمره الطبيعي، وقد فُصِّلت العقود في متابعة عقود الإيجار والأصول المستأجَرة.
والصفّ الرابع يُخلَط دائمًا: تهيئة النظام تُرسمَل مع الترخيص، والاشتراك السنوي مصروف — وقد فُصِّل الفرق في الاشتراك أم الترخيص الدائم؟.
خمسة بنود مصروف مهما بدت استثمارًا
ولأن هذه أكثر ما يُحاوَل ترحيله إلى الأصول:
- رواتب فترة التجهيز — عمل أُدّي وانتهى.
- وتسويق ما قبل الافتتاح — أثره غير مؤكَّد وغير مملوك.
- ورسوم التأسيس والاستشارات — خدمة استُهلِكت.
- والتدريب — يبقى في الناس لا في المنشأة.
- والإيجار قبل التشغيل — يُحمَّل على فترته.
والتدريب تحديدًا يُطلَب ترسمله كثيرًا: لأنه غالٍ ويبدو استثمارًا. وهو استثمار بالمعنى الإداري لا المحاسبي — ومن تدرّب قد يغادر بعد شهر، وقد فُصِّل قياس أثره في قياس أثر التدريب على أرقام التشغيل.
متى يبدأ الإهلاك؟ ليس يوم الشراء
ولأن هذا الخطأ يُغيّر أرقام سنة كاملة:
| اللحظة | أيبدأ الإهلاك؟ | لماذا |
|---|---|---|
| يوم الشراء | لا | قد يبقى في الصندوق شهرًا |
| يوم الوصول | لا | لم يُركَّب بعد |
| يوم الجاهزية للاستعمال | نعم | صار قابلًا للعمل |
| يوم أول بيع | لا | قد يتأخّر البيع لأسباب أخرى |
والفارق عملي لا نظري: معدّات وصلت في مارس وشُغِّلت في يوليو — إهلاك أربعة أشهر يُحمَّل خطأً على فترة لم تستفد منها. والقاعدة: الجاهزية للاستعمال لا الشراء ولا أول إيراد.
وتفاصيل الطرق والأعمار مفصَّلة في إدارة الأصول الثابتة وحساب الإهلاك آليًا — والمقصود هنا لحظة البداية وحدها.
كم كلّفك الوصول إلى أول فاتورة؟نفصل نفقات ما قبل التشغيل في حساب مستقلّ ونصنّفها بين أصل ومصروف — فتعرف كلفة بدايتك بالضبط.
اطلب فصل كلفة البدءافصلها في حساب — ولو مؤقّتًا
ولأن خلطها بمصروفات التشغيل يُفقِدك رقمين معًا:
- حساب أو مركز تكلفة باسم «ما قبل التشغيل».
- وتُوجَّه إليه كل النفقات قبل تاريخ البدء المعلن.
- ويُحدَّد تاريخ البدء بقرار مكتوب — لا يُترَك ضمنيًّا.
- ويُقفَل بعد الافتتاح فلا يستقبل شيئًا جديدًا.
- ويُطبَع تقريره مرّة ويُحفَظ — فهو كلفة بدايتك.
والفائدة تظهر بعد سنوات لا اليوم: حين تفتح فرعًا ثانيًا تعرف بالضبط كم كلّفك الأول — وهو أدقّ تقدير ممكن للثاني، وقد فُصِّل في قرار فتح فرع ثانٍ.
لماذا تبدو سنتك الأولى أسوأ ممّا هي؟
ولأن قراءة السنة الأولى بلا تمييز تُنتِج قرارات متسرّعة:
| ما يظهر | السبب | القراءة الصحيحة |
|---|---|---|
| خسارة كبيرة | نفقات بدء لا تتكرّر | افصلها وأعِد القراءة |
| مصروف إيجار مضاعف | شهور قبل الافتتاح | يُقرأ بالأشهر التشغيلية |
| رواتب بلا إيراد مقابل | فترة التجهيز | طبيعية ومحدودة |
| إهلاك مرتفع فجأة | تشغيل الأصول معًا | يستمرّ سنوات — لا يتكرّر |
والقراءة العملية: احسب نتيجة الأشهر التشغيلية وحدها — فهي التي تقول إن كان النموذج يعمل. أمّا نتيجة السنة كاملة فتخلط بدايةً لا تتكرّر بتشغيل مستمرّ.
ولا يعني ذلك تجاهل كلفة البدء: هي استثمارك ويجب أن تُستردّ — لكنها تُقاس بفترة استرداد لا بربح شهر، وقد فُصِّلت في تقييم قرار الإنفاق الرأسمالي.
خمسة أخطاء في نفقات البدء
وكلّها تُصحَّح بصعوبة بعد الإقفال الأول:
| الخطأ | أثره | التصحيح |
|---|---|---|
| كل شيء مصروف | خسارة مضخَّمة وأصول ناقصة | فرز بالقاعدة |
| كل شيء أصل | ربح وهمي وإهلاك لا مقابل له | فرز بالقاعدة |
| خلطها بمصروفات التشغيل | لا تُعرَف كلفة البدء | حساب مستقلّ |
| فواتير باسم المالك | أصول لا تظهر في الدفاتر | تُنقَل بقيد وجاري المالك |
| بلا مستندات | لا تُقبَل في أي مراجعة | تُجمَع من اليوم الأول |
والخطأ الرابع أشيعها في المشاريع الجديدة: يشتري المالك بجيبه وبفواتير باسمه — فتبقى الأصول خارج الدفاتر. والعلاج قيد يُدخِلها ويُقابله حساب جاري المالك، وقد فُصِّل في حسابات المالك: فصل الشخصي عن المنشأة.
والخطأ الأخير لا يُصلَح لاحقًا: مستندات لم تُجمَع — فمن يبدأ بجمعها من اليوم الأول لا يحتاج شيئًا، ومن يؤجّل يفقد نصفها.
ما لا يُجتهَد فيه
ونقولها بوضوح لأن هذا الباب يختلف بشكل المنشأة ونشاطها:
| المسألة | من يجيب | ما تفعله أنت |
|---|---|---|
| ما يُقبَل ترسمله نظاميًّا | المحاسب القانوني | اسأل قبل الإقفال الأول |
| المعالجة الضريبية للتأسيس | مختصّ | لا تجتهد |
| أعمار الإهلاك المقبولة | مختصّ + سياستك | وثّق ما اخترت |
| مستندات مقبولة | المراجع | اجمعها كاملة |
وما يخصّك أنت في كل الحالات: التصنيف الإداري والتوثيق — أن تعرف ما أنفقتَ ولماذا وأين سُجِّل. فالسؤال النظامي يُجاب بسهولة حين تكون الأرقام مرتَّبة، ويصير مكلفًا حين تكون فوضى.
ويُسأل مرّة واحدة قبل الإقفال الأول لا كل شهر: جلسة واحدة مع محاسبك القانوني تضبط السياسة لسنوات.
ومتى لا يستحقّ هذا التفصيل؟
ونقولها ونحن نبيع ضبط الحسابات: مشروع صغير لا يحتاج هيكلة معقّدة لبضعة بنود.
| الحالة | الكافي | متى تتوسّع |
|---|---|---|
| نفقات بدء زهيدة | مصروف مباشر | مع أول أصل كبير |
| نشاط خدمي بلا تجهيز | رسوم التأسيس فقط | مع أول مقرّ |
| عمل من المنزل | لا فترة تجهيز أصلًا | مع أول انتقال |
| مقرّ وتشطيب ومعدّات | يستحقّ الفصل كاملًا | فورًا |
والحدّ العملي: إن كانت نفقات بدئك أقلّ من مصروف شهر تشغيلي فلا تعقّدها — سجّلها مصروفًا واذكر ذلك، فالفرق لن يغيّر قرارًا.
والنصيحة التي تقلّل ما تشتريه منّا: لا تحتاج وحدة أصول في شهرك الأول — يكفي جدول بأصولك وتواريخ جاهزيتها. فالوحدة تُشترى حين تكثر الأصول لا حين تبدأ.
قائمة فحص لنفقات البدء
وتُراجَع قبل الإقفال الأول:
القاعدة
أيبقى ويُستعمَل سنوات؟ — نعم أصل ولا مصروف.
الإهلاك
يبدأ بالجاهزية لا بالشراء.
الحساب
مركز مستقلّ يُقفَل بتاريخ بدء مكتوب.
المستندات
تُجمَع من اليوم الأول — ولو باسم المالك.
النظامي
جلسة واحدة مع مختصّ قبل الإقفال.
وابدأ بخطوة واحدة اليوم إن كنت في فترة تجهيز: افتح مركز تكلفة باسم «ما قبل التشغيل» ووجّه إليه كل شيء. فالفرز بعدها يستغرق ساعة — وبدونه يستغرق أسبوعًا ولا يكتمل.