نموذجُ الدفع — لا السعرُ ولا الاستضافة
ولأن أربعة أبوابٍ تُخلَط في هذا السؤال:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| كم يُكلّف النظام | الأرقامُ وما يرفعها | باب تكلفة النظام |
| وسحابيٌّ أم محلّيّ | أين يُستضاف — لا كيف يُدفَع | باب الاستضافة السحابيّة |
| وبنودُ العقد | ما يُكتَب ويُوقَّع | باب عقد التوريد |
| ونموذجُ الدفع | اشتراكٌ متكرّرٌ أم دفعةٌ واحدة | هذا المقال |
وموضعه ممّا يجاوره: تكلفة النظام عن الأرقام والعوامل التي ترفعها — وهي تسبق هذا الباب: تعرف الكلفةَ أوّلًا ثمّ تختار كيف تُوزَّع على الزمن. والاستضافة السحابيّة عن أين يعمل النظام — ويُخلَط بينهما كثيرًا لأنّ أكثر السحابيّ اشتراك، لكنّ الترخيص الدائم قد يُستضاف سحابيًّا والاشتراك قد يعمل على خادمك. وعقد التوريد عن ما يُكتَب — وهو يُوثّق ما تختاره هنا.
خمسةٌ تُبيّن ما تشتريه في كلّ نموذج
ولأن الفرق ليس في طريقة الدفع بل في ما يبقى بيدك:
| ما يُشترى | في الاشتراك | في الترخيص الدائم |
|---|---|---|
| حقُّ الاستعمال | ما دمتَ تدفع | بلا مدّة |
| والتحديثاتُ والإصدارات | داخلةٌ تلقائيًّا | برسمِ صيانةٍ سنويٍّ غالبًا |
| والدعمُ الفنّيّ | داخلٌ عادةً | يُشترى منفصلًا |
| والاستضافةُ والنسخُ الاحتياطيّ | على المزوّد | عليك أو على من تستأجره |
| وما يبقى لو توقّفتَ عن الدفع | يُغلَق الوصول | يعمل — بإصدارٍ يتجمّد |
والسطرُ الثاني هو الذي يُخفي أكثر الكلفة: رسمُ الصيانة السنويّ. فأكثرُ تراخيص الأنظمة المحاسبيّة تُباع بدفعةٍ واحدةٍ ثمّ رسمٍ سنويٍّ من خمسة عشر إلى عشرين في المئة من قيمتها مقابل التحديث والدعم — ومن حسب «الدفعة الواحدة» وحدها حسب نصف الكلفة.
والسطرُ الأخير هو الفرقُ الجوهريُّ بين النموذجين: ماذا يبقى لو توقّفتَ؟ ففي الاشتراك يُغلَق الوصولُ ويبقى لك تصديرُ بياناتك إن كان في العقد، وفي الترخيص يظلّ النظامُ يعمل لكنّ إصدارَه يتجمّد — فلا يُحدَّث لتغيّرٍ نظاميّ، وهذا في السعوديّة تحديدًا خطرٌ عمليّ لأنّ متطلّبات الفوترة تتغيّر.
النموذجان والأوهامُ وما يُنجَز
ولأن الباب ثلاثُ سلالٍ وستّةُ أعمال:
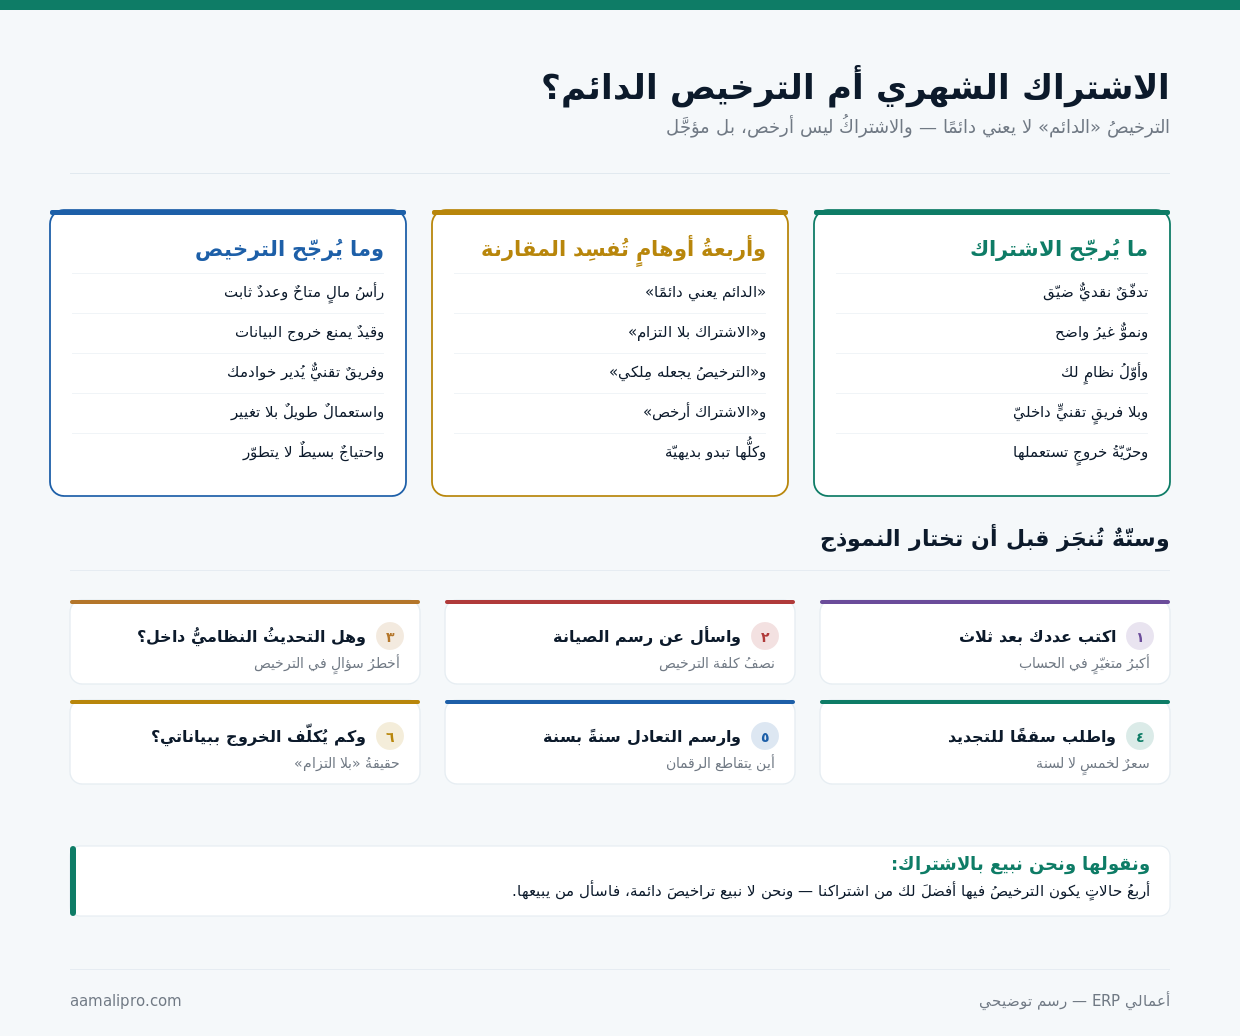
والسلّةُ الوسطى هي التي تُفسِد أكثر المقارنات: الأوهامُ الأربعة. وأشهرُها أنّ «الدائم» يعني دائمًا — وهو لا يعني إلّا أنّ حقّ الاستعمال بلا مدّة؛ أمّا أن يبقى النظامُ صالحًا للاستعمال بعد خمس سنواتٍ بلا صيانةٍ فذلك أمرٌ آخر.
والملاحظةُ في الأسفل تُلخّص القاعدة: احسب خمسًا لا واحدة. فالسنةُ الأولى تُظهِر الاشتراك أرخص دائمًا لأنّ الترخيص يُدفَع كاملًا فيها — والصورةُ تنقلب أو لا تنقلب في السنة الثالثة أو الرابعة، وهناك يُتَّخذ القرار.
إلى أين تذهب الكلفةُ على خمس سنوات
ولأن الجمع البسيط يُخطئ في كلا الاتّجاهين:
| البند | اشتراكٌ شهريّ | ترخيصٌ دائم |
|---|---|---|
| السنةُ الأولى | رسمٌ شهريٌّ + تهيئة | الدفعةُ كاملةً + تهيئة |
| والصيانةُ السنويّة | داخلةٌ في الرسم | ١٥–٢٠٪ من قيمة الترخيص |
| والاستضافةُ والنسخ | داخلة | خادمٌ أو استضافةٌ شهريّة |
| وزيادةُ المستخدمين | رسمٌ لكلّ مستخدمٍ يُضاف | رخصةٌ إضافيّةٌ مرّةً واحدة |
| والترقيةُ لإصدارٍ رئيسيّ | داخلة | قد تُسعَّر منفصلةً |
| والخروجُ في السنة الثالثة | تتوقّف — بلا أصلٍ مهدور | دفعتَ خمسًا واستعملتَ ثلاثًا |
والسطرُ الرابع هو الذي يقلب الحساب في المنشآت النامية: زيادةُ المستخدمين. فمنشأةٌ تبدأ بخمسةٍ وتصير خمسةَ عشرَ في ثلاث سنواتٍ تجد اشتراكَها قد تضاعف ثلاثًا بينما الترخيصُ زاد رخصًا مرّةً واحدة — ومن يتوقّع نموًّا في عدد المستخدمين يجب أن يحسبه لا أن يفترض الثبات.
والسطرُ الأخير قيمةٌ لا تظهر في أيّ جدول: حرّيّةُ التوقّف. فمن اشترى ترخيصًا بمئة ألفٍ وترك النظام بعد سنتين خسر ما لا يُستردّ، ومن كان مشتركًا توقّف وانتهى — وهذه القيمةُ تُساوي كثيرًا حين لا تكون واثقًا من اختيارك؛ ومنطقُ الخروج في خطّة الخروج.
اطلب حسابًا لخمس سنواتٍ لا لسنةنُعِدّ لك في «أعمالي ERP» جدولًا يقارن النموذجين على خمس سنواتٍ بأرقام منشأتك وعدد مستخدميك المتوقَّع.
اطلب الحسابأربعةٌ تُفسِد المقارنة قبل أن تبدأ
ولأن كلًّا منها يبدو بديهيًّا وهو غيرُ صحيح:
«الدائم يعني دائمًا»
لا يعني إلّا أنّ حقّ الاستعمال بلا مدّة — أمّا صلاحيّةُ النظام بعد سنواتٍ بلا تحديثٍ فأمرٌ آخر، وفي بيئةٍ تتغيّر فيها متطلّباتُ الفوترة يتقادم بسرعة.
و«الاشتراك بلا التزام»
أكثرُ العقود سنويّةٌ لا شهريّة، والشهريُّ يُسعَّر أعلى؛ والالتزامُ الحقيقيُّ ليس في المدّة بل في بياناتك عندهم.
و«الترخيصُ يجعله مِلكي»
تملك حقَّ استعمالِ نسخةٍ لا الشيفرة — ولا تستطيع تعديلَه ولا نقلَه إلى مزوّدٍ آخر ليُطوّره.
و«الاشتراك أرخص»
أرخصُ في سنةٍ وأغلى في سبع غالبًا — وهو ليس أرخص بل مؤجَّل ومُوزَّع، وذلك بذاته قيمةٌ لكنّها ليست رُخصًا.
والبطاقةُ الثانية تُقاس بسؤالٍ واحدٍ قبل التوقيع: كم يُكلّف الخروج؟ فالاشتراكُ الذي يمنحك تصديرًا كاملًا بصيغةٍ مفتوحةٍ بلا رسومٍ اشتراكٌ بلا التزامٍ فعلًا، والذي يُصدّر ملفًّا ناقصًا أو يطلب رسمًا مقابل بياناتك التزامٌ مهما قال العقدُ عن المدّة.
والرابعةُ تُفهَم على وجهها الصحيح: مؤجَّلٌ لا رخيص. ومنشأةٌ لا يحتمل تدفّقُها النقديُّ دفعةً كبيرةً يكون الاشتراكُ لها أفضلَ حتّى لو كان مجموعُه أعلى في سبع سنوات — لأنّ المال في يدك اليوم أنفعُ من وفرٍ في السنة السابعة.
ستّةٌ تُرجّح الاشتراك وخمسةٌ تُرجّح الترخيص
ولأنّ الترجيح حالةٌ لا قاعدة:
| حالُك | الأرجح | لماذا |
|---|---|---|
| تدفّقٌ نقديٌّ ضيّق | الاشتراك | لا دفعةَ كبيرةً تُثقِل |
| ونموٌّ متوقَّعٌ غيرُ واضح | الاشتراك | تكبر أو تصغر بلا خسارة |
| وأوّلُ نظامٍ لك | الاشتراك | لستَ واثقًا من الاختيار بعد |
| وبلا فريقٍ تقنيٍّ داخليّ | الاشتراك | الاستضافةُ والنسخُ عليهم |
| ورأسُ مالٍ متاحٌ وعددٌ ثابت | الترخيص | يتفوّق بعد الرابعة غالبًا |
| وقيدٌ يمنع خروج البيانات | الترخيص | تُستضاف عندك بالكامل |
| واستعمالٌ طويلٌ بلا تغيير | الترخيص | الأصلُ يُستهلَك على سنواتٍ أطول |
والحالةُ الثالثة أكثرُها وقوعًا وأقلُّها ذكرًا: أوّلُ نظامٍ لك. فاحتمالُ أن تُخطئ الاختيارَ في أوّل مرّةٍ عالٍ — لا لضعفٍ فيك بل لأنّك لا تعرف بعدُ ما الذي تحتاجه فعلًا؛ والاشتراكُ يجعل الخطأ قابلًا للتصحيح بكلفةٍ محتملة.
والحالةُ السادسة قيدٌ لا تفضيل: منعُ خروج البيانات. فبعضُ الجهات — عقودٌ حكوميّةٌ أو شركاءُ دوليّون — تشترط ألّا تُستضاف البياناتُ خارج المنشأة أو خارج المملكة، وهذا يحسم المسألة قبل أيّ حساب؛ ومنطقُه في أين تُخزَّن بياناتك.
خمسُ خطواتٍ تُحسَب بها نقطةُ التعادل
ولأنها تُنجَز في عشر دقائق على ورقةٍ واحدة:
- اجمع كلفةَ الترخيص الكاملة: الدفعةُ + التهيئة + خادمٌ أو استضافة.
- وأضِف الصيانة السنويّة مضروبةً في عدد السنوات — لا تُسقِطها.
- واجمع كلفةَ الاشتراك: الرسمُ الشهريُّ × ١٢ × السنوات + التهيئة.
- وارفع الاشتراك بنسبة تجديدٍ سنويّةٍ محتملة — خمسةٌ إلى عشرةٍ في المئة.
- وارسم الرقمين سنةً بسنة: السنةُ التي يتقاطعان فيها هي نقطةُ التعادل.
والخطوةُ الرابعة هي التي يُسقِطها أكثرُ من يحسب: الزيادةُ عند التجديد. فمن حسب الاشتراك ثابتًا خمس سنواتٍ حسبه أقلَّ ممّا سيكون بنحو خمسٍ وعشرين في المئة — والصوابُ أن تفترض زيادةً أو أن تطلب سقفًا مكتوبًا في العقد؛ ومنطقُه في شرط تعديل السعر.
وتفسيرُ النتيجة أهمُّ من الرقم: قارِن التعادل بمدى بقائك. فإن جاءت النقطةُ في السنة السادسة وأنت لا تتوقّع بقاءَ نشاطك على شكله خمسَ سنواتٍ فالاشتراكُ أوفرُ عمليًّا — وإن جاءت في الثالثة وأنت مستقرٌّ فالترخيصُ يستحقّ النظر.
أربعةٌ تُقارَن بالخطر لا بالريال
ولأنّ أرخصَ النموذجين قد يكون أغلاهما أثرًا:
| الخطر | في الاشتراك | في الترخيص |
|---|---|---|
| توقّفُ المزوّد عن العمل | يتوقّف وصولُك فورًا | يعمل — بلا تحديثٍ ولا دعم |
| وتغيُّرُ متطلّبٍ نظاميّ | يُحدَّث تلقائيًّا | ترقيةٌ قد تُسعَّر |
| ورفعُ السعر عليك | ممكنٌ عند كلّ تجديد | محدودٌ برسم الصيانة |
| وفقدانُ البيانات | نسخُهم — واطلب تصديرًا دوريًّا | نسخُك — ومسؤوليّتُك |
والسطرُ الثاني هو أرجحُ ما يقع في السعوديّة: تغيُّرُ المتطلّب النظاميّ. فمن اشترى ترخيصًا قبل المرحلة الثانية من الفوترة الإلكترونيّة وجد نفسه أمام ترقيةٍ مدفوعةٍ لم تكن في حسابه — والسؤالُ للمزوّد قبل الشراء: هل التحديثاتُ النظاميّةُ داخلةٌ في رسم الصيانة أم تُسعَّر؟ واكتب الجواب في العقد.
والسطرُ الأخير يُقلَب فهمُه عادةً: نسخُك ومسؤوليّتُك. فكثيرٌ ممّن اختار الترخيص ظنَّ أنّه أكثرُ أمانًا لأنّ البيانات عنده — والواقعُ أنّ أكثر ما رأيناه من فقدٍ كاملٍ للبيانات وقع على خوادمَ محلّيّةٍ بلا نسخٍ يُختبَر؛ ومنطقُه في النسخ الاحتياطي والاستعادة.
أربعةٌ تُسأل قبل الانتقال من نموذجٍ إلى آخر
ولأن القرار ليس أبديًّا — لكنّ تغييره ليس مجّانيًّا:
| الانتقال | ما يُسأل عنه | الكلفةُ الخفيّة |
|---|---|---|
| من ترخيصٍ إلى اشتراك | هل يُخصَم ما دفعتَه؟ | يُهدَر ما تبقّى من عمر الأصل |
| ومن اشتراكٍ إلى ترخيص | أيُحتسَب ما دفعتَه مقدَّمًا؟ | يُرفَض غالبًا — فاسأل مبكّرًا |
| ومن مزوّدٍ إلى آخر | ما صيغةُ التصدير وما يشمل؟ | تاريخٌ لا ينتقل وإعدادٌ يُعاد |
| ومن شهريٍّ إلى سنويّ | كم الفرقُ في السعر؟ | خصمٌ يُطلَب ولا يُعرَض |
والانتقالُ الثالث هو أثقلُها وأكثرُها إغفالًا في الحساب: ما لا ينتقل. فالتصديرُ يحمل الأرصدةَ والعملاءَ والأصنافَ غالبًا، ولا يحمل الإعداداتِ ولا الصلاحيّاتِ ولا المرفقاتِ ولا سنواتِ التاريخ المقارَن — ومن حسب كلفةَ التبديل بسعر النظام الجديد وحده أسقط شهرين من العمل؛ ومنطقُه في ترحيل البيانات.
والرابعُ ربحٌ يُترَك على الطاولة: الخصمُ السنويّ. فأكثرُ المزوّدين يمنحون من عشرةٍ إلى عشرين في المئة على الدفع السنويّ المقدَّم ولا يعرضونه ما لم يُسأل — واسأله صراحةً، فهو أسهلُ تخفيضٍ تحصل عليه.
ومتى لا يكون الاشتراك في صالحك — ونحن نبيعه
ولأننا نبيع بالاشتراك أساسًا، فهذا أهمُّ ما في الصفحة:
وأربعُ حالاتٍ يكون فيها الترخيصُ الدائم أفضلَ لك من اشتراكنا: حين يكون عددُ مستخدميك ثابتًا ورأسُ مالك متاحًا ونشاطُك مستقرًّا — فالحسابُ على سبع سنواتٍ يميل إلى الترخيص وحرّيّةُ الخروج التي يمنحها الاشتراك لن تستعملها؛ وحين يمنعك قيدٌ نظاميٌّ أو تعاقديٌّ من إخراج البيانات؛ وحين يكون لديك فريقٌ تقنيٌّ يُدير خوادمَك أصلًا فتُصبح الاستضافةُ التي ندفع نحن ثمنها كلفةً تدفعها مرّتين؛ وحين تكون احتياجاتُك بسيطةً ثابتةً لا تحتاج تحديثًا وظيفيًّا — فأنت تدفع في الاشتراك ثمنَ تطويرٍ لن تستعمله.
ونقول ما لا يخدمنا: الاشتراكُ في مصلحتنا أكثرَ ممّا هو في مصلحتك في حالةٍ واحدةٍ صريحة. حين تبقى معنا سنواتٍ طويلةً بعددٍ ثابتٍ من المستخدمين — فأنت حينها تدفع كلَّ سنةٍ ثمنَ ما دفعتَ ثمنَه، ونحن نقبض إيرادًا متكرّرًا مقابل صيانةٍ كلفتُها أقلُّ ممّا تدفع. وهذا ليس غشًّا: هو نموذجُ عملٍ معلَنٌ يشتري به المشترك حرّيّةَ الخروج والتحديث المستمرّ. لكنّ من لا يحتاج هاتين لا ينبغي أن يدفع ثمنهما.
والأصدقُ منها: نحن لا نبيع تراخيصَ دائمة. فإن كانت حالتُك من الحالات الأربع فأنت لستَ عميلًا مناسبًا لنا في هذا النموذج — والنصيحةُ الصادقة أن تسأل مزوّدين يبيعون ترخيصًا، وأن تطلب منهم صراحةً: هل التحديثاتُ النظاميّةُ داخلةٌ في رسم الصيانة؟ فذلك أخطرُ سؤالٍ في عقد الترخيص.
والرابعةُ حدٌّ على النصيحة نفسها: لا تختر النموذج قبل النظام. فنظامٌ مناسبٌ بنموذجٍ غيرِ مثاليٍّ أفضلُ من نظامٍ غيرِ مناسبٍ بنموذجٍ مثاليّ — والترتيبُ أن تختار النظام أوّلًا ثمّ تُفاوِض على كيفيّة الدفع؛ ومنطقُه في كيف تختار نظامًا محاسبيًّا.
ستّةٌ تُنجَز قبل أن تختار النموذج
ولأنها تُنجَز في جلسةٍ واحدة:
| ما يُنجَز | الزمن | ما تخرج به |
|---|---|---|
| اكتب عدد مستخدميك بعد ثلاث سنوات | عشرُ دقائق | أكبرَ متغيّرٍ في الحساب |
| واسأل عن رسم الصيانة السنويّ | رسالة | نصفَ كلفة الترخيص المخفيّة |
| واسأل: هل التحديثُ النظاميُّ داخل؟ | رسالة | أخطرَ سؤالٍ في الترخيص |
| واطلب سقفًا لزيادة التجديد | بندٌ في العقد | سعرًا لخمسٍ لا لسنة |
| وارسم التعادل سنةً بسنة | عشرُ دقائق | السنةَ التي يتقاطعان فيها |
| واسأل: كم يُكلّف الخروج ببياناتي؟ | رسالة | حقيقةَ «بلا التزام» |
والأخيرُ هو الفاصل الحقيقيّ: كم يُكلّف الخروج؟ فجوابُ «تصديرٌ كاملٌ بصيغةٍ مفتوحةٍ خلال خمسة أيّامٍ بلا رسوم» يجعل الاشتراك خيارًا حرًّا، وأيُّ جوابٍ أقلَّ من ذلك يجعله ارتباطًا مهما قيل عن المدّة.
اطلب عرضًا يُبيّن الخروج قبل الدخولنكتب لك في «أعمالي ERP» بند التصدير قبل أن توقّع — نسخةٌ كاملةٌ بصيغةٍ مفتوحةٍ متى طلبتَ وبلا رسوم.
اطلب عرضًا