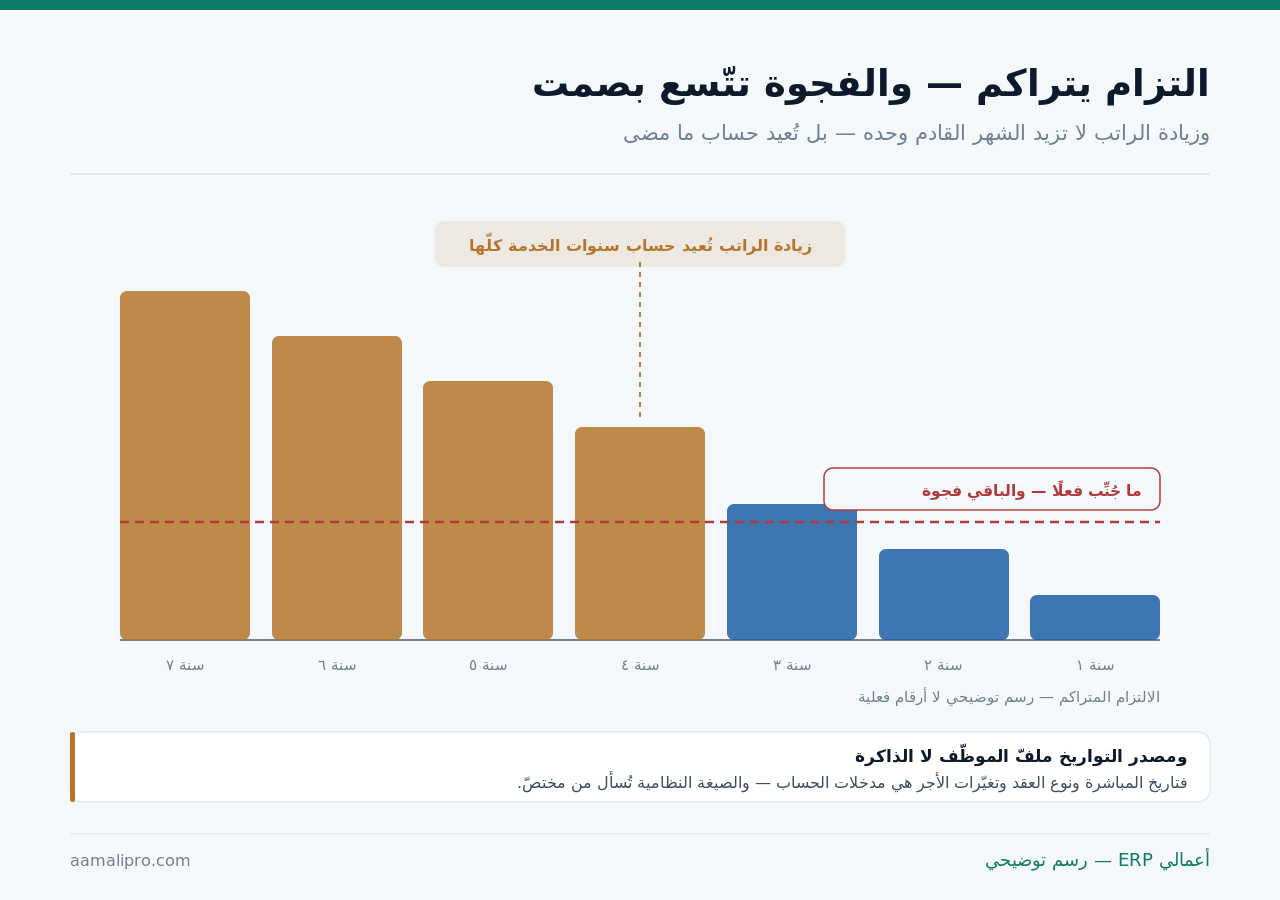
التزام يتراكم — والفجوة تتّسع بصمت
ولأنه أحد بندين اثنين يكبران بلا أن يمرّا على أي فاتورة — هذا والإجازات المتراكمة:
وموضع هذا المقال من غيره: قيد الرواتب عن شكل القيد الشهري وربطه وفيه المخصّص بندًا واحدًا، وملفّ الموظّف عن التواريخ والوثائق التي تُبنى عليها، ودوران الموظّفين عن كلفة الاستبدال — وهذا عن الالتزام نفسه: كيف يتراكم وكيف يُموَّل.
ستّة مدخلات لا يصحّ الحساب بدونها
ولأن الخطأ هنا لا يظهر إلّا بعد سنوات — حين يصير الفرق كبيرًا:
| المدخل | من أين يُؤخَذ | ما يقع بالخطأ |
|---|---|---|
| تاريخ المباشرة | ملفّ الموظّف لا الذاكرة | تاريخ العقد بدل المباشرة |
| نوع العقد ومدّته | العقد الموقَّع | خلط المحدَّد بغير المحدَّد |
| الأجر المعتمَد في الحساب | ما ينصّ عليه النظام | الأساسي وحده دائمًا |
| الانقطاعات والإجازات | سجلّ الحضور | تجاهلها كلّيًّا |
| سبب انتهاء العلاقة | مستند الإنهاء | معاملة الجميع بصيغة واحدة |
| ما صُرِف مقدَّمًا | حساب الموظّف | نسيان السلف والعهد |
والمدخل الثالث أكثر ما يُختلَف عليه: أي أجر يدخل في الحساب؟ فبعض البدلات تدخل وبعضها لا يدخل بحسب طبيعتها وما ينصّ عليه النظام والعقد — وهذا موضع يُسأل فيه مختصّ مرّة واحدة، ثمّ تُضبَط القاعدة في نظامك فتُطبَّق على الجميع بلا اجتهاد شهري.
والمدخل الخامس هو ما يجعل التقدير مختلفًا بين حالة وأخرى: سبب الانتهاء. فالاستقالة والإنهاء وانتهاء المدّة ليست حالة واحدة في أثرها — وتوثيق السبب بمستنده يوم وقوعه يمنع خلافًا لا يُحسَم بعد سنة، وقد فُصِّل في ملفّ الموظّف الرقمي.
لماذا يُجنَّب شهريًّا لا سنويًّا؟
ولأن توقيت الاعتراف يغيّر صورة أرباحك كلّها:
| الطريقة | ما تُظهِره أرباحك | الحكم |
|---|---|---|
| لا مخصّص أصلًا | أرباح أعلى من الحقيقة | الأسوأ |
| مخصّص سنوي في الإقفال | شهر واحد ثقيل | مقبول ولا يكفي |
| مخصّص شهري | كلفة كل شهر في شهره | الأصحّ |
| صرف عند المغادرة فقط | شهر كارثي وسنوات مضلّلة | يشوّه المقارنة |
والصفّ الأول هو الحال الأشيع في المنشآت الصغيرة: لا مخصّص. ونتيجته أن كل قرار بُنِي على ربح تلك السنوات كان مبنيًّا على رقم أعلى من الحقيقة — توزيع أرباح، أو توسّع، أو تسعير، وقد فُصِّل في قراءة قائمة الدخل.
والصفّ الأخير يُفسِد مقارنة الفروع والسنوات معًا: الصرف عند المغادرة. ففرع غادره موظّفان هذا العام يبدو أسوأ من فرع لم يغادره أحد — والفارق ليس في الأداء بل في توقيت الاعتراف، وقد فُصِّل في مقارنة الأرقام.
الزيادة تُعيد حساب ما مضى
ولأن هذه هي المفاجأة الأكبر لمن لم يحسبها من قبل:
| الحدث | الأثر على الالتزام | ما يُفعَل |
|---|---|---|
| زيادة راتب لموظّف قديم | يقفز دفعةً واحدة | أعِد تقدير المخصّص فورًا |
| ترقية مع تغيّر البدلات | يقفز أكثر | راجِع أي بدل يدخل |
| زيادة عامّة للجميع | يقفز على كل السنوات | احسب الأثر قبل الإعلان |
| توظيف جديد | يبدأ من الصفر | قيد شهري من أول شهر |
| مغادرة موظّف | يُستنفَد جزء منه | سوِّ المخصّص لا الربح |
والصفّ الثالث يستحقّ حسابًا قبل القرار لا بعده: الزيادة العامّة. فرفع الرواتب عشرة بالمئة لا يكلّفك عشرة بالمئة من كشف الشهر فقط — بل يرفع أيضًا التزامًا متراكمًا على كل سنوات الخدمة السابقة دفعةً واحدة، وهذا رقم يُحسَب قبل أن يُعلَن.
والصفّ الأخير يمنع خطأً محاسبيًّا شائعًا: المغادرة تُسوّى من المخصّص. فمن جنّب شهريًّا ثمّ حمّل المكافأة على مصروف الشهر يكون قد حمّلها مرّتين — والصحيح أن تُخصَم من المخصّص المتراكم ويُعالَج الفرق وحده.
الالتزام ليس نقدًا — وهذه فجوة أخرى
ولأن تجنيب المخصّص دفتريًّا لا يعني أن المال موجود:
| الحالة | ما يقع عند المغادرة | ما يمنعه |
|---|---|---|
| لا مخصّص ولا نقد | صدمة مزدوجة | ابدأ بالتجنيب الدفتري |
| مخصّص دفتري بلا نقد | رقم صحيح ومال غير متاح | خطّة سيولة للمستحقّ القريب |
| مخصّص ونقد مخصَّص له | تسوية هادئة | مراجعة سنوية |
| مغادرة جماعية مفاجئة | ضغط كبير في شهر | اقرأ التركّز مسبقًا |
أتعرف كم يبلغ التزامك لو غادر أطول ثلاثة عندك؟نُخرِج من نظامك تقدير التزام نهاية الخدمة لكل موظّف وتركّزه في من طالت خدمتهم — فتعرف رقمك قبل أن يُطلَب.
اطلب تقرير الالتزاموالصفّ الأخير هو الخطر الذي لا يُرى إلّا بالقراءة: التركّز. فمنشأة نصف التزامها في ثلاثة موظّفين طالت خدمتهم تكون أمام خطر سيولة حقيقي لو تزامنت مغادرتهم — والقراءة السنوية تكشف ذلك مبكرًا، وقد فُصِّل في تركّز الخطر.
والصفّ الثاني حال أكثر المنشآت المنضبطة: رقم صحيح بلا مال. وليس هذا خطأً بذاته — لكنه يستوجب أن يدخل المستحقّ القريب في توقّعك النقدي كما يدخل أي التزام آخر، وقد فُصِّل في متابعة التدفّق النقدي.
خمس حالات تُربِك الحساب
ولأن القاعدة العامّة لا تكفي فيها — وتُسأل من مختصّ عند أول وقوع:
| الحالة | ما يُنتبَه له | ما يُوثَّق |
|---|---|---|
| عقد مؤقّت يتجدّد مرارًا | الخدمة قد تُحسَب متّصلة | تواريخ كل تجديد |
| نقل بين كيانين للمالك نفسه | أتنتقل الخدمة أم تُصفَّى؟ | قرار مكتوب وقت النقل |
| عودة موظّف بعد انقطاع | خدمة جديدة أم متّصلة؟ | تسوية الفترة الأولى |
| تغيّر من دوام جزئي لكامل | الأجر المعتمَد يتغيّر | تاريخ التغيير |
| إجازة طويلة بلا أجر | أثرها في احتساب المدّة | موافقة ومدّة |
والصفّ الثاني أكثرها وقوعًا في المنشآت العائلية وأقلّها توثيقًا: النقل بين كيانين. فنقل موظّف من سجلّ إلى سجلّ يخصّ المالك نفسه يبدو إجراءً شكليًّا — وهو ليس كذلك في أثره على الخدمة والمستحقّات، ويُحسَم بقرار مكتوب وقت النقل لا بعد سنوات، وقد فُصِّل في التحوّل إلى كيان جديد.
والصفّ الأول يُبنى عليه خطأ شائع: العقد المؤقّت المتجدّد. فمن يظنّ أن كل تجديد يبدأ خدمة جديدة قد يفاجأ بأن الخدمة تُحسَب متّصلة — والاحتياط أن يُقدَّر الالتزام على الاتّصال حتى يُفتى بغيره.
خمس خطوات في تسوية يوم المغادرة
ولأن التسوية التي تتأخّر أسبوعين تُنتِج خلافًا لم يكن قائمًا:
- أغلِق العهد والسلف قبل حساب المستحقّ لا بعده.
- واحسب المستحقّات كلّها معًا: أجر وإجازات ومكافأة.
- واعرض بيانًا مفصّلًا لا مبلغًا واحدًا.
- ووثّق الاستلام بتوقيع على البيان نفسه.
- وأغلِق وصوله وصلاحياته في اليوم نفسه.
أتُخرِج بيان مغادرة كاملًا في دقائق؟نربط في نظامك العهد والسلف والإجازات والمكافأة في بيان واحد يُوقَّع — فتنتهي المغادرة بلا أخذ وردّ.
اطلب ضبط بيان المغادرةوالخطوة الثالثة تُنهي تسعة من عشرة اعتراضات: بيان مفصّل. فمبلغ واحد بلا تفصيل يدعو إلى السؤال والشكّ — وبيان يقول: أجر أيام، وبدل إجازات، ومكافأة، ناقص سلفة وعهدة، يجعل الرقم مفهومًا قبل أن يُناقَش، وقد فُصِّل في قسيمة الراتب.
والخطوة الأخيرة تُنسى في زحمة اليوم: إغلاق الوصول. فبريد وصلاحيات نظام تبقى مفتوحة بعد المغادرة خطر لا علاقة له بالمال — ويُغلَق في اليوم نفسه، وقد فُصِّل في تسلّل الصلاحيات.
ثلاثة أرقام تُقرأ سنويًّا
ولأن هذا الالتزام لا يُذكِّرك بنفسه:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| إجمالي الالتزام المقدَّر | حجم ما عليك | قارِنه بنقدك ونتيجتك |
| الفرق بين المقدَّر والمجنَّب | الفجوة الحقيقية | أغلِقها على مراحل |
| نصيب أطول ثلاثة موظّفين | تركّز الخطر | خطّط لسيولة المستحقّ |
والرقم الثاني هو أصدق ما في القائمة: الفجوة. فمنشأة قدّرت التزامها ولم تجنّب له شيئًا تعرف على الأقلّ حجم ما تؤجّله — وإغلاق الفجوة على أربعة أرباع أسهل بكثير من إغلاقها في شهر تُفاجأ فيه.
والرقم الأول يُقرأ عند حدثين لا سنويًّا فقط: قبل توزيع الأرباح، وقبل بيع المنشأة أو دخول شريك. فالتزام غير مسجَّل يجعل التقييم أعلى من الحقيقة، ويظهر في أول فحص، وقد فُصِّل في فحص المنشأة قبل الشراء.
خمسة أخطاء في التعامل مع الالتزام
لا مخصّص أصلًا
فتبدو أرباح كل السنوات أعلى من حقيقتها — وتُبنى عليها قرارات.
تحميلها على شهر المغادرة
شهر كارثي وسنوات مضلّلة — وفرعٌ يبدو أسوأ لأن أحدهم غادر فيه.
إعلان زيادة عامّة بلا حساب أثرها
الزيادة ترفع التزام كل سنوات الخدمة السابقة دفعةً واحدة.
خصم المكافأة من المصروف مرّتين
من جنّب شهريًّا يسوّي من المخصّص لا من مصروف الشهر.
الاعتماد على الذاكرة في التواريخ
تاريخ المباشرة والانقطاعات مصدرها الملفّ — والخطأ يظهر بعد سنوات.
ومتى يكفي تقدير سنوي بسيط؟
هذا القسم يخالف مصلحتنا — فضبط المخصّص شهريًّا في النظام عمل نقدّمه. لكن الأبسط يكفي أحيانًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| موظّف أو اثنان حديثا الالتحاق | تقدير سنوي | تواريخ موثَّقة |
| فريق صغير مستقرّ | مخصّص ربعي | مراجعة عند أي زيادة |
| فريق كبير ودوران عالٍ | لا يكفي | مخصّص شهري آلي |
| خدمات طويلة وأجور مرتفعة | لا يكفي | قراءة التركّز والسيولة |
| استعداد لبيع أو شريك | لا يكفي | التزام مسجَّل ومراجَع |
والصفّ الأول صريح: منشأة عمرها سنة بموظّفَين لا تحتاج آلية شهرية. فتقدير يُكتَب مرّة في السنة يكفي — والحاجة تبدأ حين تتجاوز الخدمة سنتين أو يتجاوز الفريق حجمًا لا تتابعه بورقة.
والإشارة التي تقول إن الضبط صار لازمًا ليست عدد موظّفيك بل أول مرّة تُسأل فيها: كم علينا لو غادر الجميع غدًا؟ ولا يوجد جواب — فالسؤال يُطرَح عادةً من ممول أو شريك أو مشترٍ، لا منك.
قائمة فحص لالتزام نهاية الخدمة
- تاريخ مباشرة موثَّق لكل موظّف.
- ونوع العقد ومدّته في الملفّ.
- وقاعدة الأجر المعتمَد في الحساب مضبوطة مرّة.
- ومخصّص يُقيَّد شهريًّا لا سنويًّا.
- ويُعاد التقدير عند كل زيادة أو ترقية.
- وأثر أي زيادة عامّة محسوب قبل الإعلان.
- والالتزام الإجمالي مقروء سنويًّا.
- والفجوة بين المقدَّر والمجنَّب معلومة.
- وتركّز الالتزام في أطول الخدمات مقروء.
- وبيان المغادرة يجمع العهد والسلف والإجازات والمكافأة.
وابدأ بالبند السابع والثامن معًا: اقرأ إجمالي التزامك اليوم واكتب الفجوة — فرقم واحد على ورقة يغيّر ترتيب أولوياتك أكثر من أي إجراء، ولا يستغرق إخراجه أكثر من ساعة إن كانت تواريخك موثَّقة.