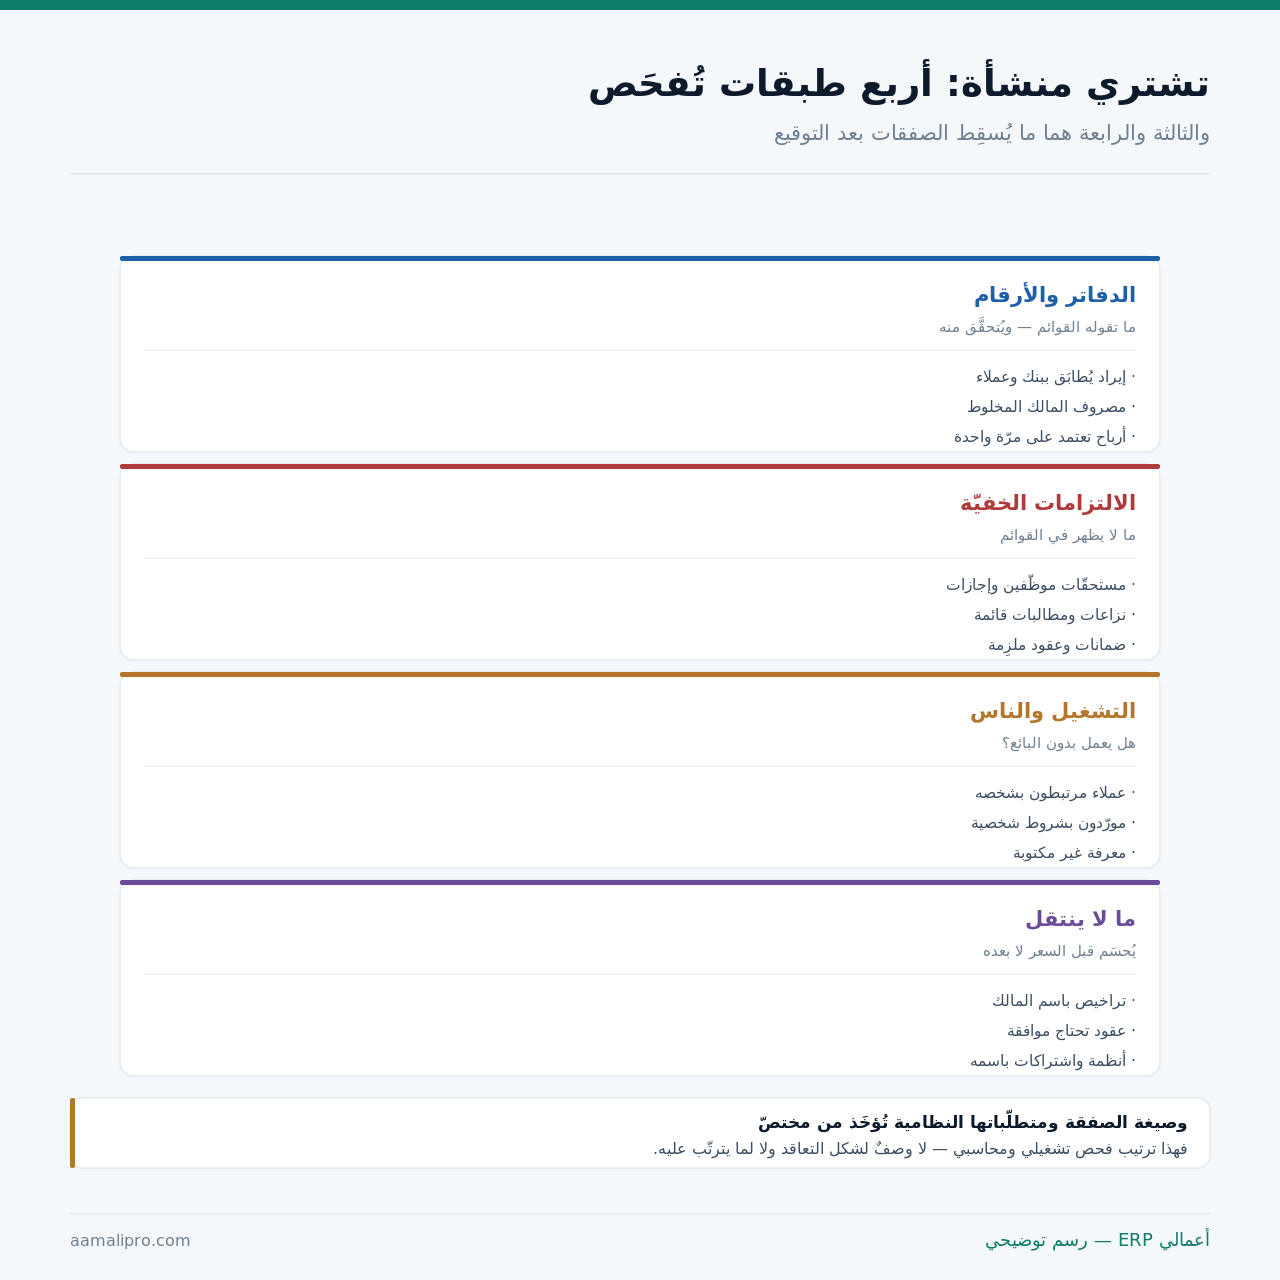
أربع طبقات تُفحَص — لا الدفاتر وحدها
والثالثة والرابعة هما ما يُسقِط الصفقات بعد التوقيع:
وموضع هذا المقال من غيره: جاهزية الانتقال عن الجهة المقابلة: أن تُجهّز منشأتك لتُباع، والتحوّل إلى كيان جديد عن نقل نشاطك بين كيانين تملكهما، وهذا عن أن تكون أنت المشتري — وما يخصّك فيه هو ما لا يقوله البائع لا ما يعرضه.
خمسة فحوص في الأرقام
ولأن الربح المعروض يحتاج تحقّقًا لا تصديقًا:
| الفحص | كيف | ما يكشفه |
|---|---|---|
| الإيراد مقابل البنك | قارِن المبيعات بالمقبوض | إيراد مسجَّل لم يُحصَّل |
| مصروف المالك المخلوط | ما هو شخصي منه | ربح يبدو أعلى بعد تعديله |
| إيرادات لمرّة واحدة | صفقة أو تعويض | ربح لا يتكرّر |
| اتّجاه آخر اثني عشر شهرًا | شهريًّا لا سنويًّا | تراجع يُخفيه المتوسّط |
| تركّز العملاء | نسبة الأكبر خمسة | هشاشة تُسعَّر |
والفحص الثاني يعمل في الاتّجاهين: مصروف المالك. فقد يرفع الربح الحقيقي إن كانت مصروفات شخصية محمَّلة على النشاط — وقد يخفضه إن كان المالك لا يأخذ أجرًا وأنت ستوظّف مديرًا مكانه، والرقمان يُعدَّلان قبل أي تقييم، وقد فُصِّل في حسابات المالك.
والفحص الرابع يكشف ما يُخفيه العرض: الاتّجاه الشهري. فسنة جيّدة قد يكون نصفها الأول ممتازًا ونصفها الثاني هابطًا — والمتوسّط السنوي يُظهِرها مستقرّة، وقد فُصِّل في مقارنة الفترات.
ستّة لا تظهر في القوائم
ولأنها هي ما يُسقِط الصفقة بعد التوقيع لا قبله:
| الالتزام | كيف تكشفه | خطره |
|---|---|---|
| مستحقّات نهاية خدمة | احسبها بنفسك | مبلغ كبير مؤجَّل |
| أرصدة إجازات متراكمة | من سجلّ الموظّفين | مطالبة نقدية |
| نزاعات ومطالبات قائمة | اسأل صراحةً واطلب إقرارًا | تظهر بعد الشراء |
| ضمانات ممنوحة لعملاء | من العقود والمبيعات | خدمة بلا إيراد |
| عقود ملزِمة طويلة | إيجار · اشتراكات · توريد | كلفة ثابتة ترثها |
| دفعات مقدّمة من عملاء | من الأرصدة الدائنة | عمل مدفوع لم يُنفَّذ |
أتعرف ما سترثه من التزامات؟نحسب معك مستحقّات الموظّفين والإجازات والدفعات المقبوضة والعقود الملزِمة — قبل أن تتّفق على السعر.
اطلب حصر الالتزاماتوالصفّ الأخير يُغفَل مع أنه مال قُبِض ولم يُقابَل بعمل: دفعات العملاء. فمنشأة قبضت مقدّمًا عن عقود سنة قادمة تبدو سيولتها ممتازة — وأنت من سينفّذ تلك العقود بلا أن تقبض شيئًا، وقد فُصِّلت في الدفعات المقدَّمة.
والصفّ الأول يُحسَب ولا يُؤخَذ من البائع: نهاية الخدمة. فاحتسابه على أساس مدد الموظّفين وأجورهم يُعطيك رقمًا قد يفوق ربح سنة — وهو التزام قائم سواء ظهر في القوائم أو لم يظهر، وقد فُصِّل في قيد الرواتب.
هل يعمل هذا النشاط بدونه؟
ولأن هذا السؤال يُغيّر السعر أكثر من أي بند آخر:
| الموضع | ما تسأل عنه | ما يُخفّف الخطر |
|---|---|---|
| العملاء | أيشترون منه أم من الاسم؟ | فترة انتقالية معه |
| الموردون | أشروط شخصية أم تجارية؟ | تأكيد الشروط كتابةً |
| الفريق | من يبقى بعد البيع؟ | حوافز بقاء لمن يلزم |
| المعرفة | أمكتوبة أم في رأسه؟ | تسليم موثّق قبل الدفع الأخير |
| التراخيص والاعتمادات | باسم من؟ | تُحسَم قبل السعر |
أتشتري نشاطًا أم تشتري صاحبه؟نفحص معك دفاتر النشاط وتركّز عملائه ومورّديه — ونُخرِج ما يبقى منه بعد خروج مالكه.
اطلب فحص ما قبل الشراءوالصفّ الأول هو أكثر ما يُخسَر بعد الشراء: العملاء. فعميل تعوّد على شخص بعينه قد يغادر مع مغادرته ولو بقيت الخدمة كما هي — والفترة الانتقالية التي يبقى فيها البائع ويُعرِّفك بعملائه تخفّف ذلك، وقد فُصِّل في قياس بقاء العملاء.
والصفّ الرابع يُحسَم بمستند لا بوعد: المعرفة. فما يعرفه البائع عن تسعيره وموردينه وأسرار تشغيله يُكتَب في ملفّ تسليم — وربط جزء من الثمن باكتماله يجعل التسليم جادًّا، وقد فُصِّل في توثيق الإجراءات.
خمس خطوات من الأرقام إلى العرض
ولأن التقييم يبدأ بعد التعديل لا قبله:
- عدِّل الربح — أضِف الشخصي واحذف ما لا يتكرّر.
- واطرح ما سترثه من التزامات محسوبة.
- واحسب ما يلزم بعد الشراء — تجديد أو تشغيل.
- وقدّر ما قد يذوب من عملاء وفريق.
- ثمّ ضَع سعرًا بشرطين لا رقمًا واحدًا.
والخطوة الأخيرة أنفع ما في المفاوضة كلّها: سعر بشرطين. فأن تعرض مبلغًا أقلّ نقدًا مع جزء مرتبط ببقاء الإيراد سنةً يجعل البائع يتحمّل جزءًا من خطر ما يقوله — ومن يثق بأرقامه يقبل ذلك، ومن يتردّد فيه قد أخبرك بشيء.
والخطوة الثالثة تُغفَل فيُشترى نشاط بلا قدرة على تشغيله: ما بعد الشراء. فقد يحتاج النشاط رأس مال عامل أو تجديد معدّة أو نظامًا — والمبلغ يُضاف إلى الثمن في حسابك لا يُؤجَّل، وقد فُصِّل في الإنفاق الرأسمالي.
خمسة بنود تحمي المشتري
ولأن ما لا يُكتَب لا يُطالَب به بعد الاستلام:
| البند | ما يحميه | ملاحظة |
|---|---|---|
| دفع على مراحل | يربط الثمن بما يتحقّق | لا دفعة واحدة |
| احتجاز جزء مدّة | يغطّي ما يظهر لاحقًا | مدّة معقولة معلنة |
| إقرار البائع بما أفصح عنه | يُثبِت ما قيل | مرفق بالقوائم |
| فترة انتقالية بمهامّ محدّدة | انتقال العملاء والمعرفة | مكتوبة لا ودّية |
| عدم المنافسة | ألّا يفتح مثله بجوارك | نطاقه ومدّته يُسألان |
والصفّ الثاني هو أكثر ما يُنقِذ المشترين: الاحتجاز. فمبلغ يبقى محجوزًا مدّة يُغطّي التزامًا لم يُفصَح عنه أو عميلًا غادر مباشرةً بعد الشراء — وهو أعدل من مطالبة بعد أن يُقبَض الثمن كاملًا.
والصفّ الأخير يُصاغ بحدود لا مطلقًا: عدم المنافسة. فنطاقه ومدّته وما يُغطّيه يُسأل عنها مختصّ — وشرط بلا حدود قد لا يُجدي، وقد فُصِّلت الصياغة عمومًا في اتفاقية الشركاء.
أول تسعين يومًا: خمسة تُنجَز
ولأن ما يُؤجَّل في أول ثلاثة أشهر يُنسى:
| المهمّة | لماذا الآن | ما يقع بتأجيلها |
|---|---|---|
| فحص تسلّم الدفاتر | يفصل ما ورثته | خطأ قديم يُنسَب إليك |
| مقابلة كبار العملاء | قبل أن يقرّروا | مغادرة صامتة |
| تثبيت الفريق أو استبداله | الغموض يُرحِّل الناس | فقد من كنت تحتاجه |
| نقل ما يُعاد إنشاؤه | حسابات وتسجيلات | انقطاع في التحصيل |
| إبقاء ما يعمل كما هو | لا تغيّر كل شيء | إرباك بلا فائدة |
والصفّ الأخير نصيحة تخالف حماس المشتري الجديد: لا تغيّر كل شيء. فتغيير الأسعار والموردين والإجراءات في شهر واحد يُنتِج ارتباكًا يُفقِدك عملاء وفريقًا — والتغيير يبدأ بما ثبت أنه يحتاج تغييرًا بعد أن ترى الدورة كاملة.
والصفّ الأول لا يُؤجَّل يومًا: فحص التسلّم. فهو ما يفصل بين ما ورثته وما أحدثته — وقد فُصِّل في تسلّم الدفاتر.
ثلاثة أرقام تحكم القرار
ولأن الرقم المعروض ليس الرقم الذي تشتري به:
| الرقم | ما يعنيه | ما تفعله |
|---|---|---|
| الربح المعدَّل | بعد الشخصي وما لا يتكرّر | ابنِ التقييم عليه |
| الالتزامات المحسوبة | ما سترثه فعلًا | اطرحه من الثمن |
| نسبة الإيراد المرتبط بالمالك | ما قد يذوب | اربطه بالدفع المؤجَّل |
والرقم الثالث هو الأصعب تقديرًا والأشدّ أثرًا: ما يذوب. فتقديره بنسبة من الإيراد وربط جزء من الثمن ببقائه يُحوِّله من مخاطرة عليك إلى مسألة مشتركة — وهذا أعدل ترتيب للطرفين.
والرقم الأول يُعاد بناؤه لا يُؤخَذ: الربح المعدَّل. فما يُعرَض عليك ربح دفتري بأثر تفضيلات المالك — وإعادة بنائه بمنطق مشترٍ جديد قد تُغيّره صعودًا أو هبوطًا، وقد فُصِّل في قراءة قائمة الدخل.
خمسة أخطاء في شراء نشاط قائم
التقييم على الربح المعروض
فهو ربح بأثر تفضيلات المالك — والتقييم يُبنى على ربح مُعدَّل تعيد بناءه بنفسك.
إغفال ما لا يظهر في القوائم
مستحقّات وإجازات ونزاعات ودفعات عملاء — وهي ما يُسقِط الصفقة بعد التوقيع.
شراء نشاط قائم بالمالك
فما يبقى بعد خروجه أقلّ ممّا اشتريتَه — والسعر يُبنى على ما يبقى.
دفع الثمن كاملًا عند التوقيع
فلا يبقى ما يغطّي ما يظهر بعده — والاحتجاز والمراحل أعدل للطرفين.
تغيير كل شيء في الشهر الأول
فيُرحِّل العملاء والفريق معًا — والتغيير يبدأ بعد أن ترى الدورة كاملة.
ومتى يكون البناء أرخص من الشراء؟
هذا القسم يخالف مصلحتنا — فمشروع الفحص والدمج عمل نقدّمه. لكن الشراء ليس دائمًا الأوفق:
| الحالة | الأرجح | البديل |
|---|---|---|
| القيمة كلّها في شخص المالك | لا تشترِ | وظّفه أو شاركه |
| الدفاتر لا تُفحَص أو لا تُقنِع | لا تشترِ | اطلب فترة إثبات |
| السعر يفوق كلفة البناء | ابنِ | احسب الاثنين صراحةً |
| ما تريده هو العملاء فقط | قد يكفي اتفاق | وكالة أو إحالة بعمولة |
| نشاط له تراخيص يصعب نيلها | الشراء أوفق | اشترِ بعد فحص كامل |
والصفّ الثالث يُغفَل في حماس الصفقة: كلفة البناء. فحساب ما يلزم لبناء المثل — مقرًّا وفريقًا وعملاء وسنتين من الوقت — يُعطيك سقفًا للسعر، وقد يُظهِر أن الشراء أرخص أو أغلى بوضوح، وقد فُصِّل في قرار التوسّع.
والصفّ الرابع بديل يُغفَل: اتفاق بدل شراء. فمن يريد الوصول إلى عملاء نشاط قد يكفيه اتفاق توزيع أو إحالة بعمولة — بكلفة أقلّ وخطر أقلّ، وقد فُصِّل في الوكالة والتوزيع.
قائمة فحص قبل شراء نشاط
- الإيراد مطابَق بالبنك لا بالقوائم وحدها.
- والربح معدَّل بالشخصي وبما لا يتكرّر.
- واتّجاه اثني عشر شهرًا مقروء شهريًّا.
- ومستحقّات نهاية الخدمة والإجازات محسوبة بنفسك.
- والنزاعات والمطالبات مسؤول عنها بإقرار مكتوب.
- ودفعات العملاء المقبوضة مقابل عمل لم يُنفَّذ محصورة.
- ونسبة الإيراد المرتبط بشخص المالك مقدَّرة.
- والتراخيص والعقود: ما ينتقل وما يُعاد محسوم قبل السعر.
- والثمن على مراحل مع احتجاز جزء مدّة.
- وفحص تسلّم الدفاتر مجدوَل في أول أسبوعين.
وابدأ بالبند السابع إن لم تبدأ بغيره: ما المرتبط بشخص المالك؟ — فجوابه يُغيّر السعر وشكل الصفقة معًا، وقد يُلغي الفكرة كلّها.