ثلاث طبقات — لا قائمة واحدة
وترتيبها مقصود: فالأولى تُثبِت والثانية تُفسِّر والثالثة تُسأل:
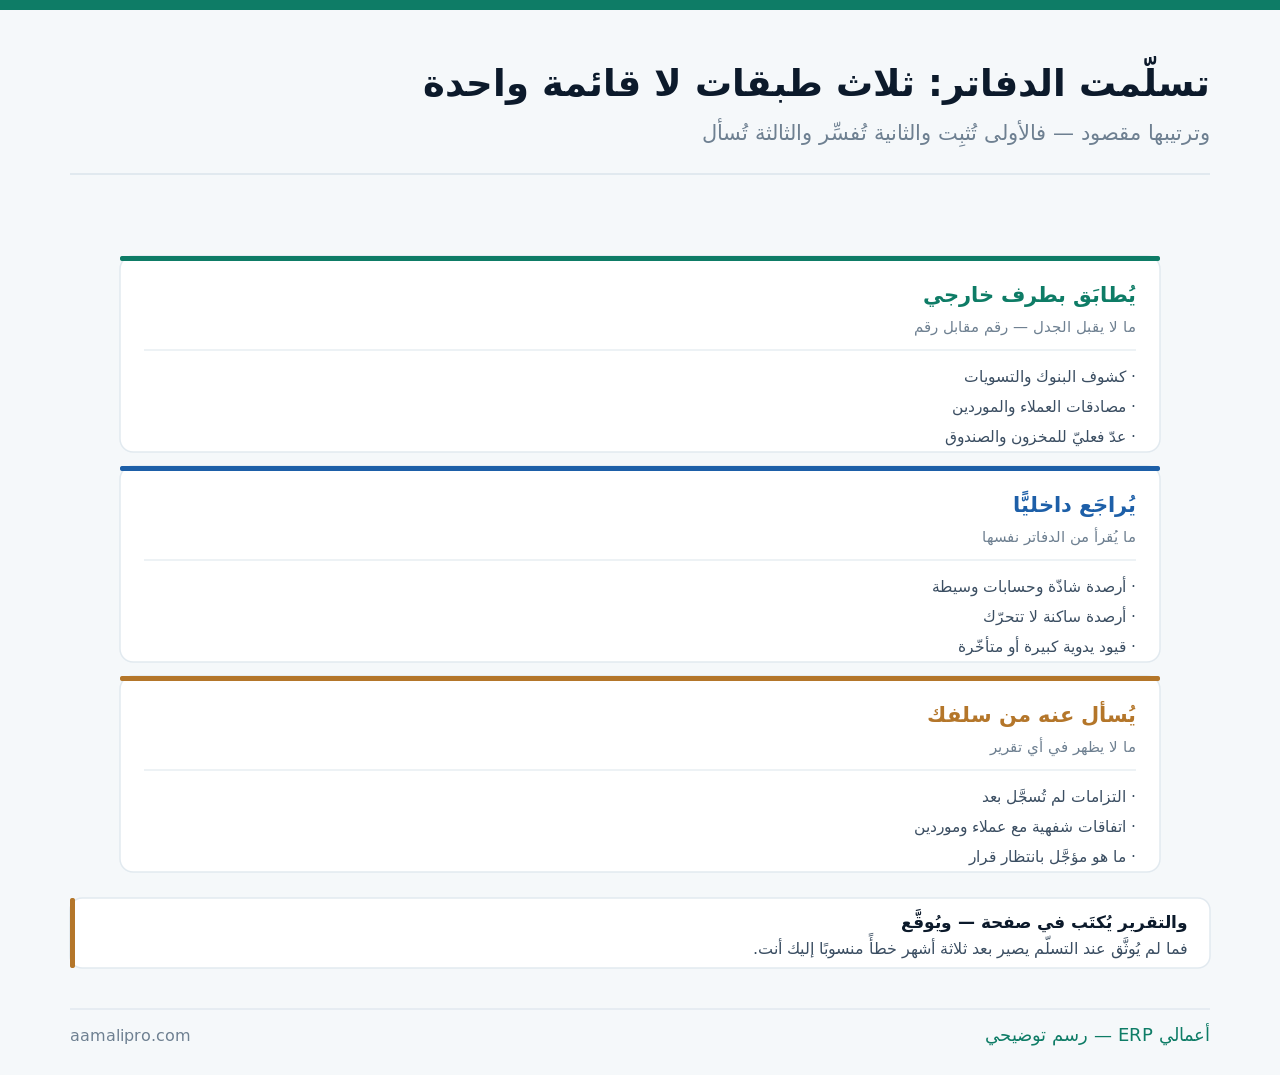
وهذا المقال عن تسلّم دفاتر قائمة. أمّا ترحيل الأرصدة إلى نظام جديد فمفصَّل في الأرصدة الافتتاحية، وأمّا الفحص الشهري المتكرّر للأرصدة ففي الأرصدة الشاذّة، وأمّا موسم المراجع الخارجي ففي المراجعة الخارجية.
الطبقة الأولى: خمس مطابقات لا تقبل الجدل
ولأنها وحدها ما يُثبِت أن الرقم موجود لا مقيَّد فقط:
| المطابقة | ما تكشفه | كم تستغرق |
|---|---|---|
| كشوف البنوك بكل الحسابات | فروق عالقة ومصروفات مجهولة | يوم |
| عدّ الصندوق والعهد | فرق نقدي قائم | ساعات |
| جرد عيّنة من المخزون | فجوة بين الدفتري والفعليّ | يوم لعيّنة |
| مصادقات كبار العملاء | ذمم متنازع عليها | أسبوع بالانتظار |
| مصادقات كبار الموردين | التزامات غير مسجَّلة | أسبوع بالانتظار |
والصفّان الأخيران يُبدآن في اليوم الأول ولو تأخّرت نتيجتهما: المصادقات. فهي أطول ما ينتظره أحد وأكثره كشفًا — وإرسالها في أول أسبوع يجعل جوابها يصل قبل نهاية الشهر بدل أن تبدأ الطلب في آخره.
والصفّ الثالث يكفي فيه عيّنة لا جرد كامل: أصناف مختارة. فعشرون صنفًا من الأعلى قيمةً وحركةً تكشف حالة المخزون كلّه تقريبًا — والجرد الكامل يُجدوَل لاحقًا، وقد فُصِّل في الجرد الدوري.
الطبقة الثانية: ستّة أرصدة تُقرأ أوّلًا
ولأنها تُفسِّر ما ظهر في الطبقة الأولى:
| ما يُقرأ | ما يعنيه غالبًا | الحكم |
|---|---|---|
| الحسابات الوسيطة | ما لم يُعرَف له مكان | أوّل ما يُفتَح |
| أرصدة ساكنة منذ أشهر | إمّا خطأ وإمّا منسيّ | تُفسَّر أو تُقفَل |
| أرصدة في غير جانبها | خطأ تسجيل أو حدث حقيقي | تُراجَع فرادى |
| قيود يدوية كبيرة | تسويات بلا مستند | تُطلَب مستنداتها |
| قيود قريبة من الإقفال | تعديلات اللحظة الأخيرة | تُقرأ بعناية |
| المخصّصات والمستحقّات | أهي محدَّثة؟ | تُقارَن بالواقع |
أتقرأ حسابًا وسيطًا لا تعرف مصدره؟نستخرج لك حركات الحسابات الوسيطة والأرصدة الساكنة والقيود اليدوية الكبيرة في تقرير واحد.
اطلب تقرير المعلَّقاتوالصفّ الأول أسرع طريق إلى ما لم يُحسَم: الحساب الوسيط. فهو مقبرة ما لا يُعرَف له تصنيف — وقراءة حركاته تكشف عادةً ثلاثة أو أربعة أمور معلَّقة منذ شهور، وقد فُصِّل في الأرصدة الشاذّة.
والصفّ الرابع يُقرأ بلا سوء ظنّ: القيود اليدوية. فأكثرها تسويات مشروعة، لكن قيدًا كبيرًا بلا مستند مرفق يستحقّ سؤالًا — وسؤاله وسلفك موجود أهون من تفسيره بعد رحيله، وقد فُصِّل في القيود المحاسبية.
الطبقة الثالثة: ما لا يظهر في أي تقرير
ولأن أخطر ما تتسلّمه هو ما ليس في الدفاتر أصلًا:
| البند | أين يكمن | كيف تكشفه |
|---|---|---|
| التزامات لم تُسجَّل | فواتير في الأدراج | اسأل الأقسام لا النظام |
| اتفاقات شفهية | خصومات ومهل ووعود | اسأل المبيعات والمشتريات |
| ضمانات وكفالات قائمة | التزام محتمل | اسأل البنك والمالك |
| نزاعات أو مطالبات | قد تنشأ عنها التزامات | اسأل الإدارة |
| عقود بشروط مالية | إيجار · صيانة · اشتراكات | اجمعها في ملفّ |
أتعرف ما لم يُسجَّل بعد؟نستخرج من نظامك ما هو معلَّق وما لم يُطابَق ونبني معك قائمة الالتزامات غير المسجَّلة قبل أول إقفال.
اطلب فحص تسلّم الدفاتروالصفّ الأول أشيعها وأسهلها كشفًا: اسأل الأقسام لا النظام. فجولة على المستودع والصيانة والمشتريات تُخرِج فواتير وصلت ولم تُقيَّد — وكل واحدة منها مصروف ينقص من ربح فترة قادمة بلا أن يخصّها، وقد فُصِّل في المستحقّات والمقدّمات.
والصفّ الثاني هو أخطرها لأنه يتحقّق لاحقًا: الاتفاقات الشفهية. فخصم موعود لعميل أو مهلة إضافية لمورّد لا أثر لها في النظام تظهر بعد شهرين مطالبةً محرجة — وتوثيقها الآن يجعلها قرارًا يُراجَع لا مفاجأة تُقبَل.
ما يُنقَل باسمك — يُراجَع باسمك
ولأن التسلّم ينقل مسؤولية لا مهامّ فقط:
- اطلب قائمة من يملك أي صلاحية في النظام والبنك.
- وأوقِف صلاحيات من غادر قبل أي شيء آخر.
- وراجِع التفويض البنكي — من يوقّع وبأي حدّ.
- ولا تعتمد ما لا تفهمه ولو كان معتادًا قبلك.
- واكتب ما تسلّمته وما لم يُسلَّم في صفحة واحدة.
والخطوة الثانية تُغفَل في زحمة الأيام الأولى: صلاحيات من غادر. فمن رحل قبل شهر قد يكون حسابه ما زال فعّالًا — وهذا أوّل ما يجب إغلاقه لأنك صرت المسؤول عنه من يوم تسلّمك، وقد فُصِّل في حوكمة الصلاحيات.
والخطوة الرابعة قاعدة تحميك طويلًا: لا تعتمد ما لا تفهمه. فمعالجة معتادة قبلك لا تصير صحيحة بالاعتياد — وتوقيعك عليها ينقل مسؤوليتها إليك، وقد فُصِّل مبدأ الاعتماد في دورات الاعتماد.
ثمانية أشياء تُطلَب من سلفك — إن كان موجودًا
ولأن أسبوعًا معه يُغني عن ثلاثة أشهر بعده:
| المطلوب | لماذا | إن تعذّر |
|---|---|---|
| شرح الحسابات غير الواضحة | يختصر أسابيع | تتبّع الحركات بنفسك |
| كلمات مرور المنصّات | لا تُورَّث بالذاكرة | استرجاع رسمي |
| ملفّات خارج النظام | جداول تحمل حسابات حرجة | أعِد بناءها |
| مواعيد الالتزامات القادمة | ضريبة · أقساط · تجديدات | ابنِ التقويم |
| قائمة جهات الاتصال | البنك والمراجع والجهات | اجمعها من المستندات |
| ما هو معلَّق بانتظار قرار | أخطر ما يُنسى | اسأل الإدارة |
والصفّ الثالث يُفاجئ من يظنّ أن كل شيء في النظام: الملفّات الخارجية. فكثير من المنشآت تحمل جداول جانبية فيها احتساب عمولات أو مخصّصات أو أعمار ديون — ورحيل صاحبها يجعل الرقم موجودًا بلا طريقة، وقد فُصِّل في ما بعد إكسل.
والصفّ الأخير هو أهمّها وأقلّها طلبًا: المعلَّق. فما ينتظر قرارًا لا يظهر في تقرير ولا في رصيد — وقائمة من خمسة أسطر بما هو موقوف تمنع أن يُكتشَف بعد شهرين بأثر رجعي.
صفحة واحدة تُوقَّع — لا تقرير مطوَّل
ولأنها الفرق بين مشكلة ورثتها ومشكلة صارت مشكلتك:
| ما تحويه | الصياغة | ما يُتجنَّب |
|---|---|---|
| تاريخ التسلّم | يوم محدَّد | مدّة مفتوحة |
| الأرصدة المطابَقة | مؤكَّدة بطرف خارجي | قائمة بلا سند |
| الفروق القائمة | بمبالغها وتواريخها | إشارة عامّة |
| ما لم يُسلَّم | يُذكَر صراحةً | السكوت عنه |
| التوقيع | منك ومن الإدارة | رسالة بريد فقط |
والصفّ الرابع هو أهمّ سطر في الصفحة: ما لم يُسلَّم. فذكره صراحةً — كأن يقال إن كشفًا لم يُطابَق أو ملفًّا لم يُستلَم — يُنهي الجدل بعد أشهر، والسكوت عنه يُفهَم قبولًا بحاله.
والصفّ الثالث يُصاغ بأرقام لا بأوصاف: الفروق. فعبارة «توجد فروق قديمة» لا تعني شيئًا بعد سنة — ورقم بتاريخه يبقى مرجعًا يُقاس عليه ما استُجدّ.
ثلاثة أرقام تقيس ما تسلّمته
ولأنها تصف حالة الدفاتر لا كفاءة من سبقك:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| عمر أقدم فرق غير مسوّى | مدى تراكم المؤجَّل | ضع خطّة تصفية |
| نسبة القيود اليدوية | كم يُعالَج خارج الدورة | اربطها بمستنداتها |
| أيام إقفال الشهر | انضباط الدورة | قِسها ثمّ حسّنها |
والرقم الأول يُحدّد أولوياتك لستّة أشهر: أقدم فرق. فوجود فرق عمره سنتان يعني أن التصفية لن تتمّ في شهر — والصواب خطّة معلنة بمواعيد بدل محاولة إصلاح كل شيء في أول إقفال.
والرقم الثاني يصف النظام لا الناس: القيود اليدوية. فارتفاعها يعني أن الدورات لا تُنتِج القيود تلقائيًّا فيُعوَّض ذلك يدويًّا — وهذه مسألة تهيئة تُعالَج مرّة، وقد فُصِّلت في تأخّر الإقفال الشهري.
خمسة أخطاء في أسابيع التسلّم
الانشغال بالعمل اليومي عن الفحص
فتمرّ ثلاثة أشهر ثمّ يظهر ما ورثتَه منسوبًا إليك — والفحص يقع في أسبوعين لا في فراغ.
البدء بالدفاتر لا بالطرف الخارجي
فتُفسِّر أرقامًا لم تُثبَت بعد — والبنك والعدّ والمصادقات هي الأرض الثابتة.
تأخير المصادقات إلى آخر الشهر
فهي أطول ما ينتظره أحد — وترسَل في اليوم الأول ولو تأخّر جوابها.
اعتماد ما لا تفهمه لأنه معتاد
فالمعالجة لا تصير صحيحة بالاعتياد — وتوقيعك ينقل مسؤوليتها إليك.
ترك التسلّم بلا وثيقة
فلا يبقى ما يفرّق بين ما ورثته وما أحدثته — وصفحة موقَّعة تُنهي الجدل.
ومتى لا يستحقّ الفحص كل هذا؟
هذا القسم يخالف مصلحتنا — ففحص التسلّم عمل استشاري نقدّمه. لكنه لا يلزم بهذا الحجم دائمًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| منشأة صغيرة بدفاتر بسيطة | مطابقة بنك وعدّ | صفحة التسلّم |
| سلفك موجود ومتعاون | أسبوع مشترك | توثيق ما شُرِح |
| مراجع خارجي قريب العهد | الاستناد إلى تقريره | ما بعد تاريخه |
| رحيل مفاجئ أو دفاتر مضطربة | يلزم الفحص كاملًا | كل ما سبق |
والصفّ الثالث يُعطي اختصارًا حقيقيًّا: تقرير المراجع. فمراجعة معتمدة قريبة تُغنيك عن إعادة فحص ما قبل تاريخها — ويبقى عليك ما استُجدّ بعده، وقد فُصِّل في المراجعة الخارجية.
والذي لا يسقط في أي حالة: صفحة التسلّم. فهي أرخص بند في القائمة كلّها وأكثرها حمايةً لك — ولا تستغرق أكثر من نصف ساعة.
قائمة فحص لأسبوعي التسلّم
- كشوف كل الحسابات البنكية مطابَقة بتاريخ التسلّم.
- والصندوق والعهد معدودة بمحضر.
- وعيّنة مخزون مجرودة فعليًّا.
- ومصادقات كبار العملاء والموردين أُرسِلت في اليوم الأول.
- والحسابات الوسيطة مقروءة حركةً حركة.
- والأرصدة الساكنة مفسَّرة أو مقفلة.
- والقيود اليدوية الكبيرة لها مستنداتها.
- والالتزامات غير المسجَّلة مجموعة من الأقسام.
- وصلاحيات من غادر موقوفة.
- وصفحة التسلّم مكتوبة وموقَّعة بتاريخها.
وابدأ بالبند العاشر إن لم تبدأ بغيره: صفحة التسلّم — فحتى لو لم تُنجِز الفحص كلّه، وثيقة تقول ما تسلّمتَه وما لم يُسلَّم في تاريخ محدّد تحميك أكثر من أي بند آخر في القائمة.