أين تضيع أسابيع المراجعة فعلًا؟
وفي كل مرحلة فرق واسع بين منشأة جاهزة وأخرى ليست كذلك — والفرق يُدفَع وقتًا وأتعابًا:
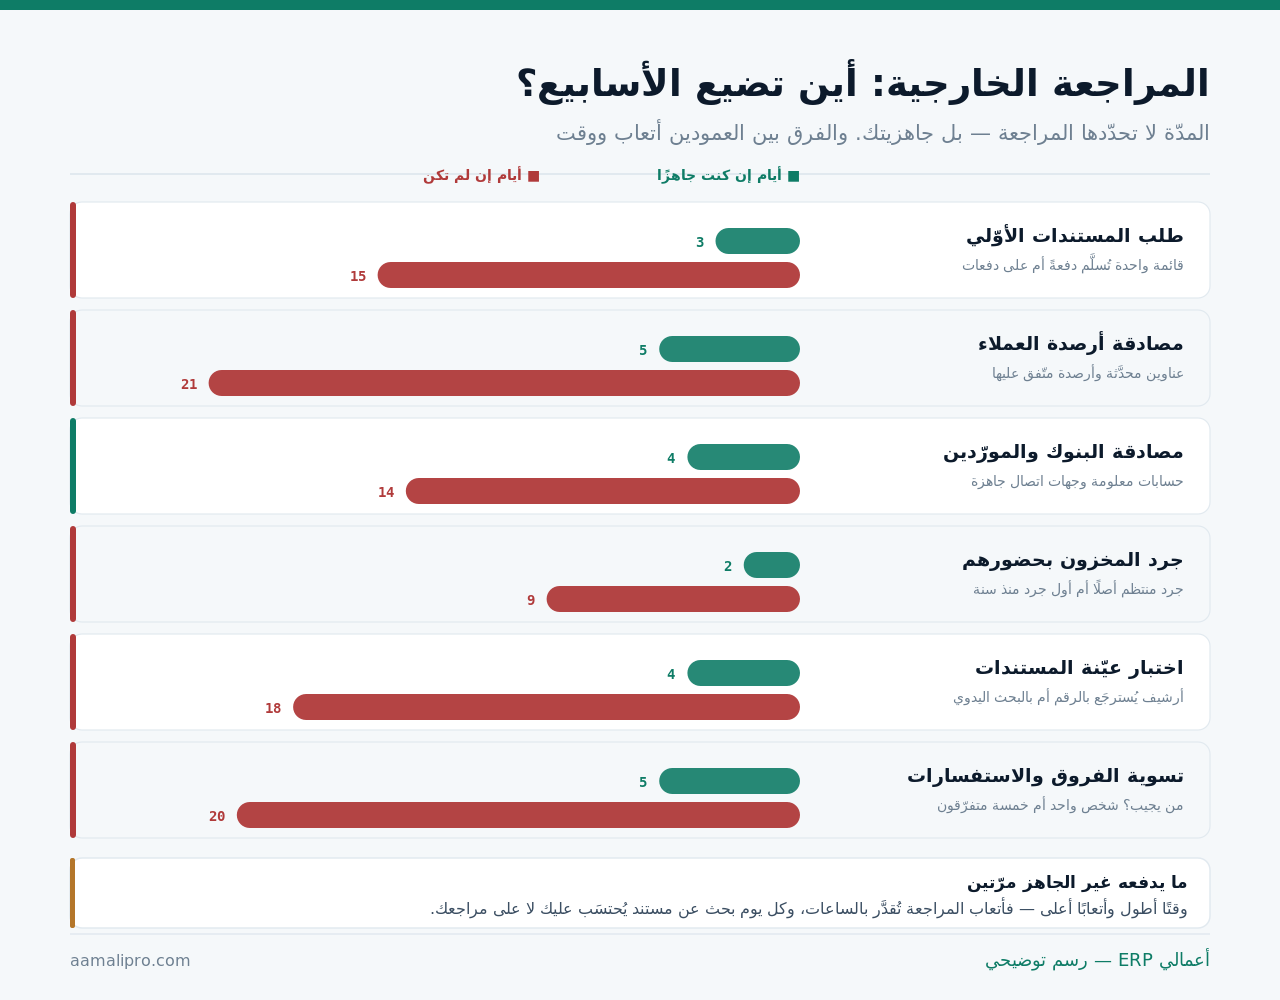
والأرقام في الرسم توضيحية لا معيارية — وتختلف بحجم منشأتك وعدد معاملاتها. أمّا النسبة بين العمودين فهي ما يتكرّر: المرحلة نفسها قد تطول أربعة أضعاف لسبب واحد — عدم الجاهزية.
قائمة المستندات: ما يُطلَب عادةً
وهي أول ما يصلك، وتحديدها المسبق يختصر أكثر من نصف الوقت:
| المطلوب | من أين يخرج | جاهزيته عندك |
|---|---|---|
| ميزان مراجعة تفصيلي | النظام | فوري |
| دفتر الأستاذ لحسابات مختارة | النظام | فوري |
| كشوف بنكية ومطابقاتها | البنك + النظام | أيام إن لم تُطابَق شهريًا |
| أعمار الذمم بتاريخ القوائم | النظام | فوري |
| تقرير المخزون وتقادمه | النظام | يعتمد على انتظام الجرد |
| سجل الأصول والإهلاك | النظام | فوري إن كان مُمسَكًا |
| العقود والالتزامات القائمة | خارج النظام غالبًا | أبطأ بند |
والسطر الأخير هو أبطأ ما في القائمة دائمًا: العقود. فهي غالبًا في أدراج أو بريد أو عند أشخاص — لا في مكان واحد. وأرشفتها بمكان واحد مفهرس تختصر أسبوعًا كل سنة، وقد فصّلنا ذلك في كيف تحفظ الفواتير والمستندات الضريبية إلكترونيًا؟.
ونصيحة إجرائية بسيطة: اطلب القائمة قبل نهاية السنة لا بعدها. فأكثر المراجعين يرسلونها إن طُلِبت — وتجهيزها في ديسمبر أسهل من تجهيزها في فبراير.
المصادقات: أطول ما ينتظره الجميع
والمصادقة رسالة تُرسَل من مراجعك إلى طرف ثالث ليؤكّد رصيدًا. وتأخّرها يؤخّر التقرير كلّه:
| الجهة | ما يؤخّرها | ما يُعدّ سلفًا |
|---|---|---|
| العملاء | عناوين قديمة وجهات اتصال | قائمة محدَّثة ببريد ومسؤول |
| المورّدون | أرصدة مختلفة عن دفترهم | مطابقة دورية لا سنوية |
| البنوك | إجراءات الجهة نفسها | قائمة الحسابات كاملة ومبكّرًا |
| المحامون | انشغال أو غموض السؤال | قائمة القضايا القائمة |
| أطراف ذات علاقة | غياب توثيق التعاملات | سجل معاملات موثّق |
والسطر الثاني هو ما يُنتج أطول جولات المراسلة: رصيد المورّد عندك يختلف عن رصيدك عنده. والسبب غالبًا بضاعة في الطريق أو إشعار خصم لم يُسجَّل — ومطابقة ربع سنوية مع كبار المورّدين تُنهي هذا قبل أن يبدأ. وقد فصّلنا ذلك في تقارير الموردين والالتزامات المستحقة.
والسطر الأخير يُنبَّه إليه مبكرًا: تعاملات الأطراف ذات العلاقة تُسأل عنها دائمًا — قروض من المالك، أو بيع لشركة شقيقة، أو أصل يُستعمَل بلا عقد. وتوثيقها أثناء السنة أسهل من تفسيرها بعدها.
الجرد بحضور المراجع: يوم يكشف سنة
وحضور المراجع للجرد ليس تفتيشًا — بل إجراء معتاد يُثبِت وجود المخزون. وما يكشفه:
- أوقِف الحركة أثناء الجرد أو سجّلها في نموذج منفصل — وإلا فالفروق ستكون حركة لا نقصًا.
- رقّم كشوف الجرد وسلّمها بتسلسل — فكشف مفقود يُعيد الجرد.
- سجّل آخر رقم مستند قبل بدء الجرد ليُعرَف حدّ الفصل.
- افصل بضاعة الغير ماديًا ووسمًا — أمانة أو مرتجع أو معيب.
- وثّق الفروق فورًا بسببها لا بقيمتها وحدها.
والمنشأة التي تجرد دوريًا لا تخشى هذا اليوم: الجرد السنوي الأول منذ سنة يُنتج فروقًا كبيرة بطبيعته. وقد فصّلنا الجرد الدوري في متابعة الهدر والفاقد وتأثيره على الأرباح.
اختبار العيّنات: سرعتك تُقاس هنا
ويُختار عدد من المعاملات ويُطلَب سندها كاملًا. والفارق بين منشأة وأخرى دقائق أو أيام:
| ما يُطلَب لكل معاملة | الجاهز | غير الجاهز |
|---|---|---|
| الفاتورة الأصلية | مرفقة بالقيد | بحث في أرشيف ورقي |
| أمر الشراء أو الطلب | مرتبط بالمستند | قد لا يوجد أصلًا |
| إثبات الاستلام | مرفق | عند المخزن أو ضائع |
| إثبات الدفع | مرتبط بالسند | كشف بنك يُقلَّب يدويًا |
| من اعتمد ومتى | من سجل النظام | لا يوجد سجل |
والسطر الأخير هو ما يتحوّل إلى ملاحظة رقابية: غياب سجل من اعتمد ومتى. وهو ليس اتهامًا بشيء — بل غياب دليل، والمراجعة تعمل بالأدلّة. وقد فصّلنا بناء هذا السجل في إدارة الموافقات المالية قبل الصرف.
والقاعدة التي تختصر هذه المرحلة كلّها: أرفِق المستند بالقيد لحظة الإدخال. فالربط بعد سنة عمل شاقّ، وفي حينه لا يكلّف دقيقة.
كم يستغرق إخراج سند معاملة عندك؟نربط لك المستندات بالقيود ونضبط سجل الاعتماد — لتخرج عيّنة المراجعة في دقائق.
جهّز أرشيفك للمراجعةملاحظات الرقابة: ماذا تعني ولمن؟
وقد تصلك ملاحظات على البيئة الرقابية منفصلة عن رأي المراجع في القوائم. وهي في صالحك إن قُرِئت:
| الملاحظة المتكرّرة | ما تعنيه عمليًا | المعالجة |
|---|---|---|
| فصل المهامّ غير كافٍ | من يُدخل هو من يعتمد | صلاحيات بالدور ومسار اعتماد |
| صلاحيات واسعة | أكثر من شخص يملك كل شيء | مراجعة صلاحيات دورية |
| تعديل بأثر رجعي ممكن | فترات غير مقفَلة | إقفال شهري وقفل تعديل |
| لا مطابقة بنكية منتظمة | فروق تُكتشف متأخرة | مطابقة شهرية موثّقة |
| مستندات بلا اعتماد موثّق | لا دليل على الموافقة | اعتماد داخل النظام |
والسطر الأول شائع في المنشآت الصغيرة ولا مفرّ منه أحيانًا: فريق من ثلاثة لا يمكن أن يفصل كل المهامّ. والمعالجة العملية ليست توظيفًا — بل رقابة تعويضية: مراجعة المالك لتقرير أسبوعي، أو اعتماد ثانٍ فوق مبلغ معيّن.
والسطر الثالث يُعالَج بضبط واحد، وقد فصّلناه في كيف يعمل إقفال الفترات المالية داخل النظام؟.
ما الذي يفعله النظام تحديدًا هنا؟
وستّة أشياء تختصر أكثر ما يطول — لا أكثر منها:
مستند مرفق بكل قيد
الرابط ثنائي الاتجاه: من القيد إلى المستند ومن المستند إلى القيد.
سجل من غيّر ماذا ومتى
يُطلَب في كل مراجعة تقريبًا — وغيابه ملاحظة جاهزة.
ميزان بأي تاريخ
إخراج الأرقام بتاريخ القوائم لا بتاريخ اليوم.
إقفال الفترات
يمنع تغيّر أرقام سُلِّمت — وهذا أسوأ ما يقع أثناء المراجعة.
أعمار الذمم والمخزون
بتاريخ محدّد لا بتاريخ التشغيل.
تصدير مرن للعيّنات
قائمة معاملات بمعايير المراجع بلا عمل يدوي.
والبطاقة الرابعة تمنع أسوأ موقف: أن تتغيّر أرقام سُلِّمت للمراجع لأن أحدًا عدّل قيدًا في فترة مُراجَعة. وحينها تُعاد إجراءات كاملة — والقفل يمنعه بلا نقاش.
أثناء المراجعة: خمس قواعد تشغيلية
والفوضى في هذه الأسابيع تكلّف أكثر من نقص الاستعداد نفسه:
- نقطة اتصال واحدة — كل الطلبات تمرّ بها ولا يُسأل الفريق مباشرةً.
- سجل طلبات مكتوب — ما طُلِب ومتى ومن يجهّزه ومتى سُلِّم.
- لا تعديل على الفترة المُراجَعة — وإن لزم فبعلم المراجع.
- مجلد واحد للتسليم بأسماء ملفّات واضحة لا مرفقات متفرّقة.
- اجتماع أسبوعي قصير لإغلاق المعلّق بدل تراكمه.
والقاعدة الأولى تحمي إنتاجية فريقك: محاسب يُسأل مباشرةً من ثلاثة أشخاص يتوقّف عمله. ونقطة اتصال واحدة تنظّم التدفّق وتُبقي الإقفال الشهري ماضيًا في وقته.
الاستعداد لا يبدأ في يناير
وأقلّ ما يُنجَز شهريًا يجعل موسم المراجعة أيامًا لا أسابيع:
| العمل | تواتره | ما يمنعه لاحقًا |
|---|---|---|
| مطابقة بنكية موثّقة | شهريًا | أسبوع بحث في نهاية السنة |
| إرفاق المستند بالقيد | يوميًا | أيام في اختبار العيّنات |
| مطابقة كبار المورّدين | ربعيًا | جولات مصادقة متكرّرة |
| جرد دوري ولو جزئي | ربعيًا | فروق كبيرة في الجرد السنوي |
| إقفال شهري فعلي | شهريًا | قيود تسوية ضخمة آخر السنة |
| أرشفة العقود بمكان واحد | عند التوقيع | أبطأ بند في القائمة |
والسطر الأخير في الجدول هو الأعلى عائدًا لأنه الأقلّ جهدًا: أرشفة العقد لحظة توقيعه. دقيقتان في حينها مقابل أيام بحث بعد سنة.
وأثر الإقفال الشهري المنتظم يمتدّ إلى ما هو أبعد من المراجعة — وقد فصّلناه في حل مشكلة تأخر إعداد التقارير المالية الشهرية.
ما لا يقوله لك بائع النظام
وهنا ما يخالف مصلحتنا: النظام لا يجعل مراجعتك «تمرّ»، ولا يُغني عن مراجع، ولا يُقلّل أتعابه بالضرورة.
| ما يُقال أحيانًا | الواقع | ما يصحّ قوله |
|---|---|---|
| نظامنا يجعلك جاهزًا للمراجعة | الجاهزية سلوك لا برنامج | يُسهّل إخراج ما يُطلَب |
| لن تحتاج مجهودًا | ستحتاج أسبوعًا على الأقلّ | يختصر البحث لا العمل |
| يمنع الملاحظات الرقابية | بعضها تنظيمي لا تقني | يعالج ما يُعالَج بضابط |
| يحلّ محلّ المراجع | لا — ولا يُفتي | يوفّر له ما يحتاجه أسرع |
والسطر الثالث يستحقّ تفصيلًا: ملاحظة «فصل المهامّ غير كافٍ» لا يحلّها نظام — بل هيكل الفريق أو رقابة تعويضية. ومن يبيعك نظامًا على أنه يُنهي كل الملاحظات يبيعك ما لا يملكه.
قائمة فحص قبل موسم المراجعة
عشرة بنود تُراجَع قبل نهاية السنة بشهر:
- قائمة المستندات مطلوبة من المراجع سلفًا.
- كل الشهور مُقفَلة والتعديل بأثر رجعي ممنوع.
- المطابقات البنكية منجَزة وموثّقة شهرًا بشهر.
- بيانات العملاء والمورّدين محدَّثة للمصادقات.
- خطّة الجرد بتاريخها وحدّ الفصل فيها.
- المستندات مرفقة بالقيود — اختبر عشر معاملات عشوائية.
- سجل الاعتماد يعمل ويظهر من اعتمد ومتى.
- العقود مؤرشَفة في مكان واحد مفهرس.
- نقطة اتصال واحدة معلنة باسمها.
- ملاحظات السنة الماضية مُراجَعة وما عولج منها موثَّق.
والبند الأخير هو أكثر ما يُهمَل وأسهل ما يُنجَز: ملاحظات السنة الماضية. فتكرارها بلا معالجة أسوأ من ظهورها أول مرّة — وهو ما يُقرأ على أنه غياب استجابة لا غياب قدرة.