ستة مكوّنات لا مكوّن واحد
كل مكوّن له موضع مختلف في الدفاتر — والدمج يُفقد المعلومة ويُخطئ التصنيف:
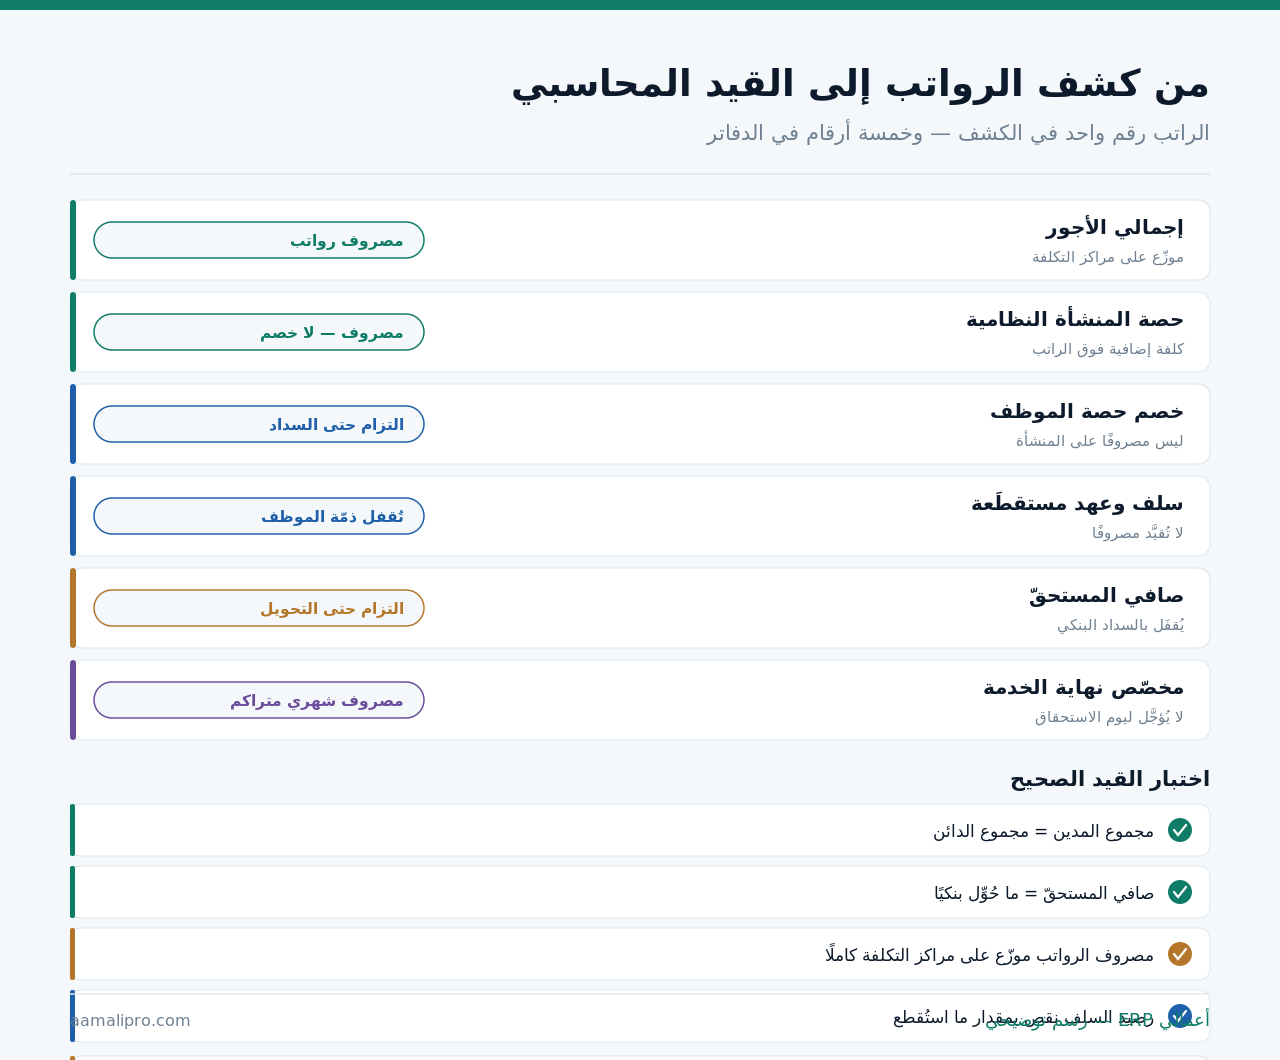
والمكوّن الرابع يُخطئ فيه كثيرون: استقطاع سلفة ليس مصروفًا. هو إقفال لذمّة قائمة على الموظف. وتسجيله مصروفًا يضخّم مصروف الرواتب ويُبقي السلفة في الدفاتر بلا نقصان.
شكل القيد: ما يُدان وما يُدَّان
القيد الصحيح يفصل ما يجب فصله في سطور مستقلّة:
| الطرف | الحساب | ما يمثّله |
|---|---|---|
| مدين | مصروف رواتب وأجور | إجمالي الأجور المستحقّة |
| مدين | مصروف حصة المنشأة النظامية | كلفة إضافية على المنشأة |
| مدين | مصروف مخصّص نهاية الخدمة | ما تراكم هذا الشهر |
| دائن | التزام حصة الموظف | يُقفَل عند التوريد |
| دائن | ذمم الموظفين — سلف | إقفال جزئي للسلفة |
| دائن | رواتب مستحقّة الدفع | صافي ما سيُحوَّل |
| دائن | مخصّص نهاية الخدمة | التزام متراكم |
ثم قيد ثانٍ منفصل عند التحويل: من رواتب مستحقّة الدفع إلى البنك. وفصل القيدين مقصود — لأن الاستحقاق والدفع قد يقعان في شهرين مختلفين، ودمجهما يخلط بين المصروف والنقد.
والسطر السادس هو ما يُطابَق مع كشف التحويل البنكي: صافي المستحقّ يجب أن يساوي ما حُوِّل بالريال. وأي فرق يعني بندًا لم يُعالَج في القيد.
مخصّص نهاية الخدمة: البند الذي يُؤجَّل فيُفاجئ
يُعالَج غالبًا بتجاهله حتى يوم استحقاقه. وهذا يُنتج تشويهًا يمتدّ سنوات:
| المعالجة | أثرها على الأرباح | أثرها على المركز |
|---|---|---|
| يُسجَّل شهريًا بالتراكم | ربح واقعي كل شهر | التزام ظاهر |
| يُسجَّل سنويًا | مقبول — بتشويه شهري | ظاهر آخر السنة |
| يُسجَّل عند الاستحقاق فقط | ربح زائد سنوات ثم خسارة دفعة | التزام مخفيّ تمامًا |
والصفّ الثالث يُنتج مشكلة حقيقية عند البيع أو دخول شريك: التزام لا يظهر في المركز المالي. وأي فحص نافي للجهالة سيكشفه — ويُخصَم من القيمة دفعةً واحدة.
ولا نُفتي في طريقة الاحتساب النظامية ولا في نسبها — اسأل مختصًّا واحصل على إجابة مكتوبة بحسب نظام العمل ونوع العقود عندك. والذي نقوله محاسبيًا: يُسجَّل بالتراكم لا عند الحدث.
توزيع الرواتب على مراكز التكلفة
مصروف رواتب برقم واحد لا يجيب عن أي سؤال إداري. والتوزيع يجعله معلومة:
| الحالة | أساس التوزيع |
|---|---|
| موظف في قسم واحد | كامل راتبه على مركز قسمه |
| موظف يخدم قسمين | نسبة معلنة ثابتة أو بالوقت المسجَّل |
| موظف إنتاج مباشر | يُحمَّل على تكلفة المنتج لا المصروف |
| إدارة عامة | مركز عام — لا يُوزَّع قسرًا |
| موظف مشروع | على المشروع بالساعات لا بالتقدير |
والسطر الثالث فرق محاسبي جوهري: أجر عامل الإنتاج جزء من تكلفة المنتج لا مصروف فترة. وتسجيله مصروفًا يُظهر هامشًا مجملًا أعلى من الحقيقي — وقد يُنتج تسعيرًا خاسرًا.
والسطر الرابع تنبيه على إفراط شائع: لا توزّع الإدارة العامة قسرًا على الأقسام. اتركها مركزًا مستقلًّا يُعرَض صراحةً — تفصيله في مراكز التكلفة وأداء الإدارات.
أتعرف كلفة العمالة لكل قسم؟ نربط كشف رواتبك بالقيد آليًا — موزّعًا على مراكزك بأساس معلن لا بتقدير شهري.
اطلب عرضًا توضيحيًاالبنود المتغيّرة: ما يتغيّر كل شهر
الراتب الأساسي ثابت. وما يتغيّر هو ما يُنتج أكثر الأخطاء لأنه يُدخَل يدويًا:
- الساعات الإضافية — تحتاج مصدرًا واحدًا معتمَدًا لا كشفًا يدويًا.
- الغياب والخصومات — تُحتسَب بقاعدة معلنة لا بتقدير.
- البدلات المتغيّرة — سفر أو مهمّة، بمستند لكلٍّ.
- العمولات والحوافز — تُحتسَب من مبيعات الفترة المحصّلة أو المفوترة بحسب سياستك.
- استقطاعات الشهر — سلف وعهد وجزاءات، من أرصدة فعلية لا من ذاكرة.
والبند الرابع يستحق قرارًا مكتوبًا: العمولة على المفوتَر أم على المحصَّل؟ والأول يحفّز البيع والثاني يحفّز التحصيل. وأي منهما مقبول — لكن غموضه يُنتج نزاعًا كل شهر.
والبند الخامس يُخطئ فيه النظام قبل الإنسان: استقطاع سلفة يجب أن يُقرأ من رصيدها الفعلي. وإدخاله يدويًا يُنتج استقطاعًا يتجاوز الرصيد أو يتوقّف قبل السداد.
التسويات بأثر رجعي: راتب صُرف ثم تغيّر
زيادة تُعتمَد في مارس وتُطبَّق من يناير، أو خطأ يُكتشَف بعد الإقفال. وهذه أكثر ما يُعالَج بطريقة مرتجَلة تُفسد المقارنة الشهرية:
| الحالة | المعالجة الخاطئة | المعالجة الصحيحة |
|---|---|---|
| زيادة بأثر رجعي | تُدفَع دفعةً بلا بيان | فرق مستحقّ ببند مستقلّ |
| خطأ في شهر مقفَل | يُفتَح الشهر ويُعدَّل | تسوية في الشهر الحالي |
| خصم زائد اكتُشف | يُخصَم أقلّ الشهر القادم بلا قيد | ردّ ببند ظاهر |
| موظف غادر ثم عاد | يُستأنف كأنه لم يغادر | تسوية نهاية خدمة ثم بداية جديدة |
والسطر الثاني قاعدة لا تُخترَق: لا يُفتَح شهر مقفَل لتصحيح راتب. لأن فتحه يغيّر قوائم صدرت وقد تكون قُدِّمت لجهة. والصحيح تسوية معلنة في الشهر الحالي ببند باسمها — تُقرأ ويُفهَم سببها.
والسطر الأول له أثر يمتدّ إلى بنود أخرى: الزيادة بأثر رجعي تُعيد حساب حصص نظامية ومخصّص نهاية خدمة عن الأشهر السابقة. وصرف الفرق وحده بلا تسوية هذه البنود يترك التزامًا ناقصًا في الدفاتر.
والسطر الأخير يُخطئ فيه النظام قبل المحاسب: موظف عاد بعد انقطاع ليس استئنافًا — مدة خدمته تبدأ من جديد ما لم ينصّ اتفاق على غير ذلك، وهي مسألة تُسأل عن تفصيلها النظامي مختصّ.
كيف يُربَط عمليًا؟ ثلاثة أشكال
وحدة رواتب داخل النظام
الأنظف: الكشف والقيد في مكان واحد، والقيد يُولَّد باعتماد الكشف. بلا ملفات ولا نقل.
نظام رواتب منفصل بربط
يُرسل القيد آليًا بعد الاعتماد. عملي حين يكون نظام الرواتب متخصّصًا — بشرط أن يكون الربط موثّقًا لا مؤقّتًا.
استيراد ملف شهري
ملف بصيغة ثابتة يُستورَد قيدًا. أبسط الحلول وأقلّها كلفة — ويصلح تمامًا لدورة شهرية واحدة.
والبطاقة الثالثة تكفي أكثر المنشآت: الرواتب دورة شهرية واحدة لا حركة يومية. فاستيراد ملف مرة في الشهر يعطي النتيجة نفسها بكلفة أقلّ بكثير من ربط لحظي.
وأيًّا كان الشكل، الشرط واحد: القيد يُولَّد بعد اعتماد الكشف لا قبله. وقيد يُنشأ ثم يُعدَّل لأن الكشف تغيّر يترك أثرًا في الدفاتر بلا سبب.
وتفصيل قدرات وحدة الرواتب في نظام الموارد البشرية والرواتب.
الخصوصية: من يرى ماذا؟
بيانات الرواتب أكثر ما في النظام حساسية. والربط الآلي يجب ألّا يُسرّبها في التقارير:
| الدور | يرى | لا يرى |
|---|---|---|
| المحاسب | الإجماليات والقيد | راتب كل موظف |
| مسؤول الرواتب | التفاصيل كاملة | — |
| مدير القسم | كلفة قسمه إجمالًا | رواتب الأفراد |
| الإدارة العليا | الإجماليات والتحليل | بحسب سياسة معلنة |
والسطر الأول عملي ومهمّ: المحاسب يحتاج القيد لا التفاصيل. وقيد بإجماليات يكفيه تمامًا — والتفاصيل تبقى في وحدة الرواتب بصلاحية مستقلة.
وانتبه إلى تسريب غير مقصود: مصروف رواتب موزّع على مراكز صغيرة يكشف الأفراد. مركز فيه موظف واحد يُظهر راتبه لكل من يرى تقرير المركز — والحلّ تجميع المراكز الصغيرة في التقارير الموزَّعة.
أربعة اختبارات قبل اعتماد القيد
- مجموع المدين يساوي مجموع الدائن — الاختبار البديهي وأول ما يُفحَص.
- صافي المستحقّ يساوي ما حُوِّل بنكيًا بالريال لا بالتقريب.
- مصروف الرواتب موزّع على المراكز كاملًا — لا بقيّة غير موزَّعة.
- رصيد السلف نقص بمقدار ما استُقطع — لا أكثر ولا أقلّ.
والاختبار الثالث يكشف خطأ التهيئة الأشيع: موظف بلا مركز تكلفة. فيبقى راتبه في حساب عام ولا يظهر في كلفة أي قسم — ويظلّ التقرير ناقصًا بلا أن ينتبه أحد.
والاختبار الرابع يكشف خطأ يتراكم بصمت: استقطاع سُجّل ولم يُقفل الذمّة. فتظهر السلفة قائمة وقد سُدّدت — والموظف يُطالَب بها بعد سنة.
ومتى لا يستحق الربط الآلي كلفته؟
هذا القسم يخالف مصلحتنا — وحدة الرواتب والربط بندان مدفوعان. لكن الأتمتة هنا لها حدّ:
أقلّ من ١٥ موظفًا برواتب ثابتة
قيد شهري واحد يُدخَل في خمس دقائق. الربط هنا كلفة بناء وصيانة لخمس دقائق شهرية.
الرواتب تُدار خارجيًا
مكتب خارجي يتولّاها. استيراد ملف قيده الشهري أبسط وأثبت من ربط بين نظامين لا تملك أحدهما.
الهيكل الوظيفي يتغيّر شهريًا
منشأة في إعادة تنظيم. الربط سيُبنى على مراكز تتغيّر — ثبّت الهيكل ثم اربط.
والبطاقة الأولى صادقة عدديًا: خمس عشرة رسالة راتب ثابتة تُنتج قيدًا واحدًا في الشهر. وأتمتته توفّر دقائق وتكلّف بناءً وصيانة — والحساب لا يستقيم إلا مع التعقيد أو العدد.
ونقولها صراحة: الربط لا يُصحّح كشفًا خاطئًا. من يُدخل ساعات إضافية بتقدير سيحصل على قيد دقيق لرقم خاطئ — والانضباط في مصدر البيانات يسبق الأتمتة دائمًا.
كم موظفًا وأي تعقيد؟ صِف لنا عدد موظفيك وبنود رواتبك المتغيّرة — نقترح الأنسب: وحدة كاملة أو استيراد ملف أو قيد يدوي.
اطلب تصميم ربطقائمة فحص لقيد الرواتب
- القيد يفصل إجمالي الأجور عن حصة المنشأة.
- حصة الموظف التزام لا مصروف.
- استقطاع السلف يُقفل الذمّة ولا يُقيَّد مصروفًا.
- مخصّص نهاية الخدمة يُسجَّل بالتراكم شهريًا.
- قيد الاستحقاق منفصل عن قيد السداد.
- كل موظف مرتبط بمركز تكلفة.
- أجر الإنتاج المباشر يُحمَّل على تكلفة المنتج.
- الإدارة العامة مركز مستقلّ لا يُوزَّع قسرًا.
- سياسة العمولة مكتوبة: على المفوتَر أم المحصَّل.
- القيد يُولَّد بعد اعتماد الكشف لا قبله.
- المحاسب يرى القيد لا تفاصيل الأفراد.
- الاختبارات الأربعة تُنفَّذ قبل الاعتماد.
تسع من اثنتي عشرة تعني قيدًا يُوثَق به. والبند الرابع وحده يمنع مفاجأة تُكتشَف عند البيع أو دخول شريك — التزام تراكم سنوات ولا يظهر في المركز المالي.