هو عميلك… وهو مورّدك
وهذا ما يبدو عليه الوضع في دفترك:
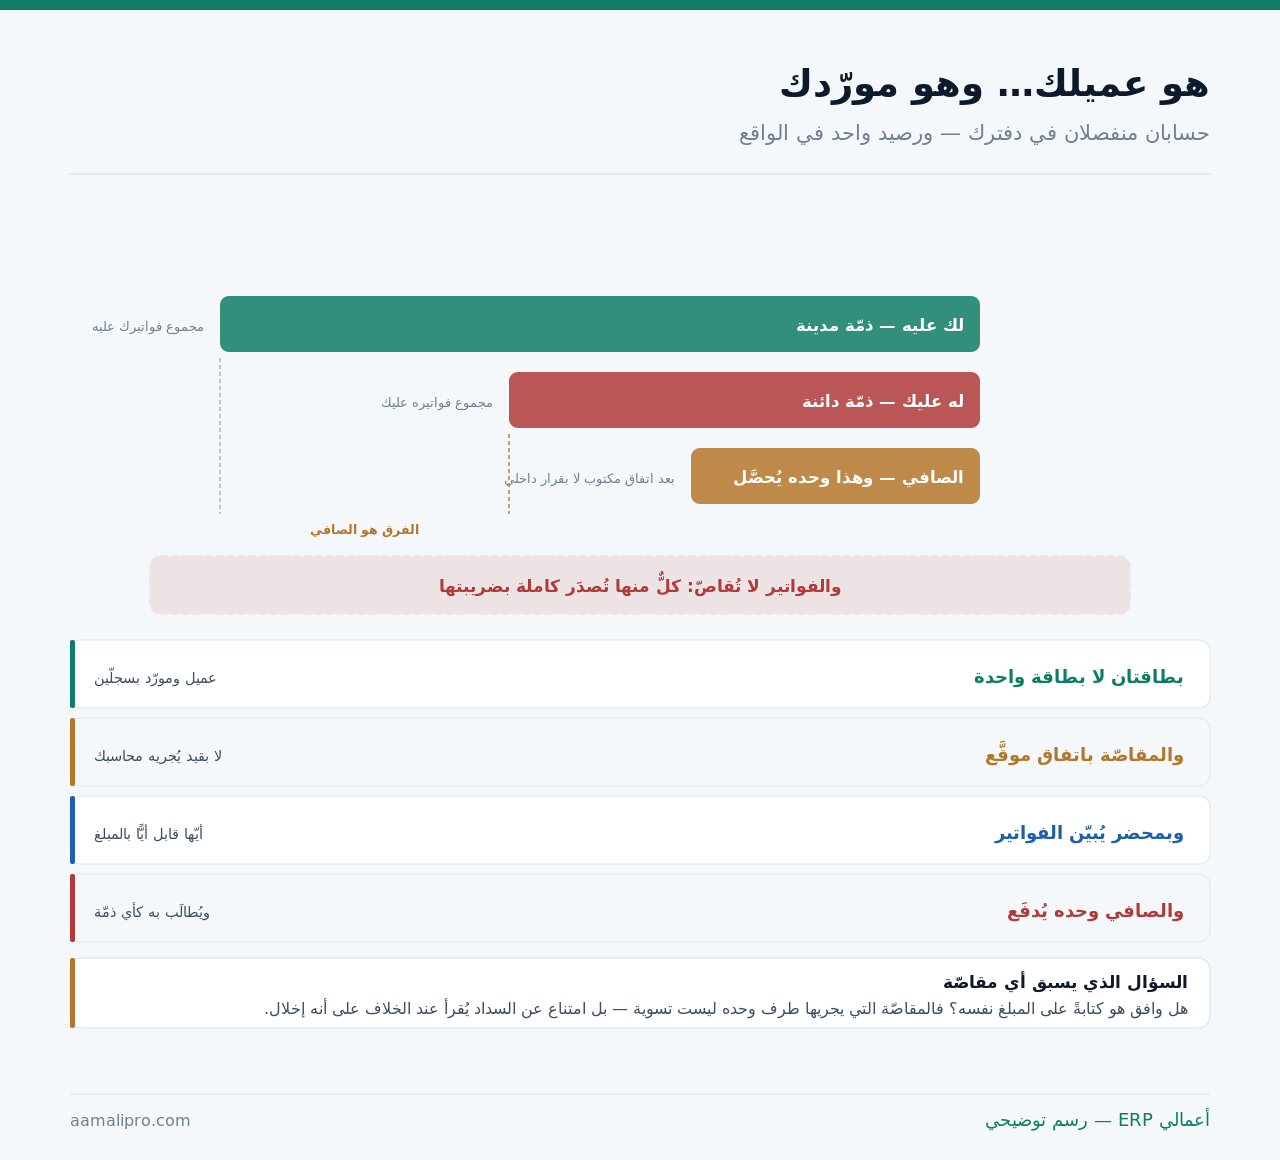
وهذا المقال عن الطرف الذي يجمع الصفتين. أمّا متابعة ذممك المدينة عمومًا فمفصَّلة في أعمار الديون، وأمّا جانب الموردين ففي الذمم الدائنة، وأمّا الفواتير المعترَض عليها ففي الفواتير المعترَض عليها.
خمس حالات يجتمع فيها الوجهان
ولأن معرفة الحالة تحدّد المعالجة:
| الحالة | مثالها | ما يُنتبَه له |
|---|---|---|
| تبادل تجاري حقيقي | تشتري منه ويشتري منك | الأوضح والأسهل |
| خصم من مستحقّاته مقابل تلف | مقاول أتلف شيئًا | يحتاج إثباتًا |
| موظّف صار مورّدًا | بعد استقالته | يُنتبَه لتضارب المصالح |
| شركة شقيقة | ملكية مشتركة | أطراف ذات علاقة |
| وسيط يبيع ويشتري | حسابان بطبيعتهما | يُفصَل النشاطان |
والصفّ الرابع يستحقّ انتباهًا خاصًّا: المعاملات مع أطراف ذات علاقة. فهي مشروعة تمامًا لكنها تُقرأ بعين أدقّ عند المراجعة والفحص — والأصل أن تُوثَّق بالسعر السائد وبمستندات كاملة كأنها مع طرف غريب تمامًا، وقد فُصِّل تضارب المصالح في تضارب المصالح وتوحيد حسابات المجموعة في توحيد قوائم المجموعة.
والصفّ الثاني ليس مقاصّة في حقيقته: خصم مقابل تلف أو تقصير. فهو مطالبة بتعويض لا فاتورة مقابل فاتورة — ويحتاج إثباتًا وإخطارًا واتفاقًا قبل أن يُخصَم، وإلّا كان امتناعًا عن السداد بحجّة.
بطاقتان في نظامك — لا بطاقة واحدة
ولأن أول خطأ يقع في الإعداد لا في المعالجة:
| الترتيب | ما يمكّنه | الحكم |
|---|---|---|
| بطاقة عميل وبطاقة مورّد | كل جانب بأعماره وتقاريره | الصواب |
| بطاقة واحدة برصيد صافٍ | لا تعرف حجم أيّ جانب | خطأ بنيوي |
| ربط البطاقتين بمعرّف واحد | تراهما معًا عند الحاجة | إضافة مفيدة |
| حساب وسيط للمقاصّة | أثر واضح للتسوية | يُستحسَن |
والصفّ الثاني هو ما يفعله من يريد التبسيط فيخسر كل شيء: رصيد صافٍ في بطاقة واحدة. فلا تعرف كم تدين له ولا كم يدين لك، ولا تظهر ذممك المدينة صحيحة في قوائمك، ولا يمكن حساب أعمار الديون لأي جانب — وقد فُصِّلت قاعدة عدم التقاصّ في العرض في قراءة المركز المالي.
والصفّ الثالث هو الترتيب العملي: بطاقتان مربوطتان. فتبقى الأرقام مفصولة كما يجب في الدفاتر، ويستطيع من يتابع التحصيل أن يرى في لحظة أن هذا العميل له عليك مبلغ أيضًا — فلا يرسل إليه إنذارًا بينما أنت متأخّر عنه.
أربعة شروط قبل أن تُجرى
ولأن غياب أيّها يحوّل التسوية إلى خلاف:
| الشرط | لماذا | ما يقع بدونه |
|---|---|---|
| موافقة مكتوبة من الطرفين | أساس الصحّة | امتناع عن السداد |
| المبلغان محدَّدان لا متنازَع عليهما | لا تُقاصّ فاتورة معترَض عليها | الخلاف يتضاعف |
| كلاهما مستحقّ الأداء | لا تُقاصّ آجلًا بحالّ | مطالبة سابقة لأوانها |
| محضر يحدّد الفواتير | أيّها قابل أيًّا | تسوية لا تُتتبَّع |
والشرط الثالث يُغفَل كثيرًا: مقاصّة دَين حالٍّ بدَين لم يحلّ أجله. فأن تخصم من فاتورة عليك اليوم مبلغًا لا يستحقّ لك إلّا بعد شهرين ليس تسوية — بل تعجيل لحقّك على حساب التزامك، وهو مأخذ حقيقي إن وصل الأمر إلى نزاع.
والشرط الثاني هو الفيصل العملي: لا تُقاصّ بمبلغ متنازَع عليه. فمن يخصم قيمة ضرر لم يُقرّ به الطرف الآخر يكون قد جمع خلافين في واحد — والأصل أن يُحسَم الاعتراض أوّلًا ثمّ تقع المقاصّة على رقم متّفق عليه.
خمس خطوات من الاتفاق إلى القيد
ولأن الترتيب نفسه هو ما يحفظ الحقّ:
- استخرج كشفًا لكل جانب بالفواتير وتواريخها لا بالإجمالي.
- وأرسِلهما للطرف الآخر واطلب مصادقة مكتوبة.
- واتّفقا على المبلغ المقاصّ — وهو الأقلّ منهما.
- ووقّعا محضرًا يبيّن الفواتير المقابَلة بأرقامها.
- ثمّ اقيّد التسوية بمرجع المحضر لا بقيد مجرَّد.
أعندك طرف هو عميلك ومورّدك في آن؟نفصل بطاقتيه ونربطهما في نظامك، ونضبط مسار المقاصّة بمحضرها ومرجعها — فتبقى دفاترك قابلة للتتبّع.
اطلب ضبط حسابات المقاصّةوالخطوة الأولى تُغفَل فتُفسِد ما بعدها: الكشف بالفواتير لا بالإجمالي. فالطرفان قد يتّفقان على رقم إجمالي ثمّ يختلفان بعد شهرين على أي الفواتير سُدِّدت — وهو خلاف لا يمكن حلّه لأن التسوية لم تُنسَب إلى مستندات، وقد فُصِّلت المصادقة في كشف حساب العميل.
والخطوة الأخيرة تحدّد قابلية التتبّع: قيد بمرجع المحضر. فبعد سنتين لن يتذكّر أحد لماذا نقص رصيد المورّد فجأة — والمرجع يعيد القارئ إلى الوثيقة في ثانية.
المقاصّة في السداد لا في الفوترة
وهذا أكثر ما يُخطئ فيه من يريد الاختصار:
| الممارسة | الحكم | السبب |
|---|---|---|
| كلٌّ يُصدِر فاتورته كاملة | الصواب | كل بيع واقعة مستقلّة |
| فاتورة بالفرق فقط | خطأ | يُخفي إيرادك ومصروفك |
| إلغاء فاتورة مقابل أخرى | خطأ | الإلغاء لواقعة لم تقع |
| إشعار دائن بدل المقاصّة | خطأ | الإشعار لتصحيح لا لتسوية |
| تسوية في السداد فقط | الصواب | الفوترة شيء والتحصيل آخر |
والصفّ الثاني يُنتِج ضررًا مزدوجًا: فاتورة بالفرق. فإيرادك يظهر أقلّ ممّا هو، ومصروفك كذلك، فيبدو حجم نشاطك أصغر وهامشك مشوَّهًا — ولذلك تُصدَر كل فاتورة بقيمتها الكاملة وضريبتها كاملة، ثمّ تقع التسوية في السداد وحده.
وهذه مبادئ إدارية للترتيب لا فتوى نظامية، والمعالجة الضريبية للمقاصّة تُسأل من مختصّ — وقد فُصِّلت أخطاء الفوترة في أخطاء الفوترة الإلكترونية، والخصم في ضريبة المدخلات.
المقاصّة حماية… ومخاطرة في آن
ولأنها ليست إجراءً محايدًا كما تبدو:
| الوجه | الأثر | متى يظهر |
|---|---|---|
| تقلّل خطر عدم التحصيل | حماية حقيقية | حين يتعثّر الطرف |
| توفّر رسوم تحويل وحركة | مكسب صغير | دائمًا |
| تُخفي حجم التعامل الحقيقي | قراءة مشوَّهة | عند تحليل الربحية |
| تُبطئ اكتشاف التعثّر | خطر مؤجَّل | حين يعتاد الطرفان |
| تُعقِّد الموقف عند النزاع | إن لم تُوثَّق | في المحكمة أو التحكيم |
كم يبلغ تعاملك مع هذا الطرف… بالاتجاهين؟نُخرِج لك حجم التعامل الكامل مع الأطراف المزدوجة ونسبة ما سُوِّي بالمقاصّة إلى ما حُصِّل نقدًا.
اطلب تقرير الأطراف المزدوجةوالصفّ الرابع أخطرها لأنه صامت: طرفان يتقاصّان شهريًّا بلا تحصيل نقدي إطلاقًا. فقد يمرّ عام كامل وأنت لا تعرف أن هذا الطرف لم يعد قادرًا على الدفع نقدًا لأحد — والمقاصّة سترت ذلك حتى تتوقّف فجأة، وقد فُصِّلت مؤشّرات التعثّر في سياسة الائتمان.
والصفّ الأول هو المكسب الحقيقي وقت الأزمات: ما قُوصّ لا يُطالَب به في صفّ الدائنين. ولذلك تُعَدّ المقاصّة الموثَّقة أفضل ضمان عملي مع طرف تشكّ في ملاءته — بشرط أن تكون مكتوبة قبل التعثّر لا بعده.
ثلاثة أرقام تُقرأ عن هذه العلاقات
ولأن الطرف المزدوج يحتاج قراءة لا تصلح لغيره:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| حجم التعامل الإجمالي بالاتجاهين | أهمّيته الحقيقية لك | قد يفوق ما تظنّ |
| نسبة ما سُوِّي بالمقاصّة إلى النقد | اعتماد متبادل | فوق النصف: راجِع |
| عمر الصافي المتبقّي | هل يُحصَّل أصلًا؟ | يُتابَع كأي ذمّة |
والرقم الأول هو ما يغيب عن الإدارة تمامًا: طرف يبدو صغيرًا في كل جانب وهو كبير بالمجموع. فمبيعات متوسّطة ومشتريات متوسّطة تجعله من أهمّ من تتعامل معهم — وقراءته باتجاه واحد تُخفي ذلك، وقد فُصِّل تركّز الخطر في تركّز الخطر.
والرقم الثالث لا يُغفَل: الصافي بعد المقاصّة ذمّة كاملة تُتابَع بأعمارها وتُطالَب كغيرها. فكثيرون يعتبرون المقاصّة نهاية الملفّ ثمّ ينسون الفرق المتبقّي شهورًا.
خمسة أخطاء تتكرّر في المقاصّة
مقاصّة بقرار داخلي
يُجريها محاسبك بلا موافقة الطرف الآخر — فتكون امتناعًا عن السداد لا تسوية، ويُقرأ كذلك عند النزاع.
بطاقة واحدة برصيد صافٍ
فلا تعرف حجم أي جانب، ولا تظهر ذممك صحيحة في قوائمك، ولا يمكن حساب أعمار الديون.
فاتورة بالفرق فقط
فيظهر إيرادك ومصروفك أقلّ ممّا هما. وكل فاتورة تُصدَر كاملة والتسوية في السداد وحده.
اتفاق على إجمالي بلا فواتير
ثمّ يختلف الطرفان بعد شهرين على أيّها سُدِّد — وهو خلاف لا يمكن حلّه لأنه بلا مستندات.
نسيان الصافي المتبقّي
باعتبار المقاصّة نهاية الملفّ. والفرق ذمّة كاملة تُتابَع بأعمارها وتُطالَب كغيرها.
ومتى لا تحتاج هذا الترتيب أصلًا؟
هذا القسم يخالف مصلحتنا — فضبط البطاقات المرتبطة ومسار المقاصّة عمل تهيئة نبيعه. لكنه لا يلزم كل حال:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| لا طرف يجمع الصفتين | لا ينطبق | عند أول حالة |
| حالة واحدة بمبلغ صغير | محضر ورقي وقيد | حين تتكرّر |
| التعامل بالاتجاهين نادر جدًّا | سدّد كلٌّ للآخر | حين يصير شهريًّا |
| الطرفان يفضّلان السداد الكامل | الأنظف أصلًا | لا شيء |
والصفّ الأخير يستحقّ وقفة لأنه يخالف ما يظنّه كثيرون: السداد الكامل من الطرفين أنظف من المقاصّة دائمًا. فكل طرف يدفع ما عليه ويحصّل ما له، فتبقى الدفاتر واضحة والتدفّق النقدي حقيقيًّا والتاريخ الائتماني للطرفين مقروءًا.
والمقاصّة إنّما تُلجَأ إليها لسبب من اثنين: توفير حركة نقدية متكرّرة، أو حماية من طرف تشكّ في ملاءته. فإن لم يوجد أحدهما فأنت تُعقّد دفاترك بلا مقابل.
قائمة فحص للمقاصّة
- بطاقة عميل وبطاقة مورّد لكل طرف مزدوج.
- البطاقتان مربوطتان بمعرّف واحد ليُرَيا معًا.
- لا مقاصّة إلّا بموافقة مكتوبة من الطرفين.
- ولا تُقاصّ فاتورة متنازَع عليها.
- ولا يُقاصّ دَين حالّ بآخر لم يحلّ أجله.
- كشف بالفواتير وتواريخها لا بالإجمالي.
- محضر يبيّن أي فاتورة قابلت أيًّا وبالمبلغ.
- كل فاتورة تُصدَر كاملة والتسوية في السداد.
- القيد بمرجع المحضر لا مجرَّدًا.
- الصافي المتبقّي يُتابَع بأعماره كأي ذمّة.
وابدأ بالبند الأول إن لم تبدأ بغيره: فصل البطاقتين — فهو الذي تقع الأربعة التي بعده مستحيلةً بدونه، وهو تصحيح إعداد يُنجَز في دقائق ولا يحتاج قرارًا من أحد.