دَين لا يُسدَّد… ولا هو متأخّر
وهذه أوضح صورة للفرق:
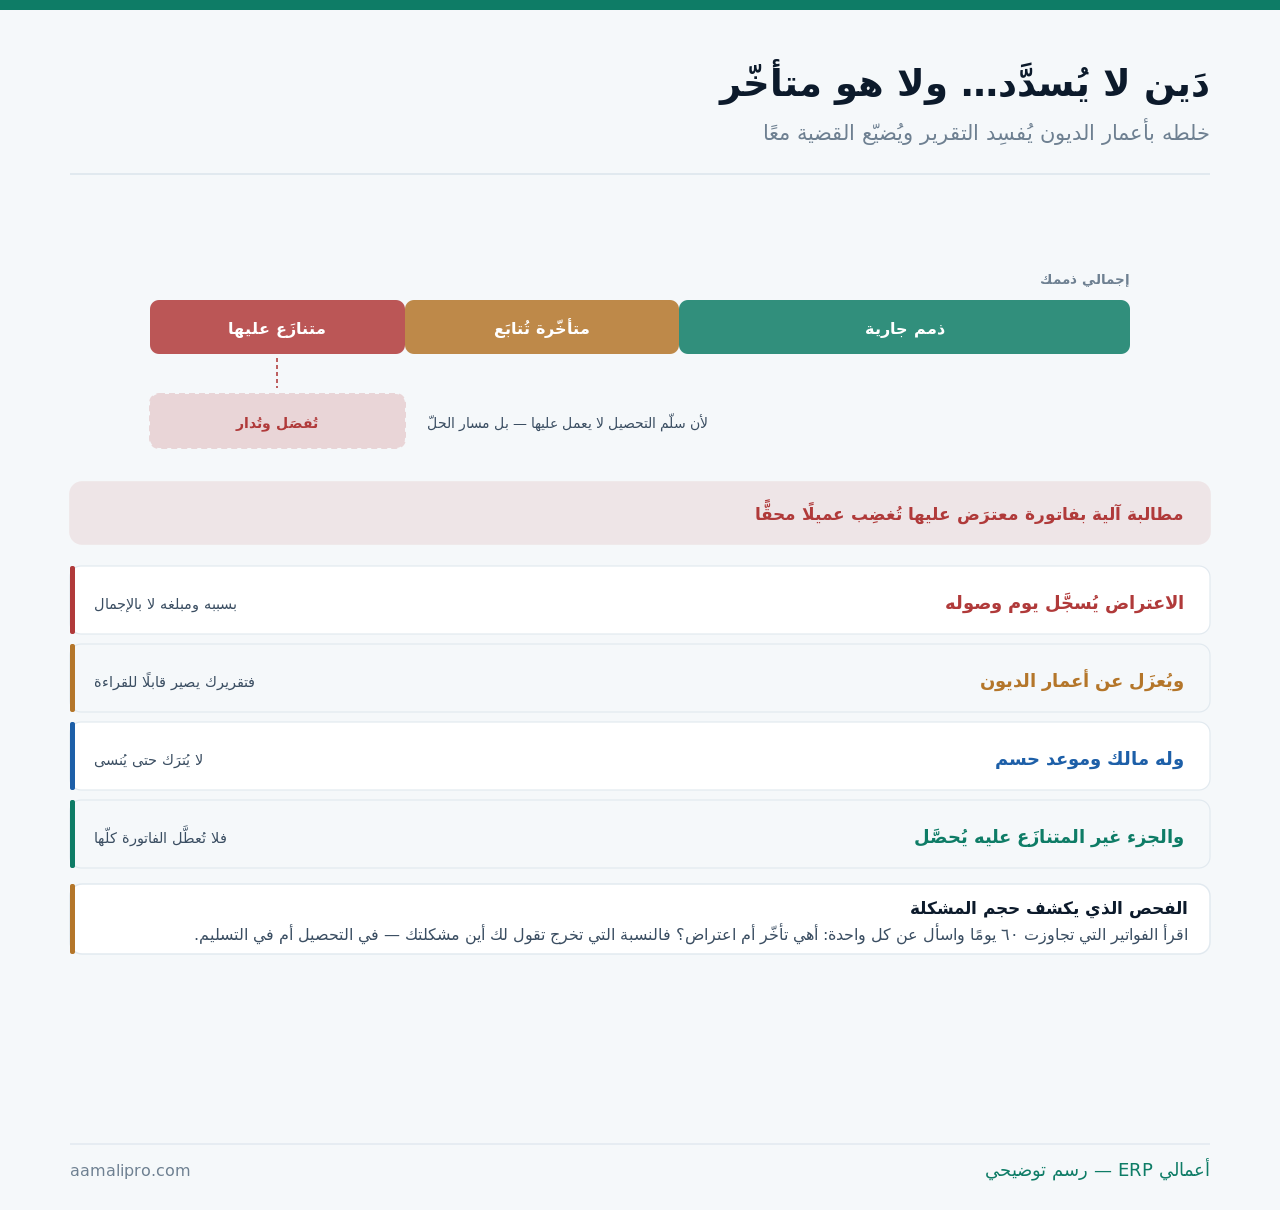
ولاحظ سبب الفصل: سلّم التحصيل لا يعمل على المعترَض عليه. فالتذكير والاتصال والتصعيد أدوات لمن نسي أو تأخّر — أمّا من يقول «الكمّية ناقصة» فيحتاج مراجعة وقرارًا، والمطالبة تزيده إصرارًا.
وهذا عن ما اعتُرِض عليه. أمّا متابعة المتأخّر العادي فمفصَّلة في تقارير أعمار الديون ومتابعة التحصيل وحل مشكلة ضعف متابعة التحصيل، وبناء ملفّ الأدلّة إن تصاعد الأمر في النزاعات التجارية: ملفّ يُبنى قبل الخلاف. وأمّا إظهار المرفوض في كشف الحساب المرسَل للعميل فمفصَّل في كشف حساب العميل — وهذا المقال عمّا يقع داخل منشأتك قبل أن يصل الكشف إليه.
على ماذا يعترض العميل عادةً؟
ولأن السبب يحدّد من يحلّ لا كيف يُطالَب:
| السبب | من يحسمه | ما يُثبِته |
|---|---|---|
| كمّية أقلّ من الفاتورة | المستودع | محضر استلام موقَّع |
| سعر يخالف المتَّفق | المبيعات | عرض السعر المعتمَد |
| خصم لم يُطبَّق | المبيعات | الاتفاق المكتوب |
| صنف تالف أو غير مطابق | الجودة | صور ومحضر |
| خدمة لم تُنفَّذ كاملة | التشغيل | محضر إنجاز |
| فاتورة مكرّرة أو خطأ إدخال | المحاسبة | مراجعة السجلّ |
ويُلاحَظ أن ثلاثة من الستّة لا يحسمها المحاسب: المستودع والمبيعات والجودة. وهذا سبب بقاء الاعتراضات معلّقة — فمن يمسك الملفّ ليس من يملك الجواب، والإحالة الفورية إلى صاحب القرار أهمّ من المتابعة نفسها.
والصفّ الأخير يُحسَم في دقائق ويُترَك شهورًا: فاتورة مكرّرة. فهي ليست خلافًا بل خطأ عندك — ومراجعة بسيطة تُغلِقها بإشعار دائن، وقد فُصِّلت المعالجة في إدارة المرتجعات والخصومات محاسبيًا.
ويُنتبَه إلى نوع سادس لا يُقال صراحةً: اعتراض يُستعمَل لتأجيل السداد. وعلامته أنه يظهر متأخّرًا — بعد شهرين من الفاتورة لا عند استلامها — وأنه عامّ بلا تفصيل. وعلاجه طلب التحديد كتابةً: أي صنف وأي كمّية وأي مبلغ، فمن لا يستطيع التحديد لا اعتراض عنده.
والصفّان الأول والخامس يكشفان الحقيقة غير المريحة: أكثر الاعتراضات سببها تسليم لا تحصيل. فالعميل لا يماطل — بل استلم أقلّ ممّا فُوتِر، وقد فُصِّل ضبط ما سُلِّم في الرقابة على الإيراد: ما سُلِّم ولم يُفوتَر.
خمسة حقول يوم وصول الاعتراض
ولأن ما لا يُسجَّل يُطارَد آليًّا:
| الحقل | لماذا | ما يقع بدونه |
|---|---|---|
| رقم الفاتورة والمبلغ المعترَض عليه | قد يكون جزءًا لا كلًّا | تعطيل الفاتورة كلّها |
| سبب الاعتراض من قائمة | التصنيف والتحليل | أسباب لا تُقرأ |
| تاريخ وصوله | حساب المدّة | لا يُعرَف متى بدأ |
| من يحسمه بالاسم | المسؤولية | يبقى معلّقًا |
| موعد الحسم | الالتزام | يُنسى |
والحقل الأول أهمّها عمليًّا: الاعتراض غالبًا على جزء لا على الفاتورة كلّها. فمن اعترض على صنف واحد في فاتورة كبيرة لا سبب لتعطيل بقيّتها.
ويُسجَّل الاعتراض من أي قناة وصل: مكالمة أو رسالة أو ملاحظة على كشف الحساب — فأكثر الاعتراضات تصل شفهيًّا لمندوب لا كتابةً للمحاسبة، وما لا يُنقَل إلى السجلّ يبقى في ذاكرة شخص واحد حتى يغادر أو ينسى.
والحقل الثاني يُنتِج أنفع تقرير في هذا الباب: أسباب الاعتراض مرتَّبة بالتكرار — فإن كان نصفها «كمّية ناقصة» فمشكلتك في المستودع لا في العميل، وقد فُصِّل قياس الالتزام بالإجراء في هل يُتَّبع إجراؤك؟.
حصّل ما لا خلاف عليه
ولأن تعطيل الفاتورة كلّها خسارة نقدية بلا سبب:
- افصل المبلغ المعترَض عليه عن باقي الفاتورة.
- واطلب سداد الباقي فورًا — أكثر العملاء يقبلون.
- وسجّل التخصيص بوضوح — أي سطر سُدِّد.
- وأبقِ المتنازَع عليه ظاهرًا بمبلغه.
- ولا تُغلِق الفاتورة حتى يُحسَم الجزء المتبقّي.
والخطوة الثالثة تمنع فوضى في الكشوف: سداد بلا تخصيص يُنتِج رصيدًا لا يُفهَم بعد شهرين — وقد فُصِّلت المصادقة في كشف حساب العميل: مصادقة تُنهي نصف الخلاف.
أربع نهايات… لا نهاية واحدة
ولأن الاعتراض يجب أن ينتهي بقرار مكتوب:
| النهاية | متى | المستند |
|---|---|---|
| العميل محقّ — يُصحَّح | الخطأ عندك | إشعار دائن |
| أنت محقّ — يُثبَت ويُطالَب | المستندات تدعمك | كشف بالأدلّة |
| حلّ وسط | كلاهما جزئيًّا | اتفاق مكتوب |
| يُشطَب لصغره | الكلفة تفوق المبلغ | قرار شطب معتمَد |
| يُصعَّد | المبلغ كبير ولا اتفاق | يُسأل عنه مختصّ |
والنهاية الرابعة تحتاج شجاعة إدارية: مبلغ صغير يستهلك ساعات متابعة — فمتابعة خلاف على مبلغ زهيد ثلاثة أشهر تكلّف أكثر من المبلغ. والشطب هنا قرار اقتصادي لا تنازل، ويُعتمَد بحدّ معلن لا فرديًّا.
والنهاية الثانية تحتاج أدلّة لا إصرارًا: محضر استلام موقَّع ينهي النقاش — وغيابه يجعل موقفك ضعيفًا مهما كنت محقًّا، وقد فُصِّل في ملفّ الأدلّة.
كم من ذممك متنازَع عليه ولا تعرف؟نفصل المعترَض عليه عن أعمار ديونك بحقل واحد، ونُخرِج تقريرًا بأسبابه ومالكيه ومواعيد حسمه.
اطلب فصل المتنازَعكيف يظهر في حساباتك؟
ولأن قراءة الذمم تفسد إن اختلط الاثنان:
- يبقى في ذمم العميل — فهو لم يُلغَ.
- ويُوسَم بعلامة تُستخرَج بها التقارير.
- ويُستبعَد من تقرير المتابعة لا من الرصيد.
- ويُعالَج بإشعار دائن إن ثبت حقّ العميل.
- والمعالجة النظامية تُسأل — خصوصًا عند الشطب.
والخطوة الرابعة توقيتها مهمّ: إشعار دائن يُصدَر حين يُحسَم لا قبله — فإصداره مبكّرًا يُقرّ بحقّ لم يثبت، وتأخيره شهورًا يُبقي رصيدًا كاذبًا، وقد فُصِّلت الأرصدة التي لا يجوز بقاؤها في الأرصدة الشاذّة.
أرخص حلّ ألّا يقع أصلًا
ولأن أكثر الاعتراضات تُصنَع قبل الفاتورة بأيام:
| الإجراء | ما يمنعه | كلفته |
|---|---|---|
| توقيع على محضر الاستلام بالكمّية | خلاف الكمّية | شبه صفر |
| إرسال عرض معتمَد قبل التنفيذ | خلاف السعر | دقائق |
| تطبيق الخصم في النظام لا يدويًّا | خصم منسيّ | إعداد |
| صور عند التسليم | خلاف الحالة | شبه صفر |
| فاتورة تتبع ما سُلِّم | فوترة ما لم يصل | ضبط في النظام |
والإجراء الأول يُنهي أشيع سبب: توقيع بالكمّية لا بالإجمال. فمن وقّع على «استلمت البضاعة» يستطيع أن يعترض على الكمّية، ومن وقّع على سبعة كراتين لا يستطيع.
والإجراء الخامس يُغلِق بابًا كاملًا: الفاتورة تتبع ما سُلِّم — وقد فُصِّل في الطلبات المفتوحة والتسليم الجزئي والرقابة على الإيراد.
اعتراضاتك تصف تشغيلك لا عملاءك
ولأن هذه أنفع قراءة تخرج بها من هذا الباب:
| ما تقرؤه | ما يعنيه عن تشغيلك | أين تُصلِح |
|---|---|---|
| نصف الاعتراضات على الكمّيات | خلل في التجهيز والتحميل | المستودع |
| أكثرها على الأسعار والخصومات | عرض لا يصل للفوترة | المبيعات والنظام |
| أكثرها على جودة المسلَّم | فحص قبل الخروج ناقص | الجودة |
| تتركّز في عميل واحد | قد يكون الإجراء معه مختلفًا | راجِع اتفاقه |
| تتركّز في فترة بعينها | ذروة أو موظّف جديد | التغطية والتدريب |
والصفّ الأول أشيع ما يظهر عند أول تحليل: سبب واحد يصنع نصف الاعتراضات — ومعالجته عند مصدره تُنهي نصف المشكلة بلا أي جهد تحصيل، وهذا أرخص تحسين متاح في هذا الباب كلّه.
والصفّ الأخير يُغفَل: ارتفاع الاعتراضات في شهر بعينه قد يعود إلى موظّف جديد في التجهيز أو ذروة موسمية أُنجِز فيها العمل على عجل — وقد فُصِّل التأهيل في الموظّف الجديد: أسبوعه الأول والذروة في الذروة اليومية.
أتعرف أكثر سبب يعترض عليه عملاؤك؟نضبط قائمة أسباب الاعتراض في نظامك ونُخرِج ترتيبها بالتكرار — فتُعالِج المصدر لا الأثر.
اطلب تحليل الأسبابالخلاف على فاتورة ليس خلافًا على العلاقة
ولأن سوء إدارته يخسر عميلًا يستحقّ البقاء:
- اشكر على الإبلاغ — فالصامت أخطر من المعترض.
- ولا توقف التوريد لخلاف على فاتورة إن كان سجلّه سليمًا.
- وأعطِ موعدًا للردّ والتزِم به.
- واعترف بالخطأ بسرعة إن كان عندك.
- وأغلِق بمكالمة لا برسالة إن كان المبلغ كبيرًا.
والخطوة الثانية قرار تجاري: إيقاف التوريد بسبب فاتورة معترَض عليها يحوّل خلافًا صغيرًا إلى قطيعة — إلّا أن يكون العميل متعثّرًا أصلًا، وقد فُصِّلت الحدود في سياسة الائتمان.
ومتى لا يستحقّ هذا التنظيم؟
ونقولها ونحن نبيع ضبط دورة التحصيل: حالتان أو ثلاث في السنة لا تحتاج نظامًا.
| الحالة | الكافي | متى تتغيّر |
|---|---|---|
| اعتراض أو اثنان سنويًّا | ملاحظة في ملفّ العميل | عند العشرة |
| عملاء قلائل تعرفهم | مكالمة تحلّ | مع النمو |
| بيع نقدي فوري | لا ذمم أصلًا | مع أول أجل |
| اعتراضات متكرّرة | يستحقّ حقل وسم وتقريرًا | فورًا |
| عملاء كبار بإجراءات | يستحقّ توثيقًا كاملًا | فورًا |
والصفّ الأول صادق: اعتراضان في السنة يُدارَان بمكالمة وملاحظة — وبناء مسار كامل لهما إهدار.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة نزاعات. فحقل واحد في الفاتورة اسمه «معترَض عليه» وقائمة أسباب من ستّة بنود يُنجزان تسعين بالمئة ممّا تحتاجه — والباقي مكالمة في وقتها.
قائمة فحص للفواتير المعترَض عليها
وتُراجَع مع كل اعتراض وعند إقفال الشهر:
التسجيل
يوم وصوله — بسببه ومبلغه.
العزل
خارج المتابعة لا خارج الرصيد.
الجزئي
حصّل ما لا خلاف عليه فورًا.
المالك
اسم وموعد حسم لكل بند.
المصدر
أكثر سبب تكرارًا يُعالَج عند منشئه.
وابدأ بمراجعة واحدة اليوم: افتح ما تجاوز ستّين يومًا وضع علامة على ما هو اعتراض لا تأخّر. فالمجموع الذي يخرج مال لن يصل بالتذكيرات — وقد ينتهي نصفه بمكالمتين هذا الأسبوع.