أين يتسرّب الإيراد؟ ستّة مواضع
ولكلٍّ فحص بسيط يكشفه — ولا يحتاج أكثر من مقارنة تقريرين:
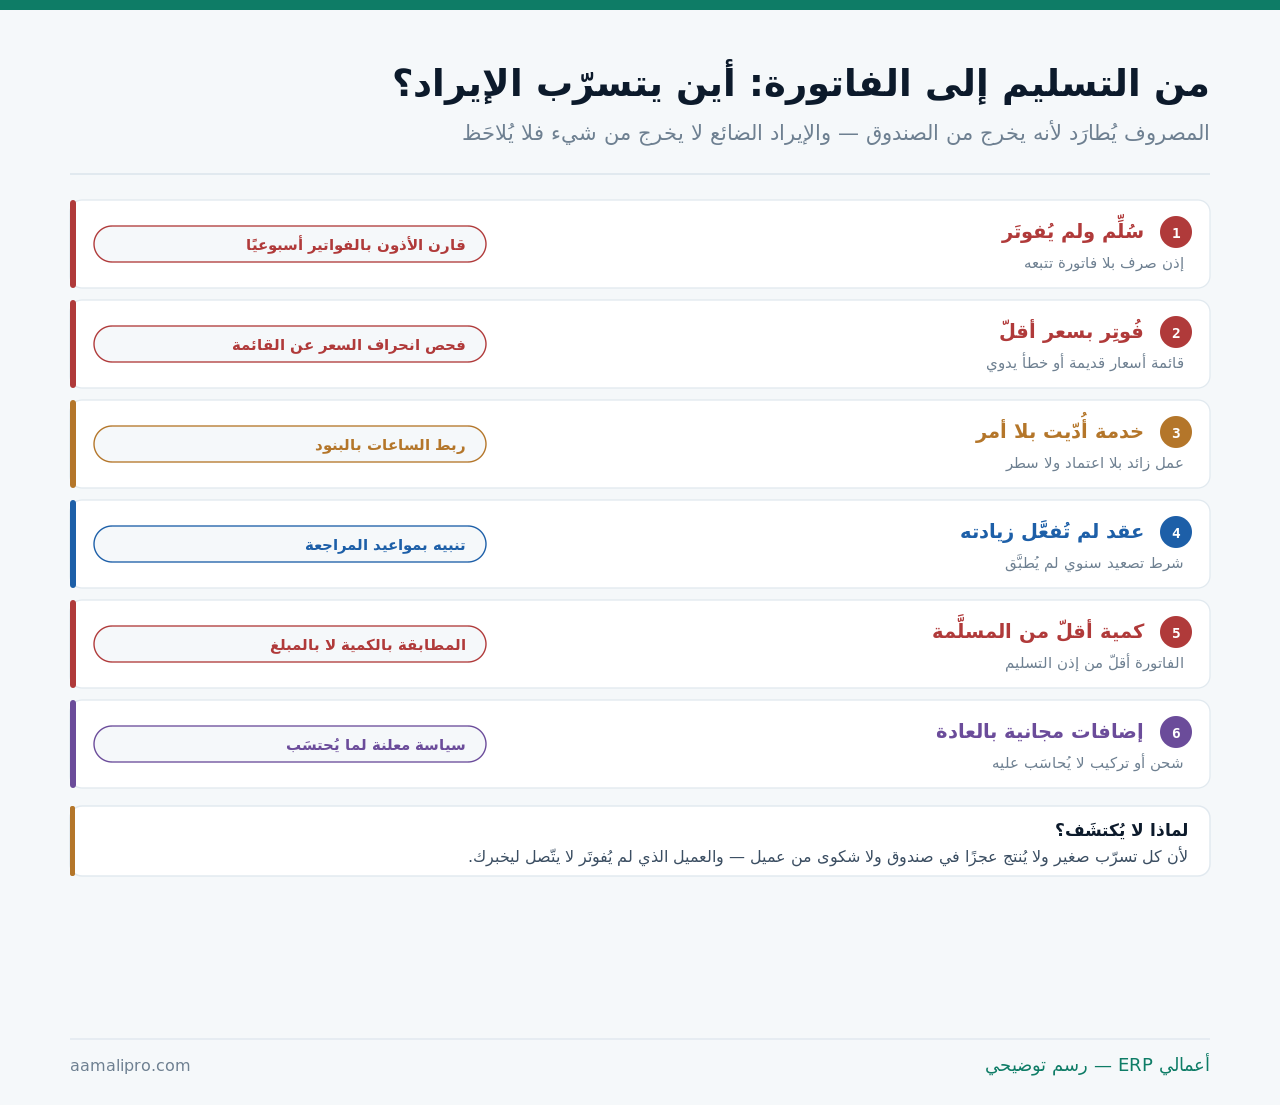
والموضع الأول أكبرها في أكثر الأنشطة: سُلِّم ولم يُفوتَر. وفحصه لا يحتاج أكثر من مقارنة أذون الصرف بالفواتير أسبوعيًا — والفرق قائمة عمل مباشرة.
المطابقة الثلاثية — على جانب البيع هذه المرة
تُطبَّق المطابقة الثلاثية على المشتريات في كل منشأة تقريبًا. ونظيرها على المبيعات نادر — وهو أنفع:
| المستند | يقول | الفرق يعني |
|---|---|---|
| أمر البيع | ما اتُّفِق عليه | المرجع للسعر والكمية |
| إذن التسليم | ما خرج فعلًا | أكثر من الأمر: توريد زائد |
| الفاتورة | ما طُولِب به | أقلّ من الإذن: تسرّب |
والقاعدة المرآة لما هو معروف في المشتريات: لا يُسلَّم بلا أمر بيع، ولا يُفوتَر بأقلّ مما سُلِّم. وأي فرق يُفتَح باسم مسؤول لا يُسوّى بصمت.
والفرق العملي بين الجانبين: في المشتريات يذكّرك المورّد إن نسيت — وفي المبيعات لا يذكّرك أحد. ولذلك يحتاج جانب البيع فحصًا مبادرًا لا انتظارًا.
وتفصيل المطابقة على جانب الشراء في تقارير الموردين والالتزامات المستحقة.
تسرّب السعر: يُفوتَر بأقلّ من المستحقّ
لا كمية ناقصة ولا تسليم غير مفوتَر — بل سعر أقلّ مما يجب. وأسبابه محدودة:
| السبب | كيف يُكشَف | الضابط |
|---|---|---|
| قائمة أسعار قديمة | تاريخ آخر تحديث للقائمة | مصدر واحد للسعر |
| خصم يدوي بلا صلاحية | انحراف السعر عن القائمة | حدّ خصم بالدور |
| سعر عقد لم يُحدَّث | مقارنة الفواتير بالعقد | تنبيه بمواعيد التصعيد |
| وحدة قياس خاطئة | فحص سعر الوحدة لا الإجمالي | معامل تحويل مثبَّت |
| عملة أو ضريبة خاطئة | مراجعة الفواتير الشاذّة | قيم افتراضية من بطاقة العميل |
والسبب الثالث أكبرها أثرًا في الأنشطة التعاقدية: شرط زيادة سنوية في العقد لم يُطبَّق. فيبقى العميل يُفوتَر بسعر السنة الأولى ثلاث سنوات — والمبلغ التراكمي كبير ولا أحد يلاحظه.
والفحص الأسرع لكل ما سبق: تقرير الفواتير التي يختلف سعرها عن القائمة. ونسبة منها مبرَّرة — لكن مراجعتها أسبوعيًا تمنع أن يصير الاستثناء قاعدة.
في الخدمات: الساعة التي عُمِلت ولم تُفوتَر
لا إذن تسليم يُقارَن به — والتسرّب هنا أوسع وأصعب كشفًا:
- قارن الساعات المسجَّلة بالساعات المفوترة — والفرق يُفسَّر لا يُهمَل.
- افحص العمل خارج نطاق العقد — نُفِّذ بلا أمر تغييري.
- راجع الاستشارات القصيرة — مكالمة نصف ساعة تتكرّر بلا احتساب.
- افحص ما بعد التسليم — دعم أو تعديلات تُقدَّم مجانًا بالعادة.
- قِس نسبة الساعات المفوترة من إجمالي المسجَّلة.
والبند الثالث أكثر ما يتراكم في المهن الخدمية: مكالمات ومراجعات قصيرة لا تُسجَّل. وكل واحدة صغيرة — ومجموعها في شهر قد يعادل يومي عمل غير مفوترين.
والبند الخامس هو المؤشر الجامع: نسبة الساعات المفوترة. وانخفاضها إشارة قبل أن يظهر أثرها في الإيراد — وقد فصّلنا حساب ساعة العمل في إدارة قطع الغيار والخدمات في الورش.
في الاشتراكات والعقود المتكرّرة
نمط تسرّب مختلف تمامًا: لا شيء يُسلَّم فيُنسى — بل دورة لا تُصدَر:
| الحالة | الأثر | الضابط |
|---|---|---|
| دورة لم تُصدَر فاتورتها | شهر كامل يضيع | توليد آلي بجدول |
| ترقية لم تُفعَّل في الفوترة | يُخدَم بأعلى ويُفوتَر بأقلّ | ربط الاشتراك بالخدمة |
| خدمة استمرّت بعد الإلغاء | كلفة بلا إيراد | إيقاف آلي عند الانتهاء |
| استعمال يتجاوز الباقة | زائد لا يُحتسَب | قياس الاستهلاك وفوترته |
| تجديد بسعر قديم | زيادة معتمَدة لم تُطبَّق | تنبيه قبل التجديد |
والسطر الثالث خسارة مضاعفة: خدمة تستمرّ بعد انتهاء الاشتراك. تتحمّل كلفتها ولا تُفوتَر عليها — والإيقاف الآلي عند الانتهاء ينهيها بلا قرار بشري.
وتفصيل دورة الاشتراكات في إدارة إيرادات الخدمات والعقود المتكررة.
كم يتسرّب من إيرادك؟ نُخرج معك المقارنات الستّ على بياناتك — ونحدّد أين يتسرّب قبل أن يتراكم سنة أخرى.
اطلب فحص إيرادضوابط تمنع قبل أن تكشف
الكشف يستردّ بعضًا — والمنع يُنهي المشكلة من أصلها:
| الضابط | يمنع |
|---|---|
| لا تسليم بلا أمر بيع | الخروج غير المفوتَر |
| الفاتورة تُولَّد من إذن التسليم | الفرق بين المسلَّم والمفوتَر |
| السعر من قائمة واحدة لا يُدخَل يدويًا | تسرّب السعر |
| حدّ خصم بالدور مع تصعيد | الخصم غير المأذون |
| توليد آلي لفواتير الاشتراكات | الدورة المنسيّة |
| إيقاف الخدمة عند انتهاء العقد | خدمة بلا إيراد |
والضابط الثاني أقوى ما في القائمة: الفاتورة تُولَّد من إذن التسليم لا تُكتَب من جديد. فيستحيل أن تختلف الكمية — ويُمنَع أشيع تسرّب بلا رقابة إضافية.
والضابط الأول قد يبدو تعطيلًا: لا تسليم بلا أمر بيع. والحلّ ليس تخفيفه بل تسريعه — أمر بيع يُنشأ في دقيقة لا يعطّل أحدًا، وغيابه يفتح بابًا لا يُغلَق.
أربعة تقارير تُقرأ أسبوعيًا
المسلَّم غير المفوتَر
أذون تسليم بلا فاتورة مقابلة بأعمارها. أول تقرير يُبنى وأسرعها عائدًا — وكل سطر فيه مال لك.
انحراف السعر عن القائمة
فواتير سعرها يختلف عن المعتمَد. نسبة منها مبرَّرة — والمراجعة تمنع أن يصير الاستثناء قاعدة.
أوامر بيع مفتوحة قديمة
اتُّفِق عليها ولم تُنفَّذ ولم تُلغَ. إمّا عمل منسيّ أو التزام يجب إغلاقه.
والرابع شهري في الأنشطة الخدمية: نسبة الساعات المفوترة من المسجَّلة. وفي التعاقدية يقابله: الأعمال المنفَّذة غير المستخلَصة — وقد فصّلناه في محاسبة المشاريع طويلة الأجل.
والبطاقة الأولى تُقرأ بأعمارها لا بمجموعها: تسليم عمره أسبوع يُفوتَر بمكالمة، وعمره ستة أشهر يحتاج إثباتًا قد لا يوجد.
التسرّب عَرَض — فما السبب؟
معالجة كل حالة على حدة لا تُنهي المشكلة. والأسباب الجذرية أربعة:
| السبب | كيف يظهر | المعالجة |
|---|---|---|
| الدورة تسمح بالتجاوز | تسليم ممكن بلا أمر | أغلِق الدورة بالنظام |
| لا مسؤول عن اكتمال الفوترة | الكل يفترض أن غيره يفعلها | شخص بالاسم ودورية |
| الأولوية للتسليم لا للتوثيق | ثقافة «نفوتر لاحقًا» | إعلان أن الفوترة جزء من التسليم |
| التعقيد يدفع للاختصار | خطوات كثيرة تُلتَفّ | بسّط الدورة قبل أن تشدّدها |
والسبب الرابع يُعالَج بعكس ما يبدو: التشديد على دورة معقّدة يزيد الالتفاف. ومن يجد إصدار أمر البيع صعبًا سيسلّم بلا أمر — والحلّ تبسيط الخطوة لا زيادة العقوبة.
والسبب الثاني أشيعها في المنشآت النامية: لا أحد مسؤول عن اكتمال الفوترة. المبيعات تسلّم والمالية تفوتر ما يصلها — وما لا يصلها لا يبحث عنه أحد.
كم يتسرّب فعلًا؟ قِسه قبل أن تستثمر في منعه
قبل بناء ضوابط، اعرف حجم المشكلة — وفحص شهر واحد يكفي:
- اختر شهرًا مضى بعد إقفاله بشهرين على الأقلّ.
- قارن أذون تسليمه بفواتيره بالكمية لا بالمبلغ.
- افحص انحراف السعر عن القائمة في فواتيره.
- احسب المبلغ الإجمالي للفرق واستخرجه كنسبة من إيراد الشهر.
- اضربها في اثني عشر — هذا تقديرك السنوي.
والنتيجة تحدّد ما تستحقّه المعالجة: نسبة ضئيلة تعني ضبطًا خفيفًا بمراجعة دورية. ونسبة معتبرة تبرّر بناء الضوابط كاملةً — والقرار يُتخذ بالرقم لا بالانطباع.
ومتى يكون التشدّد في الفوترة خسارة؟
هذا القسم يخالف اتجاه المقال — وهو يدعو لإحكام الفوترة. لكن للإحكام مواضع يضرّ فيها:
فوترة كل خدمة صغيرة
محاسبة العميل على كل مكالمة ومراجعة قد يوفّر قليلًا ويكلّفك علاقة. بعض المجانيات استثمار معلن لا تسرّب.
تعطيل التسليم لأجل مستند
إيقاف شحنة عاجلة لعميل مهمّ لأن أمر البيع لم يُعتمَد بعد. الضابط يحتاج مسار استثناء سريع لا منعًا مطلقًا.
مطالبة بفروق قديمة
المطالبة بفرق عمره سنة تُنتج جدلًا وتُذكّر العميل بخللك أنت. احسب قبل أن تطالب.
والبطاقة الأولى تفرّق بين أمرين يُخلَطان: مجانية مقصودة معلنة ليست تسرّبًا. والتسرّب أن تُقدَّم بلا قرار ولا قياس — فتصير عرفًا يصعب سحبه لاحقًا. والعلاج تسجيلها بقيمتها ولو لم تُفوتَر.
ونقولها صراحة: لا نظام يمنع تسرّب الإيراد وحده. النظام يغلق أبوابًا محدّدة — كأن تُولَّد الفاتورة من الإذن. أمّا ما يُسلَّم خارج النظام أو يُتفَق عليه شفهيًا فلا يراه — والضبط هنا إجراء وثقافة قبل أن يكون برنامجًا.
قِس تسرّبك في شهر واحد أرسل لنا أذون تسليم شهر وفواتيره — نُخرج لك الفرق بالكمية والقيمة قبل أي حديث عن ضوابط.
اطلب فحص شهرقائمة فحص للرقابة على الإيراد
- لا تسليم بلا أمر بيع — بمسار استثناء سريع.
- الفاتورة تُولَّد من إذن التسليم لا تُكتَب من جديد.
- تقرير المسلَّم غير المفوتَر يُقرأ أسبوعيًا بأعماره.
- السعر من قائمة واحدة لا يُدخَل يدويًا.
- تقرير انحراف السعر عن القائمة يُراجَع أسبوعيًا.
- شروط التصعيد السنوي في العقود لها تنبيهات.
- أوامر البيع المفتوحة القديمة تُغلَق أو تُلغى.
- فواتير الاشتراكات تُولَّد آليًا بجدول.
- الخدمة تتوقّف آليًا عند انتهاء العقد.
- نسبة الساعات المفوترة مقيسة في الأنشطة الخدمية.
- المجانيات المقصودة تُسجَّل بقيمتها.
- شخص محدّد مسؤول عن اكتمال الفوترة.
تسع من اثنتي عشرة تعني إيرادًا محميًّا. والبند الثاني عشر هو الذي يُغفَل فيُفقِد ما قبله معناه — ضوابط بلا مسؤول عن اكتمال الفوترة تُنتج تقارير لا يقرؤها أحد.