دفعتَ الضريبة… فهل تستردّها؟
وكل فاتورة واردة تمرّ بثلاث بوّابات، ويسقط الحقّ عند أوّل واحدة لا تُجتاز:
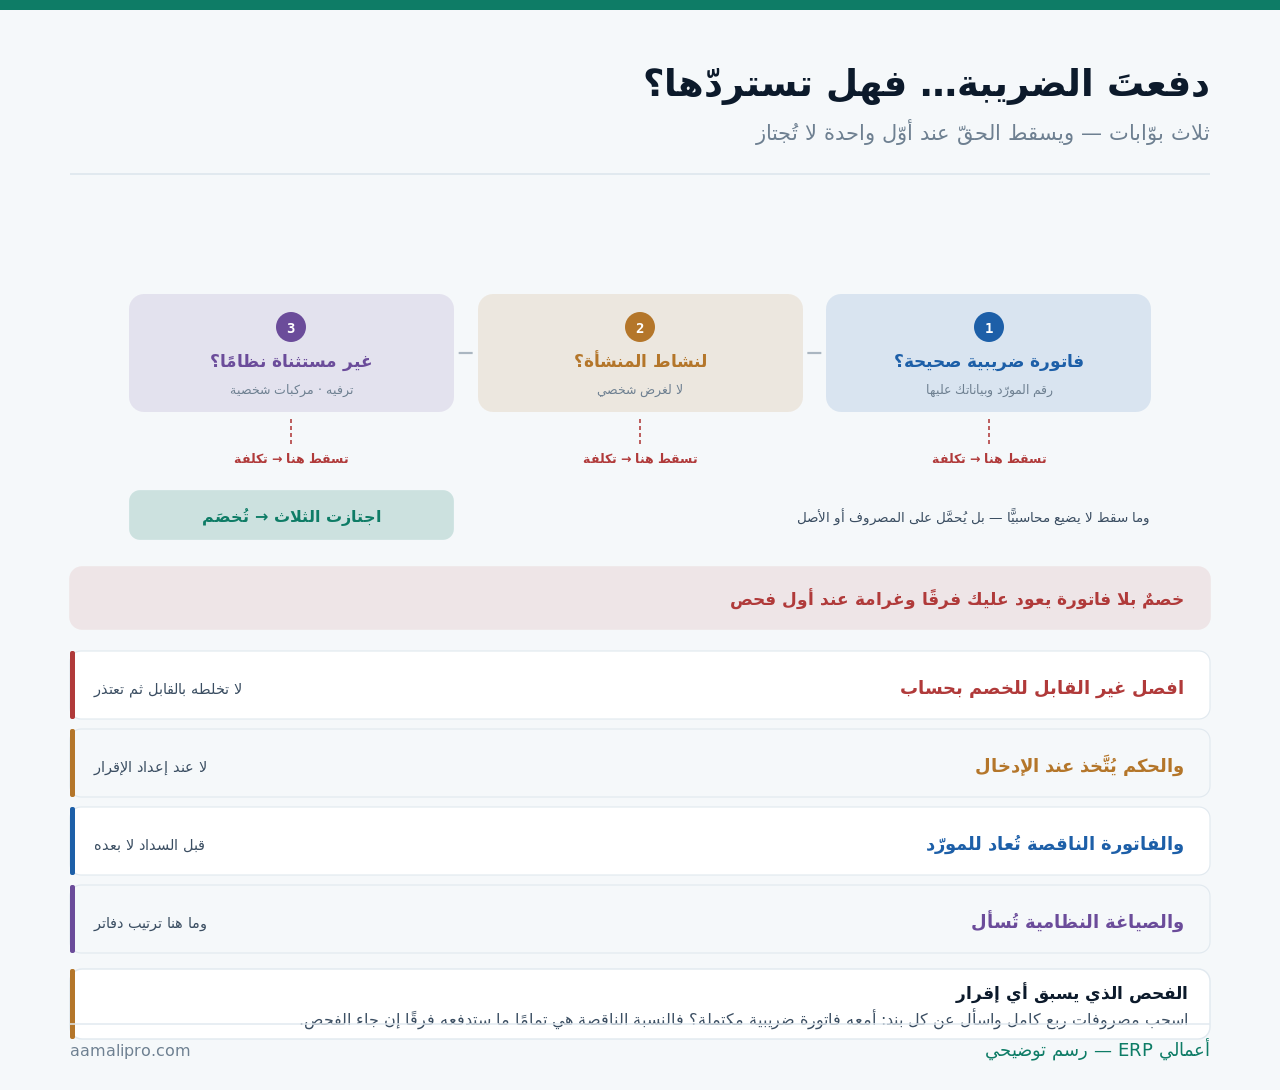
وهذا المقال عن الجانب المستردّ من الضريبة. أمّا أخطاء إصدار فواتيرك أنت للعملاء ففي أخطاء الفوترة الإلكترونية، وأمّا جاهزية دفاترك للفحص ففي الاستعداد للفحص الضريبي، وأمّا انضباط المصروفات نفسها ففي إدارة المصروفات: من الطلب إلى الصرف.
البوّابة الأولى: فاتورة ضريبية لا إيصال
ولأن أكثر ما يسقط يسقط هنا لا في مسألة نظامية معقّدة:
| ما يُتحقَّق منه | لماذا | ما يقع بدونه |
|---|---|---|
| رقم تسجيل المورّد الضريبي | أساس أحقّيتك | خصم يسقط كاملًا |
| اسمك ورقمك عليها | الفاتورة لك لا لغيرك | لا تُقبَل عند الفحص |
| مبلغ الضريبة مبيَّنًا | لا مدمجًا في الإجمالي | حساب تقديري لا يُقبَل |
| تاريخ الفاتورة | يحدّد فترة الخصم | خصم في فترة خاطئة |
| وصف السلعة أو الخدمة | يربطها بنشاطك | يفتح باب السؤال |
والصفّ الثاني يُغفَل كثيرًا في المصروفات الصغيرة: فاتورة باسم الموظّف لا باسم المنشأة. فهي مصروف صحيح ويُحمَّل على الحساب، لكنّ ضريبتها ليست لك — والموظّف الذي يشتري باسمه ثمّ يُعوَّض يُسقِط الضريبة بحسن نيّة، وقد فُصِّل ذلك في صندوق النثريات.
والقاعدة العملية الوحيدة التي تُنهي هذا الباب: الفاتورة الناقصة تُعاد إلى المورّد قبل السداد لا بعده. فما دام المبلغ لم يُدفَع فالمورّد يصحّح خلال يوم، وبعد السداد يصير التصحيح رجاءً لا مطلبًا — وقد يتأخّر شهورًا أو لا يأتي.
البوّابة الثانية: للنشاط لا للشخص
ولأن الحدّ بينهما يضيع في المنشآت الصغيرة والعائلية خاصّة:
| المصروف | الحكم الغالب | ما يحسمه |
|---|---|---|
| مشتريات تدخل في منتجك | يُخصَم | واضح |
| إيجار مقرّ العمل | يُخصَم | عقد باسم المنشأة |
| مشتريات منزل المالك | لا يُخصَم | غرض شخصي |
| هاتف يُستعمَل للاثنين | جزئيًّا | نسبة معقولة موثَّقة |
| مصروف لنشاط معفى عندك | لا يُخصَم | طبيعة المخرَج |
والصفّ الأخير هو أدقّ ما في هذا الباب ويُغفَل تمامًا: الخصم مرتبط بمخرَجك لا بمدخَلك. فمن ينفق على نشاط لا يُحصِّل عليه ضريبة لا يستردّ ضريبة مدخلاته فيه — والمنشآت التي تجمع نشاطين مختلفين في سجلّ واحد تحتاج فصلًا واضحًا منذ الإدخال لا حسابًا في آخر السنة.
والصفّ الثالث يُنهيه ترتيب بسيط: حساب جارٍ للمالك يُحمَّل عليه ما هو شخصي بضريبته كاملة، فلا يختلط بمصروف المنشأة أصلًا — وقد فُصِّل في حساب المالك: خلط الشخصي بالتجاري.
البوّابة الثالثة: مستثنى وإن كان للعمل
وهذه أصعب البوّابات على الفهم لأن المصروف قد يكون للعمل تمامًا ومع ذلك لا تُستردّ ضريبته:
| البند | الحالة الشائعة | ما يُنتبَه له |
|---|---|---|
| الترفيه والضيافة | يُستثنى غالبًا | ولو كان لعميل |
| مركبات للاستعمال الشخصي | يُستثنى غالبًا | يختلف عن مركبة النشاط |
| مصروف عائلي أو موظّف شخصي | يُستثنى | ولو صُرِف باسم المنشأة |
| مصروف لنشاط معفى | يُستثنى | يُفصَل بحساب |
| مركبة تشغيلية بحتة | يُخصَم غالبًا | إثبات الاستعمال يلزم |
أتعرف كم من ضريبتك خارج الخصم أصلًا؟نفصل البنود المستثناة بحساباتها في نظامك ونُخرِج تقريرًا شهريًّا بما استُثني وسببه.
اطلب فصل المستثنياتوالصفّان الثاني والأخير هما مصدر أكثر الأخطاء: المركبات. فالفرق بين مركبة تُستعمَل في النشاط وأخرى بيد موظّف لاستعماله الخاصّ فرقٌ في الحكم لا في الشكل — والفيصل عمليًّا هو ما تستطيع إثباته: سجلّ استعمال أو تخصيص مكتوب، لا نيّة غير موثَّقة.
مصروف يخدم الاثنين: كيف يُقسَم؟
ولأن الواقع لا يأتي دائمًا مفصولًا:
- حدّد نسبة الاستعمال بطريقة معقولة — مساحة أو ساعات أو نسبة إيراد.
- واكتب أساس النسبة في ورقة تُحفَظ لا في ذاكرة المحاسب.
- وطبّقها ثابتة لا تتغيّر بحسب حجم الفاتورة.
- وراجعها سنويًّا فالنِّسَب تتغيّر بتغيّر النشاط.
- واحتفظ بما يسندها — عقد أو مخطّط أو تقرير استعمال.
والخطوة الثالثة هي التي تُنجيك عند الفحص: نسبة ثابتة تُطبَّق على الجميع. أمّا من يخصم ثمانين بالمئة من الفواتير الكبيرة وعشرين من الصغيرة فقد أعلن أن نسبته ليست منهجًا بل اختيارًا — وهذا وحده يفتح المراجعة على كل بنوده.
والخطوة الثانية أرخص تأمين متاح: صفحة واحدة تشرح كيف حُسِبت النسبة. فالفاحص لا يعترض على تقدير معقول موثَّق بقدر ما يعترض على رقم بلا أصل — وقد فُصِّل حفظ المسوّغات في المستندات المؤيِّدة: ماذا يُحفَظ ولماذا.
في أي فترة يُخصَم… ومتى يفوت؟
ولأن الخصم الصحيح في الفترة الخاطئة مشكلة أيضًا:
| الحالة | ما يقع | المعالجة |
|---|---|---|
| الفاتورة وصلت متأخّرة | خصم فات فترته | تُخصَم في فترة لاحقة ضمن المدّة |
| فاتورة على فترتين | ازدواج محتمل | تُقيَّد مرّة بتاريخها |
| إشعار دائن من المورّد | يقلّل ما خُصِم | يُعالَج فور وصوله |
| مصروف مدفوع مقدَّمًا لسنة | خصم كامل أم موزّع؟ | يُحكَم بتاريخ الفاتورة |
| فاتورة اكتُشِف خطؤها لاحقًا | تصحيح لا حذف | إشعار مصحِّح من المورّد |
والصفّ الأول أكثرها وقوعًا: فاتورة تصل بعد إغلاق الفترة. وهي لا تُهمَل ولا تُقيَّد بتاريخ مزوَّر — بل تُخصَم في فترة لاحقة ضمن المدّة النظامية المسموح بها، وهذا أضبط من تعديل إقرار مقدَّم أصلًا.
والصفّ الثالث يُنسى فيتراكم: إشعار دائن يقلّل ضريبة خُصِمت من قبل. فمرتجع أو خصم لاحق من المورّد يعني أن ما خصمته صار أكثر من حقّك — والمعالجة الفورية تمنع فرقًا يظهر بعد سنة بلا سبب واضح، وقد فُصِّلت المرتجعات في إدارة المرتجعات والخصومات.
أين يذهب ما لا يُخصَم؟
ولأن أكثر المنشآت تحسم البوّابات الثلاث ثمّ تخطئ في القيد:
| الحالة | القيد الصحيح | الخطأ الشائع |
|---|---|---|
| ضريبة قابلة للخصم | حساب ضريبة مدخلات | صحيح غالبًا |
| ضريبة غير قابلة للخصم | تُضاف لتكلفة المصروف | تُترَك في حساب الضريبة |
| ضريبة على أصل غير قابل للخصم | تُرسمَل مع الأصل | تُصرَف فورًا |
| استعمال مختلط | يُقسَم بالنسبة | يُخصَم كاملًا |
| ضريبة على نشاط معفى | تكلفة النشاط | تُخلَط بالخاضع |
كم من ضريبة مشترياتك خصمتَها بلا حقّ؟نضبط حسابات الضريبة في نظامك ونفصل غير القابل للخصم عند الإدخال — فيخرج إقرارك من الدفتر لا من جدول جانبي.
اطلب مراجعة إعداد الضريبةوالصفّ الثاني هو الخطأ الذي يُنتِج رصيدًا وهميًّا يكبر كل شهر: ضريبة غير قابلة للخصم تبقى في حساب ضريبة المدخلات. فيظهر لك مستحقّ على الهيئة لا وجود له، ويُبنى عليه قرار سيولة خاطئ — والصواب أنها تكلفة تُحمَّل مع مصروفها فورًا.
والصفّ الثالث فرقه يمتدّ سنوات: ضريبة على أصل ثابت لا تُخصَم تُرسمَل مع الأصل فتُستهلَك معه لا تُصرَف دفعة واحدة — وقد فُصِّلت الرسملة في الأصول الثابتة والاستهلاك.
ما الذي يجب أن يفعله النظام هنا؟
ولأن الحكم يُتَّخذ عند الإدخال لا عند إعداد الإقرار:
| المتطلّب | لماذا | أثره |
|---|---|---|
| أكواد ضريبة متعدّدة لا كودًا واحدًا | خاضع · معفى · غير قابل للخصم | الفصل يقع تلقائيًّا |
| ربط الكود بحساب المصروف | يقلّل اجتهاد المدخِل | أخطاء أقلّ |
| إلزام رقم المورّد الضريبي | قبل الحفظ لا بعده | يمنع خصمًا بلا سند |
| مرفق الفاتورة على القيد | يُطلَب عند الفحص | دفاع جاهز |
| تقرير بما استُثني وسببه | يُراجَع شهريًّا | يكشف نمطًا يتكرّر |
| إقرار يُبنى من الدفتر | لا من جدول جانبي | قابل للتتبّع |
والصفّ الأول هو أصل الباب كلّه: كود ضريبي واحد يعني قرارًا يدويًّا في كل فاتورة. أمّا حين تتعدّد الأكواد ويرتبط كلٌّ بحسابه فالفصل يقع من نفسه — ويصير الإقرار تقريرًا يُستخرَج لا عملية تُبنى في جدول كل ربع.
والصفّ الأخير هو الفرق بين دفتر يصمد وآخر ينهار عند أول سؤال: إقرار يُبنى من القيود يمكن الرجوع من كل رقم فيه إلى فاتورته. أمّا جدول جانبي يُعَدّ يدويًّا فيتطابق مع الدفتر بالصدفة لا بالبناء، وقد فُصِّل ذلك في إعداد الإقرار الضريبي من النظام.
خمسة أخطاء تتكرّر في ضريبة المدخلات
خصم من إيصال لا فاتورة
إيصال نقطة بيع بلا رقم تسجيل المورّد وبياناتك لا يسند خصمًا — والمبلغ يُستردّ منك مع غرامته.
حساب واحد لكل الضريبة
فيختلط القابل بغير القابل ويظهر رصيد مستحقّ وهمي يكبر شهرًا بعد شهر ويُبنى عليه قرار سيولة.
تأجيل الحكم إلى الإقرار
مراجعة ثلاثة أشهر من الفواتير في يومين قبل الموعد تُنتِج قرارات متسرّعة — والحكم عند الإدخال.
إهمال الإشعارات الدائنة
مرتجع أو خصم لاحق يقلّل ما خُصِم. وتركه يُنتِج فرقًا يظهر بعد سنة بلا سبب يمكن تتبّعه.
خلط الشخصي بالتجاري
مشتريات المالك على حساب المنشأة تُخصَم بحسن نيّة — وهي أول ما يُسأل عنه في أي فحص.
ومتى لا تحتاج كل هذا التفصيل؟
هذا القسم يخالف مصلحتنا — فضبط أكواد الضريبة وربطها بالحسابات عمل تهيئة نبيعه. لكنه ليس مناسبًا لكل حالة:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| نشاط واحد خاضع بالكامل | كودان لا ستّة | عند إضافة نشاط معفى |
| مشتريات من مورّدين ثابتين | فحص عند التعاقد | حين يتنوّع المورّدون |
| منشأة تحت حدّ التسجيل | لا خصم أصلًا | عند اقتراب الحدّ |
| لا مركبات ولا ضيافة | مستثنيات نادرة | عند أول مركبة |
والصفّ الأول هو الأشيع: منشأة نشاطها كلّه خاضع ومشترياتها كلّها للعمل. فبناء ستّة أكواد ضريبية لها إثقال بلا عائد — وكودان يكفيان: قابل للخصم وغير قابل. والإشارة التي تقول إن الوقت حان ليست حجم المنشأة بل ظهور نشاط معفى أو أول مركبة أو أول مصروف ضيافة متكرّر.
والصفّ الثالث يُغفَل عن قصد أحيانًا: من هو تحت حدّ التسجيل لا يخصم شيئًا أصلًا — فالضريبة كلّها تكلفة عليه. وهذه حقيقة تُغيّر حساب التسعير كلّه ويُغفَل ذكرها، وقد فُصِّلت في التسجيل في ضريبة القيمة المضافة.
قائمة فحص لضريبة المدخلات
- كل فاتورة وارد تُفحَص قبل السداد لا بعده.
- الناقصة تُعاد للمورّد فورًا بطلب مكتوب.
- أكواد ضريبة متعدّدة مربوطة بحسابات المصروف.
- غير القابل للخصم يُحمَّل على تكلفة مصروفه.
- ضريبة الأصل غير القابلة تُرسمَل مع أصلها.
- الاستعمال المختلط بنسبة مكتوبة تُطبَّق ثابتة.
- الإشعارات الدائنة تُعالَج فور وصولها.
- المصروف الشخصي على حساب المالك بضريبته.
- مرفق الفاتورة ملحق بالقيد لا في مجلّد منفصل.
- الإقرار يُبنى من الدفتر ويُطابَق قبل الإرسال.
وابدأ بالبند الثالث إن لم تبدأ بغيره: أكواد الضريبة — فهو البند الذي تقع الأربعة التي بعده تلقائيًّا بمجرّد ضبطه، وهو عمل يوم واحد ينتهي أثره كل شهر.