رحلة المصروف: ستّ محطات
وكل محطة تتأخّر تُؤخّر ما بعدها — والكسر يقع غالبًا عند الثانية:
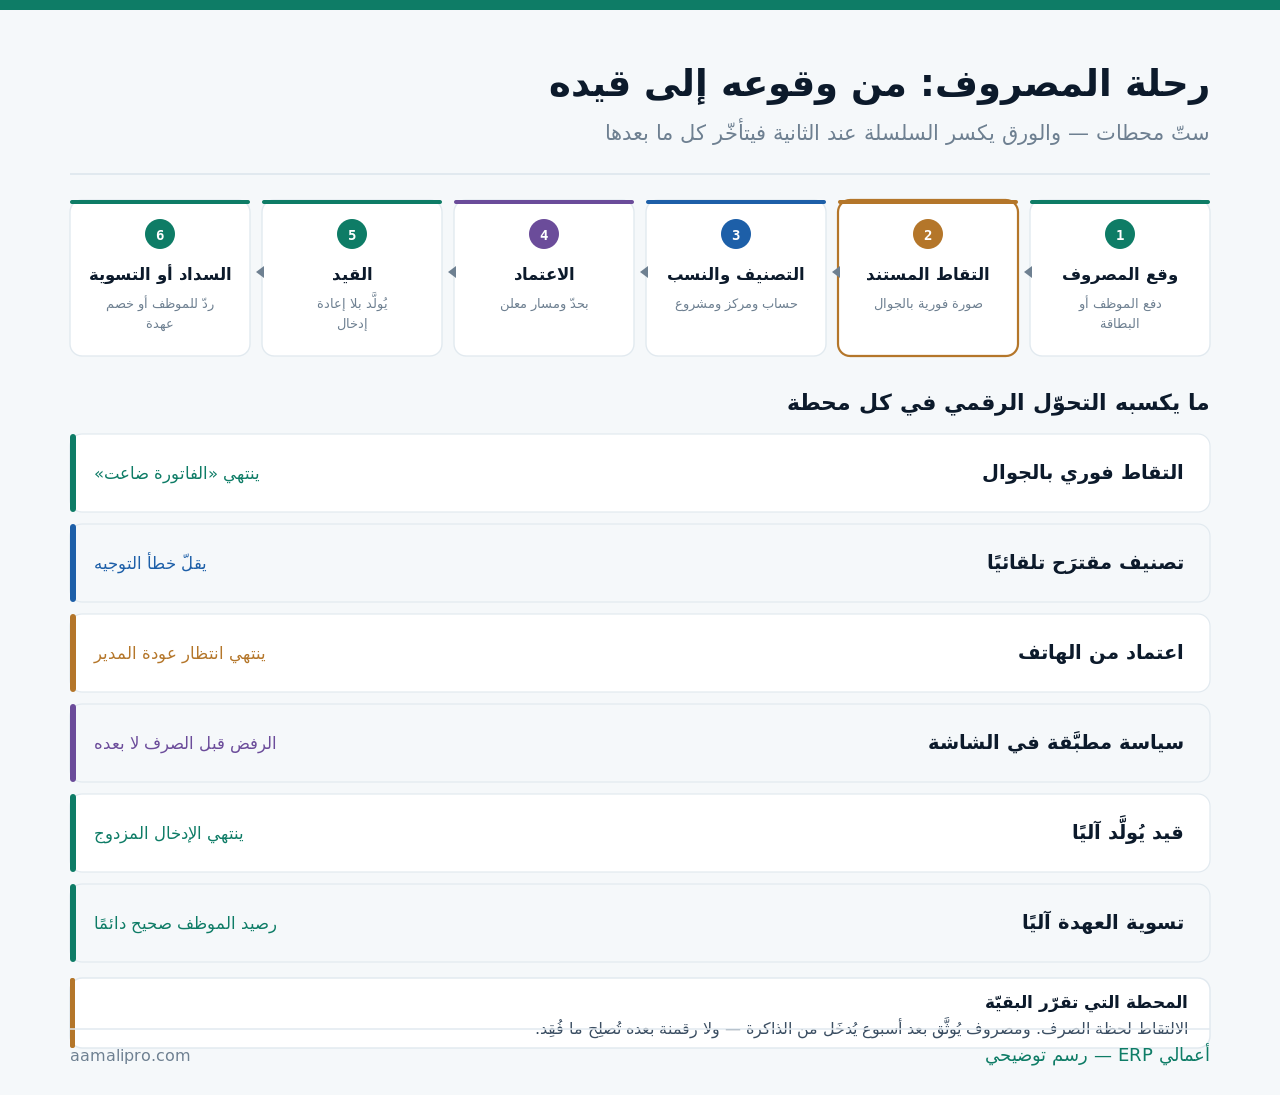
والمحطة الثالثة تُنجَز في الميدان لا في المكتب: من صرف يعرف على أي مشروع أو مركز. والمحاسب بعد أسبوعين يخمّن — فيتضخّم بند «مصروفات عامة» ويصير التقرير بلا تفصيل.
الالتقاط: خمسة شروط ليقع فعلًا
التقاط لا يقع لحظة الصرف لا قيمة له. وخمسة شروط تجعله يقع:
| الشرط | لماذا | إن أُهمِل |
|---|---|---|
| أقلّ من دقيقة للعملية كاملة | وقت الموظف في الميدان محدود | يُؤجَّل ثم يُنسى |
| يعمل دون اتصال | كثير من الصرف خارج التغطية | يُترَك حتى العودة |
| صورة تكفي — لا إدخال يدوي | الكتابة على الجوال بطيئة | يُؤجَّل للحاسب |
| قراءة آلية للمبلغ والتاريخ | تقلّل خطوة وتزيد الدقّة | إدخال مزدوج |
| تأكيد فوري بالاستلام | يطمئن الموظف أنه انتهى | يحتفظ بالورقة احتياطًا |
والشرط الأخير سلوكي لا تقني: موظف لا يثق أن مستنده وصل يحتفظ بالأصل. وحينها لم تُلغِ الورق — أضفت خطوة رقمية فوقه. والتأكيد الفوري هو ما ينهي العادة القديمة.
وما يبقى ورقيًا يبقى بقرار لا بالعادة: أصل موقّع بختم أو توقيع مستلِم قد يُطلَب أصله. وتفصيل الحفظ في كيف تحفظ الفواتير والمستندات إلكترونيًا؟.
بطاقة الشركة مقابل العهدة النقدية
الأداة تحدّد كم يبقى من الضبط بعد الصرف:
| الوجه | عهدة نقدية | بطاقة باسم المنشأة |
|---|---|---|
| إثبات الصرف | المستند وحده | كشف البطاقة + المستند |
| اكتشاف المصروف المفقود | لا يُكتشَف | يظهر في الكشف بلا مستند |
| الحدّ والضبط المسبق | مبلغ العهدة فقط | حدّ وفئات وأماكن |
| التسوية | يدوية ومتأخرة | مطابقة آلية بالكشف |
| الملاءمة للميدان | تعمل في كل مكان | تحتاج قبول البطاقة |
والسطر الثاني هو الفرق الجوهري: مع البطاقة تعرف أن مصروفًا وقع حتى لو لم يُقدَّم مستنده. أمّا العهدة النقدية فمصروف بلا مستند يظهر عجزًا في التسوية بلا معرفة سببه.
ولا تُلغِ العهدة كليًّا: مواقع بلا قبول للبطاقات وحالات طارئة تحتاجها. والمزج هو الواقع — بطاقة للمعتاد وعهدة محدودة للاستثناء. وتفصيلها في إدارة العهد والسلف المالية للموظفين.
السياسة تُطبَّق في الشاشة لا في الكتيّب
سياسة مصروفات مكتوبة ولا تُطبَّق في النظام تُخالَف بحسن نيّة:
- حدّ لكل فئة — يُرفَض ما فوقه أو يُصعَّد تلقائيًا.
- فئات ممنوعة تُغلَق في الاختيار لا تُذكَر في نصّ.
- مستند إلزامي فوق مبلغ — لا إرسال بلا صورة.
- تنبيه على التكرار — المبلغ نفسه مرتين في يوم.
- مهلة تقديم — مصروف بعد ثلاثين يومًا يحتاج تبريرًا.
والبند الخامس يعالج مشكلة إدارية لا مالية: مصروفات تُقدَّم بعد شهور. فتُحمَّل على فترة غير فترتها وتُربك المقارنة — والمهلة المعلنة تُنهي ذلك بلا نزاع.
الاعتماد: من الهاتف وبقاعدة لا بحضور
أكثر ما يؤخّر المصروف ليس المراجعة — بل انتظار وجود من يعتمد:
| المشكلة | الحلّ الرقمي |
|---|---|
| المدير مسافر أو في اجتماع | اعتماد من الهاتف بإشعار |
| لا يُعرَف من يعتمد | المسار يُحدَّد بالمبلغ والفئة آليًا |
| طلب معلّق بلا متابعة | تصعيد تلقائي بعد مهلة |
| المعتمِد لا يرى السياق | الصورة والتصنيف والتاريخ في الشاشة |
| اعتماد صوري بلا فحص | عيّنة تُراجَع لاحقًا وتُعلَن |
والسطر الثالث يحلّ مشكلة صامتة: طلبات تنتظر بلا أن يعرف أحد. والتصعيد بعد مهلة معلنة — إلى البديل أو الأعلى — يجعل التأخير استثناءً لا حالة عادية.
والسطر الأخير تنبيه على وهم الضبط: اعتماد بضغطة بلا نظر ليس ضبطًا. والعلاج مراجعة عيّنة معلنة — تفصيل تصميم المسارات في إدارة الموافقات المالية قبل الصرف.
كم يستغرق مصروف صغير عندك؟ نرقمن معك دورة المصروف من الالتقاط إلى القيد — بسياسة مطبَّقة في الشاشة لا في كتيّب.
اطلب عرضًا توضيحيًامن التطبيق إلى القيد بلا إعادة إدخال
الرقمنة التي تنتهي بملف يُدخَله المحاسب يدويًا لم تُلغِ العمل — نقلته:
| المتطلّب | وإلا |
|---|---|
| التصنيف يُختار من شجرة النظام | المحاسب يُعيد التصنيف |
| المركز والمشروع إلزاميان في الطلب | بند «عام» يتضخّم |
| الضريبة تُفصَل عند الالتقاط | مراجعة يدوية لكل مستند |
| القيد يُولَّد باعتماد الطلب | إدخال مزدوج |
| المستند مرفق بالقيد لا في مجلّد | بحث عند كل مراجعة |
| التسوية مع كشف البطاقة آلية | مطابقة يدوية شهرية |
والسطر الخامس يوفّر ساعات عند كل مراجعة: المستند مرفق بالقيد نفسه. فسؤال «أين فاتورة هذا المصروف؟» يُجاب بضغطة لا ببحث في أرشيف.
والسطر الثالث يحتاج انتباهًا: فصل الضريبة عند الالتقاط لا بعده. لأن معالجتها تختلف بنوع المصروف — واسأل مختصًّا عن قواعد الخصم في نشاطك واحصل على إجابة مكتوبة تُبنى عليها التهيئة.
ما تكشفه الرقمنة ولم يكن مرئيًا
زمن الدورة
من الصرف إلى القيد بالأيام. رقم لم يكن يُقاس أصلًا — وهو أوضح مؤشر على صحّة العملية.
المصروف بالمركز فورًا
لا في نهاية الشهر. فيرى مدير القسم صرفه أثناء الشهر ويملك فرصة التصحيح.
المخالفات المتكرّرة
ما يُرفَض أو يُصعَّد باستمرار. وتكراره يعني إمّا سياسة غير واقعية أو حاجة تدريب.
والبطاقة الثالثة تُقرأ في الاتجاهين: مخالفة تتكرّر عند الجميع تعني سياسة غير واقعية — كحدّ لم يُراجَع منذ سنوات وصار دون الأسعار الحقيقية. والعلاج مراجعة الحدّ لا مزيد من الرفض.
والبطاقة الأولى تُنتج هدفًا قابلًا للقياس: زمن دورة من ثلاثة أيام. ومن يقيسه يجد أنه كان أسبوعين — وأن أكثره انتظار اعتماد لا مراجعة.
أصعب جزء: أن يستعمله الفريق
أداة ممتازة لا يستعملها أحد أسوأ من ورق منظّم. وثلاثة عوامل تحسم التبنّي:
| العامل | ما يجعله ينجح |
|---|---|
| السرعة | أسرع من الطريقة القديمة لا أبطأ |
| المنفعة للموظف | يُردّ له ماله أسرع — لا مجرد ضبط عليه |
| الإلزام المتدرّج | شهر اختياري ثم إلزامي بعد التدريب |
| القدوة | المدراء يستعملونه أولًا |
| إغلاق الطريق القديم | لا قبول لسند ورقي بعد التاريخ |
والعامل الثاني هو ما يُغفَل في العرض على الفريق: الردّ الأسرع لأموالهم. فمن ينتظر شهرين ليُردّ له ما دفعه سيتبنّى أداة تختصرها إلى أيام — والرسالة تُبنى على منفعته لا على رقابتنا.
والعامل الأخير حاسم: إغلاق الطريق القديم بتاريخ معلن. لأن بقاء المسارين يعني أن الأصعب سيُهجَر — وهو غالبًا الجديد في أول أسبوعين قبل أن يعتاده الناس.
النثريات: أكثرها عددًا وأقلّها قيمة
مصروفات صغيرة بعشرات المستندات شهريًا. وضبطها بالطريقة نفسها إهدار:
حدّ أدنى للمستند
ما دون مبلغ صغير يُقبَل بوصف بلا صورة. الكلفة الإدارية لمطاردته تفوقه.
تجميع بدل التفصيل
مصروفات نثرية اليوم في سند واحد بوصف مجمّع — لا سند لكل قطعة.
حدّ شهري لا لكل عملية
سقف نثريات شهري لكل موقع. تجاوزه يُراجَع — وما دونه يمرّ بلا اعتماد فردي.
والبطاقة الثالثة تنقل الضبط من العملية إلى الحصيلة: راقب الإجمالي الشهري لا كل مصروف. فالنثريات لا تُدار بالاعتماد الفردي — تُدار بسقف يُقارَن بمعدّله.
وانتبه للحدّ: ما يمرّ بلا مستند يجب أن يبقى صغيرًا وثابتًا. وارتفاع النثريات بلا سبب تشغيلي واضح إشارة تُفحَص كأي انحراف.
ومتى لا تحتاج أداة مستقلّة للمصروفات؟
هذا القسم يخالف مصلحتنا — أدوات المصروفات بند يُباع مستقلًّا. لكنها لا تلزم دائمًا:
أقلّ من ٣٠ مصروفًا شهريًا
إدخال مباشر في النظام المحاسبي مع صورة مرفقة يكفي. والأداة المستقلّة كلفة اشتراك وتكامل لعدد يُدار في ساعة.
فريق في مكان واحد
حين يكون الجميع في مكتب واحد، الالتقاط الميداني يحلّ مشكلة لا توجد. والاعتماد يتمّ بالحضور.
قبل ضبط السياسة
أداة تطبّق سياسة غير موجودة ستطبّق افتراضات المزوّد. اكتب سياستك أولًا ولو في صفحة.
والبطاقة الثالثة ترتيب يُقلَب كثيرًا: تُشترى الأداة ثم يُسأل عن الحدود. والنتيجة حدود اختيرت لأنها الافتراضية — ثم تُخالَف باستمرار لأنها لا تناسب الواقع.
ونقولها صراحة: الرقمنة لا تُقلّل مصروفك. تُقلّل وقت معالجته وتزيد دقّة نسبه وتجعله مرئيًا أسرع. أمّا خفض المبلغ فيحتاج تحليلًا وقرارًا — ومن يبيعك «توفيرًا» بأداة التقاط يبيعك وقتًا موفَّرًا باسم آخر.
كم مصروفًا شهريًا وكم موقعًا؟ صِف لنا حجم مصروفاتك وتوزّع فريقك — نقول لك إن كنت تحتاج أداة أو يكفيك ضبط ما لديك.
اطلب رأيًا صريحًاقائمة فحص لرقمنة المصروفات
- الالتقاط يقع لحظة الصرف لا آخر الأسبوع.
- العملية كاملة أقلّ من دقيقة وتعمل دون اتصال.
- تأكيد فوري بالاستلام يُنهي الاحتفاظ بالورق.
- التصنيف والمركز والمشروع تُختار في الميدان.
- حدود السياسة مطبَّقة في الشاشة لا في كتيّب.
- مهلة تقديم معلنة للمصروف المتأخّر.
- الاعتماد من الهاتف بمسار يُحدَّد آليًا.
- تصعيد تلقائي للطلبات المعلّقة بعد مهلة.
- القيد يُولَّد باعتماد الطلب بلا إعادة إدخال.
- المستند مرفق بالقيد لا في مجلّد منفصل.
- تسوية آلية مع كشف البطاقة.
- زمن الدورة من الصرف إلى القيد مقيس شهريًا.
تسع من اثنتي عشرة تعني دورة مصروف مضبوطة. والبند الأول شرط لكل ما بعده — ما لم يُلتقَط لحظته يُدخَل من الذاكرة مهما جمّلت ما بعده.