ما ليس لك — لا المقدَّم ولا الإكرامية
ولأن ثلاثة أبواب تتكلّم عن نقدٍ ليس إيرادًا:
وموضع هذا المقال ممّا يجاوره: الدفعات المقدَّمة عن مقدَّم على بيعك — نقدٌ يصير إيرادك عند التسليم، والإكراميات عن مالٍ للفريق يمرّ بحسابك، والاستقطاع عن ما يُحجَز من مستحقّ غيرك — وهذا عن ما لا يصير إيرادك أبدًا.
والفرق الحاسم يُقال في سطر: المقدَّم إيرادك مؤجَّلًا، والأمانة ليست إيرادك مهما طالت عندك. فالأوّل ينتظر تسليمًا منك، والثانية تنتظر ردًّا أو توريدًا — والخلط بينهما يجعلك تقرأ نموًّا حيث لا نموّ.
مبلغٌ دخل… ثلاثة أنواع لا نوع
ولأن رصيد الحساب يجمعها كلّها في رقم واحد:
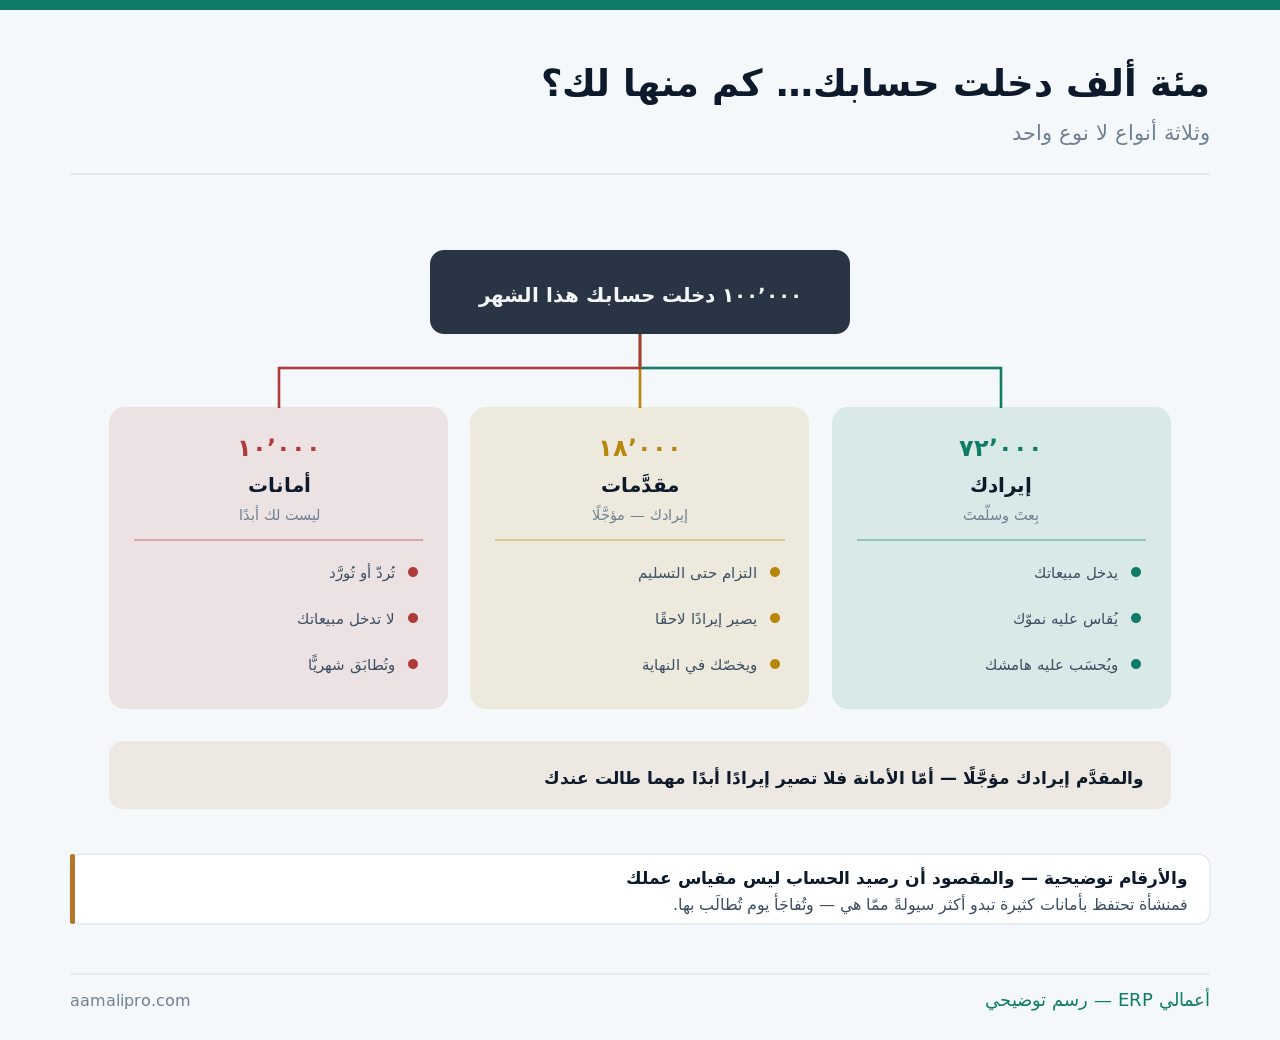
وأثر الخلط لا يظهر في الدفتر بل في القرار: منشأة تحتفظ بأمانات كثيرة تبدو أكثر سيولةً ممّا هي. فتُوسِّع أو تشتري بناءً على رصيد فيه مال غيرها — ثمّ تُطالَب به في شهر واحد.
خمسة أشكال تقع في المنشآت الصغيرة
ولأنها تُسمّى بأسماء مختلفة فتُعامَل معاملات مختلفة:
| الشكل | مثاله | مصيره |
|---|---|---|
| تأمين مستردّ من عميل | مقابل معدّة أو عبوة | يُردّ عند الإعادة |
| مبلغ محصَّل لجهة ثالثة | رسم أو اشتراك تُورِّده | يُورَّد بمهلة |
| مبلغ مقبوض باسم شريك | حصّة من عملية مشتركة | يُسلَّم بمستند |
| ضمان حسن تنفيذ محتجَز عندك | من مقاول باطن | يُردّ بعد المدّة |
| مبلغ زائد دُفِع خطأً | يُردّ ولا يُبتلَع | يُخطَر صاحبه |
والشكل الأخير يُقاس به انضباطك أكثر من غيره: الدفع الزائد بالخطأ. فمن يبتلعه ينتظر أن يكتشفه صاحبه ويطالب — والمنشأة التي تُخطِر صاحب المبلغ قبل أن يسأل تبني ثقةً لا تُشترى، ومنطق الأرصدة الصغيرة في الأرصدة الصغيرة.
والشكل الرابع يُنسى لأنه يخصّ من تدفع له: ضمان محتجَز من مقاول. فهو مالٌ ليس لك تحتفظ به مدّةً متّفقًا عليها — وردّه في موعده جزء من التزامك، وترتيبه في مقاولو الباطن.
كيف تُقيَّد؟ خمسة تُضبَط
ولأن القيد الخطأ يُفسِد إيرادك وضريبتك معًا:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| طبيعة الحساب | التزام لا إيراد | إيراد وهمي |
| أثرها في المبيعات | لا تدخلها | نموّ لم يقع |
| الأثر الضريبي | يُسأل المحاسب لكل شكل | معاملة واحدة للجميع |
| حساب باسمه | مستقلّ لا ضمن المتنوّعات | لا يُعرَف مجموعها |
| مقابلها في السيولة | يُستبعَد من المتاح | تُنفَق ثمّ تُطلَب |
والصفّ الأخير هو الأثر العملي الذي يمسّ قراراتك: تُستبعَد من النقد المتاح. فحين تقرأ سيولتك اطرح الأمانات — وإلّا كانت الخطّة مبنيّة على مال يُطالَب به، وقراءة السيولة في وضوح التدفّق النقدي.
والصفّ الرابع شرطٌ لكل ما بعده: حساب باسمه. فمن لا يفصلها لا يعرف مجموعها، ومن لا يعرف مجموعها لا يستطيع أن يطرحها ولا أن يطابقها — وتصميم الحسابات في دليل الحسابات بحسب النشاط.
أتُفصَل في حساب بنكي مستقلّ؟
ولأن السؤال يُطرَح كثيرًا والجواب ليس واحدًا:
| الحالة | أيُفصَل بنكيًّا؟ | السبب |
|---|---|---|
| مبالغ صغيرة ومتفرّقة | لا — يكفي الفصل الدفتري | كلفة بلا فائدة |
| تأمينات كثيرة ومستمرّة | يستحقّ النظر | يمنع الإنفاق منها |
| مبالغ لجهة ثالثة بمهلة | نعم — الأسلم | تُورَّد في موعدها |
| مبلغ كبير لطرف واحد | نعم — ولو مؤقّتًا | يُطمئِن الطرفين |
| إن كان لها نصّ يُلزِمك | يُتَّبَع النصّ | لا اجتهاد فيه |
والصفّ الأوّل يُقال بصدق: الفصل الدفتري يكفي في أكثر الحالات. فحسابٌ بنكي إضافي له رسوم ومتابعة ومطابقة — ولا يُضيف شيئًا إن كان المبلغ صغيرًا ومنضبطًا دفتريًّا، وهيكلة الحسابات في حساباتك البنكية.
والصفّ الثاني يحمل الفائدة الحقيقية للفصل: أن تمنع نفسك من إنفاقها. فالمال الذي يجلس في الحساب العامّ يُنفَق بحكم الوجود — والفصل حاجزٌ عملي لا إجراء محاسبي.
افصل ما ليس لك عن مالكفي «أعمالي ERP» تُقيَّد الأمانات في حساب باسمه وتُقرأ أعمارها — فتعرف كم تُطالَب به.
اطلب عرضًاالردّ والتوريد: أربع قواعد
ولأن التأخير هنا يُقرَأ سوء نيّة لا نسيانًا:
شرطٌ مكتوب للردّ
ما الذي يُعيد التأمين؟ ومتى يُخصَم منه؟ فالخلاف كلّه هنا لا في المبلغ.
ومهلة معلومة
سبعة أيّام من الاستيفاء مثلًا. فبلا مهلة يصير الردّ متى تذكّرت.
وردٌّ بلا مطالبة
حين يستحقّ. فمن ينتظر أن يُطالَب يُعطي انطباعًا لا يزول.
ومستندٌ عند الردّ
إشعار أو إيصال. فردٌّ بلا مستند يُطالَب به مرّة أخرى بعد سنة.
والبطاقة الأولى تُنهي أكثر الخلاف قبل وقوعه: شرط الردّ مكتوبًا. فالتأمين يُخصَم منه عادةً مقابل تلف أو نقص — ومن لم يكتب معيار ذلك يتفاوض عليه في لحظة توتّر، ومنطق الشروط في إدارة العقود.
والبطاقة الثالثة قرارٌ يبني سمعة: ردٌّ بلا مطالبة. فالعميل الذي يصله ماله قبل أن يسأل يتحدّث عن ذلك — والذي يطالب مرّتين يتحدّث عنه أيضًا، ومنطق التعامل مع الشكاوى في الشكاوى.
الأمانات التي لا يطالب بها أحد
ولأنها تتراكم بصمت ثمّ تصير مسألة:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| مضى عليها سنتان | تُراجَع ويُبحَث صاحبها | تبقى إلى الأبد |
| صاحبها لا يُعرَف | تُوثَّق محاولة الوصول | تُشطَب بلا أثر |
| تحويلها إلى إيراد | لا تُقرَّر بمزاج | يُسأل المحاسب |
| عرضها على صاحبها | رسالة واحدة تكفي | وتُحفَظ |
| إن كانت لعميل قائم | تُخصَم من فاتورة قادمة برضاه | أسهل الحلول |
والصفّ الثالث يُقال بوضوح: ما ليس لك لا يصير لك بمرور الوقت وحده. فتحويل أمانة قديمة إلى إيراد قرارٌ له شروط ومعالجة — ويُسأل عنه المحاسب لا يُقرَّر في اجتماع، ومنطق ما يُقرَأ في الدفاتر في الأرصدة غير الطبيعية.
والصفّ الأخير أسهل ما في الباب وأكثره إهمالًا: الخصم من فاتورة قادمة. فالعميل القائم يقبل ذلك غالبًا ويُنهي الرصيد بلا تحويل ولا إجراء — بشرط أن يُخطَر ويُوافِق، ومنطق المقاصّة في المقاصّة.
خمسة أخطار في الخلط
ولأن أثرها يظهر في أماكن لا تتوقّعها:
| الخطر | كيف يظهر | ملاحظة |
|---|---|---|
| سيولة أعلى من الحقيقة | قرار توسّع خاطئ | الأشيع |
| نموّ معلن لم يقع | مبيعات فيها ما ليس بيعًا | يُفسِد المقارنة |
| هامش يبدو أعلى | إيراد بلا كلفة تقابله | تسعير على وهم |
| مطالبة مفاجئة | دفعة واحدة | في أسوأ توقيت |
| سؤال في مراجعة | من أين هذا الرصيد؟ | يُجاب بمستند |
والخطر الثالث يمتدّ إلى تسعيرك: هامش على إيراد ليس إيرادًا. فمبلغ يدخل المبيعات بلا كلفة تقابله يرفع الهامش المعلن — فتظنّ أصنافك أربح ممّا هي، وحساب الطبقات في هامش المنتج.
والخطر الخامس يُختصَر بالترتيب: سؤالٌ يُجاب بمستند. فحسابٌ باسمه ومطابقةٌ شهرية يجعلان الجواب سطرًا واحدًا — ومن يخلطها يبحث أسبوعًا، ومنطق الجاهزية في المراجعة الخارجية.
ثلاثة أرقام تُقرأ عن أماناتك
ولأنها تكفي لضبط هذا الباب:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| مجموع الأمانات القائمة | رصيد الحساب | يُطرَح من سيولتك |
| أعمارها | بالأشهر لكل مبلغ | ما تجاوز سنة يُراجَع |
| ما رُدّ في موعده | المردود ÷ المستحقّ | يقيس انضباطك |
والرقم الثاني هو الذي يكشف الإهمال: الأعمار. فمبلغٌ مضى عليه ثمانية عشر شهرًا لم يُطالَب به يعني أن أحدًا لا ينظر إلى هذا الحساب — وأن فيه غالبًا مبالغ يستحقّها أصحابها ولا يعرفون.
والرقم الثالث يُقاس كما تُقاس أيّ خدمة: نسبة الردّ في الموعد. فهي انطباعٌ يتكوّن عند كل عميل استردّ تأمينه — ومنشأة تردّ في يومين تُذكَر بذلك.
أين ينتهي دور النظام في الأمانات
ولأن هذا تصنيفٌ قبل أن يكون قيدًا:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حساب مستقلّ لكل نوع | نعم | أساس الباب |
| ربط المبلغ بصاحبه | نعم | ليُردّ إليه |
| قراءة الأعمار | نعم | كأعمار الذمم |
| تنبيه بموعد الردّ أو التوريد | نعم — بإعداد | يمنع التأخير |
| استبعادها من النقد المتاح | نعم — بتقرير | يحتاج ضبطًا |
| تصنيف المبلغ عند دخوله | لا | قرار من يستلم |
| قرار تحويل القديم | لا | محاسب |
والمسألة السادسة هي أصل الباب كلّه: التصنيف عند الدخول. فمن يقرّر لحظة الاستلام أنّ هذا المبلغ أمانة يكفيه ذلك — ومن يؤجّل التصنيف إلى الإقفال يجد نفسه يبحث في كشف بنكي عن أصل كل حوالة.
خطة ساعة تُنقّي رصيدك
ولأن أوّل جرد هنا يُغيّر قراءتك لسيولتك:
- اقرأ كشف ثلاثة أشهر — وضع علامةً على كل مبلغ ليس بيعًا.
- صنّفه: مقدَّم على بيعك؟ أم أمانة تُردّ أو تُورَّد؟
- افتح حسابًا باسمه — ورحّل ما صُنِّف أمانةً إليه.
- اكتب لكل مبلغ: صاحبه · سببه · متى يُردّ.
- اطرح المجموع من سيولتك المتاحة — واقرأ الرقم الجديد.
- وحدّد موعدًا شهريًّا لقراءة الأعمار وردّ ما استحقّ.
والخطوة الخامسة هي التي تُغيّر القرار لا الدفتر: اطرح المجموع. فالرقم الذي تراه بعد الطرح هو سيولتك الحقيقية — وقد يكون أقلّ ممّا كنتَ تخطّط عليه بفارق يستحقّ أن يُعرَف قبل التزام جديد.
اقرأ سيولتك بعد أن تطرح ما ليس لكاعرض كيف تُفصَل الأمانات في حساب باسمه وتُربَط بأصحابها وتُقرأ أعمارها في «أعمالي ERP».
تواصل معنا