الرصيد الصغير — لا الأعمار ولا التعثّر
ولأن ثلاثة أبواب تتكلّم عن المتأخّرات:
وموضع هذا المقال ممّا يجاوره: أعمار الديون والتحصيل عن الكشف كلّه وشرائحه العمرية، وتحصيل المتأخّرات عن التصعيد والإجراء مع الممتنع، والديون المعدومة عن ما يُشطَب لتعذّر تحصيله — وهذا عن ما لا يستحقّ الملاحقة أصلًا.
والفرق عن الباب الأخير جوهري: الدين المعدوم لا يُحصَّل لأن المدين لا يدفع، والرصيد الصغير قد يُحصَّل لكن كلفته أعلى من قيمته. فالقرار هنا اقتصادي لا ائتماني.
نصف العدد… وثُمن القيمة
ولأن الصورة تتّضح حين يُفصَل العدد عن القيمة:
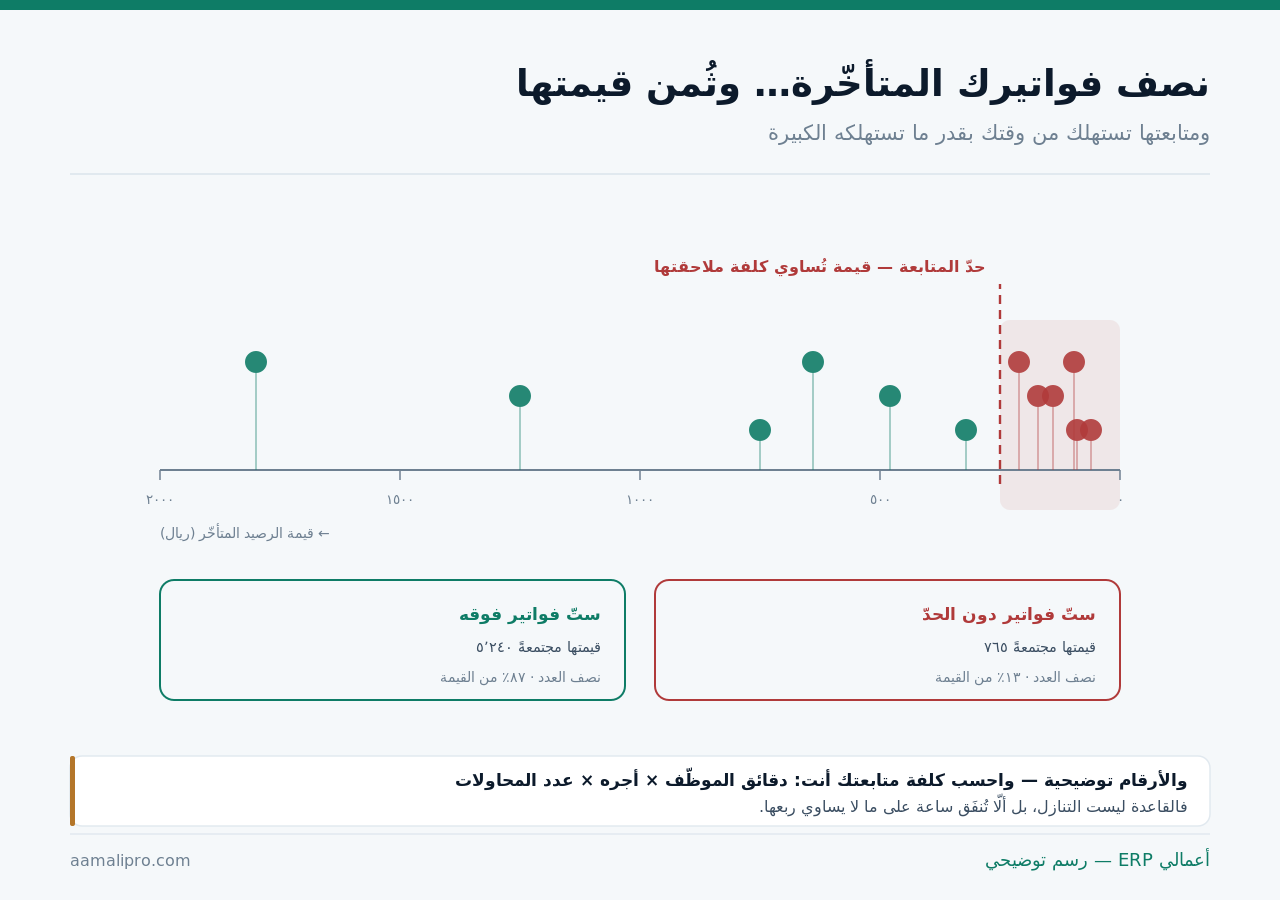
ومن هنا تأتي القاعدة كلّها: الكلفة ثابتة والقيمة متغيّرة. فما دون كلفة المتابعة يُعالَج بقاعدة لا بمكالمة، وما فوقها يُتابَع بالسلّم المعتاد — وقراءة الكشف بشرائحه في أعمار الديون.
ستّة مصادر للأرصدة الصغيرة
ولأن معالجة المصدر أنفع من معالجة الأثر:
| المصدر | كيف ينشأ | ما يمنعه |
|---|---|---|
| فروق التقريب والكسور | هللات في الضريبة أو التقسيم | تسوية آلية عند السداد |
| سداد ناقص بلا قصد | العميل حوّل رقمًا مقرَّبًا | مطابقة عند القبض |
| خصم أخذه العميل بلا اتّفاق | خصم سداد مبكر أو تسوية | يُوثَّق أو يُرفَض فورًا |
| رسوم تحويل خُصِمت | البنك خصم من المبلغ | يُتَّفق على من يتحمّلها |
| مرتجع لم يُقفَل بإشعار | أشيعها في التجزئة | إشعار دائن فورًا |
| فاتورة صغيرة أُصدِرت وحدها | خدمة صغيرة أو قطعة | تُجمَّع في فاتورة دورية |
والمصدر الرابع يُغفَل ويتكرّر: رسوم التحويل. فعميل يحوّل المبلغ كاملًا فيصل ناقصًا قليلًا — والفارق ليس امتناعًا بل رسمًا، ويُحسَم مرّةً بالاتّفاق على من يتحمّله وكتابته في شروط الفاتورة.
والمصدر الأخير يُعالَج بتغيير الإجراء لا بالمتابعة: التجميع. فبدل فاتورة صغيرة تُتبَع شهرًا، تُجمَّع الخدمات الصغيرة في فاتورة دورية — وتفصيله في الفاتورة المجمَّعة.
ثلاثة حدود تُكتَب مرّة
ولأن غياب الحدّ هو ما يُبقي الصفوف سنوات:
| الحدّ | ما يقع تحته | من يعتمد |
|---|---|---|
| حدّ التسوية الآلية | فروق التقريب والكسور | بلا اعتماد — بقاعدة |
| حدّ الشطب البسيط | ما دون كلفة المتابعة | المحاسب بتقرير شهري |
| حدّ الشطب المعتمَد | ما فوقه إلى سقف | المالك أو المدير المالي |
| ما فوق ذلك | يُتابَع بالسلّم المعتاد | لا يُشطَب لصغره |
والحدّ الأوّل هو الذي يُنظّف الكشف فورًا: تسوية آلية للكسور عند السداد. فرصيد بكسور لا يستحقّ صفًّا في تقرير ولا قرارًا من أحد — ويُسوّى بقاعدة تُطبَّق عند تسجيل القبض.
والحدّ الثالث يحمي من الانحراف: لا شطب فردي بلا اعتماد. فمن يستطيع أن يشطب رصيدًا بنفسه يستطيع أن يُخفي فرقًا — والفصل بين من يقبض ومن يشطب أصل رقابي، وتفصيله في منع التلاعب المالي.
خمس معالجات — لا الشطب وحده
ولأن الشطب آخر الخيارات لا أوّلها:
| المعالجة | متى | ملاحظة |
|---|---|---|
| تحميلها على الفاتورة القادمة | مع عميل مستمرّ | أفضلها — بلا مكالمة |
| المقاصّة مع رصيد له عندك | إن كان عميلًا ومورّدًا | يُوثَّق الطرفان |
| رسالة واحدة برابط سداد | قبل الشطب | أرخص محاولة |
| التسوية بقاعدة | الكسور وفروق التقريب | بلا قرار فردي |
| الشطب باعتماد | ما تعذّر وما لا يستحقّ | بتقرير شهري لا فرديًّا |
والمعالجة الأولى هي الأذكى وأقلّها كلفةً: تُضاف إلى الفاتورة القادمة. فالعميل المستمرّ سيدفع فاتورةً بعد أسابيع — وإضافة سطر «رصيد سابق» إليها تُحصّل المبلغ بلا مكالمة ولا حرج.
والمعالجة الثالثة تُنجَز مرّة واحدة لا ثلاثًا: رسالة واحدة برابط سداد. فهي تكلّف دقيقة، وتُحصِّل جزءًا معتبرًا، وتُبرِّر الشطب بعدها — ومن لم يدفع بعد رسالة سهلة لن يدفع بمكالمة.
اجعل الصغائر تُعالَج بقاعدة لا بجهدفي «أعمالي ERP» تُسوّى الكسور بقاعدة ويُقرَأ الرصيد الصغير في تقرير واحد — بلا ملاحقة يدوية.
اطلب عرضًاأثر الشطب في دفاترك
ولأن الشطب قيد لا حذف:
| المسألة | المعالجة | ملاحظة |
|---|---|---|
| شطب رصيد صغير | مصروف يُقفِل ذمّة العميل | لا يُحذَف السطر |
| الأثر الضريبي | يُسأل عنه المحاسب | يختلف بحسب الحالة |
| إشعار دائن أم شطب؟ | الإشعار حيث يكون سببه تجاريًّا | الشطب حيث تعذّر التحصيل |
| تجميع الشطب | دفعة شهرية بتقرير | أوضح للمراجعة |
| إن سُدِّد بعد الشطب | يُعكَس أو يُقيَّد إيرادًا | يقع أحيانًا |
والصفّ الثالث تمييز يقع فيه خلط كثير: الإشعار الدائن غير الشطب. فمرتجع أو خصم متّفق عليه يُعالَج بإشعار دائن — وليس مبلغًا تعذّر تحصيله، وتفصيل الإشعارات في الإشعار الدائن والمدين.
والصفّ الرابع يجعل المراجعة ممكنة: الشطب دفعةً واحدة شهريًّا. فقائمة من عشرين سطرًا صغيرًا تُعتمَد في دقيقتين، وشطبٌ متفرّق طوال الشهر لا يُقرأ ولا يُراجَع.
اقرأ كشفك بعددين لا برقم واحد
ولأن إجمالي المتأخّرات وحده يُخفي نصف القصّة:
| القراءة | ما تكشفه | الإجراء |
|---|---|---|
| عدد الصفوف مقابل قيمتها | أن نصف العدد ثُمن القيمة | يوجّه الجهد إلى الكبار |
| عدد الصفوف دون حدّ المتابعة | حجم العمل بلا عائد | يُعالَج بقاعدة |
| عمر الأرصدة الصغيرة | أقدمها بلا معنى | يُشطَب ما تجاوز مدّة |
| تركّزها في عميل واحد | ليست صغائر بل نمط | يُراجَع التعامل معه |
| تركّزها في صنف أو فرع | خلل في إجراء لا في عميل | يُعالَج المصدر |
والقراءة الرابعة تُغيّر التشخيص كلّه: عشرون رصيدًا صغيرًا عند عميل واحد ليست صغائر — بل نمط سداد ناقص متكرّر يستحقّ محادثة واحدة تُنهي عشرين متابعة، وقراءة سلوك العميل في كشف حساب العميل.
والقراءة الخامسة توجّه إلى الإجراء لا إلى الشخص: تركّزها في فرع أو صنف. فإن كانت أكثر الكسور من فرع واحد فالمشكلة في طريقة القبض هناك، وإن كانت من صنف فالمشكلة في تسعيره أو وحدته.
خمسة إجراءات تمنع تكوّنها
ولأن أرخص رصيد صغير هو الذي لم ينشأ:
تسوية الكسور آليًّا
قاعدة عند تسجيل القبض تُقفِل فروق الهللات. فهي تُنقِص عدد الصفوف الصغيرة أكثر من أيّ إجراء آخر.
مطابقة عند القبض
من يقبض يطابق المبلغ بالفاتورة لحظتها. فالفارق يُكتشَف وقتها ويُحلّ بمكالمة واحدة.
إشعار المرتجع فورًا
فالمرتجع الذي لا يُقفَل بإشعار يُنتِج رصيدًا معلَّقًا يُتابَع شهورًا بلا سبب.
تجميع الفواتير الصغيرة
دورة شهرية بدل فاتورة لكل خدمة صغيرة. تُنقِص عدد المستندات والمتابعات معًا.
والبطاقة الثانية تُنهي المشكلة في مصدرها: المطابقة لحظة القبض. فمن يطابق بعد شهر يجد فارقًا لا يذكر أحد سببه، ومن يطابق لحظتها يسأل العميل وهو يذكر — والفارق بينهما هو الفرق بين رصيد يُحلّ ورصيد يُشطَب.
وإجراء خامس يُذكَر بحذر: حدّ أدنى للفاتورة. فهو يمنع الفواتير الصغيرة أصلًا، لكنه قرار تجاري له ثمنه — وقراءته في الحدّ الأدنى للطلب.
وأنت المدين: أرصدتك عند موردينك
ولأن الصورة نفسها تتكرّر في الاتّجاه المقابل:
| الحالة | ما يقع | الصواب |
|---|---|---|
| رصيد دائن صغير لك عند مورّد | يُنسى ويضيع | يُخصَم من الطلب القادم |
| دفعة زائدة بالخطأ | تبقى عنده سنوات | تُطالَب أو تُقاصّ |
| فرق تحويل خصمه بنكك | يظهر رصيدًا عليك | يُسوّى بقاعدة |
| كشف المورّد يخالف كشفك بفروق صغيرة | يُؤجَّل فيتراكم | مطابقة دورية |
والصفّ الأوّل مال لك لا عليك: رصيدك الدائن عند مورّدك. وهو يضيع لأن لا أحد يتابعه من طرفك — والحلّ أن يُقرَأ في المطابقة الدورية ويُخصَم من الطلب القادم، وترتيب ذلك في تقارير الموردين والالتزامات.
والصفّ الأخير قاعدة تُوفّر جهدًا: الفروق الصغيرة تُسوّى في المطابقة لا تُناقَش. فمن يجادل في فرق كسور مع مورّده يُنفِق أكثر ممّا يربح — والحدّ نفسه يُطبَّق في الاتّجاهين.
أين ينتهي دور النظام في هذا الباب
ولأنه من أكثر الأبواب قابلية للأتمتة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تسوية الكسور بقاعدة | نعم | أنفع ما يقدّمه |
| تقرير بالأرصدة دون حدّ | نعم | أساس القرار الشهري |
| إضافة الرصيد إلى الفاتورة القادمة | نعم | يُحصِّل بلا مكالمة |
| المقاصّة بين ذمم العميل والمورّد | نعم | بضوابطها |
| الشطب بقيده وتقريره | نعم | باعتماد لا فرديًّا |
| قرار الحدّ نفسه | لا | قرار مالك |
| الأثر الضريبي | لا | مختصّ |
والمسألة الأولى أنفع ما يُطلَب من النظام هنا: تسوية الكسور بقاعدة. فهي تمنع نشوء نصف هذه الصفوف من أساسها — وهي إعداد يُضبَط مرّة ويعمل سنوات.
خطة أسبوع تُنظّف كشفك
ولأن النتيجة تُرى في الكشف التالي:
- احسب كلفة متابعتك: دقائق × أجر × محاولات — رقم واحد.
- رتّب أرصدتك المتأخّرة بالقيمة، واعرف كم صفًّا دون تلك الكلفة.
- اكتب ثلاثة حدود: تسوية آلية · شطب بتقرير · شطب باعتماد.
- أضِف أرصدة العملاء المستمرّين إلى فواتيرهم القادمة.
- أرسِل رسالة واحدة برابط سداد لمن ليس له فاتورة قادمة.
- اشطب الباقي دفعةً واحدة بتقرير معتمَد — وفعِّل تسوية الكسور.
والخطوة الأولى هي التي تُحوّل النقاش من رأي إلى رقم: كم تكلّف متابعة فاتورة واحدة عندك؟ فحين يُعرَف الرقم يصير الحدّ بديهيًّا، ويتوقّف الجدل حول «هل نتنازل؟».
نظّف كشفك… واحتفظ بوقتك للمبالغ التي تستحقّاعرض كيف تُسوّى الكسور وتُقرَأ الأرصدة الصغيرة وتُضاف إلى الفواتير القادمة في «أعمالي ERP».
تواصل معنا