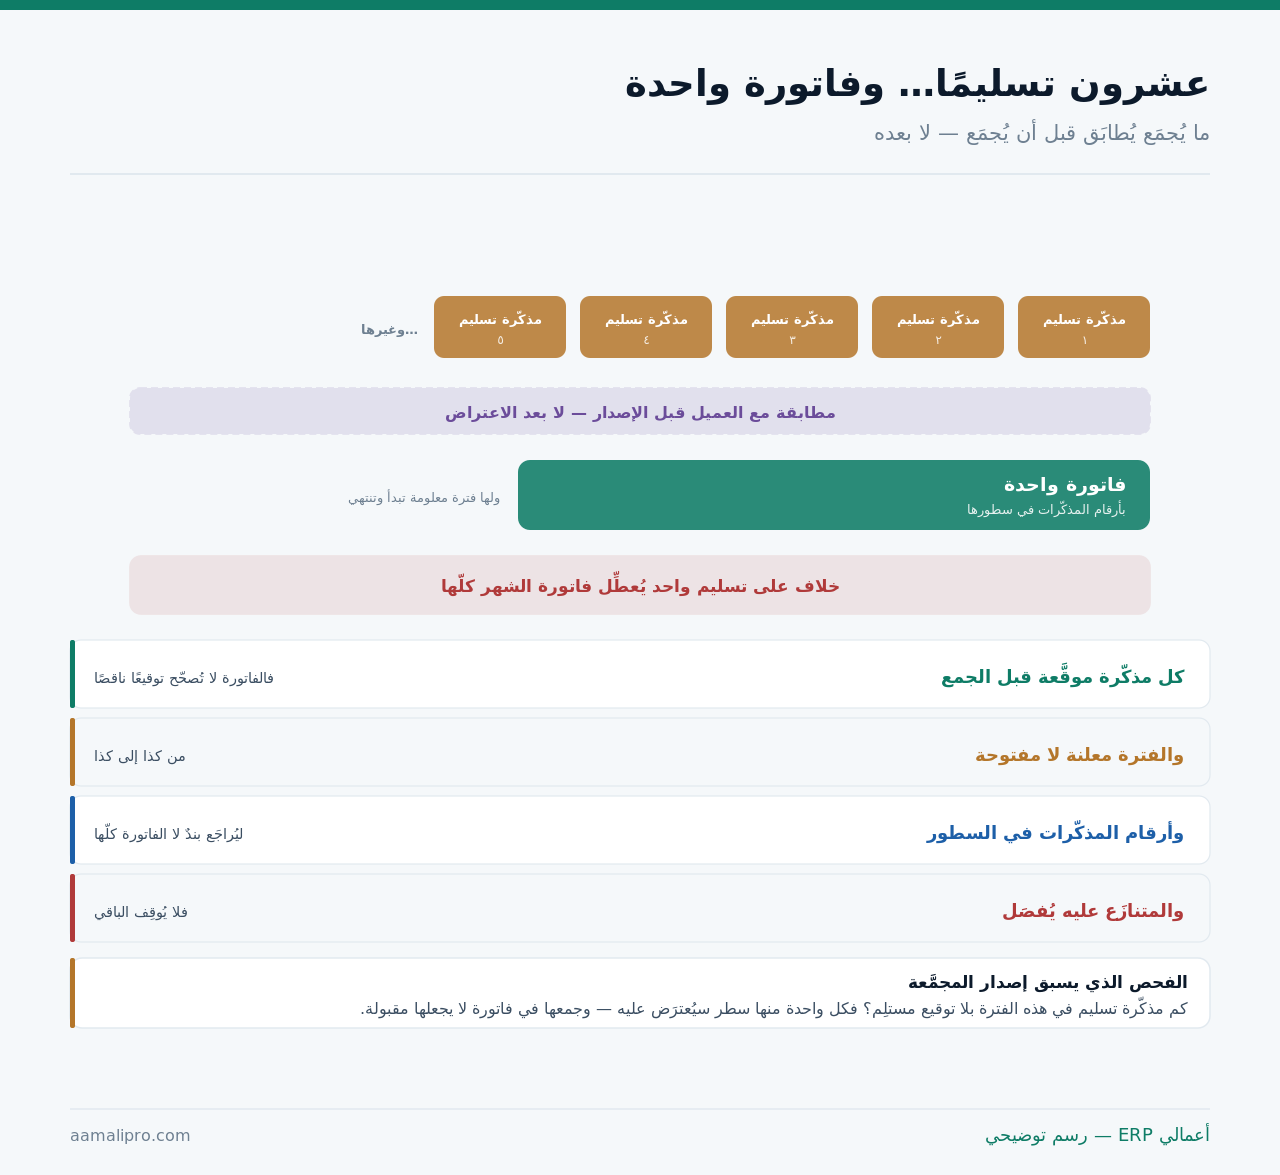
عشرون تسليمًا… وفاتورة واحدة
وما يُجمَع يُطابَق قبل أن يُجمَع لا بعده:
وهذا المقال عن تجميع التسليمات في فاتورة. أمّا مستندات الشحنة نفسها فمفصَّلة في قائمة التعبئة ومذكّرة التسليم، وأمّا الطلب الذي يُسلَّم على دفعات ففي الطلبات المفتوحة، وأمّا كشف الحساب الذي يجمع الفواتير ففي كشف حساب العميل.
خمس حالات تصلح فيها — وحالة لا
ولأن التجميع ليس تبسيطًا في كل موضع:
| الحالة | أتصلح؟ | لماذا |
|---|---|---|
| تسليم يومي متكرّر | نعم | فاتورة لكل تسليم إنهاك |
| عميل مؤسّسي بأجل | نعم | دورة سداد شهرية عنده |
| عقد خدمة بزيارات | نعم | الزيارات تُجمَع |
| مبالغ صغيرة متفرّقة | نعم | كلفة الفوترة تفوقها |
| بيع نقدي | لا | الفاتورة مع الاستلام |
| عميل متعثّر أو جديد | لا | تراكم خطر شهر كامل |
أتُفوتِر مع كل تسليم… أم شهريًّا؟نضبط دورة الفوترة المجمَّعة بفترتها وقطعها وكشفها المسبق — فيصل التحصيل أسرع بلا اعتراضات.
اطلب ضبط دورة الفوترةوالصفّ الأخير هو أهمّ استثناء وأكثره إغفالًا: التجميع يُراكِم الخطر. فأنت تسلّم شهرًا كاملًا قبل أن تُصدِر مطالبة — ومع عميل جديد أو متعثّر يعني ذلك انكشافًا لثلاثين يومًا من التوريد قبل أن تعرف إن كان سيدفع، وقد فُصِّل في سياسة الائتمان.
والصفّ الثاني هو السبب التجاري الحقيقي للتجميع: دورة السداد عند العميل. فالمنشآت الكبيرة تعالج الفواتير في دفعات شهرية — وخمسون فاتورة صغيرة تدخل عندها خمسين مسار اعتماد، بينما واحدة تدخل مسارًا واحدًا وتُدفَع أسرع.
الفترة تُعلَن وتُقطَع في موعدها
ولأن غموض الفترة يُنتِج تسليمًا يظهر في فاتورتين أو في لا فاتورة:
| ما يُحدَّد | الصيغة النافعة | ما يقع بدونه |
|---|---|---|
| بداية الفترة ونهايتها | من الأول إلى الأخير | تسليم يضيع بين شهرين |
| موعد القطع | يوم ثابت معلن | جدال على ما دخل |
| ما بعد القطع | للفترة التالية | إقحامه يُربِك |
| موعد الإصدار | خلال أيام من القطع | تأخير التحصيل |
| بداية احتساب الأجل | من الإصدار لا من التسليم | خلاف على الاستحقاق |
والصفّ الأخير له أثر مالي مباشر يُغفَل: من متى يبدأ الأجل؟ فتسليم وقع في اليوم الأول من الشهر وفاتورة صدرت بعد خمسة وثلاثين يومًا بأجل ثلاثين يومًا تعني أنك موّلت ذلك التسليم خمسة وستّين يومًا — والتجميع يُطيل دورة التحصيل بطبيعته، وقد فُصِّل في أعمار الديون.
والصفّ الثاني يمنع أشيع جدال: موعد قطع ثابت. فتسليم يوم الثامن والعشرين مساءً — أهو في فاتورة هذا الشهر أم التالي؟ ويوم معلن يُنهي السؤال، ويجعل العميل يعرف متى ينتظر مطالبته.
طابِق قبل أن تجمع — لا بعد أن يعترض
ولأن هذه الخطوة هي التي تُختصَر فتُنتِج كل ما بعدها:
- اجمع المذكّرات غير الموقَّعة أوّلًا وأغلِقها قبل أي شيء.
- وسجّل المرتجعات والنواقص في فترتها لا في التالية.
- وأرسِل كشف التسليمات للعميل قبل الفاتورة بأيام.
- واطلب تأكيدًا أو ملاحظات بمهلة قصيرة.
- ثمّ أصدِر الفاتورة على ما اتُّفق عليه.
والخطوة الأولى تحسم أكثر الاعتراضات قبل وقوعها: مذكّرة بلا توقيع. فهي سطر لا يُثبِت شيئًا — والاتصال بالعميل لتوقيعها اليوم أهون من مطالبته بمبلغ لا مستند له بعد ثلاثة أسابيع، وقد فُصِّلت صيغ التوقيع في مستندات الشحن.
كيف تُكتَب الفاتورة نفسها؟
ولأن شكلها يحدّد سهولة مراجعتها وسدادها:
| الترتيب | ما يمكّنه | الحكم |
|---|---|---|
| سطر لكل مذكّرة برقمها وتاريخها | مراجعة بندٍ لا الكلّ | الأفضل |
| سطر لكل صنف مجمَّعًا | أقصر لكن يصعب تتبّعه | يصلح للأصناف القليلة |
| إجمالي واحد بلا تفصيل | يُرفَض غالبًا | لا يُراجَع |
| مرفق بكشف التسليمات | يختصر الأسئلة | يُستحسَن دائمًا |
| ترتيب زمني لا عشوائي | مطابقة أسرع | يقلّ الخطأ |
والصفّ الأول هو ما يجعل الاعتراض جزئيًّا لا كلّيًّا: رقم المذكّرة في السطر. فحين يعترض العميل يقول «المذكّرة رقم كذا» — فيُراجَع سطر واحد ويُصحَّح، بدل أن تُردّ الفاتورة كلّها ويُعاد إصدارها.
والصفّ الثاني يصلح في حالات محدودة: التجميع بالصنف. فهو أقصر وأوضح للعميل الذي يشتري خمسة أصناف يوميًّا — لكنه يفقد الربط بالمذكّرات، فيُستحسَن معه إرفاق كشف تفصيلي يحفظ إمكان التتبّع.
اعتراض على سطر… لا يوقف الباقي
ولأن هذه هي المشكلة العملية الكبرى في الفوترة المجمَّعة:
| المعالجة | الأثر على التحصيل | الحكم |
|---|---|---|
| انتظار حسم الخلاف | الشهر كلّه معلَّق | أسوأ الخيارات |
| إشعار دائن بالمبلغ المتنازَع عليه | الباقي يُحصَّل | الأنظف |
| سداد جزئي متّفق عليه | يُخصَّص على السطور | عملي |
| إلغاء الفاتورة وإعادتها | يُعيد الأجل من الصفر | يُتجنَّب |
| تسوية في فاتورة الشهر التالي | يؤخّر شهرًا | مقبول للمبالغ الصغيرة |
أيُعطِّل سطرٌ واحد تحصيل شهر كامل؟نضبط الفوترة المجمَّعة في نظامك: الفترة والمطابقة المسبقة وربط السطور بالمذكّرات وفصل المتنازَع عليه.
اطلب ضبط الفوترة المجمَّعةوالصفّ الرابع يقع كثيرًا بحسن نيّة ويكلّف غاليًا: إلغاء الفاتورة وإعادة إصدارها. فتاريخ الفاتورة الجديد يعيد احتساب الأجل من الصفر — فتخسر شهرًا كاملًا لأجل بند صغير، والإشعار الدائن يحلّها بلا هذه الكلفة، وقد فُصِّل في المرتجعات والخصومات.
والصفّ الأول أشيع سلوك وأسوأه: الانتظار. فالمبلغ المتنازَع عليه غالبًا جزء صغير من الفاتورة — وتعليق التحصيل كلّه لأجله خسارة سيولة بلا مقابل، وقد فُصِّل الفصل بين المتنازَع عليه وغيره في الفواتير المعترَض عليها.
التجميع يُطيل دورتك — فاحسبه
ولأن الراحة الإدارية لها ثمن مالي يجب أن يُعرَف:
| ما يتغيّر | كيف | ما يُفعَل |
|---|---|---|
| زمن التمويل الفعلي | يزيد نصف شهر وسطيًّا | يُحسَب في التسعير |
| الانكشاف على العميل | شهر توريد قبل المطالبة | حدّ ائتماني أوضح |
| أثر التأخّر في السداد | مبلغ أكبر دفعة واحدة | متابعة أبكر |
| كلفة الإصدار والمتابعة | تنخفض كثيرًا | المكسب الحقيقي |
| وضوح كشف الحساب | يتحسّن | فواتير أقلّ وأوضح |
والصفّ الأول يجب أن يدخل حسابك لا أن يُقبَل ضمنًا: نصف شهر إضافي وسطيًّا. فمن يسلّم يوميًّا ويُفوتِر آخر الشهر يموّل عميله في المتوسّط خمسة عشر يومًا إضافية قبل أن يبدأ الأجل أصلًا — وهي كلفة حقيقية تُسعَّر أو يُقصَّر بها الأجل مقابلها.
والصفّ الثاني يستدعي ضبطًا لا امتناعًا: حدّ ائتماني يُراقَب أثناء الشهر. فالتجميع يُخفي التراكم — والعميل الذي بلغ حدّه في اليوم العشرين يستمرّ في الاستلام لأن لا فاتورة تُنبِّه أحدًا، وقد فُصِّل في سياسة الائتمان.
ثلاثة أرقام عن فوترتك المجمَّعة
ولأن الدورة المضبوطة تُنتِج قياسًا لا انطباعًا:
| الرقم | ما يكشفه | الإشارة |
|---|---|---|
| مذكّرات بلا توقيع عند القطع | ثغرة في التسليم | يجب أن تقترب من الصفر |
| أيام بين القطع والإصدار | تأخير تحصيل مباشر | فوق خمسة: راجِع |
| نسبة الفواتير المعترَض عليها | جودة المطابقة المسبقة | ترتفع بلا كشف مسبق |
والرقم الثاني أسرع مكسب متاح: أيام بين القطع والإصدار. فكل يوم تأخير هنا يوم تأخير في التحصيل بلا أي مقابل — والإصدار خلال ثلاثة أيام ممكن تمامًا إن كانت المطابقة تجري أوّلًا بأوّل لا في يوم واحد آخر الشهر.
والرقم الثالث يقيس أثر الكشف المسبق مباشرة: اعتراضات أقلّ. فمن يرسل كشفًا قبل الفاتورة ينقل النقاش من مسار مالي بطيء إلى مسار تشغيلي سريع — والفرق يظهر في هذا الرقم خلال شهرين.
خمسة أخطاء في الفوترة المجمَّعة
الجمع قبل المطابقة
فتُصدَر فاتورة على مذكّرات بلا توقيع — وجمعها لا يجعلها مقبولة، بل يجعل الاعتراض أكبر.
فاتورة بإجمالي بلا تفصيل
فلا يستطيع العميل مراجعتها ولا اعتمادها — وتُردّ بلا اعتراض على شيء بعينه.
تعليق التحصيل لخلاف جزئي
فيُعطَّل شهر كامل لأجل سطر — والإشعار الدائن يفصل المتنازَع عليه ويُحصَّل الباقي.
إلغاء الفاتورة وإعادتها
فيعود احتساب الأجل من الصفر — وتخسر شهرًا لأجل بند صغير كان يمكن تسويته.
إهمال الحدّ الائتماني أثناء الشهر
فالتجميع يُخفي التراكم — ومن بلغ حدّه في اليوم العشرين يستمرّ في الاستلام بلا تنبيه.
ومتى تكون الفاتورة مع كل تسليم أفضل؟
هذا القسم يخالف مصلحتنا — فضبط دورة الفوترة المجمَّعة عمل تهيئة نبيعه. لكنها ليست الأنسب دائمًا:
| الحالة | الأنسب | لماذا |
|---|---|---|
| بيع نقدي أو بطاقة | فاتورة مع الاستلام | لا أجل أصلًا |
| عميل جديد أو متعثّر | فاتورة مع كل تسليم | يقلّ الانكشاف |
| تسليم شهري واحد | لا معنى للتجميع | هي مجمَّعة أصلًا |
| قيم كبيرة لكل تسليم | فاتورة لكلٍّ | التحصيل أسرع |
| عميل يعتمد كل فاتورة بمسار | مجمَّعة | مسار واحد أسرع |
والصفّ الرابع يُغفَل عند اختيار الأسلوب: قيمة التسليم الواحد. فتجميع تسليمات كبيرة يعني تمويلًا كبيرًا لشهر — وحين يكون التسليم الواحد بمبلغ معتبر تكون الفاتورة الفورية أنفع ماليًّا ولو كانت أكثر عملًا.
والصفّ الأخير هو الاعتبار الذي يحسم الأمر مع العملاء المؤسّسيين: مسار الاعتماد عندهم. فاسأل عميلك كيف يعالج فواتيره — فإن كان كل فاتورة تدخل مسارًا كاملًا فالتجميع مكسب للطرفين، وإن كان يعالجها آليًّا فالفائدة أقلّ ممّا تظنّ.
قائمة فحص للفوترة المجمَّعة
- الفترة معلنة ببدايتها ونهايتها ويوم قطع ثابت.
- كل مذكّرة موقَّعة قبل دخولها الفاتورة.
- المرتجعات والنواقص مسجَّلة في فترتها.
- كشف التسليمات يُرسَل قبل الفاتورة بأيام.
- ملاحظات العميل تُحسَم قبل الإصدار.
- سطر لكل مذكّرة برقمها وتاريخها.
- الإصدار خلال أيام من القطع لا أسابيع.
- الأجل يُحتسَب من الإصدار بوضوح متّفق عليه.
- المتنازَع عليه يُفصَل بإشعار ولا يُوقِف الباقي.
- الحدّ الائتماني يُراقَب أثناء الشهر لا عند الفوترة.
وابدأ بالبند الرابع إن لم تبدأ بغيره: كشف التسليمات قبل الفاتورة — فهو ينقل النقاش من مسار مالي بطيء إلى مسار تشغيلي سريع، ولا يكلّف أكثر من رسالة واحدة قبل الإصدار بيومين.