مستند التصحيح — لا دورة المرتجع
ولأن الإشعار يُذكَر عرضًا في أربعة مواضع ولا يُفرَد في واحد:
وموضع هذا المقال ممّا يجاوره: المرتجعات والخصومات عن دورة المرتجع وأنواع الخصم وأثرها، والفواتير المعترَض عليها عن إدارة الاعتراض حتى يُحسَم، وكشوف الحسابات عن تبليغ العميل بما صدر — وهذا عن المستند الذي يُنهي كل تلك المسارات.
والفرق عملي: تلك تجيب «ماذا حدث ولماذا»، وهذا يجيب «ما الورقة التي تُصدَر الآن وبأيّ رقم وبأيّ مبلغ». وأكثر الأخطاء في هذا الباب ليست في القرار بل في المستند: إشعار بلا مرجع، أو بمبلغ لا يطابق سببه، أو صدر وهو لا يلزم.
أيّ إشعار — وأيّ حالة لا تحتاج إشعارًا؟
ولأن الاختيار بين ثلاثة لا اثنين:
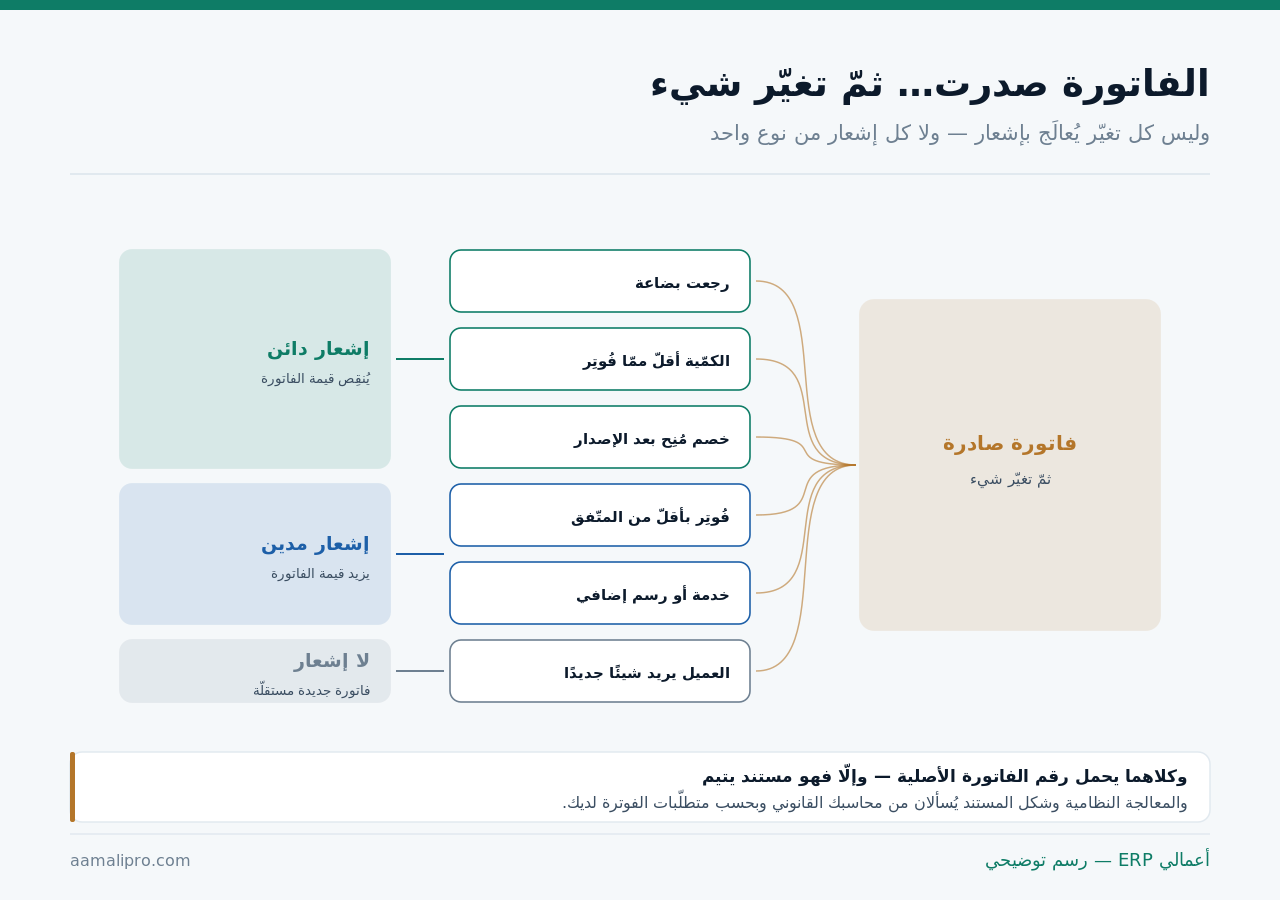
والخطأ الشائع في الحالة الثالثة: يُصدَر إشعار مدين عن خدمة جديدة طلبها العميل لأن ذلك أسرع من فاتورة. والنتيجة مستند لا يصف معاملة حقيقية، ويُربِك التقارير لأن الإيراد الجديد يظهر تعديلًا على إيراد قديم. وضبط تسلسل المستندات وأنواعها في ترقيم المستندات.
ستّ حالات — وأيّ نوع لكلٍّ
ولأن الحالة تحدّد النوع، والنوع يحدّد الاتّجاه:
| الحالة | النوع | ملاحظة |
|---|---|---|
| رجعت بضاعة كلّها أو بعضها | دائن | بعد الفحص لا قبله |
| الكمّية المسلَّمة أقلّ من المفوتَرة | دائن | يُوثَّق الفرق بمحضر |
| خصم اتُّفق عليه بعد الإصدار | دائن | بموافقة معتمَدة |
| إلغاء الفاتورة كلّها | دائن بكامل القيمة | لا حذف ولا تعديل |
| فُوتِر بأقلّ من السعر المتّفق | مدين | يُبلَّغ العميل قبل الإصدار |
| رسم أو خدمة على الفاتورة نفسها | مدين | إن كان جزءًا من الأصل |
والصفّ الرابع هو الذي يُخطأ فيه بالحذف: الفاتورة الصادرة لا تُحذَف. فحذفها يكسر التسلسل ويُنشئ فجوةً تُسأل عنها في الفحص، والصحيح إشعار دائن بكامل القيمة يُلغيها أثرًا لا وجودًا. وأصل هذه القاعدة في حالات المستند، وما تفعله المنصّة بمن يحاول التعديل في أخطاء الفوترة الإلكترونية.
والصفّ الخامس يحتاج أدبًا قبل إجرائه: الإشعار المدين مطالبة بزيادة — ومن يرسله بلا تمهيد يُقرَأ عنده خطأً جديدًا لا تصحيحًا. والصواب مكالمة أو رسالة تبيّن الفرق وسببه، ثمّ يُصدَر.
أربع حالات لا يصلح لها الإشعار
ولأن استعماله في غير موضعه يُنشئ مشكلة أكبر ممّا حلّ:
| الحالة | ما يُفعَل بدلًا | لماذا |
|---|---|---|
| خطأ في اسم العميل أو رقمه | يُتَّبَع مسار التصحيح المعتمَد | ليس تعديل قيمة |
| العميل يطلب شيئًا جديدًا | فاتورة جديدة | بيع مستقلّ لا تصحيح |
| الفاتورة لم تُرسَل ولم تُقيَّد بعد | تُعالَج قبل الإصدار | لا حاجة لمستند ثانٍ |
| دَين قديم لن يُحصَّل | معالجة الديون المعدومة | مسألة تحصيل لا فوترة |
والصفّ الأخير من أشيع ما يُساء فيه: إصدار إشعار دائن لإخفاء دَين لن يُحصَّل. فهو يُظهِر أن البيع لم يقع أصلًا، وقد يُنقِص وعاءً ضريبيًّا بغير وجه، ويُخفي مؤشّرًا يجب أن يُقرأ. والمعالجة الصحيحة في الديون المعدومة، وقراءة المؤشّر في أعمار الذمم.
والصفّ الأوّل يختلف باختلاف متطلّبات الفوترة عندك: بعض الأخطاء الشكلية لها مسار تصحيح خاصّ لا يمرّ بالإشعار. ولا يُجتهَد فيه — بل يُسأل من محاسبك القانوني قبل أوّل حالة.
ما يجب أن يحمله الإشعار
ولأن الإشعار الناقص يُرفَض أو يُهمَل أو يُنازَع:
| البند | لماذا | إن غاب |
|---|---|---|
| رقمه في تسلسله المستقلّ | مستند قائم بذاته | يُخلَط بالفواتير |
| رقم الفاتورة الأصلية وتاريخها | أهمّ بند فيه | مستند يتيم |
| سبب الإصدار بجملة | يُغني عن مراسلة | يُسأل عنه بعد سنة |
| البنود المعدَّلة لا الفاتورة كلّها | يُظهِر ما تغيّر بالضبط | خلاف على المقدار |
| المبلغ والضريبة مفصولين | يتبع معالجة الأصل | خطأ في الوعاء |
| بيانات الطرفين كما في الأصل | ليطابق ما لدى العميل | يُرفَض قيده عنده |
والبند الثاني هو الذي يُميّز إشعارًا صحيحًا من ورقة: إشعار بلا رقم فاتورة أصلية مستند يتيم — لا يعرف محاسبك ما يعدّله، ولا يستطيع العميل قيده، ولا يُقبَل في مطابقة. وربطه آليًّا لا يدويًّا هو ما يمنع هذا الخطأ من أصله.
والبند الثالث يُوفّر وقتًا لا يُقدَّر: سبب مكتوب بجملة واحدة. فالإشعار الذي يقول «مرتجع بموجب محضر رقم كذا» لا يُسأل عنه بعد سنة، والذي لا يقول شيئًا يفتح مراسلة كاملة عند أوّل مراجعة، وترتيب سندات هذه المستندات في أرشفة المستندات.
إشعاراتك مربوطة بفواتيرها آليًّافي «أعمالي ERP» يُصدَر الإشعار من الفاتورة نفسها — فيحمل مرجعها وبنودها وضريبتها بلا إدخال يدوي.
اطلب عرضًاالربط بالفاتورة الأصلية: ثلاث صور
ولأن الربط ليس حقلًا نصّيًّا يُكتَب فيه رقم:
| الصورة | كيف تعمل | الحكم |
|---|---|---|
| إصدار الإشعار من الفاتورة نفسها | يرث البنود والمرجع | الأفضل |
| اختيار الفاتورة من قائمة | ربط صحيح بإدخال أقلّ | جيّد |
| كتابة رقم الفاتورة نصًّا | بلا تحقّق | يُنتِج مراجع خاطئة |
| إشعار عن عدّة فواتير معًا | يصعب تتبّعه | يُتجنَّب ما أمكن |
والصفّ الأخير يقع كثيرًا في الخصم الدوري: إشعار واحد عن خصم يخصّ عشر فواتير. وهو ممكن ولكنّه يجعل مطابقة كشف العميل صعبة، ويجعل أثر الخصم على ربحية كل صفقة غير مرئي. والأفضل إشعار لكلّ فاتورة أو بيان تفصيلي مرفق يوزّع المبلغ.
والأثر العملي للربط الصحيح يظهر في ثلاثة مواضع: كشف حساب العميل، وأعمار الذمم، ومطابقة الأستاذ المساعد بالعامّ. فالإشعار غير المربوط يبقى رصيدًا معلّقًا يُربِك الثلاثة، وتفصيل المطابقة في مطابقة الفرعي بالعامّ.
الإشعار الجزئي: المقدار يتبع السبب
ولأن المبلغ لا يُقرَّر تفاوضًا بل يُشتقّ ممّا وقع:
| السبب | المقدار | ما يُرفَق |
|---|---|---|
| رجعت ثلاث وحدات من عشر | قيمة الثلاث وضريبتها | محضر استلام المرتجع |
| خصم متّفق عليه بنسبة | النسبة من قيمة البنود | الموافقة المعتمَدة |
| خدمة لم تُقدَّم من حزمة | قيمة البند وحده | ما يُثبِت عدم التقديم |
| إلغاء كامل | كامل قيمة الفاتورة | سبب الإلغاء |
| تسوية ودّية على مبلغ | ما يُتّفق عليه | إقرار مكتوب من الطرفين |
والصفّ الأخير يحتاج انتباهًا: التسوية الودّية ليست خصمًا ولا مرتجعًا — بل حسم لخلاف. وقد تختلف معالجتها ووصفها في المستند، ولذلك تُسأل من محاسبك القانوني ويُرفَق بها إقرار مكتوب من الطرفين لا رسالة. وإدارة الخلاف حتى يصل إلى هذه النقطة في الفواتير المعترَض عليها.
والقاعدة العامّة التي تحكم الخمسة: لكلّ إشعار سند — محضر أو موافقة أو إقرار. فالإشعار الذي يُصدَر بلا سند يُقرَأ في الفحص تخفيضًا اختياريًّا للإيراد، وهذا ممّا يُنظَر فيه أوّلًا كما فُصِّل في الجاهزية للفحص.
الأثر الضريبي: أربعة تُسأل لا تُجتهَد
ولأن هذا الباب يختلف بحسب النشاط والصيغة ومتطلّبات الفوترة:
أيّ فترة؟
أيدخل الإشعار في فترة الفاتورة الأصلية أم في فترة إصداره؟ والجواب يغيّر إقرارك.
أيّ نسبة؟
تُتبَع نسبة الفاتورة الأصلية عادةً لا نسبة اليوم — وهذا يُسأل صراحةً إن تغيّرت النسب.
أيّ شكل؟
لمتطلّبات الفوترة الإلكترونية شكل محدَّد للإشعار وحقول إلزامية — وإرساله يتبع مسارها.
وماذا عند العميل؟
الإشعار الذي تُصدِره يقابله قيد عنده. فما لا يستطيع قيده يعود إليك سؤالًا بعد شهر.
والبطاقة الأخيرة تُغفَل لأنها تخصّ الطرف الآخر: الإشعار الصحيح عندك قد يكون غير قابل للقيد عنده إن نقصت بياناته أو خالف الشكل المطلوب. وخصم ضريبة المدخلات عنده مرتبط بذلك، وقد فُصِّل في خصم ضريبة المدخلات.
أين يظهر — في دفاترك وعند عميلك
ولأن أثره يمتدّ إلى خمسة مواضع لا موضع واحد:
| الموضع | أثر الدائن | أثر المدين |
|---|---|---|
| ذمّة العميل | تنقص | تزيد |
| الإيراد المعلَن | ينقص بمقداره | يزيد بمقداره |
| الضريبة المستحقّة | تُعدَّل — بحسب الصيغة | تُعدَّل — بحسب الصيغة |
| المخزون | يزيد إن كان مرتجعًا | لا أثر غالبًا |
| كشف حساب العميل | سطر مستقلّ بمرجعه | سطر مستقلّ بمرجعه |
والصفّ الرابع يُغفَل فيقع الفرق: الإشعار الدائن عن مرتجع لا يُعيد البضاعة إلى المخزون بذاته — بل حركة الاستلام هي التي تفعل. ومن يُصدِر الإشعار بلا استلام يُنقِص إيراده ويُبقي مخزونه ناقصًا، فيظهر الفرق عند الجرد. وترتيب ذلك في المرتجعات والخصومات.
والصفّ الأخير هو ما يراه العميل: سطر بمرجعه في الكشف — لا مبلغ يظهر فجأةً بلا سبب. فالكشف الذي يوضّح ما عُدِّل ولماذا يُنهي نصف مراسلات التحصيل، وقد فُصِّل في كشوف الحسابات.
خمسة أخطاء تتكرّر في الإشعارات
ولأن أربعة منها تُمنَع بإعداد واحد في النظام:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| إشعار بلا مرجع للفاتورة | رصيد معلّق | إصداره من الفاتورة |
| تعديل الفاتورة بدل الإشعار | مستند مختلف عمّا وصل العميل | إقفال الفترة والحالات |
| إشعار بمبلغ لا يطابق سببه | ملاحظة في الفحص | اشتقاق المبلغ من البنود |
| إشعار لإخفاء دَين متعثّر | إيراد ناقص ومؤشّر مخفيّ | قرار إداري لا إعداد |
| إشعار لا يصل العميل | يطالبك بمبلغ سدّده | إرساله مع الكشف |
والخطأ الثاني يُغلَق بإعدادين معًا: إقفال الفترة فيمنع تعديل ما مضى، وحالة الترحيل فتمنع تعديل ما صدر. وقد فُصِّلا في إقفال الفترات وحماية العمليات من التعديل.
إجراء من صفحة يُنهي الباب
ولأن هذا كلّه يُكتَب مرّة ويُتَّبَع سنوات:
- اكتب الحالات الستّ ونوع الإشعار لكلٍّ — وألصِقها حيث تُصدَر الفواتير.
- اعرض حالتك على محاسبك القانوني مرّة: الفترة والنسبة والشكل المطلوب.
- اجعل الإصدار من الفاتورة نفسها لا من شاشة مستقلّة.
- قيّد صلاحية الإصدار بشخصين، واشترِط سندًا مرفقًا لكلّ إشعار.
- أرسِل الإشعار مع كشف الحساب لا منفردًا — ليُقيَّد عند العميل في حينه.
- اقرأ شهريًّا: كم إشعارًا صدر ولأيّ سبب — فتكرار السبب يدلّ على خلل قبله.
والخطوة السادسة تحوّل هذا الباب من إجراء محاسبي إلى مؤشّر تشغيلي: كثرة الإشعارات الدائنة ليست مشكلة محاسبية بل عرَض لخلل في الفوترة أو التوريد أو التسعير. فمن يجد عشرة إشعارات شهريًّا سببها «كمّية مفوتَرة أكثر ممّا سُلِّم» يعرف أين يُصلِح — وقد فُصِّل في الطلبات المفتوحة.
صحِّح بمستند مربوط — لا بتعديل صامتاعرض كيف تُصدَر الإشعارات من فواتيرها في «أعمالي ERP» وتظهر في كشف العميل وأعمار ذممه.
تواصل معنا