مذكّرة واحدة تُنهي المسألة
ولأن المطابقة ليست «الرقمان متساويان» بل «الفرق مفسَّر ببنود معلومة»:
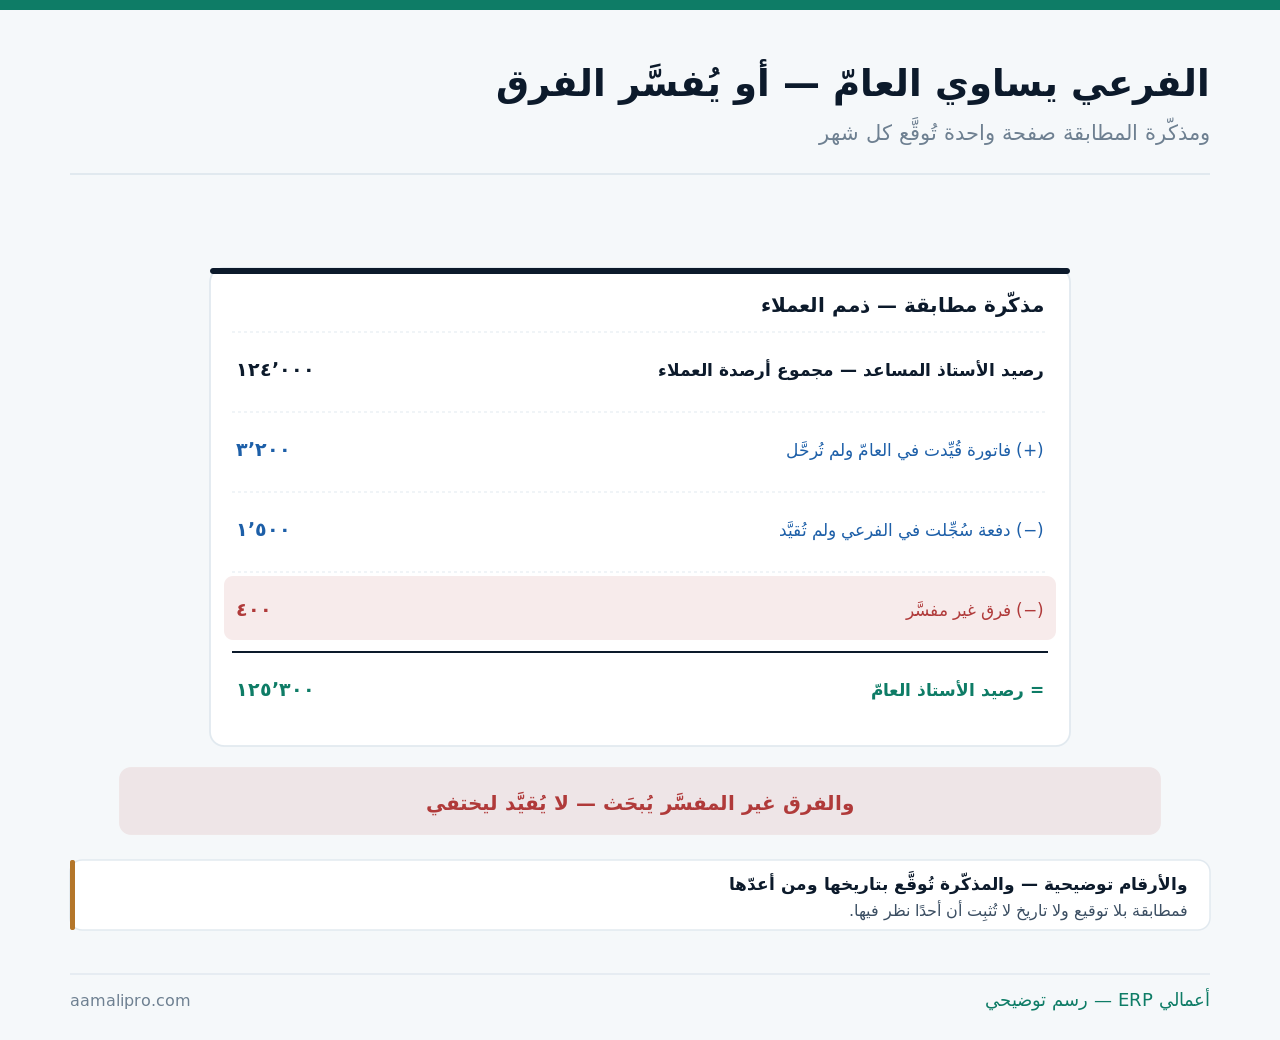
وموضع هذا المقال من غيره: الأرصدة الشاذّة عن ما يجب ألّا يوجد في دفاترك أصلًا، والتسوية البنكية عن البنك وحده، وتأخّر الإقفال عن تقصير مدّته — وهذا عن تساوي الأستاذ المساعد بالعامّ وتوثيقه.
أربع مطابقات تكفي أكثر المنشآت
ولأن ما زاد عليها يُضيف عملًا أكثر ممّا يكشف:
| المطابقة | الفرعي | العامّ |
|---|---|---|
| ذمم العملاء | مجموع أرصدة العملاء | حساب الذمم المدينة |
| ذمم الموردين | مجموع أرصدة الموردين | حساب الذمم الدائنة |
| المخزون | تقرير قيمة المخزون | حساب المخزون |
| الأصول الثابتة | سجلّ الأصول ومجمَّع الإهلاك | حسابات الأصول |
والمطابقة الثالثة أكثرها كشفًا للأخطاء: المخزون. فاختلاف تقرير المخزون عن حسابه في الأستاذ يعني غالبًا أن حركات دخلت المخزون بلا قيد أو العكس — وهو خلل يكبر بسرعة إن تُرِك، وقد فُصِّل في أخطاء المخزون وأثرها في الأرباح.
والمطابقة الرابعة تُجرى ربعيًّا لا شهريًّا في أكثر المنشآت: الأصول. فحركتها قليلة — لكن إهمالها سنة يُنتِج أصولًا مباعة ما زالت تُهلَك، وقد فُصِّل في الأصول الثابتة والإهلاك.
والمطابقة الثانية تُغفَل أكثر من الأولى لأن أحدًا لا يشكو منها: ذمم الموردين. فالعميل يعترض حين يزيد رصيده، أمّا المورّد فقد لا ينتبه إلى نقص رصيده عندك — فيبقى الفرق سنوات. وهي في الوقت نفسه أسهلها تحقّقًا لأن كشف حساب المورّد يصلك دوريًّا: فمطابقة الفرعي بالعامّ عندك أوّلًا، ثمّ مطابقة الفرعي بكشف المورّد ثانيًا، تُغلِقان البابين معًا وتكشفان ما دُفِع زائدًا وما لم يُقيَّد.
خمس خطوات في نصف ساعة
ولأن الطول ليس شرطًا للجودة هنا:
- ثبّت التاريخ — الرقمان بتاريخ واحد لا بتاريخين.
- واستخرج الرقمين من تقريرين مستقلّين.
- واحسب الفرق قبل أن تبحث عن سببه.
- وفسّر كل بند بمستنده لا بالتخمين.
- ووقّع المذكّرة بتاريخها واسم من أعدّها.
والخطوة الأولى تمنع نصف الفروق الوهمية: تاريخ واحد. فتقرير أرصدة العملاء يُستخرَج بعد ظهر اليوم وميزان المراجعة صباحًا — والفرق بينهما حركات ذلك اليوم لا خلل، وهذا أشيع سبب لمطاردة فرق غير موجود.
والخطوة الثانية شرط لصدق المطابقة: تقريران مستقلّان. فاستخراج الرقمين من التقرير نفسه ليس مطابقة — والفرعي يُؤخَذ من تقرير أرصدة العملاء والعامّ من ميزان المراجعة، وقد فُصِّل في حوكمة التقارير.
ستّة أسباب — وأربعة منها ليست أخطاء
ولأن معرفة السبب تُحدِّد من يُصلِح وكيف:
| السبب | أهو خطأ؟ | العلاج |
|---|---|---|
| قيد يدوي مباشر على الحساب | خطأ غالبًا | امنع القيد المباشر |
| حركة في الفرعي لم تُرحَّل | خلل ترحيل | أعِد الترحيل وافحص السبب |
| اختلاف تاريخ الاستخراج | ليس خطأً | وحّد التاريخ |
| حركة بتاريخ لاحق | ليس خطأً | تُستبعَد بالتاريخ |
| حساب فرعي غير مربوط | خطأ إعداد | راجِع ربط الحسابات |
| عملة أو سعر صرف | ليس خطأً غالبًا | يُفسَّر ببند مستقلّ |
والسبب الأول هو أخطرها وأسهلها منعًا: القيد اليدوي المباشر. فقيد يُكتَب على حساب الذمم مباشرةً بلا فاتورة ولا سند يجعل الفرعي والعامّ يفترقان فورًا — ومنع القيد المباشر على الحسابات المرتبطة بأساتذة مساعدة ضابط يُفعَّل مرّة، وقد فُصِّل في القيود اليومية.
والسبب الخامس يظهر مع التوسّع: حساب غير مربوط. فإضافة فرع أو نوع عميل جديد بحساب لم يُربَط بالأستاذ المساعد يُنتِج فرقًا يكبر كل شهر — ويُكتشَف بمطابقة واحدة، وقد فُصِّل في شجرة الحسابات.
ما يُقبَل من الفروق وما لا يُقبَل
ولأن الإصرار على صفر مطلق يُنتِج تسويات مصطنعة:
| النوع | الحكم | الشرط |
|---|---|---|
| فرق مفسَّر ببند بمستنده | مقبول | يُسوّى في شهره |
| فرق توقيت ينعكس تلقائيًّا | مقبول | يُتابَع الشهر القادم |
| كسور تقريب ضئيلة | مقبول بحدّ | حدّ مكتوب لا مفتوح |
| فرق غير مفسَّر | غير مقبول | يُبحَث لا يُقيَّد |
| فرق يتكرّر بالقيمة نفسها | غير مقبول | خلل بنيوي |
أمتى آخر مرّة طابقتَ الفرعي بالعامّ؟نُخرِج من نظامك المطابقات الأربع بمذكّراتها وبنود التسوية — ونضبط منع القيد المباشر على الحسابات المرتبطة.
اطلب ضبط المطابقاتوالصفّ الأخير إشارة إلى مشكلة أكبر: الفرق المتكرّر بالقيمة نفسها. فهذا ليس خطأً عارضًا بل بند يقع كل شهر بالآلية نفسها — وعلاجه في الإعداد أو الإجراء لا في تسوية شهرية، وقد فُصِّل في الأرصدة الشاذّة.
والصفّ الثالث يحتاج حدًّا مكتوبًا: الكسور. فقبول كسور بلا حدّ يجعل كل فرق «كسورًا» — والحدّ يُكتَب مرّة ويُطبَّق بلا اجتهاد شهري.
الفرق غير المفسَّر: خمس خطوات للبحث
ولأن البحث العشوائي يستهلك يومًا والبحث المرتَّب يستهلك ساعة:
| الخطوة | ما تفحصه | ما تجده غالبًا |
|---|---|---|
| ابحث عن المبلغ نفسه | في حركات الشهر | يُطابِق حركة واحدة |
| افحص القيود اليدوية | على الحساب مباشرةً | أشيع سبب |
| قارِن بالشهر السابق | أهو جديد أم متراكم؟ | يحدّد مدى البحث |
| افحص الحركات المعكوسة | ملغاة أو معدَّلة | إلغاء نصف مكتمل |
| راجِع ربط الحسابات | حساب جديد | مع أول فرع أو نوع |
والخطوة الأولى تحلّ أكثر الحالات في دقائق: البحث بالمبلغ. فالفرق غالبًا حركة واحدة لا مجموع حركات — والبحث عن قيمته في حركات الشهر يجدها مباشرةً.
والخطوة الثالثة تحدّد حجم العمل: أهو جديد؟ فإن كان الفرق نفسه موجودًا الشهر الماضي فالبحث يعود إلى شهره لا إلى هذا — وإن كان جديدًا فالمدى شهر واحد، وهذا وحده يختصر نصف الوقت.
لماذا تُوقَّع المذكّرة بتاريخها؟
ولأن مطابقة بلا أثر لا تُثبِت أن أحدًا نظر فيها:
| ما يُثبِته التوقيع | لمن يهمّ | متى يُطلَب |
|---|---|---|
| أن المطابقة جرت فعلًا | الإدارة | كل شهر |
| من أعدّها ومن راجعها | الرقابة | عند أي فرق |
| تاريخ آخر مطابقة سليمة | المراجع الخارجي | في الفحص |
| بنود التسوية القائمة | من يتسلّم الدفاتر | عند تغيّر المحاسب |
| أن الفروق تُتابَع لا تُترَك | الممول أو المشتري | في الفحص النافي للجهالة |
أتُخرِج مذكّرة مطابقة موقَّعة كل شهر؟نضبط لك نموذج المذكّرة وبنود التسوية المتكرّرة وسجلّ التوقيع — فيصير الإقفال أسرع والفحص أقصر.
اطلب نموذج المطابقةوالصفّ الأخير يوفّر أسابيع في لحظة مهمّة: الفحص. فمن يستطيع أن يقدّم اثنتي عشرة مذكّرة موقَّعة عن سنة يختصر أسئلة كثيرة — ومن لا يملك شيئًا يبدأ الفحص عنده من الصفر، وقد فُصِّل في المراجعة الخارجية.
والصفّ الرابع يحمي من يأتي بعدك: تسليم الدفاتر. فمحاسب جديد يجد مذكّرات مطابقة يعرف حال الحسابات في يوم — ومن لا يجدها يقضي أسابيع في إعادة اكتشاف ما كان معروفًا، وقد فُصِّل في تسلّمت الدفاتر.
ثلاثة أرقام تُقرأ عن مطابقاتك
ولأن الانضباط هنا يُقاس لا يُفترَض:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| عمر أقدم فرق مفتوح | الانضباط الحقيقي | فوق شهرين → توقّف وعالِج |
| عدد القيود اليدوية على الحسابات المرتبطة | مصدر أكثر الفروق | امنعها بالصلاحيات |
| أيام التأخّر في إعداد المذكّرة | أولوية المطابقة عندك | اجعلها في تقويم الإقفال |
والرقم الأول أصدقها: عمر أقدم فرق. فوجود فرق عمره أربعة أشهر يعني أن المطابقة تُجرى شكلًا لا حقيقة — وأن ما بُنِي على تلك الأرقام في تلك الشهور كان مبنيًّا على رقم غير متحقَّق منه.
والرقم الثاني يعالج السبب لا الأثر: القيود اليدوية. فتقليصها بالصلاحيات يُنقِص الفروق أكثر ممّا يُنقِصها أي إجراء مطابقة، وقد فُصِّل في منع التعديل بلا رقابة.
خمسة أخطاء في المطابقة
قيد تسوية يُغلِق فرقًا مجهولًا
يُخفي مشكلة قائمة ويجعلها تتكرّر بلا أن يراها أحد.
استخراج الرقمين بتاريخين
أشيع سبب لمطاردة فرق غير موجود — ووحّد التاريخ أوّلًا.
السماح بالقيد المباشر
قيد على حساب الذمم بلا فاتورة يفصل الفرعي عن العامّ فورًا.
مطابقة بلا توقيع ولا تاريخ
لا تُثبِت أن أحدًا نظر فيها — ولا تنفع في فحص ولا تسليم.
تأجيل الفرق الصغير
يتراكم عبر أشهر فيصير البحث عن أصله عمل أيام.
ومتى تكفي مطابقة ربعية؟
هذا القسم يخالف مصلحتنا — فضبط المطابقات ونماذجها عمل نقدّمه. لكن الشهري لا يلزم دائمًا:
| الحالة | الدورية الكافية | ما يبقى شهريًّا |
|---|---|---|
| عملاء قلائل وحركة قليلة | ربعية | البنك |
| بيع نقدي بلا ذمم | لا تلزم للعملاء | المخزون |
| أصول قليلة مستقرّة | سنوية | لا شيء |
| حركة يومية كثيفة | شهرية لازمة | الأربع كلّها |
| استعداد لتمويل أو فحص | شهرية لازمة | بمذكّرات موقَّعة |
والصفّ الثاني صريح: من لا يبيع بالأجل لا يحتاج مطابقة ذمم. فالمطابقة تخصّ ما له أستاذ مساعد — ومن حركته نقدية تكفيه مطابقة المخزون والبنك.
والإشارة التي تقول إن الشهري صار لازمًا ليست حجم منشأتك بل أول فرق تعجز عن تفسيره في نصف ساعة — فما لم يُفسَّر اليوم يصعب تفسيره بعد ثلاثة أشهر.
قائمة فحص للمطابقات الشهرية
- أربع مطابقات محدَّدة بمواعيدها في تقويم الإقفال.
- والرقمان يُستخرَجان بتاريخ واحد.
- ومن تقريرين مستقلّين لا من تقرير واحد.
- ولكل بند تسوية مستند.
- والفروق المقبولة محدَّدة بحدّ مكتوب.
- ولا قيد تسوية يُغلِق فرقًا مجهولًا.
- والقيد المباشر على الحسابات المرتبطة ممنوع.
- والمذكّرة موقَّعة بتاريخها ومن أعدّها.
- وبنود التسوية القائمة تُتابَع شهريًّا.
- وعمر أقدم فرق مفتوح مقروء.
وابدأ بالبند السابع اليوم: امنع القيد المباشر على حسابات الذمم والمخزون — فهذا إعداد يُفعَّل مرّة ويمنع أكثر ما يُنتِج الفروق أصلًا، ويجعل مطابقاتك القادمة أقصر.