ثلاث حالات — ولكلٍّ ما يُسمَح فيه
ولأن ما يُسأل عنه دائمًا هو التعديل والحذف والأثر:
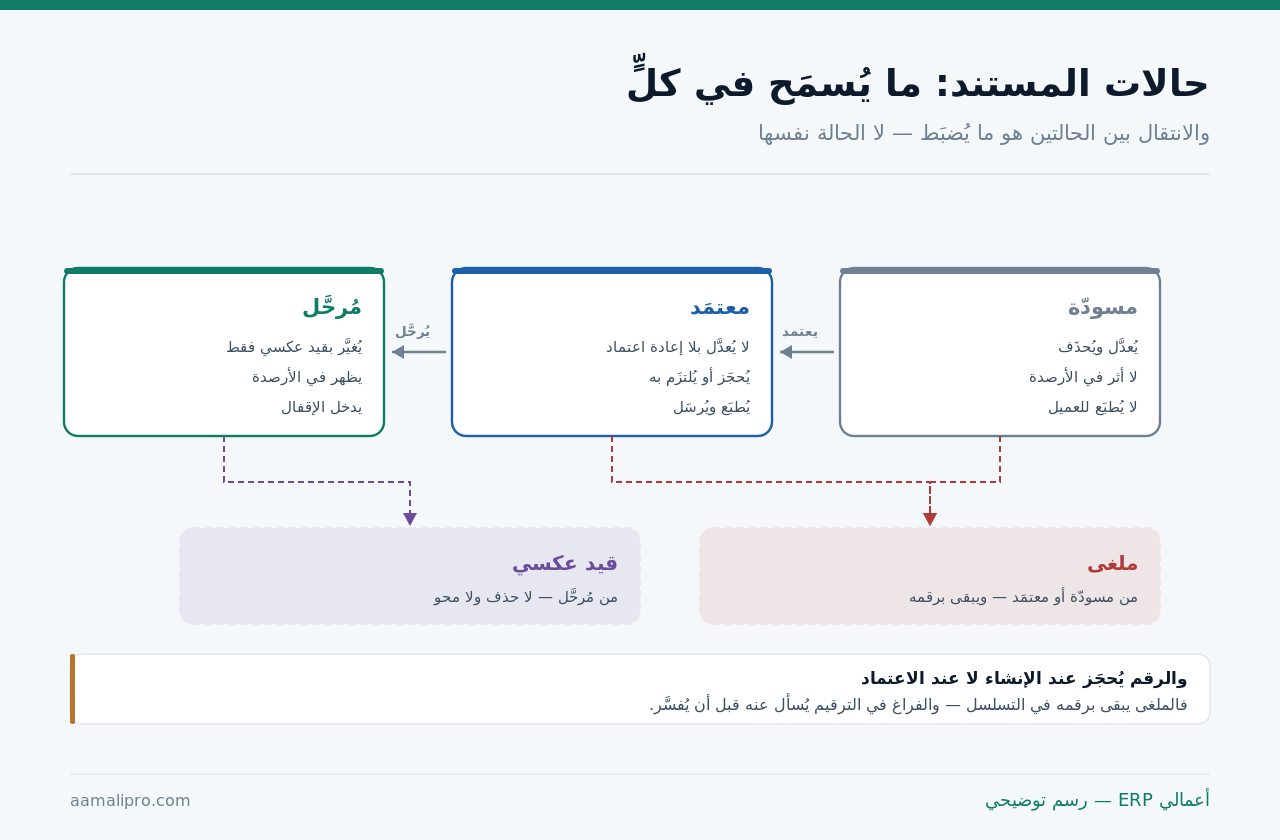
وموضع هذا المقال من غيره: الموافقات المالية عن مصفوفة الاعتماد ومن يوقّع على ماذا، وإقفال الفترات عن حالة الفترة لا حالة المستند، والقيود اليومية عن القيد وأنواعه — وهذا عن المستند نفسه: أين هو الآن وما يُسمَح به.
المسودّة: حرّية بلا أثر
ولأنها الحالة الوحيدة التي يُسمَح فيها بكل شيء — ولهذا تُساء:
| المسألة | في المسودّة | ما يُنتبَه له |
|---|---|---|
| التعديل والحذف | مسموح | بلا أثر رقابي غالبًا |
| الأثر في الأرصدة | لا شيء | لا تُبنَ عليها قرارات |
| الطباعة والإرسال | تُمنَع أو تُوسَم | لئلّا تصل العميل |
| الرقم | يُحجَز أو يُؤجَّل | قرار يُتَّخذ مرّة |
| المدّة | لا تبقى مفتوحة | تُراجَع أسبوعيًّا |
والصفّ الثالث يقع كثيرًا ويُحرِج: مسودّة تصل العميل. فمن يطبع مستندًا غير معتمَد ويرسله يُنشئ التزامًا بسعر أو كمّية قد تتغيّر — والحلّ إمّا منع الطباعة أو وسمها بكلمة «مسودّة» ظاهرة، وقد فُصِّل في قوالب المستندات.
والصفّ الأخير يُنتِج فوضى صامتة: المسودّات المتراكمة. فعشرات المستندات المفتوحة منذ أسابيع تجعل أحدًا لا يعرف ما هو حقيقي وما هو مهجور — ومراجعة أسبوعية تُغلِق أو تُلغي، وقد فُصِّل في المهامّ والإغلاق.
والمسودّة تُستعمَل استعمالًا ثالثًا لا يخطر ببال أحد وهو نافع: حفظ العمل الناقص. فمن يُدخِل فاتورة بعشرين سطرًا ويحتاج أن يسأل عن سعر صنف واحد لا ينبغي أن يُجبَر على إنهائها أو إلغائها — بل يحفظها مسودّة ويعود إليها. وهذا يفرّق بين مسودّة عاملة تُغلَق خلال أيام ومسودّة مهجورة، والفرق يُقرأ بعمرها لا بوجودها: فما تجاوز أسبوعين يُراجَع، وما تجاوز شهرًا يُلغى بسببه ما لم يكن له صاحب يطالِب به.
الاعتماد: أول التزام
ولأنه اللحظة التي يصير فيها المستند وعدًا يُطالَب به:
| ما يتغيّر | كيف | أثره |
|---|---|---|
| التعديل | يحتاج إعادة اعتماد | يمنع التغيير الصامت |
| الأثر التشغيلي | حجز أو التزام | المخزون أو الطاقة |
| الطباعة والإرسال | مسموح | هذا هو المستند الرسمي |
| الأثر المحاسبي | لا شيء بعد | حتى الترحيل |
| من يعتمد | بمصفوفة لا بشخص | وإلّا تعطّل بغيابه |
والصفّ الرابع يُخلَط دائمًا: معتمَد ليس مُرحَّلًا. فأمر بيع معتمَد يحجز المخزون ولا يُنشئ إيرادًا — والخلط بينهما يجعل من يقرأ التقارير يتوقّع أرقامًا لا توجد، وقد فُصِّل في ما سُلِّم ولم يُفوتَر.
والصفّ الأخير يُعطِّل المنشأة بلا قصد: معتمِد واحد. فربط الاعتماد بشخص بعينه يوقف العمل يوم يسافر — والمصفوفة تُحدّد الدور والبديل، وقد فُصِّل في مصفوفة الاعتماد.
الترحيل: نقطة اللا رجعة
ولأن ما بعدها لا يُعدَّل بل يُعالَج:
| المسألة | بعد الترحيل | البديل |
|---|---|---|
| التعديل | ممنوع | قيد عكسي ثمّ مستند صحيح |
| الحذف | ممنوع | إلغاء موثَّق لا محو |
| الأثر في الأرصدة | قائم | يظهر في التقارير |
| دخول الإقفال | نعم | ويُقفَل بالفترة |
| إعادة الفتح | استثناء بصلاحية | يُسجَّل ويُراجَع |
والصفّ الأول هو ما يشتكي منه الفريق أكثر ما يشتكي — وهو صواب: لا تعديل بعد الترحيل. فسماح النظام بتعديل مستند مُرحَّل يعني أن أي تقرير أُخرِج أمس قد لا يطابق ما يظهر اليوم، وأن الأثر الرقابي بلا معنى، وقد فُصِّل في منع التعديل بلا رقابة.
والصفّ الأخير يُضبَط بثلاثة قيود: إعادة الفتح. فتُمنَح لصلاحية محدودة، وتُسجَّل بسببها، وتُراجَع شهريًّا — وبلا هذه الثلاثة تتحوّل إلى باب مفتوح، وقد فُصِّل في إقفال الفترات.
الإلغاء غير الحذف — والفرق ليس لفظيًّا
ولأن الحذف يترك فراغًا يُسأل عنه، والإلغاء يترك أثرًا يُفسِّر:
| الوجه | الإلغاء | الحذف |
|---|---|---|
| الرقم | يبقى في التسلسل | يختفي فيصير فراغًا |
| السبب | يُكتَب ويُقرأ | لا شيء |
| من فعلها | مسجَّل | قد لا يُعرَف |
| التقارير | يظهر ملغى | كأنه لم يكن |
| متى يصلح | دائمًا تقريبًا | مسودّة فارغة فقط |
أتعرف من ألغى المستند ولماذا؟نضبط في نظامك حالات المستندات وصلاحيات الانتقال بينها وسبب الإلغاء وسجلّه — فيُفسَّر كل فراغ قبل أن يُسأل عنه.
اطلب ضبط الحالاتوالصفّ الأول هو أول ما يسأل عنه أي فاحص: الفراغ في التسلسل. فرقم ناقص بين فاتورتين سؤال يُطرَح في كل مراجعة — ووجود المستند ملغى بسببه ومن ألغاه يُنهي السؤال في ثانية، وقد فُصِّل في أرقام الفواتير والتسلسل.
والصفّ الأخير يحدّ الحذف في موضعه الضيّق: مسودّة فارغة. فمستند أُنشئ بالخطأ ولم يُملأ يُحذَف بلا ضرر — وما عداه يُلغى، وقد فُصِّل في سندات القبض والصرف.
خمس خطوات في ضبط من ينقل الحالة
ولأن الحالة بلا صلاحية مضبوطة تصير كلمة على الشاشة:
- اكتب من يعتمد كل نوع مستند — بالدور لا بالاسم.
- وافصل من يُنشئ عمّن يعتمد حيث يمكن.
- وحدّد من يملك الإلغاء — وهي صلاحية أضيق.
- وامنع الترحيل التلقائي لما يحتاج مراجعة.
- وراجِع من يملك ماذا كل ربع.
والخطوة الثالثة تُغفَل فتتحوّل إلى ثغرة: صلاحية الإلغاء. فمن يستطيع أن يُلغي مستندًا مُرحَّلًا يستطيع أن يُخفي بيعًا أو صرفًا — وتضييقها على شخص أو اثنين مع سجلّ يُقرأ شهريًّا ضابط أساسي، وقد فُصِّل في منع الاحتيال المالي.
والخطوة الرابعة تُوازَن بحرص: الترحيل التلقائي. فترحيل الفواتير تلقائيًّا يوفّر وقتًا كبيرًا ويصحّ في أكثر الحالات — لكن ما يحتاج مراجعة بشرية (تسويات، قيود يدوية، مستندات كبيرة) يبقى بخطوة، وقد فُصِّل في القيود اليومية.
المستند الذي يقف بين حالتين
ولأن أكثر ما يُعطِّل ليس الحالة بل الوقوف فيها:
| الموضع | ما يقع | العلاج |
|---|---|---|
| مسودّة منذ أسابيع | لا أحد يعرف حالها | مراجعة أسبوعية |
| ينتظر اعتمادًا وصاحبه مسافر | تعطيل كامل | بديل في المصفوفة |
| معتمَد ولم يُرحَّل | أرقام ناقصة في الإقفال | تقرير قبل الإقفال |
| مُرحَّل بتاريخ خاطئ | شهر يحمل غيره | قيد عكسي وإعادة |
| ملغى بلا سبب | سؤال بلا جواب | إلزام حقل السبب |
والصفّ الثالث هو أخطر ما يُكتشَف متأخّرًا: معتمَد ولم يُرحَّل. فمستندات تنتظر الترحيل عند الإقفال تجعل الشهر يبدو أضعف أو أقوى ممّا هو — وتقرير واحد بها قبل الإقفال يُنهي المسألة، وقد فُصِّل في تأخّر الإقفال الشهري.
والصفّ الثاني يُحلّ بالتصميم لا بالمتابعة: البديل. فمصفوفة اعتماد بلا بديل تعني أن سفر شخص واحد يوقف الصرف والبيع — والبديل يُكتَب في المصفوفة نفسها لا يُرتَّب عند الحاجة.
أثر الحالة في تقاريرك
ولأن نصف الخلاف على الأرقام سببه تقريران بحالتين مختلفتين:
| التقرير | يشمل عادةً | ما يُنتبَه له |
|---|---|---|
| المبيعات | المُرحَّل | وقد يشمل المعتمَد في بعضها |
| المخزون المتاح | المعتمَد والمُرحَّل | الحجز يُنقِص المتاح |
| الأستاذ والقوائم | المُرحَّل وحده | لا شيء قبله |
| الطلبات المفتوحة | المعتمَد | لا المسودّات |
| أعمار الديون | المُرحَّل | والملغى يُستبعَد |
أتختلف أرقام تقريرين لأن أحدهما يشمل المسودّات؟نوحّد في نظامك الحالات التي يشملها كل تقرير ونكتبها في دفتر التعريفات — فيُنهى الخلاف على الأرقام.
اطلب توحيد التقاريروالصفّ الأول أشيع سبب لاختلاف رقمين: حدود المبيعات. فتقرير يشمل المعتمَد وآخر يشمل المُرحَّل يُنتِجان رقمين مختلفين وكلاهما صحيح — والفارق يُكتَب في تعريف التقرير لا يُشرَح في كل اجتماع، وقد فُصِّل في لماذا تختلف أرقامك.
والصفّ الثاني يخصّ المبيعات مباشرةً: الحجز. فأمر بيع معتمَد يُنقِص المتاح ولا يُنقِص الرصيد — ومن لا يفهم الفرق يظنّ أن البضاعة اختفت، وقد فُصِّل في توزيع الكمّية عند النقص.
خمسة أخطاء في إدارة الحالات
السماح بتعديل المُرحَّل
يجعل تقرير أمس لا يطابق اليوم — والأثر الرقابي بلا معنى.
الحذف بدل الإلغاء
يترك فراغًا في التسلسل يُسأل عنه في كل مراجعة.
اعتماد مرتبط بشخص
سفر واحد يوقف الصرف والبيع — والبديل في المصفوفة.
مسودّات مفتوحة منذ أسابيع
لا أحد يعرف ما هو حقيقي وما هو مهجور.
تقارير بحدود حالات مختلفة
رقمان صحيحان ومختلفان — والتعريف يُكتَب لا يُشرَح.
ومتى تكفي حالتان بدل أربع؟
هذا القسم يخالف مصلحتنا — فضبط الحالات والصلاحيات وحدة نبيعها. لكن التبسيط أصحّ أحيانًا:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| مستخدم واحد يُنشئ ويعتمد | حالتان | الإلغاء بسبب |
| فواتير نقدية فورية | ترحيل مباشر | لا تعديل بعده |
| مبالغ صغيرة متكرّرة | اعتماد آلي بحدّ | مراجعة لاحقة |
| عدّة أقسام ومبالغ كبيرة | الحالات كاملة | فصل الإنشاء عن الاعتماد |
| مراجعة خارجية متوقّعة | الحالات كاملة | سجلّ الانتقالات |
والصفّ الثاني صريح: الفاتورة النقدية لا تحتاج اعتمادًا. فإضافة خطوة اعتماد على بيع يقع في ثوانٍ تُعطِّل بلا أن تحمي — والضابط هنا أن يُمنَع التعديل بعد الترحيل لا أن يُضاف اعتماد.
والإشارة التي تقول إن الحالات صارت لازمة ليست حجم منشأتك بل أول مستند تكتشف أنه عُدِّل بعد أن بُنِي عليه قرار.
قائمة فحص لحالات المستندات
- حالات كل نوع مستند معلومة ومكتوبة.
- ومن يعتمد بالدور لا بالاسم ومعه بديل.
- ومن يُنشئ غير من يعتمد حيث يمكن.
- وصلاحية الإلغاء أضيق من صلاحية الاعتماد.
- ولا تعديل بعد الترحيل — والبديل قيد عكسي.
- والحذف محصور في المسودّة الفارغة.
- وسبب الإلغاء حقل إلزامي.
- والمسودّات تُراجَع أسبوعيًّا.
- وتقرير المعتمَد غير المُرحَّل يُقرأ قبل الإقفال.
- وحدود كل تقرير من الحالات مكتوبة في تعريفه.
وابدأ بالبند السابع اليوم: اجعل سبب الإلغاء حقلًا إلزاميًّا — فهو إعداد يُفعَّل في دقائق، ويحوّل كل فراغ في تسلسلك من سؤال إلى جواب مكتوب.